Acciones de Acerinox: ¿merece la pena invertir? Cómo comprarlas
Acciones de Acerinox: ¿merece la pena invertir? Cómo comprarlas
Acerinox vuelve a ganar dinero y paga 0,62 € de dividendo al año, pero su precio pide márgenes que solo tuvo en 2021 y 2022. Con mis números está cara, aunque eso no predice una caída. Te cuento qué paga el precio, qué vigilar y cómo comprarla desde España.
Acerinox vende el 43,5 % de lo que fabrica a Estados Unidos, reparte 0,62 € de dividendo al año y su precio pide que vuelva a ganar como en sus mejores años, 2021 y 2022.
Te cuento si a 15,94 EUR euros merece la pena con mis números y cómo comprar sus acciones desde España.
¿Qué es Acerinox y cómo gana dinero?
Acerinox fabrica acero inoxidable y aleaciones especiales, y lo vende por toneladas. Gana mucho cuando el ciclo del acero sube y poco cuando baja.
🏭 Inoxidable — plantas en Estados Unidos (North American Stainless, en Kentucky), España y Sudáfrica. Hasta septiembre dio 411 de los 470 millones de su EBITDA, lo que gana el negocio antes de intereses, impuestos y desgaste de las fábricas.
✈️ Aleaciones de alto rendimiento — VDM y Haynes, comprada en noviembre de 2024 por 798,7 millones de dólares. Aportaron 59 millones.
🇺🇸 Dónde vende — en 2025, el 54 % de sus ventas fue a América (43,5 % solo a Estados Unidos), el 30 % al resto de Europa y el 7 % a España.
Datos generales de Acerinox
Datos de bolsa
Acerinox
🔤 Ticker
ACX
🆔 ISIN
ES0132105018
🏛️ ¿Dónde cotiza?
Bolsa española, en euros
📊 Índice
IBEX 35
💰 Capitalización
Unos 4.007 millones de euros (cierre del 30 de octubre de 2026)
💶 Dividendo
0,62 € brutos en 2026, en enero y julio
📅 Próximos resultados
Los del año completo, previsiblemente a finales de febrero de 2027, sin fecha anunciada
En 52 semanas ha cerrado entre 11,14 y 18,48 euros. El 30 de octubre, la fecha de mis cálculos, cerró en 16,07 €, un 13 % por debajo de ese máximo. En 2026 sube un 26,9 % hasta esa fecha.
Acerinox (ACX) cotiza a 15,94 EUR , 7,33% en los últimos 6 meses.
Estados Unidos aguanta gracias a sus aranceles y Europa sigue sin arrancar. Hasta septiembre ganó 162 millones de beneficio neto, frente a 7 un año antes, lastrados entonces por un deterioro fiscal. Pero su deuda financiera neta subió a 1.535 millones y espera un cuarto trimestre más flojo, como explicamos en los resultados del tercer trimestre de Acerinox.
Inoxidable, de enero a septiembre
Dato
🇺🇸 Demanda en Estados Unidos, frente a 2025
−2 %
🇪🇺 Demanda en Europa, frente a 2025
−11 %
🇺🇸 Importaciones en Estados Unidos
Su peso en el mercado baja del 24 % al 21 %
🇪🇺 Importaciones en Europa
Caen un 42 %
🛡️ Protección en Estados Unidos
Aranceles de la Sección 232
🛡️ Protección en Europa
Salvaguardia desde el 1 de julio de 2026 y arancel al carbono en frontera (CBAM)
Fuente, informe de resultados de Acerinox a 30 de septiembre de 2026 remitido a la CNMV. Demanda estimada por la empresa (consumo aparente).
Lo llamativo es Europa. Llega un 42 % menos de acero de fuera, pero los fabricantes locales no lo aprovechan porque los almacenes siguen llenos, y la empresa retrasa la recuperación a "principios de 2027". Si prefieres el sector entero, tienes cómo invertir en hierro y acero desde España.
¿Merece la pena invertir en Acerinox?
Con mis números, Acerinox está cara, con mucha incertidumbre: según el escenario, va de justa a muy cara. Eso no quiere decir que vaya a caer, porque lo caro puede seguir subiendo mientras el mercado crea que viene el ciclo bueno. Quiere decir que el precio ya paga un negocio mejor del que hoy le veo.
¿Cuánto vale con mis números?
La clave es el margen, el EBITDA que le queda por cada 100 € que vende. Estos son mis tres escenarios, frente al cierre del 30 de octubre (16,07 €).
Margen de cada año
Lo que valdría hoy, frente a 16,07 €
🔴 Malo.7,9 %, la media de sus dos últimos suelos, 2019 y 2025
5,3 € (−67 %)
🟡 Central.10,5 %, su media de ciclo con algo de ayuda de los aranceles
9,8 € (−39 %)
🟢 Bueno.12,5 %, sin llegar al 14,7 % de 2021 y 2022
12,9 € (−20 %)
Estimaciones propias, no pronósticos, frente al cierre del 30 de octubre de 2026. Suponen unas ventas de unos 6.000 millones de euros al año. Los márgenes de 2019 y 2025 son sin partidas extraordinarias.
¿Qué pagas con esos 16,07 euros? Unos 5,3 los vale con el margen de sus peores años. Otros 4,5 pagan que vuelva a un año normal. Los 6,27 restantes, el 39 % del precio, pagan que gane más que eso.
Dicho de otro modo, el precio pide unos 790-870 millones de EBITDA cada año, un margen del 13-14,5 %. En los últimos doce meses ha hecho 502 millones (595 sin extraordinarios), y solo ha ganado así en 2021 y 2022.
Si se cumple mi central y el precio acaba ajustándose a él, comprar a 16,07 € daría alrededor de un −2,7 % al año durante cinco años. Si la bolsa sigue pagando lo mismo que hoy, sale un 5,5 % al año, y yo a una acerera así le pido casi un 9 %.
¿Puede subir? Sí, y la cuenta es esta. Hoy se paga a 18,7 veces lo que le calculo en un año normal (0,86 € por acción). Con el margen de mi escenario bueno ganaría 1,18 €, y si la bolsa siguiera pagando esas 18,7 veces, comprar a 16,07 € daría un 11,7 % al año durante cinco años, con los dividendos dentro. Lo rompe que el margen se quede en su media o que la bolsa deje de pagar esas veces.
Sigue a Acerinox con una cuenta sin depósito mínimo
🇪🇺 Europa. El consumo cayó un 22 % en el tercer trimestre. Si la recuperación vuelve a retrasarse, vive solo de Estados Unidos.
🏦 La deuda. Subió 347 millones desde diciembre, hasta el 69 % de su patrimonio. Con mi cuenta son unas 3 veces el EBITDA de doce meses, y la empresa publica 2,5.
🇺🇸 Los aranceles. Una rebaja de la Sección 232 le quitaría protección, aunque la empresa no la espera.
✈️ Las aleaciones. Dejan un margen del 5 %, frente al 12 % del inoxidable, y dependen de petróleo, gas y química. El conflicto de Oriente Medio, además, le ha costado 24 millones de EBITDA hasta septiembre.
¿Qué dice el gráfico de Acerinox?
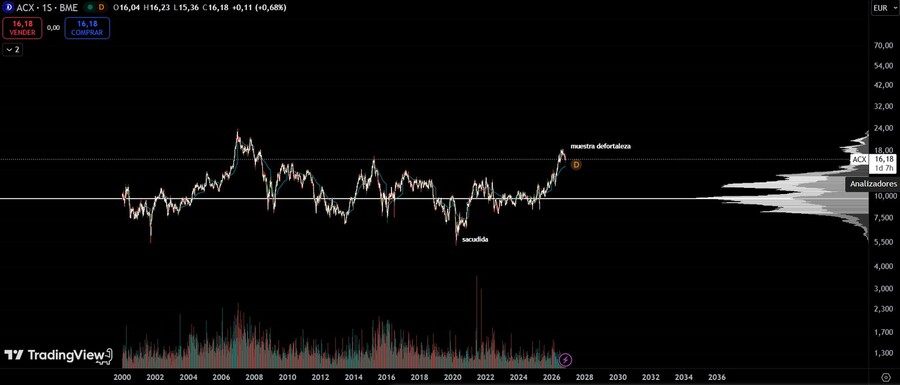
Lo veo alcista. En el gráfico marco lo que veo como sacudida, la muestra de fortaleza y que ha logrado salir de la zona de valor. Me parecería interesante en caso de que te quieras posicionar porque te gusta el negocio o tienes una tesis de inversión a favor: bajaría la temporalidad y buscaría entrada.
Acerinox en gráfico semanal. Fuente: TradingView
¿Qué está pagando el mercado por Acerinox?
Esta es mi tesis de fondo, en cinco respuestas.
🧠 Qué cree el mercado. Que vuelve el ciclo bueno y se queda. Por eso paga un margen del 13-14,5 % todos los años, cuando su media de ciclo ronda el 10 %.
⚖️ Dónde acierta y dónde se excede. Acierta en que el negocio mejora, porque el tercer trimestre dejó 199 millones de EBITDA, un margen del 13 %, justo lo que pide el precio. Se excede si lo da por hecho cada año, porque hasta septiembre va en el 10 % y la propia empresa espera un cuarto trimestre más flojo.
🏰 Por qué gana este negocio. Fabrica dentro de Estados Unidos mientras los aranceles frenan al acero de fuera. Pero vende por precio y volumen, no por marca, y en un año normal le quedan unos 8 € por cada 100 invertidos, tras impuestos. Las cuentas no prueban una ventaja duradera.
❓ Qué no valoro por separado. Su plan para subir el EBITDA en 500 millones al año, según lo resume Renta 4 en marzo de 2026, sin fecha de llegada. Mi escenario bueno solo recoge una parte. Con cumplir entre el 40 y el 50 % ya saldría el precio, y por eso no le sumo valor hasta verlo en las cuentas.
🎯 Qué demostraría que me equivoco. Un EBITDA de 790 millones o más en todo 2027, con la deuda bajando. Lo sabré con los resultados anuales, previsiblemente en febrero de 2028.
El veredicto: ¿la compraría?
Esto es lo que pienso yo, no una recomendación.
📊 Por fundamentales, a este precio no. El negocio va mejor que en 2025 y Estados Unidos lo sostiene, pero ni mi escenario bueno llega al precio, y este ya paga márgenes de pico de ciclo.
📈 Por el gráfico, lo veo alcista. Ha logrado salir de la zona de valor. Si te quieres posicionar porque te gusta el negocio o tienes una tesis de inversión a favor, bajaría la temporalidad y buscaría entrada.
👉 En resumen, hoy Acerinox es una apuesta a que el acero vuelve a sus mejores años, no una compra por dividendo. Si Europa despierta y los aranceles aguantan, el precio tiene sentido. Si no, mi central se queda casi un 40 % por debajo.
Estaré pendiente de tres cosas:
📅 Los resultados del año, previsiblemente a finales de febrero — cuánto baja el EBITDA del cuarto trimestre desde los 199 millones del tercero.
🏦 La deuda a 31 de diciembre — si baja desde los 1.535 millones, como prevé la empresa.
🇪🇺 Europa a principios de 2027 — si la recuperación llega o se vuelve a retrasar.
Estados Unidos sostiene sus cuentas, con aranceles que frenan las importaciones
Su beneficio neto hasta septiembre fue de 162 millones, frente a 7 un año antes
Lleva dos ejercicios pagando 0,62 € por acción, un 3,9 % al cierre del 30 de octubre
Europa le da recorrido si la recuperación llega en 2027
Contras
El precio pide márgenes que solo tuvo en 2021 y 2022
Su deuda financiera neta subió 347 millones desde diciembre
El dividendo supera lo que ganó en los últimos doce meses
Espera un cuarto trimestre más flojo que el tercero
¿Cuánto paga Acerinox de dividendo?
En 2026 ha pagado 0,62 € brutos por acción, 0,31 € el 23 de enero y otros 0,31 € el 17 de julio, un 3,9 % al cierre del 30 de octubre. Los dos pagos son del ejercicio 2025, y el del ejercicio 2024 fue el mismo.
Para 2027 no hay nada anunciado. Los dos últimos años, el consejo aprobó el primer pago a mediados de diciembre. Cuando lo fije lo verás en el calendario de dividendos del IBEX 35.
⚠️ Lo que me preocupa es de dónde sale. Reparte unos 155 millones al año, más que los 115 millones de beneficio neto de los últimos doce meses. Y en mi escenario central, la caja que le queda tras impuestos, intereses e inversiones no llega a cubrirlo, le faltan unos 5 millones.
Paso 2: Buscar las acciones de Acerinox (ticker ACX)
Escribe Acerinox en el buscador y entra en la ficha cuyo ISIN es ES0132105018, la acción española en euros.
⚠️ Ojo, porque Trade Republic también lista un ADR de Acerinox (ISIN US00444E1038), que cotiza en dólares y te añade riesgo de divisa.
Paso 3: Establecer la orden de compra, a mercado o limitada
Eliges el importe y el tipo de orden, a mercado (compras al precio del momento) o limitada (fijas el precio máximo que pagas). Admite acciones fraccionadas, así que puedes empezar desde 1 €, solo a mercado. Con la opción por defecto pagas 1 € por operación, y si quieres que se ejecute en la Bolsa de Madrid, la opción Precio Directo cuesta 2 €.
Al ser una acción española en euros, no pagas cambio de divisa. Lo que ganes al vender tributa en la base del ahorro del IRPF, entre el 19 y el 30 %.
¿Dónde más comprar acciones de Acerinox?
Al ser una acción española en euros, lo que manda al comparar brókers es la comisión de cada compra.
Preguntas frecuentes sobre las acciones de Acerinox
¿Cuánto cuesta una acción de Acerinox?
Ahora mismo, 15,94 EUR €. El 30 de octubre de 2026 cerró en 16,07 €.
¿Cuándo paga Acerinox el próximo dividendo?
Aún no está anunciado. Si repite el calendario de los dos últimos años, el consejo lo aprobará a mediados de diciembre y lo pagará a finales de enero de 2027. El último fueron 0,31 € brutos el 17 de julio de 2026.
Invertir en acciones conlleva riesgo de pérdida de capital. Este artículo no es una recomendación de inversión.