Para invertir en SK hynix desde España hay tres vías reales: el ADR SKHY en el Nasdaq (en dólares, operable en cualquier bróker con acceso al mercado estadounidense), el GDR HY9H en Frankfurt (en euros) y la acción original 000660 en la Bolsa de Seúl, con ISIN KR7000660001, que exige un bróker con acceso al mercado coreano. La acción cotiza en torno a 1.647.000 KRW (septiembre 2026), con una capitalización de ~919.000 millones de dólares.
Y aquí está el dato que decide por dónde comprar: la acción ha caído un 48,6% desde su máximo histórico de 2.919.000 KRW, y el ADR del Nasdaq ha llegado a cotizar con una prima de entre el 16% y el 51% sobre la acción de Seúl. Es el mismo negocio, el mismo derecho económico y hasta un tercio más de precio según la ventanilla que elijas.
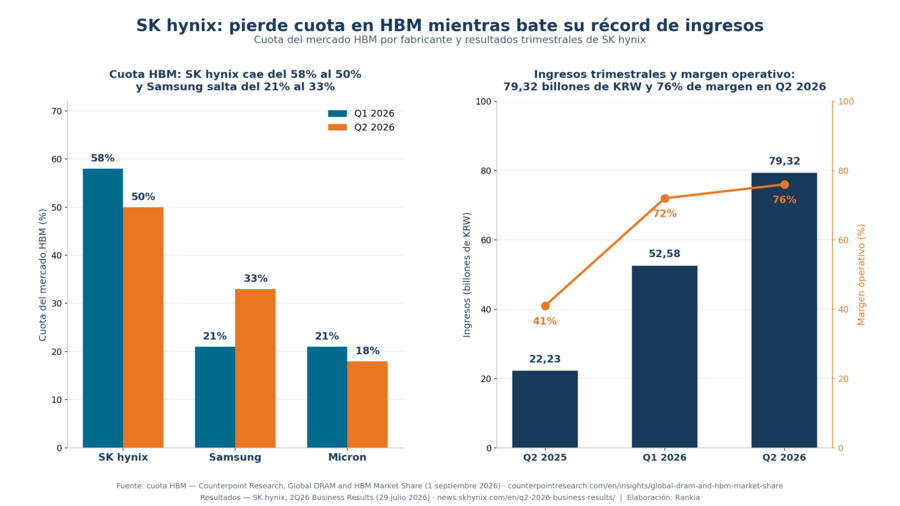
El negocio, en cambio, no se ha roto: en el último trimestre publicado SK hynix facturó 79,32 billones de KRW (+257% interanual) con un margen operativo del 76% y un beneficio neto de 93,92 billones de KRW (Fuente: SK hynix, 2Q26 Business Results). Lo que sí se ha movido es la competencia: su cuota en memoria HBM ha bajado del 58% al 50% en un solo trimestre mientras Samsung salta del 21% al 33%.
Nvidia sube cuando la IA sube. SK hynix también — y en muchos períodos, más. La razón es simple: sin la memoria de SK hynix, las GPUs de Nvidia no funcionan. Cada acelerador para centros de datos necesita entre 6 y 12 pilas de HBM, y solo tres empresas en el mundo saben fabricarlas en volumen. El KOSPI coreano, del que hemos hablado recientemente, ha marcado máximos históricos en buena parte por esta empresa.
Este artículo explica cómo comprar la acción desde España paso a paso, qué vía sale más barata, cómo tributa en el IRPF, qué dicen los últimos resultados, dónde puede fallar la tesis y qué está debatiendo la comunidad de Rankia.
Cómo comprar acciones de SK hynix desde España
El inversor español tiene hoy cinco vías de exposición, con costes, divisas y niveles de acceso muy distintos. Esta es la comparativa antes de entrar en el detalle de cada una:
Vía |
Ticker / ISIN |
Bolsa y divisa |
Accesible desde |
Liquidez |
Nota clave |
|---|---|---|---|---|---|
ADR Nasdaq |
SKHY · US78392B2060 |
Nasdaq · USD |
Casi cualquier bróker con mercado de EE. UU. |
★★★★★ |
1 ADR = 0,1 acción. Ha cotizado con prima del 16-51% |
Acción KRX |
000660 · KR7000660001 |
Seúl · KRW |
Brókers con acceso a Corea (IBKR, MEXEM) |
★★★★★ |
El activo de referencia, sin prima |
GDR Frankfurt |
HY9H · US78392B1070 |
Frankfurt · EUR |
DEGIRO, Trade Republic, Renta 4, MyInvestor |
★★★ |
En euros, sin cambio de divisa; horquilla más amplia |
OTC EE. UU. |
HXSCL · US78392B1070 |
OTC Markets · USD |
Interactive Brokers |
★★ |
Vía heredada, superada por el ADR del Nasdaq |
ETF |
Varios (ver tabla) |
Xetra / Euronext · EUR |
Cualquier bróker |
★★★★ |
Exposición diluida, sin riesgo de valor único |
El orden práctico de decisión es: si quieres el activo puro y sin sobrecoste, la acción de Seúl; si quieres facilidad de acceso y aceptas pagar la prima, el ADR del Nasdaq; si quieres operar en euros, el GDR de Frankfurt; si no quieres riesgo de valor único, un ETF.
Opción 1 — Acción directa en el KRX (Korea Stock Exchange)
- Ticker en KRX: 000660
- ISIN: KR7000660001
- Precio de referencia: en torno a 1.647.000 KRW por acción (septiembre 2026), unos 1.100 € al tipo de cambio del momento
- Acceso desde España: Interactive Brokers (IBKR) da acceso directo al KRX, y también MEXEM, que opera sobre infraestructura de IBKR. Es la opción con mayor liquidez, el menor spread y — lo importante — sin prima de ADR
- Contrapartida: operas en won coreano, con cambio de divisa en cada compra y venta, y en un horario de mercado que en España va de madrugada a primera hora de la mañana

-
💶Depósito mínimo0,00 €
-
📝RegulaciónSEC, CFTC, FINRA (EE. UU.), CBI (Irlanda), FCA (Reino Unido), entre otros.
-
⭐️Puntuación8.75/10
El KRX es uno de los mercados más líquidos de Asia y la acción de SK hynix es una de las más negociadas de la bolsa coreana. El inconveniente real: ningún bróker español de banca tradicional ni ninguno de los neobrókers populares (DEGIRO, Trade Republic, MyInvestor, XTB) ofrece acceso directo al KRX. Si quieres la acción coreana original tienes que abrir cuenta en un bróker internacional con mesa asiática. Esa es la razón por la que la mayoría de inversores españoles acaba en el ADR o en el GDR aunque sean más caros.
Opción 2 — ADR SKHY en el Nasdaq (accesible, pero con prima)
Desde el estreno del ADR en el Nasdaq, SK hynix es una acción operable desde casi cualquier bróker español con acceso a la bolsa estadounidense. Fue la mayor colocación de una empresa extranjera en la historia del mercado de EE. UU.: 177,9 millones de ADR a 149 $ cada uno, 26.500 millones de dólares, por delante del debut de Alibaba en 2014 (Fuente: Quartz, sobre el folleto registrado en la SEC).
- Ticker: SKHY (Nasdaq Global Select Market)
- ISIN: US78392B2060
- Ratio: 1 ADR = 0,1 acciones de Seúl, lo que baja mucho el importe mínimo por título
- Acceso desde España: DEGIRO, Trade Republic, Lightyear, Renta 4 o cualquier otro bróker con acceso al mercado estadounidense
La ventaja es doble: coste de entrada bajo por título y ninguna fricción operativa. La contrapartida es seria y la desarrollamos más abajo en su propia sección: el ADR ha cotizado de forma persistente por encima de su valor teórico, con una prima que ha oscilado entre el 16% y el 51% desde el estreno. Comprar el ADR sin mirar la paridad es pagar de más por el mismo activo.
Opción 3 — GDR HY9H en Frankfurt, en euros
- Ticker en Frankfurt: HY9H — conviene saber que no es la acción coreana, sino un GDR patrocinado (certificado de depósito global) cotizado en euros, tal y como lo identifica la propia ficha del valor en Frankfurt
- ISIN: US78392B1070
- Precio de referencia: cotiza en euros; comprueba siempre la paridad frente a la acción de Seúl antes de dar la orden
- Acceso desde España: DEGIRO, Trade Republic, Renta 4, MyInvestor (con bróker de valores) entre otros.
Esta era la opción más accesible para el inversor español antes del salto al Nasdaq, y sigue siendo la única que evita por completo el cambio de divisa: cotiza en euros en el mercado alemán y se opera desde la mayoría de brókers españoles con acceso a mercados europeos.
La liquidez es menor que en el KRX y que en el Nasdaq, pero suficiente para posiciones de inversor particular. El spread es más amplio, así que usa siempre orden limitada: con una orden a mercado en un GDR poco negociado puedes ejecutar varios puntos por encima del precio de pantalla.
Opción 4 — OTC Markets (EE.UU.), la vía heredada
- Ticker OTC: HXSCL
- ISIN: US78392B1070 (mismo que Frankfurt)
- Acceso desde España: Interactive Brokers, prácticamente el único bróker accesible desde España con acceso a OTC Markets
Menor liquidez que Frankfurt, KRX y Nasdaq. Con el ADR SKHY ya cotizando en el Nasdaq, esta vía ha perdido su razón de ser: mismo emisor, mismo ISIN de origen y peor ejecución. La dejamos documentada porque sigue apareciendo en los buscadores de muchos brókers.
Opción 5 — Exposición indirecta mediante ETFs
Si el inversor no quiere el riesgo concentrado en una sola empresa, puede obtener exposición a SK hynix a través de ETFs que la incluyen entre sus principales posiciones:
ETF |
ISIN |
Peso SK Hynix aprox. |
Exposición adicional |
TER |
|---|---|---|---|---|
IE00B5W4TY14 |
~15-20% (mayor posición) |
Exposición a Corea del Sur |
0,65% |
|
IE00BMC38736 |
~5-8% |
Nvidia, TSMC, ASML, Micron |
0,35% |
|
IE00B5LJMK02 |
~3-5% |
Asia emergente amplia |
0,28% |
El ETF de Corea (iShares MSCI Korea) tiene SK hynix como primera o segunda posición: es la forma más directa de tener exposición específica a Corea y a SK hynix sin operar en el KRX ni pagar la prima del ADR. A cambio, diluyes: si SK hynix pesa un 15-20% del ETF, una subida del 50% en la acción se traduce en un 8-10% en tu cartera. Los pesos y el TER cambian con el mercado.
Puedes comparar los ETFs disponibles en España en el comparador de ETFs de Rankia.
BANCO PARA INVERTIR EN ETFs
BANCO PARA INVERTIR EN ETFs
IBAN español y cuenta remunerada al 3,04% TAE

-
💶Depósito mínimo10,00 €
-
📝RegulaciónBAFIN
-
⭐️Puntuación8.75/10
Cómo dar la orden: ejemplo con paridad y orden limitada
El error más caro no es elegir mal el bróker, es dar una orden a mercado sin comprobar la paridad. Este es el cálculo completo con un caso numérico, suponiendo la acción de Seúl a 1.647.000 KRW y un tipo de cambio de 1.275 KRW por dólar:
Paso |
Cálculo |
Resultado |
|---|---|---|
1. Precio en Seúl |
Cotización de la acción 000660 |
1.647.000 KRW |
2. Valor teórico del ADR |
1.647.000 ÷ 10 = 164.700 KRW; 164.700 ÷ 1.275 |
~129 $ por ADR |
3. Precio real del ADR |
Cotización de SKHY en el Nasdaq |
~177 $ por ADR |
4. Prima que estás pagando |
(177 − 129) ÷ 129 |
~37% |
5. Decisión |
Prima > 20-25% → comprar en Seúl o en Frankfurt |
Evitas ~48 $ por ADR |
6. Tipo de orden |
Siempre limitada, nunca a mercado |
Fijas el precio máximo que aceptas |
Las cifras del ejemplo son ilustrativas y cambian cada día: repite el cálculo con los datos del momento antes de dar la orden. Y una nota operativa: si tu bróker no muestra la cotización de Seúl, usa el GDR de Frankfurt como referencia en euros — también se desvía, pero mucho menos que el ADR.
Fiscalidad española: dividendos, plusvalías y modelo 720
Esta es la parte que las guías en inglés no cubren y que cambia la rentabilidad neta del inversor residente en España.
Dividendos. Corea del Sur aplica una retención en origen del 22% sobre los dividendos (20% de retención más el recargo local). El convenio para evitar la doble imposición entre España y Corea limita esa retención al 15% del importe bruto para el inversor particular; el 10% queda reservado a sociedades que posean directamente al menos el 25% del capital. Si tu bróker no aplica el convenio de oficio, te retendrán el 22% y la diferencia hay que reclamarla a la Hacienda coreana — un trámite lento que en importes pequeños no compensa.
En España el dividendo bruto se integra en la base del ahorro del IRPF y la retención extranjera se recupera vía deducción por doble imposición internacional, con el límite del 15% del convenio. Cómo se declara paso a paso lo tienes en la guía de cómo tributan los dividendos extranjeros.
Dicho esto, conviene calibrar: el dividendo de SK hynix es de 3.000 KRW por acción, una rentabilidad por dividendo de en torno al 0,19%. Aquí no se invierte por la renta, y la empresa ha anunciado que el detalle de su política de retribución al accionista se concreta más adelante en el ejercicio.
Plusvalías. La ganancia por venta tributa también en la base del ahorro del IRPF, por tramos: 19% hasta 6.000 €, 21% de 6.000 a 50.000 €, 23% de 50.000 a 200.000 €, 27% de 200.000 a 300.000 € y 30% a partir de 300.000 €. Un ejemplo concreto: si compraste 100 ADR a 149 $ (14.900 $) y vendes a 177 $ (17.700 $), la plusvalía es de 2.800 $; convertida a euros al cambio de cada fecha y sin otras ganancias en el ejercicio, tributaría al 19% dentro de los primeros 6.000 €. Ojo: la plusvalía fiscal se calcula en euros, no en dólares ni en won, así que el movimiento de la divisa entre la compra y la venta forma parte del resultado fiscal.
Modelo 720 y modelo D-6. Si tus valores están depositados en una entidad no residente (el caso de Interactive Brokers, DEGIRO o Trade Republic) y el conjunto de tus valores en el extranjero supera los 50.000 € a 31 de diciembre, existe obligación de presentar el modelo 720 informativo. Con un bróker español que custodie los títulos por ti, esa obligación no se activa por esta vía. Es una declaración informativa, no un impuesto: no pagas nada por presentarla, pero no presentarla estando obligado sí tiene consecuencias.
Divisa. Invertir en la acción de Seúl añade riesgo KRW/EUR; en el ADR o el OTC, riesgo USD/EUR; solo el GDR de Frankfurt elimina el cambio de divisa en la operativa — aunque no el riesgo económico subyacente, porque los beneficios de la empresa se generan en won.
Puedes comparar comisiones, custodia y mercados disponibles en el comparador de brókers de Rankia antes de elegir la ventanilla.
Qué es SK hynix y por qué importa
SK hynix Inc. (ticker en KRX: 000660) es una empresa de semiconductores con sede en Icheon, Corea del Sur, fundada en 1983. Es el segundo mayor fabricante de chips de memoria DRAM del mundo, con una cuota del 26% en el último trimestre medido, por detrás de Samsung (39%) y muy justo por delante de Micron (25%), y uno de los mayores fabricantes de memoria flash NAND. Un matiz importante que suele pasarse por alto: SK hynix ha perdido el liderazgo en DRAM convencional, que ostentaba un año antes (Fuente: Counterpoint Research, DRAM rankings Q2 2026 — casa de análisis sectorial, nivel de fuente 3).
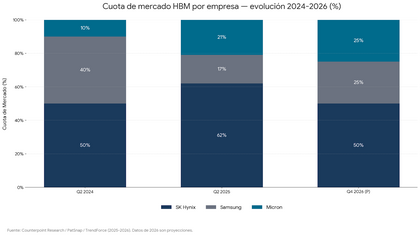
Pero ninguna de esas dos posiciones explica su rally de 2026. Lo que explica el rally es una tercera categoría: la memoria HBM (High Bandwidth Memory, memoria de alto ancho de banda), donde SK hynix no es el segundo — es el primero, con una cuota del 50% en el último trimestre medido. Pero la cifra viene bajando rápido: era del 64% un año antes y del 58% el trimestre anterior (Fuente: Counterpoint Research, Global DRAM and HBM Market Share — nivel de fuente 3, casa de análisis sectorial). Cualquier artículo que siga citando el 62% está usando datos de hace más de un año.
Y la memoria HBM es el componente que cada GPU de Nvidia, AMD y Google necesita para ejecutar modelos de IA a escala.
A principios de año, el consenso de casas como Goldman Sachs proyectaba que SK hynix mantendría su dominio en HBM3 y HBM3E con una cuota superior al 50% (Fuente: Introl, AI Memory Supercycle — fuente secundaria). Conviene leerlo como lo que era: una previsión, no un hecho. Se ha cumplido por los pelos — el 50% justo — y con una trayectoria descendente que ninguna de esas proyecciones anticipaba con esa velocidad. Ese es el patrón a vigilar en toda la tesis.
SK hynix Inc. (000660.KS) cotiza a 1.130,00 KRW , 147,38% en los últimos 6 meses.
Qué es la memoria HBM y por qué es el cuello de botella de la IA
Para entender por qué SK hynix vale un billón de dólares, hay que entender qué es la HBM y por qué no hay sustituto disponible.
El problema que la HBM resuelve
Las GPUs de Nvidia procesan enormes cantidades de datos a velocidades extraordinarias. El problema: la memoria convencional (DRAM estándar) no puede transferir datos a la GPU a la velocidad a la que la GPU los necesita. Es como tener un motor de Fórmula 1 con una manguera de gasolina del tamaño de un sorbete.
La HBM resuelve este problema apilando físicamente múltiples capas de memoria DRAM una encima de otra y conectándolas con miles de microcanales verticales (through-silicon vias, TSV). El resultado es una memoria que puede transferir datos a velocidades de 4,8 a 8 terabytes por segundo — entre 10 y 20 veces más rápido que la DRAM convencional.
Cada GPU de Nvidia para centros de datos incluye entre 6 y 12 pilas de HBM:
- H100: 80 GB de HBM3
- H200: 141 GB de HBM3E
- B200 (Blackwell): 192 GB de HBM3E — un 140% más que el H100
Y el próximo sucesor (Rubin Ultra) se espera que requiera 512 GB de HBM4 por GPU.
En otras palabras: cada generación de GPU de Nvidia necesita el triple de memoria HBM que la anterior. La demanda crece exponencialmente mientras la capacidad de fabricación de HBM crece linealmente.
Por qué es tan difícil fabricar HBM
La fabricación de HBM requiere un proceso de producción radicalmente diferente al de la DRAM convencional. Apilar chips en 3D con precisión micrométrica, perforar canales verticales de 5 micras de diámetro y encapsular todo en un módulo compacto requiere tecnología y experiencia acumulada durante años. No se improvisa.
Hay solo tres empresas en el mundo capaces de fabricar HBM en volúmenes comerciales:
- SK hynix: 50% de cuota. Fue proveedor exclusivo de Nvidia para el H100 y principal del H200 y B200; su liderazgo sigue intacto, pero se ha estrechado
- Samsung: 33% de cuota, tras haber estado en el 21% el trimestre anterior y en el 17% un año antes. Es el mayor cambio del sector: superó los problemas de calificación del HBM3E y entró antes que nadie en envíos masivos de HBM4
- Micron: 18% de cuota, ligeramente por debajo del trimestre anterior tras haber partido del ~5% en 2024
Y hay un cuarto nombre que ya no se puede ignorar en memoria convencional: CXMT, el campeón nacional chino, es el proveedor de DRAM que más crece del mundo — más del 700% interanual — y ya pesa alrededor del 10% del mercado. No fabrica HBM competitiva, pero condiciona el precio de todo lo demás.
No hay más competidores relevantes en HBM. La barrera de entrada son años de desarrollo tecnológico y miles de millones en equipamiento de producción. Pero — y esto es lo que el mercado ha ido descubriendo — tres competidores en un oligopolio no es lo mismo que un monopolio: basta con que el segundo ejecute bien para que el primero pierda poder de fijación de precios.
La cadena de valor de la IA: dónde encaja SK hynix
En el artículo sobre los mejores ETFs de semiconductores analizamos en profundidad la cadena de valor completa de los semiconductores. SK hynix encaja en el nivel 3 de esa cadena:
Nivel 1 — Los fabricantes de máquinas (upstream extremo):
- ASML (Países Bajos): las máquinas de litografía EUV que fabrican los chips más avanzados. Sin ASML, no hay chips
- Tokyo Electron, Applied Materials, Lam Research: otros equipos de fabricación esenciales
Nivel 2 — Los fabricantes de chips (foundries):
- TSMC (Taiwán): fabrica los chips diseñados por Nvidia, Apple, AMD, Qualcomm. No diseña sus propios chips
- Samsung Foundry, GlobalFoundries: competidores de TSMC con menor participación en chips avanzados
Nivel 3 — Los fabricantes de memoria (donde está SK hynix):
- SK hynix: HBM y DRAM convencional
- Samsung Memory: DRAM y NAND (divisionada de Samsung Foundry)
- Micron: DRAM y NAND, más pequeño que los dos anteriores
Nivel 4 — Los diseñadores de chips (fabless):
- Nvidia: diseña las GPUs. No fabrica — encarga a TSMC la fabricación y a SK hynix la memoria
- AMD: GPUs e CPUs, mismo modelo
- Broadcom, Marvell: diseñan chips de redes para centros de datos
Nivel 5 — Los hiperscalers (downstream):
- Google, Microsoft, Amazon, Meta: compran las GPUs a Nvidia y las meten en sus centros de datos para entrenar modelos de IA
SK hynix es el cuello de botella en el eslabón 3. Nvidia no puede construir más GPUs de las que SK hynix puede suministrar HBM. Y SK hynix vendió su capacidad de producción de HBM hasta finales de 2026 antes de que empezara el año (Fuente: Notebookcheck, octubre 2025).

Últimos resultados trimestrales: récord y reacción negativa
El último trimestre publicado (Q2 2026) es el mejor de la historia de la empresa por segunda vez consecutiva. La fuente es el propio comunicado de resultados de la compañía (Fuente: SK hynix, 2Q26 Business Results — fuente primaria; el trimestre anterior, en PR Newswire / SK hynix 1Q26 earnings release):
Métrica |
Q2 2026 |
Q1 2026 |
Q2 2025 |
Variación interanual |
|---|---|---|---|---|
Ingresos |
79,32 billones KRW |
52,58 billones KRW |
22,23 billones KRW |
+257% |
Beneficio operativo |
60,54 billones KRW |
37,61 billones KRW |
9,21 billones KRW |
+557% |
Margen operativo |
76% |
72% |
41% |
+35 p.p. |
Beneficio neto |
93,92 billones KRW |
40,35 billones KRW |
6,99 billones KRW |
+1.242% |
Caja |
88 billones KRW |
— |
— |
— |
Deuda total |
18,6 billones KRW |
— |
— |
— |
Caja neta |
69,4 billones KRW |
— |
— |
— |
Los ingresos crecieron un 51% respecto al trimestre inmediatamente anterior y multiplicaron por más de tres los del mismo trimestre del año pasado. El margen operativo del 76% es el más alto que ha registrado nunca la empresa, y el beneficio neto — 93,92 billones de KRW, por encima incluso del beneficio operativo por partidas no recurrentes y fiscales — convirtió el balance en una posición de caja neta de 69,4 billones de KRW. Una empresa de memoria con caja neta de esa magnitud es una anomalía histórica en un sector que se financia con deuda en cada ciclo de capex.
El driver sigue siendo HBM, con las ventas de HBM3E en formato 12Hi (12 capas apiladas) como grueso de la facturación y los primeros envíos masivos de HBM4 ya iniciados en el trimestre. La compañía cerró además acuerdos de suministro a largo plazo (LTA) con alrededor de 10 clientes, incluidos sus socios estratégicos principales — el mecanismo con el que intenta convertir demanda cíclica en demanda contratada.
Y aquí está el dato incómodo: pese a ese récord, la acción cayó tras la publicación. El beneficio récord se quedó por debajo de lo que el mercado había llegado a descontar, y la reacción confirmó que el problema de SK hynix no eran los resultados, sino las expectativas incorporadas al precio.
Lo que la empresa dice sobre lo que queda de ejercicio — y es guía de la compañía, no un hecho comprobado:
- Los envíos crecerán a un ritmo porcentual de dos dígitos altos en el conjunto del año
- La demanda de DRAM para servidores de IA y de NAND enterprise (SSD de alta capacidad) seguirá creciendo de forma estructural
- La rampa de producción de HBM4 se concentra en el segundo semestre
Un contrapunto que la propia empresa no destaca: en el último trimestre los precios del HBM cayeron en términos interanuales — por la bajada del HBM3E y por el retraso en el arranque del HBM4 — mientras subían los de la DRAM convencional. El crecimiento vino más por volumen y mezcla que por precio en HBM (Fuente: Counterpoint Research).
El movimiento de capital más relevante del trimestre no fue operativo: la empresa anunció una recompra de acciones de 40 billones de KRW (unos 29.000 millones de dólares), con la amortización de 24,07 millones de títulos — el 3,3% del capital — y elevó su objetivo de retribución al accionista a al menos el 50% del flujo de caja libre acumulado. La dirección justificó el momento afirmando que consideraba que la cotización estaba por debajo de su valor intrínseco (Fuente: Korea JoongAng Daily). La acción subió más del 12% en Seúl al día siguiente del anuncio.
Las ventajas competitivas de SK hynix en HBM
La ventaja competitiva de SK hynix en HBM no es solo de mercado — es tecnológica y tiene varias capas.
Ventaja 1 — El acuerdo de exclusividad con Nvidia para el H100: SK hynix fue el único proveedor de HBM3 para el H100, el GPU más vendido de la historia. Eso le dio dos años de ventaja en la curva de aprendizaje de producción de HBM3E mientras Samsung intentaba (y tardó) en conseguir la calificación de Nvidia.
Ventaja 2 — La co-desarrollo de HBM4 con TSMC: SK hynix es el único fabricante de memoria que está co-desarrollando la próxima generación de HBM (HBM4) directamente con TSMC, el mayor fabricante de chips del mundo. El HBM4 requiere integrar la memoria con el chip de procesamiento usando tecnología de encapsulado avanzado (CoWoS) que TSMC domina. SK hynix y TSMC han creado un estándar de facto que Samsung y Micron tendrán que seguir.
Ventaja 3 — Ser el primero en tener HBM4 lista para producción masiva: SK hynix fue el primer fabricante del mundo en anunciar que tenía la producción masiva de HBM4 preparada (Fuente: CNBC).
Pero esta ventaja se ha erosionado y hay que decirlo: Samsung se le adelantó en los envíos masivos de HBM4 — arrancó antes que SK hynix — y alcanzó los 1.000 millones de dólares de ingresos en HBM en cuatro meses desde el arranque. Y Nvidia ha certificado a los tres fabricantes — SK hynix, Samsung y Micron — como proveedores de HBM4 para su plataforma Vera Rubin. Los analistas de la cadena de suministro estiman un reparto de en torno al 60-70% para SK hynix, 25-30% para Samsung y el resto para Micron, pero Nvidia no ha publicado asignaciones oficiales: son estimaciones, no cifras confirmadas (Fuente: Reuters vía Yahoo Finance). La lectura práctica: SK hynix sigue siendo el proveedor de referencia, pero ya no es el único cualificado.
Ventaja 4 — Contratos con los principales hiperscalers: Además de Nvidia, SK hynix es el primer proveedor de HBM3E para las TPUs v7p y v7e de Google. También tiene contratos de suministro con Amazon AWS y está involucrada en el proyecto Stargate de OpenAI (el mayor proyecto de infraestructura de IA de la historia, con compromisos de inversión de $500.000 millones).
El mercado HBM en cifras:
- Mercado HBM en 2024: $2.930 millones
- Proyección mercado HBM en 2033: $16.720 millones (CAGR del 21,35%)
- Demanda HBM creciendo 130% en 2025 y 70% en 2026 (datos JEDEC citados por PatSnap)
- La subida de precio del HBM3E anunciada para el ejercicio se revirtió: en el último trimestre medido los precios del HBM cayeron en interanual, y fueron los de la DRAM convencional los que subieron con fuerza. El poder de fijación de precios se ha movido de sitio
La prima del ADR: por qué el mismo activo cuesta hasta un 51% más
Esta es la parte de la guía que no encontrarás en las webs de brókers, y la que puede costarte más dinero que cualquier comisión.
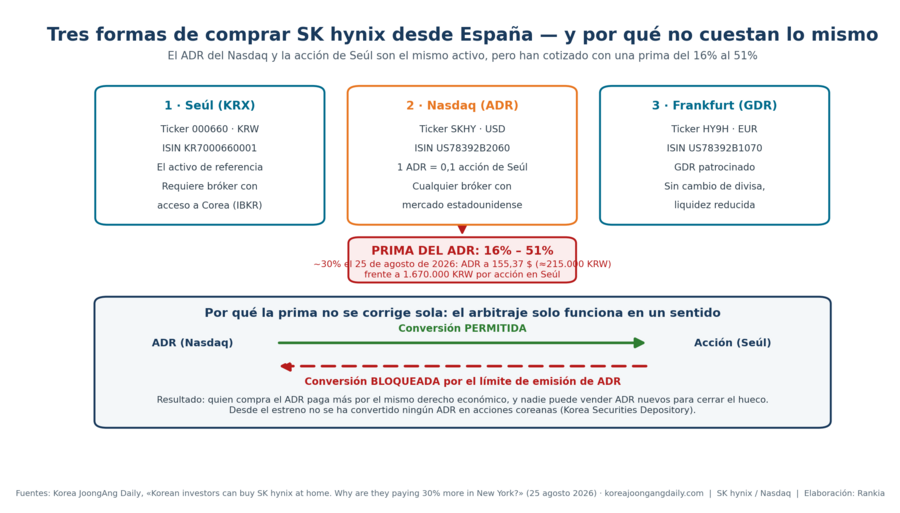
SK hynix cotiza simultáneamente en Seúl (000660) y en el Nasdaq (SKHY). Un ADR equivale a 0,1 acciones de Seúl, así que la paridad es aritmética: el ADR debería valer una décima parte del precio de la acción coreana convertido a dólares. No es lo que ocurre.
La prima del ADR sobre la acción de Seúl se ha movido entre el 16% y el 51% desde el estreno. En el debut fue del 14%; a finales de agosto llegó a rozar el 50%; en un punto intermedio se situó en el 30%, con el ADR a 155,37 $ (equivalente a unos 215.000 KRW por décima de acción) frente a 1.670.000 KRW por acción en Seúl (Fuente: Korea JoongAng Daily).
Por qué no se corrige sola. En un ADR normal, cualquier prima la cierran los arbitrajistas: compran la acción local, la depositan y venden ADR. Aquí ese mecanismo está roto en un sentido. Un tenedor de ADR sí puede convertirlos en acciones de Seúl; un tenedor de acciones coreanas no puede convertirlas en ADR, porque el programa tiene un límite de emisión. El arbitraje solo funciona en la dirección que reduciría la oferta de ADR, no en la que la aumentaría. Resultado: la prima puede persistir indefinidamente. Según datos del depositario coreano, desde el estreno no se ha convertido ningún ADR en acciones coreanas: nadie tiene incentivo a hacerlo mientras el ADR cotice por encima.
A eso se suman dos factores de demanda: la expectativa de inclusión en índices estadounidenses — que traería compra mecánica de fondos indexados — y el simple hecho de que 177 $ por título es psicológicamente más manejable que 1,6 millones de won.
La referencia comparativa. Los ADR de TSMC promediaron una prima del 3,2% entre 2010 y 2020 y han subido a alrededor del 15% desde la llegada de ChatGPT. La de SK hynix es de otro orden de magnitud. Un analista de Wall Street citado en la prensa coreana lo describió sin matices como «absolutamente demencial» y como «un síntoma de la burbuja».
Qué hacer con esta información, en concreto:
- Antes de dar la orden, calcula la paridad. Divide el precio de la acción de Seúl entre 10 y conviértelo a dólares al tipo USD/KRW del momento. Compara con el precio del ADR. La diferencia es lo que estás pagando de más.
- Si la prima es de un dígito, el ADR es la vía más cómoda sin penalización relevante.
- Si la prima supera el 20-25%, la acción de Seúl o el GDR de Frankfurt compensan la incomodidad operativa. Una prima del 30% es equivalente a que la acción tenga que subir un 30% solo para que empates con quien compró en Seúl el mismo día.
- Y en el sentido contrario: si ya tienes ADR comprados con prima, esa prima puede desaparecer sin que la empresa haga nada mal. Es un riesgo adicional que no aparece en ningún análisis fundamental.
Los riesgos que el mercado descuenta y los que no
Un PER forward de un dígito bajo para una empresa que triplica ingresos puede parecer barato. No lo es necesariamente, y la caída del 48,6% desde máximos es la prueba empírica: quien compró en el máximo con esa misma tesis y esos mismos múltiplos perdió casi la mitad del capital en dos meses. Estos son los riesgos concretos, en orden de probabilidad de que te afecten.
Riesgo 1 — La ciclicidad estructural de la memoria
Los mercados de DRAM y NAND son notoriamente cíclicos. En 2022-2023, SK hynix tuvo pérdidas históricas cuando el mercado de memoria colapsó tras el boom de la pandemia. El HBM suaviza ese ciclo pero no lo elimina. Si la inversión en IA se desacelera — por exceso de oferta de centros de datos, por regulación, o por un cambio en las arquitecturas de los modelos de IA — la demanda de HBM podría caer bruscamente.
Riesgo 2 — Samsung ya está recuperando cuota, no va a recuperarla
Este ha dejado de ser un riesgo futuro para convertirse en un hecho medido. La cuota de SK hynix en HBM ha pasado del 64% al 58% y de ahí al 50% en cuatro trimestres, mientras Samsung subía del 17% al 21% y al 33%. Ocho puntos de cuota perdidos en un solo trimestre es un ritmo que ninguna previsión de principios de año contemplaba.
La pérdida de cuota no implica pérdida de negocio — el pastel crece más rápido de lo que se estrecha la porción — pero sí implica dos cosas concretas: que la prima de valoración que el mercado asignaba al «cuasi-monopolio» se reduce, y que el poder de negociación de precios frente a Nvidia se diluye. La caída interanual de precios del HBM en el último trimestre es la primera señal medible de ese segundo efecto.
Riesgo 3 — El riesgo geopolítico coreano y de acceso al mercado chino
Las restricciones de exportación de chips de IA a China afectan también a la memoria HBM. Si las restricciones se endurecen, SK hynix pierde acceso a uno de sus principales mercados potenciales. Además, la posición geopolítica de Corea del Sur — entre EE.UU. (su aliado principal) y China (su mayor mercado de exportación de semiconductores convencionales) — crea una exposición política permanente.
Riesgo 4 — El riesgo de valoración ya se materializó una vez
Este riesgo dejó de ser hipotético. Desde el máximo histórico de 2.919.000 KRW, la acción cayó un 48,6% hasta el entorno de 1.500.000 KRW en cuestión de dos meses, con un desplome puntual del 15,4% en una sola sesión — la mayor caída diaria de su historia — que borró más de 370.000 millones de dólares de capitalización y la devolvió por debajo del billón (Fuente: La Tercera / Pulso).
Lo revelador es el detonante: no fue un mal resultado ni una pérdida de contrato, sino el propio estreno en el Nasdaq, que fijó un precio de referencia en dólares muy por debajo de la cotización de Seúl y obligó al mercado coreano a reconciliarse con él. Y después, un trimestre récord provocó otra caída porque el récord no alcanzó lo que el precio ya descontaba.
La conclusión operativa no es «no comprar», es no confundir un múltiplo bajo con un suelo. En memoria, el PER forward es bajo precisamente porque el mercado asume que el beneficio del denominador no es sostenible. Si los márgenes del 76% se normalizan hacia el 30-40% en los próximos ejercicios, el PER real no es de un dígito.
Riesgo 5 — El riesgo de divisa para el inversor español
Invertir en SK hynix desde España implica exposición a divisa en las tres vías. En la acción de Seúl, al won coreano: si el KRW se deprecia frente al euro, la rentabilidad en euros es inferior a la rentabilidad en KRW, y el won es una divisa de mercado emergente más volátil que el dólar. En el ADR o el OTC, al dólar. Solo el GDR de Frankfurt elimina el cambio de divisa en la operativa — pero no el riesgo económico de fondo, porque los ingresos y beneficios de la empresa se generan en won.
Y recuerda el efecto fiscal: la plusvalía se calcula en euros, así que el movimiento de la divisa entre la fecha de compra y la de venta entra en la base imponible aunque tú no hayas cambiado dinero.
Riesgo 6 — Pagar la prima del ADR sin saberlo
Es el riesgo más fácil de evitar y el más frecuente. Comprar SKHY en el Nasdaq porque es lo que aparece en el buscador del bróker, con una prima del 30-50% sobre la acción de Seúl, es asumir una pérdida latente de partida que no tiene nada que ver con el negocio. La prima puede comprimirse sin que la empresa haga nada mal, y en ese escenario tu ADR cae aunque la acción coreana suba. Calcula la paridad antes de cada orden.
Datos de mercado y valoración de SK hynix (septiembre 2026)
Con la acción en el entorno de 1.647.000 KRW y una capitalización de unos 919.000 millones de dólares, estos son los datos de referencia:
Dato |
Valor (septiembre 2026) |
Referencia |
|---|---|---|
Ticker acción / ISIN |
000660 (KRX) · KR7000660001 |
Activo de referencia, en KRW |
Ticker ADR / ISIN |
SKHY (Nasdaq) · US78392B2060 |
1 ADR = 0,1 acciones |
Ticker GDR / ISIN |
HY9H (Frankfurt) · US78392B1070 |
GDR patrocinado, en EUR |
Precio acción |
~1.647.000 KRW |
Cotización de referencia (septiembre 2026) |
Capitalización |
~919.000 M$ |
Entre las 20 mayores del mundo |
Máximo histórico |
2.919.000 KRW |
Máximo intradía de junio de 2026 |
Caída desde máximos |
-48,6% |
Hasta el entorno de 1,5 M KRW en agosto |
PER trailing (LTM) |
~7,2x |
Beneficios de los últimos 12 meses |
PER forward |
~4,0x |
Sobre estimaciones de consenso |
Dividendo por acción |
3.000 KRW |
Rentabilidad por dividendo ~0,19% |
Beta |
~2,4 |
Más del doble de volatilidad que el mercado |
Recompra en curso |
40 billones KRW (~29.000 M$) |
24,07 M de títulos, 3,3% del capital |
Últimos resultados |
Q2 2026 · 79,32 bill. KRW, margen 76% |
Publicados el 29 de julio de 2026 |
Fuentes: StockAnalysis (KRX:000660) y CompaniesMarketCap para precio y capitalización; SK hynix IR para resultados. Los múltiplos y precios de mercado cambian a diario: úsalos como orden de magnitud, no como dato de cierre.
Un PER forward de alrededor de 4x es excepcionalmente bajo para una empresa con estos fundamentales, y la explicación no es que el mercado esté distraído: el mercado descuenta que los márgenes del 76% no son sostenibles. Históricamente los márgenes operativos de SK hynix han oscilado entre el terreno negativo en los ciclos bajistas y el 40-50% en los alcistas. Un 76% es el techo de un ciclo, no una media.
Las dos lecturas:
- Si el mercado tiene razón y los márgenes se normalizan hacia el 30-40% en los próximos dos ejercicios a medida que Samsung recupera cuota y los precios se ajustan, el PER real es sustancialmente más alto que el PER forward. La acción no está barata, está reflejando un beneficio de pico.
- Si el mercado se equivoca y la demanda estructural de HBM sostiene los márgenes elevados más tiempo del previsto — con los acuerdos de suministro a largo plazo como argumento a favor — entonces un PER de un dígito bajo sobre beneficios sostenibles es una anomalía.
El consenso de analistas sigue siendo mayoritariamente positivo, con precios objetivo por encima de la cotización actual. Merece un caveat: el mismo consenso mantenía precios objetivo alcistas justo antes de la caída del 48,6%. Los precios objetivo de casa de análisis en semiconductores de memoria se revisan al alza en la subida y a la baja después de la caída, no antes.
Los competidores en memoria HBM: quién puede disputarle el trono
El rally de SK hynix ha sido extraordinario, pero el inversor que llega tarde tiene una pregunta legítima: ¿existe una empresa competidora en HBM que todavía no haya tenido ese rally y que pueda capturar cuota de mercado en los próximos dos o tres años?
La respuesta es matizada. El ecosistema de la memoria HBM tiene competidores directos (los tres grandes que ya fabrican HBM) y competidores indirectos (empresas más pequeñas que se benefician del superciclo de la memoria sin jugar en HBM). Son dos tesis de inversión distintas.
Los grandes directos: Samsung y Micron
Samsung Electronics (ticker: 005930 en KRX · ADR: SSNLF en OTC)
Samsung es el retador más directo y el más rezagado en el ciclo. Su cuota de mercado HBM cayó del 41% en 2024 al 17% a mediados de 2025 — precisamente mientras SK hynix la elevaba por encima del 60% — porque sus chips HBM3E tardaron en superar la calificación de calidad de Nvidia (Fuente: TweakTown, agosto 2025).
Y ha recuperado posición mucho más rápido de lo previsto: superó la calificación de Nvidia para HBM3E, se adelantó a SK hynix en los envíos masivos de HBM4, pasó la calificación de HBM4 para Nvidia y para AMD, y elevó su cuota HBM al 33%, más del doble en dos trimestres. En cuatro meses desde el arranque del HBM4 alcanzó los 1.000 millones de dólares de ingresos en HBM. Su plan de capacidad contemplaba un aumento del 50% en el ejercicio (de ~170.000 a ~250.000 obleas al mes) (Fuente: TrendForce, diciembre 2025; Yahoo Finance / Reuters, enero 2026).
El argumento para Samsung como apuesta:
El mercado ya ha castigado a Samsung por sus fallos de ejecución en HBM3E. Samsung ha subido bastante menos que SK hynix en el ejercicio, y la diferencia de rendimiento reflejaba la diferencia de cuota HBM. Con Samsung ya en el 33% y SK hynix en el 50%, parte de esa tesis se ha ejecutado: la brecha de cuota se ha estrechado y la de cotización también. Lo que queda por resolver es si Samsung sigue ganando cuota en la rampa de HBM4 o si se estabiliza en el segundo puesto. Este análisis lo desarrollamos en detalle en la guía sobre cómo invertir en Samsung desde España.
El análisis de TradingKey (marzo 2026) concluye que "las valoraciones sugieren que Samsung está infravalorada, mientras que Micron refleja una prima por su foco en IA". Samsung cotiza con un descuento notable respecto a sus dos competidores directos en términos de múltiplos sobre beneficios (Fuente: TradingKey, marzo 2026).
El riesgo de Samsung: es un conglomerado enorme (smartphones, pantallas, electrodomésticos, semiconductores lógicos, fundición), lo que diluye el impacto del HBM en el resultado consolidado. Quien quiere exposición pura a HBM asume más "ruido" con Samsung que con SK hynix o Micron.
Cómo invertir desde España: la acción cotiza en el KRX (ticker 005930). Para el inversor español la vía más habitual es el ADR en OTC Markets (SSNLF) a través de Interactive Brokers, el GDR de Frankfurt, o el ETF iShares MSCI Korea (IE00B5W4TY14), donde Samsung tiene un peso relevante junto a SK hynix. Aquí también conviene comprobar la paridad antes de comprar el certificado de depósito.
Samsung Electronics (005930) cotiza a 274.750,00 USD .
Micron Technology (ticker: MU en Nasdaq)
Micron es el competidor más accesible para el inversor español — cotiza en el Nasdaq, en dólares, y está disponible en cualquier bróker con acceso a mercados americanos (DEGIRO, Interactive Brokers, Renta 4). No requiere acceder a bolsas asiáticas.
Su posición en HBM pasó del ~5% de cuota en 2024 a un máximo del 21%, aunque en el último trimestre medido ha retrocedido al 18%, adelantado por el avance de Samsung (Fuente: PatSnap, marzo 2026). Toda su producción de HBM para 2026 está vendida de antemano, igual que SK hynix. Y su argumento diferencial para HBM4 es técnico: Micron afirma superar a Samsung y SK hynix en eficiencia energética y velocidad en la próxima generación (Fuente: IO Fund, octubre 2025).
El argumento para Micron:
Micron ha subido bastante menos que SK hynix en el ejercicio y multiplicó por cinco sus ingresos de DRAM en un año. Tiene su capacidad vendida por anticipado, desarrolla HBM4E con TSMC y — hasta el estreno del ADR de SK hynix — era el único de los tres grandes cotizado en EE. UU., lo que lo incluye en los índices americanos y lo hace accesible a los flujos institucionales. Ese diferencial de accesibilidad se ha reducido: SK hynix ya cotiza en el Nasdaq, aunque con la prima que hemos analizado.
El análisis de Motley Fool (noviembre 2025) lo formulaba así: "para una exposición concreta al mercado de memoria de IA cotizada en EE.UU., Micron es la opción más satisfactoria y lógica" (Fuente: Motley Fool, noviembre 2025).
El riesgo de Micron: sigue siendo el tercer jugador en HBM, no el primero, y en el último trimestre ha perdido el segundo puesto frente a Samsung. Si SK hynix mantiene su ventaja en HBM4 y Samsung sigue ganando cuota, Micron puede quedar comprimido entre los dos. Un matiz que corrige lo que se leía hace unos meses: Nvidia sí ha certificado a Micron como proveedor de HBM4 para la plataforma Vera Rubin, junto a SK hynix y Samsung; lo que se le atribuye es la asignación más pequeña de las tres, y siempre según estimaciones de la cadena de suministro, no según cifras publicadas por Nvidia.
Cómo invertir desde España: directamente en Nasdaq (MU) a través de DEGIRO, Trade Republic, Renta 4, Lightyear o cualquier bróker con acceso a mercados americanos. En una acción cotizada directamente en su mercado principal no hay prima de certificado de depósito que vigilar — una ventaja práctica frente a SK hynix o Samsung.
Micron Technology (MU) cotiza a 1.053,98 USD .
Los beneficiarios indirectos: empresas más pequeñas con menos rally
Hay un segundo nivel de empresas que no compiten directamente en HBM pero se benefician del superciclo de la memoria por un mecanismo específico: cuando Samsung, SK hynix y Micron convierten su capacidad de producción de DRAM convencional a HBM, el DRAM estándar (DDR4, DDR5) se queda desabastecido, y los precios suben. Eso beneficia a los fabricantes de DRAM convencional que no pueden hacer HBM — precisamente porque los grandes les han abandonado el mercado.
Nanya Technology (ticker: 2408 en Taiwan Stock Exchange)
Nanya es el mayor fabricante de DRAM de Taiwán y uno de los cinco mayores del mundo, pero su tecnología no llega al nivel necesario para fabricar HBM. En cambio, produce DDR2, DDR3, DDR4 y DDR5 convencional, que es exactamente lo que escasea cuando los grandes se mueven a HBM.
Su precio medio de venta (ASP) subió un 70% entre trimestres en Q1 2026, y la empresa espera que el desequilibrio entre oferta y demanda de DRAM convencional persista al menos hasta 2027-2028 (dato de Perplexity Finance, Nanya 2408.TW).
El argumento: si el mercado de DRAM convencional sigue apretado mientras los grandes no regresan a él (porque están en HBM), Nanya puede seguir aumentando precios y márgenes. Es una apuesta sobre el efecto secundario del superciclo HBM, no sobre el superciclo en sí.
El riesgo: dos amenazas estructurales. Primera, si SK hynix, Samsung o Micron deciden volver a producir DRAM convencional, el precio colapsa inmediatamente. Segunda — y más seria — la expansión de CXMT (ChangXin Memory Technologies), el mayor fabricante de memoria de China, que ya es el proveedor de DRAM que más crece del mundo, con más del 700% de crecimiento interanual y en torno al 10% de cuota global, y que podría inundar el mercado de DDR4 subsidiado en los próximos ejercicios (Fuente: Inferential Investor, diciembre 2025).
Cómo invertir desde España: cotiza en la Bolsa de Taiwán (2408.TW). Accesible a través de Interactive Brokers con acceso a mercados taiwaneses. Menor liquidez que las opciones coreanas o americanas.
Nanya Technology Corporation (2408.TW) cotiza a 500,00 TWD , 128,12% en los últimos 6 meses.
Winbond Electronics (ticker: 2344 en Taiwan Stock Exchange)
Winbond es un nicho distinto: especialista en SRAM (Static RAM) y memoria NOR Flash — los tipos de memoria que se usan en dispositivos de IoT, automoción, equipos industriales y electrónica de consumo. No compite en HBM ni en DRAM convencional, pero también se beneficia del superciclo porque el foco de los grandes en HBM libera espacio en los segmentos de nicho donde Winbond opera.
Es una apuesta más indirecta y de menor exposición al ciclo de IA, pero con mayor estabilidad que las empresas de DRAM convencional porque su mercado (IoT, automoción) es menos cíclico.
Cómo invertir desde España: cotiza en la Bolsa de Taiwán (2344.TW). Accesible a través de Interactive Brokers.
Winbond Electronics Corporation (2344.TW) cotiza a 170,00 TWD , 84,41% en los últimos 6 meses.
Resumen comparativo: el universo competidor en HBM
Empresa |
Ticker |
Mercado |
Cuota HBM |
Exposición a HBM |
Lo que hay que vigilar |
|---|---|---|---|---|---|
SK hynix |
000660 / SKHY / HY9H |
KRX / Nasdaq / Frankfurt |
50% (bajando) |
Directa — líder |
Erosión de cuota y prima del ADR |
Samsung |
005930 / SSNLF |
KRX / OTC |
33% (subiendo) |
Directa — recuperando |
Si sostiene la rampa de HBM4 |
Micron |
MU |
Nasdaq |
18% (bajando) |
Directa — tercer jugador |
Asignación de HBM4 en Vera Rubin |
Nanya Tech |
2408 |
Taiwán |
0% |
Indirecta — DRAM convencional |
Expansión de CXMT (+700% interanual) |
Winbond |
2344 |
Taiwán |
0% |
Muy indirecta — SRAM / NOR |
Nicho estable, poca sensibilidad a IA |
CXMT |
No cotizada |
— |
~0% en HBM |
DRAM convencional subsidiada |
Ya es ~10% del mercado DRAM |
La conclusión para el inversor: quien ya tiene SK hynix y quiere ampliar exposición a la cadena de valor de la memoria sin duplicar el mismo riesgo tiene en Samsung (el que gana cuota) y Micron (el más accesible, cotizado en su mercado principal y sin prima de certificado) las opciones más directas. Nanya Technology es la apuesta más especulativa: mayor potencial si el ciclo de DRAM convencional se alarga, mayor riesgo si CXMT inunda ese mercado con producto subsidiado.
Perspectiva de la comunidad Rankia
El debate sobre el superciclo de la memoria lleva meses vivo en los foros de Rankia, y tiene una particularidad útil: los inversores que están dentro discuten sobre precios de contrato y sobre en qué punto del ciclo estamos, no sobre titulares. El hilo de referencia es el de Micron Technology: seguimiento y noticias, donde se sigue trimestre a trimestre el mismo mercado de memoria en el que juega SK hynix, y el hilo ¿Entramos en Samsung Electronics?, con el seguimiento del competidor directo.
El punto que la comunidad detectó antes de que apareciera en las cuentas de resultados fue el giro de los precios de contrato de la memoria:
«Los mercados de HBM, DRAM convencional y NAND han experimentado un aumento drástico de los precios contractuales en los últimos meses» — @Camionero (foro de bolsa de Rankia, diciembre 2025)
👉 Ver debate completo: Micron Technology: seguimiento y noticias
Ese comentario se publicó varios trimestres antes de que los márgenes récord aparecieran en los resultados de SK hynix y de Micron. Es el patrón que se repite en los foros de memoria: el precio de contrato se mueve antes que la cuenta de resultados, y la cotización se mueve antes que el precio de contrato. Cuando el dato llega a los titulares, buena parte del recorrido ya se ha hecho — que es exactamente lo que le ha pasado a quien compró SK hynix en el máximo de junio.
La segunda observación de la comunidad es de disciplina, no de análisis: en los hilos de memoria, los mensajes que registran una compra concreta con precio y fecha son minoría frente a los que comentan la noticia. Es la diferencia entre seguir un valor y tener una posición en él, y explica por qué tantos inversores «tenían razón» sobre la memoria sin haber ganado dinero con ella.
Si quieres contrastar tu tesis antes de comprar, el foro de bolsa de Rankia es el sitio donde el debate lleva años documentado con fechas.
Y para situar la memoria dentro del conjunto de la inversión en IA, este vídeo del canal de Rankia recorre las acciones que concentran la exposición al sector:
¿Merece la pena invertir en SK hynix?
SK hynix es la empresa que mejor ilustra la diferencia entre «invertir en IA» e «invertir en la infraestructura de IA». Nvidia captura la atención mediática; SK hynix captura una parte desproporcionada del beneficio porque controla el ingrediente más escaso del ecosistema. El inversor español que compró un fondo de tecnología estadounidense creyendo que tenía «exposición a la IA» tiene exposición a Nvidia, Microsoft, Alphabet y Apple — no a la memoria.
Pero la pregunta ha cambiado respecto a hace unos meses, y conviene formularla bien. Ya no es «¿me he perdido el rally?». El rally se rompió: la acción cayó un 48,6% desde máximos y quien compró arriba sigue en pérdidas (Fuente: Korea JoongAng Daily). La pregunta ahora es si esa corrección es una oportunidad de entrada o el primer tramo de una normalización de ciclo.
Nuestra lectura, con criterio explícito y por escrito:
A favor de entrar: el negocio no se ha deteriorado — margen operativo del 76%, caja neta de 69,4 billones de KRW, contratos de suministro a largo plazo con una decena de clientes y una recompra de 29.000 millones de dólares en curso que retira el 3,3% del capital. La propia dirección ha dicho que compra porque considera la acción por debajo de su valor intrínseco, y esa es una señal con dinero detrás, no una declaración de intenciones.
En contra: los márgenes del 76% son un techo de ciclo, no una media; Samsung ha pasado del 17% al 33% de cuota HBM en cuatro trimestres y SK hynix ha perdido el liderazgo en DRAM convencional; los precios del HBM ya han caído en interanual; y CXMT crece a tres dígitos en el segmento donde se fija el precio de todo lo demás.
Cómo lo traduciríamos a una decisión práctica:
- Esta no es una posición núcleo de cartera. Es una posición satélite y volátil — beta cercana a 2,4, es decir, más del doble de movimiento que el mercado — y dimensionada como tal. Si una caída del 50% en esta línea te obligaría a vender, la posición es demasiado grande.
- Si entras, hazlo por la vía correcta: calcula la paridad y evita pagar una prima de ADR del 30%. Es el único punto de esta guía donde puedes ganar rentabilidad sin acertar nada sobre el negocio.
- Si lo que te interesa es el superciclo de memoria y no esta empresa concreta, un ETF de semiconductores te da la exposición sin el riesgo de valor único ni el problema de la ventanilla.
- Y si la tesis que te convence es «el que gana cuota» en lugar de «el líder», entonces el valor a estudiar es Samsung, no SK hynix.
Lo que ninguna de estas lecturas resuelve es lo único que de verdad decide el resultado: cuánto capital seguirán comprometiendo Google, Microsoft, Amazon y Meta en centros de datos en los próximos dos años. Nadie lo sabe, incluidos los analistas que publican precios objetivo con dos decimales.
SK hynix dentro de una cartera de semiconductores
SK hynix no es una idea aislada: es un eslabón concreto de una cadena en la que Rankia tiene el resto de piezas analizadas con el mismo detalle. Si estás construyendo exposición al sector, esta es la lectura de conjunto:
- El mapa completo: cómo funciona toda la cadena de valor de la IA, de la mina al modelo, para entender qué eslabón captura el margen en cada momento.
- La fundición: cómo invertir en TSMC, el fabricante que integra la HBM de SK hynix con las GPU de Nvidia.
- El competidor directo: cómo invertir en Samsung desde España, el que le está quitando la cuota.
- El diseñador alternativo: cómo invertir en AMD, el otro gran comprador de HBM.
- El país: invertir en Corea del Sur, donde SK hynix y Samsung explican buena parte del índice.
La advertencia de cartera es importante y poco intuitiva: comprar SK hynix, Samsung, Micron, TSMC y un ETF de semiconductores no es diversificar. Es la misma apuesta — el capex de cuatro hiperescalares — comprada cinco veces. Si ese capex se frena, todas caen juntas.
Preguntas frecuentes
¿Cómo puedo comprar acciones de SK hynix desde España?
Hay tres vías reales. La más accesible es el ADR SKHY en el Nasdaq, operable en casi cualquier bróker con mercado estadounidense (DEGIRO, Trade Republic, Renta 4, Lightyear, MEXEM, Interactive Brokers), pero con el aviso de la prima. La más barata en términos de precio del activo es la acción original 000660 en la Bolsa de Seúl, que exige un bróker con acceso al mercado coreano: ningún neobróker popular en España lo ofrece, solo brókers internacionales como Interactive Brokers o MEXEM. Y la más cómoda para operar en euros es el GDR HY9H en Frankfurt. Existe además la vía heredada del OTC (HXSCL), hoy sin ventaja frente al ADR.
¿Cotiza SK hynix en el Nasdaq y merece la pena comprar el ADR?
Sí: SK hynix cotiza en el Nasdaq como SKHY desde el 10 de julio de 2026, en la mayor colocación de una empresa extranjera de la historia del mercado estadounidense (177,9 millones de ADR a 149 $, 26.500 millones de dólares). Cada ADR equivale a 0,1 acciones de Seúl. Merece la pena solo si compruebas la paridad: el ADR ha cotizado con una prima de entre el 16% y el 51% sobre la acción coreana, y esa prima no se corrige por arbitraje porque la conversión solo funciona de ADR a acción, nunca al contrario. Con una prima del 30%, la acción tiene que subir un 30% para que empates con quien compró en Seúl el mismo día.
¿Por qué ha caído tanto la acción de SK hynix?
La acción cayó un 48,6% desde su máximo histórico de 2.919.000 KRW (máximo de junio de 2026), incluida una sesión con un desplome del 15,4% — la mayor caída diaria de su historia — que borró más de 370.000 millones de dólares de capitalización. El detonante no fue un mal resultado: fue el propio estreno en el Nasdaq, que fijó un precio de referencia en dólares por debajo de la cotización de Seúl. Después, un trimestre récord provocó otra caída porque el récord no llegó a lo que el precio ya descontaba. La empresa respondió con una recompra de 40 billones de KRW (~29.000 millones de dólares).
¿Cuántos impuestos se pagan por invertir en SK hynix desde España?
Corea retiene el 22% sobre los dividendos, aunque el convenio de doble imposición con España limita esa retención al 15% para el inversor particular. En España el dividendo tributa en la base del ahorro del IRPF (19% hasta 6.000 €, 21% hasta 50.000 €, 23% hasta 200.000 €, 27% hasta 300.000 € y 30% por encima), con deducción por doble imposición internacional hasta el 15%. Las plusvalías siguen los mismos tramos y se calculan en euros, de modo que el movimiento de la divisa forma parte del resultado fiscal. Si tus valores están custodiados en una entidad no residente y el conjunto supera los 50.000 € a 31 de diciembre, hay obligación de presentar el modelo 720 informativo.
¿Qué es la memoria HBM y por qué importa para la IA?
La HBM (High Bandwidth Memory) es memoria de alto rendimiento que apila varias capas de DRAM una sobre otra, conectadas por miles de microcanales verticales, para alcanzar velocidades de transferencia de 10 a 20 veces superiores a la DRAM convencional. Cada GPU de Nvidia para centros de datos necesita entre 6 y 12 pilas de HBM: 80 GB en el H100, 141 GB en el H200, 192 GB en el B200. Sin HBM, la GPU no puede alimentarse de datos a la velocidad que exige un modelo de IA. Solo tres empresas la fabrican en volumen: SK hynix (50%), Samsung (33%) y Micron (18%).
¿Sigue siendo SK hynix el líder del mercado de memoria?
En HBM, sí, pero con menos margen: su cuota ha pasado del 64% al 50% en cuatro trimestres mientras Samsung subía del 17% al 33%. En DRAM convencional ha perdido el liderazgo: Samsung está en el 39%, SK hynix en el 26% y Micron en el 25%, con CXMT ya en torno al 10% y creciendo a más del 700% interanual. La tesis del «cuasi-monopolio» ya no describe la realidad del mercado.
¿Qué riesgos tiene invertir en SK hynix?
Seis, en orden de probabilidad de afectarte: (1) pagar la prima del ADR sin comprobar la paridad; (2) valoración — el riesgo ya se materializó con la caída del 48,6% y los márgenes del 76% son un techo de ciclo; (3) competencia — Samsung ha duplicado su cuota HBM en dos trimestres; (4) ciclicidad estructural de la memoria, que llevó a SK hynix a pérdidas históricas en 2022-2023; (5) riesgo geopolítico coreano y controles de exportación a China; (6) divisa KRW/EUR o USD/EUR, que además entra en el cálculo fiscal de la plusvalía.
Aviso: este artículo tiene carácter informativo y educativo. No constituye recomendación de inversión ni asesoramiento financiero. La inversión en acciones internacionales de semiconductores conlleva riesgos significativos, incluyendo riesgo de pérdida total o parcial del capital, riesgo de divisa, riesgo de prima de certificados de depósito y riesgo de ciclo sectorial. Las rentabilidades pasadas no garantizan rentabilidades futuras y los precios de mercado citados corresponden a la fecha indicada. Para decisiones de inversión relevantes, consulta con un asesor financiero registrado en la CNMV.