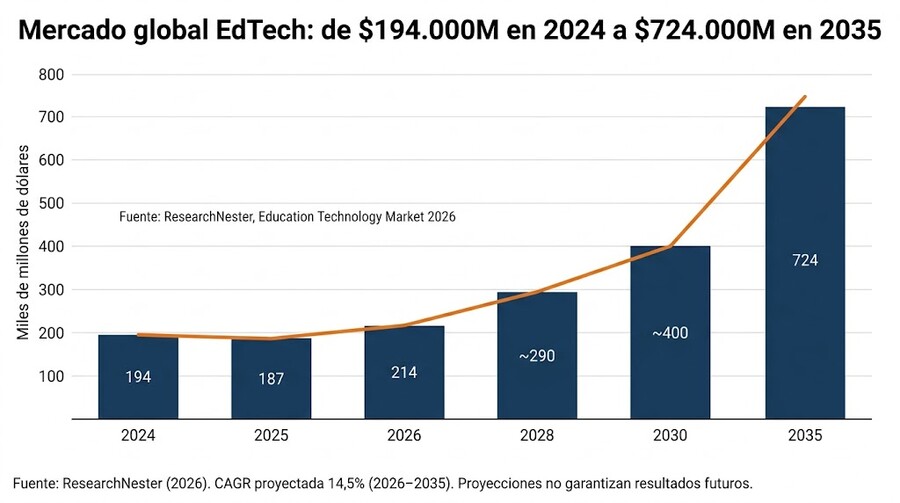
El sector EdTech (tecnología educativa) alcanzará 214.200 millones de dólares en 2026 y crecerá a una tasa anual compuesta del 14,5% hasta los 724.600 millones en 2035. (Fuente: ResearchNester, Education Technology Market, 2026). La IA está transformando el modelo de negocio: las plataformas de aprendizaje adaptativo pueden personalizar la educación de millones de personas simultáneamente con coste marginal casi cero.
Este artículo explica cómo invertir en EdTech desde España — acciones individuales, ETFs y fondos temáticos — con el análisis del mayor riesgo del sector: el regulatorio, que en 2021 destruyó el 90% del valor de las EdTech chinas en semanas.
Por qué la educación es un sector gran demanda estructural — y por qué eso no la hace automáticamente una buena inversión
La demanda de educación es una demanda universal e inelástica. No hay país, cultura ni ciclo económico en el que las personas dejen de querer aprender. Eso da a la EdTech una característica que la mayoría de los sectores tecnológicos no tienen: la demanda nunca desaparece.
Pero históricamente, la educación ha sido difícil de monetizar a escala por tres razones estructurales:
Regulación pública: la educación es considerada un bien social en la mayoría de los países — los gobiernos la regulan con intensidad y son reacios a que el capital privado capture un margen excesivo.
Coste de contenido: crear contenido educativo de calidad es caro y lento — a diferencia de un software de gestión, no se puede generar automáticamente.
Retención: los usuarios aprenden lo que necesitan y se van. No hay el "lock-in" de un ERP o un sistema operativo.
La IA está resolviendo el segundo y el tercer problema simultáneamente: puede generar contenido educativo adaptado a cada alumno de forma automática, y la gamificación (Duolingo es el ejemplo más claro) crea hábitos que generan retención. El primer problema — el regulatorio — sigue siendo el riesgo principal, y el caso de China en 2021 es la advertencia más evidente de la historia reciente del sector.
El mercado EdTech en 2026: tamaño, crecimiento y segmentos
El mercado global de EdTech tiene tres segmentos principales con dinámicas distintas:
1. Educación K-12 (preescolar a secundaria): el segmento más grande en volumen pero el más regulado. Es exactamente el segmento que China destruyó en julio de 2021 con su decreto "Double Reduction". Las empresas americanas (Instructure, PowerSchool) operan principalmente en EE.UU., donde la regulación es más favorable al capital privado en educación.
2. Educación superior y certificaciones: Coursera, Udemy, 2U. El mercado de e-learning norteamericano superó los 106.000 millones de dólares en 2026, representando el 37% del mercado mundial. (Fuente: Verified Market Reports, E-Learning Market, 2026). Este segmento tiene menor riesgo regulatorio que el K-12.
3. Aprendizaje corporativo y reskilling: el segmento de más rápido crecimiento. Las empresas necesitan reentrenar a sus empleados continuamente por la automatización. LinkedIn Learning (Microsoft), Degreed, Coursera for Business. Este segmento tiene el menor riesgo regulatorio de los tres — es B2B y los gobiernos lo incentivan.
4. Aprendizaje de idiomas y aprendizaje adaptativo: Duolingo, Babbel, Busuu (Chegg). Duolingo tiene más de 500 millones de usuarios registrados y ha logrado crear un hábito diario medible (el "streak"). Su acción lleva una rentabilidad del +315% en tres años. (Fuente: Simply Wall St, Duolingo DUOL, mayo 2026)
Previsiones mercado global EdTech
Las empresas EdTech cotizadas: análisis por perfil
Duolingo es el ejemplo más estudiado de cómo la gamificación y la IA pueden construir un moat en EdTech. Su modelo freemium (gratis con anuncios / premium sin anuncios) genera ingresos recurrentes con altísima retención. La IA generativa le permite crear nuevo contenido de aprendizaje — matemáticas, música, ajedrez — sin el coste tradicional de producción de contenido educativo.
Lo que la hace diferente: el "streak" (racha de días consecutivos aprendiendo) es uno de los mecanismos de retención conductual más efectivos de cualquier aplicación móvil — educativa o no. Duolingo tiene más de 500 millones de usuarios totales y más de 113 millones de usuarios activos mensuales.
El riesgo principal: cotiza a múltiplos elevados que descuentan años de crecimiento futuro. Su consenso de precio objetivo está cerca de los $451 — un 38% por encima del precio actual de $325. Pero el Zacks Rank la sitúa en #4 (Sell) por la presión sobre las estimaciones de EPS 2026. (Fuente: Yahoo Finance / Zacks, mayo 2026)
Para una tesis de inversión completa sobre Duolingo desde la perspectiva del inversor español, el blog de David Adán en Rankia tiene el análisis más detallado disponible en español: Tesis de Duolingo: mi nueva posición en cartera.
Coursera (COUR) — Educación superior a escala global
Coursera opera en el segmento de educación superior con partnerships con más de 300 universidades y empresas. Su modelo B2B (Coursera for Business, Coursera for Government) tiene mayor visibilidad de ingresos que el B2C. El ratio precio/ventas forward está en torno a 1,75x — barato en comparación con otras EdTech pero con crecimiento más lento. (Fuente: TradingView / Zacks, octubre 2025)
El riesgo principal: dependencia de acuerdos con universidades que pueden cancelar. Y la competencia de LinkedIn Learning (Microsoft), que tiene un canal de distribución infinitamente mayor.
Chegg es el caso más controvertido del sector. Su negocio original (ayuda con deberes y tutorías académicas) fue destruido por ChatGPT — literalmente. Cuando ChatGPT se lanzó, los estudiantes dejaron de pagar a Chegg para obtener respuestas a sus preguntas académicas.
La tesis de turnaround: Chegg está pivotando hacia el aprendizaje de idiomas (Busuu, adquirida en 2022) y el upskilling profesional (Chegg Skills). Si ese pivot funciona, cotiza a valoraciones de derribo. Si no funciona, es una empresa en declive estructural.
Udemy opera un marketplace de cursos creados por instructores (modelo similar a YouTube pero de pago) con una división B2B (Udemy Business) en crecimiento. Su ratio precio/ventas forward es de ~1,18x — el más barato del sector. El riesgo: el modelo de marketplace de contenido generado por usuarios es difícilmente diferenciable de sus competidores.
La EdTech tiene un riesgo regulatorio alto, por una razón simple: los gobiernos consideran la educación un bien social demasiado importante para dejarlo en manos del capital privado sin restricciones.
El caso de China 2021
El 24 de julio de 2021, el gobierno chino publicó el decreto "Double Reduction" — 15 páginas que destruyeron el sector EdTech chino en horas:
Prohibición de empresas EdTech privadas con ánimo de lucro en la enseñanza de materias del currículo escolar
Prohibición de clases los fines de semana y festivos
Prohibición de inversión extranjera y de cotización en bolsa para empresas de tutorías académicas
El resultado en cifras:
New Oriental Education (EDU): capitalización de $30.000M → pérdida del 86% de su valor en semanas. El fundador Yu Minhong lo describió así: "perdimos el 90% de nuestro valor de mercado, nuestros ingresos cayeron un 80% y despedimos a 60.000 empleados". (Fuente: The PIE News, julio 2022)
TAL Education (TAL): capitalización de $50.000M → pérdida del 93-95% de su valor
Las tres grandes EdTech chinas juntas: capitalización combinada de >$100.000M en febrero 2021 → $8.400M a finales de julio 2021 — pérdida del 91% en cinco meses. (Fuente: Verdict, EdTech Regulatory Trends)
China EdTech: capitalización antes y después del Double Reduction
La velocidad fue lo más impactante: en 48 horas, empresas que habían tardado una década en construir su valor lo perdieron casi por completo. No hubo señales de alerta en los estados financieros. Hubo un decreto gubernamental y el fin del modelo de negocio.
La lección para el inversor en EdTech es que cualquier gobierno puede llegar a la misma conclusión — que las empresas EdTech privadas están capturando un margen excesivo en un bien social. La diferencia entre China y EE.UU. es de grado, no de naturaleza.
El riesgo regulatorio en EE.UU. y Europa
En EE.UU., la regulación EdTech se articula principalmente en torno a tres vectores: privacidad de datos de menores (FERPA, COPPA), acreditación de programas online de educación superior (el principal problema de 2U), y el debate sobre la financiación pública de plataformas privadas de educación.
En Europa, el RGPD tiene implicaciones específicas para las plataformas EdTech que recopilan datos de menores. Y el debate sobre si las plataformas de aprendizaje online deben estar sujetas a las mismas regulaciones que los centros educativos formales está activo en varios países.
El inversor en EdTech no puede ignorar el riesgo regulatorio — como recordó el caso de China, puede ser el riesgo que acaba con la tesis de inversión en días.
Cómo acceder al sector EdTech desde España: tres vías
Vía 1 — Acciones individuales (mayor riesgo, mayor potencial)
Las acciones EdTech cotizan principalmente en Nasdaq y NYSE. Son accesibles desde España a través de brókers con acceso a mercados americanos: DEGIRO, Trade Republic, Trading212.
Invierte desde 1€ con 3,5 % de interés y sin comisiones
El riesgo de las acciones individuales en EdTech: la concentración sectorial y la volatilidad son elevadas. Duolingo cayó más de un 40% en 2022. Chegg cayó más del 80% entre 2021 y 2023. El inversor que quiera exposición a EdTech debe dimensionar la posición en función de esa volatilidad — no más del 2-5% de la cartera total para una posición en una sola acción EdTech.
Vía 2 — ETFs sectoriales (diversificación, menor riesgo idiosincrático)
La ausencia de un ETF UCITS puro de EdTech hace que el inversor español tenga dos opciones reales:
Exposición EdTech indirecta vía cloud y SaaS: UCITS disponible en España
El WisdomTree Cloud Computing UCITS ETF (tickers: WCLD en Xetra / KLWD en LSE, ISIN: IE00BJGWQN72, acumulación; o ISIN: DE000A2PQ364, distribución) es el ETF UCITS más cercano al universo EdTech disponible sin restricciones para el inversor español.
Por qué es relevante para EdTech: el ETF rastrea el BVP Nasdaq Emerging Cloud Index, que incluye empresas SaaS de alto crecimiento. Duolingo está entre sus holdings. No es un ETF de educación puro, pero su universo de empresas de software de suscripción con coste marginal casi cero es el ecosistema en el que operan muchas EdTech. Datos verificados (justETF, mayo 2026):
TER: 0,40% anual
AUM: ~231 millones de euros
Réplica: física completa
Domicilio: Irlanda (UCITS)
Número de posiciones: ~50 empresas SaaS
La limitación: es un ETF de cloud computing, no de EdTech. Duolingo puede estar en el índice un trimestre y salir al siguiente si no cumple los criterios de BVP. El inversor que quiera exposición garantizada a Duolingo debe comprar la acción directamente, no confiar en este ETF.
Exposición EdTech muy diluida: ETFs de tecnología de consumo UCITS
Para el inversor que prefiere la máxima diversificación con algo de sesgo hacia empresas de plataformas digitales con componente educativo, hay un ETF UCITS con exposición indirecta:
iShares Global Comm Services UCITS ETF (ISIN: IE00B4X9L533) Incluye Alphabet (Google Classroom, YouTube), Meta (Coursera partnerships) y empresas de comunicación digital. La exposición EdTech es marginal — menos del 5% del ETF tiene relación directa con el sector. TER: 0,47%. Disponible en cualquier bróker europeo.
Aquí sí hay opciones concretas para el inversor español, con la ventaja fiscal del traspaso entre fondos sin tributar.
Baillie Gifford Long Term Global Growth Fund (ISIN: IE00BYVGKV59) Baillie Gifford es una de las gestoras con análisis más profundo del sector EdTech en lengua inglesa. Su fondo de crecimiento global de largo plazo ha tenido posiciones en Duolingo, Coursera y otras EdTech en distintos trimestres.
La gestora publicó en 2022 un análisis específico sobre EdTech como inversión ("Investing in EdTech: the future of learning") donde sus gestoras señalaban que "Duolingo, Coursera y FDM pueden combinar tecnología y entrega digital de forma eficiente".
El fondo invierte con horizonte de 5-10 años en empresas de alto crecimiento con ventajas competitivas duraderas — el perfil exacto de las mejores EdTech.
Acceso en España: disponibilidad en MyInvestor, EBN Banco o Renta 4. La clase minorista puede requerir inversión mínima de 1.000-5.000 euros.
WisdomTree Cloud Computing Fund — versión fondo (no ETF) Para quienes prefieren el formato fondo al ETF por la ventaja del traspaso, algunas plataformas ofrecen el acceso al mismo universo BVP Nasdaq Emerging Cloud en formato fondo de inversión con gestión activa limitada.
La IA como catalizador estructural del sector
La IA no es un añadido al modelo de negocio de las EdTech, sino que está redefiniendo su estructura de costes. El caso más documentado es Duolingo, que en 2023 anunció el despido del 10% de sus contratistas de contenido, siendo sustituidos por IA generativa. La IA permite:
Aprendizaje adaptativo real: el contenido se ajusta en tiempo real al nivel y ritmo de cada usuario — lo que antes requería tutores humanos ahora se puede hacer a escala infinita con coste marginal casi cero.
Generación de contenido: crear cursos en nuevos idiomas o materias que antes tardaban meses ahora puede hacerse en días con IA generativa.
Tutores virtuales: el tutor de IA de Duolingo (Lily), el de Khan Academy (Khanmigo) o los asistentes de Coursera son las primeras versiones de lo que puede convertirse en el modelo dominante de educación personalizada.
El riesgo de la IA para el sector no es solo una oportunidad: también es una amenaza para las EdTech que no se adapten. Chegg es el ejemplo más doloroso — su negocio de ayuda con deberes fue destruido por ChatGPT antes de que la empresa pudiera reaccionar.
Perspectiva de la comunidad Rankia
El análisis más completo disponible en Rankia sobre EdTech como inversión está en el blog de David Adán en Rankia. En su tesis sobre Duolingo como nueva posición en cartera, David Adán analiza la ventaja competitiva del modelo con una precisión que vale la pena citar:
"Liderazgo 'AI-first': bajo su mando, Duolingo se ha convertido en una de las primeras grandes compañías EdTech en apostar a fondo por la IA generativa para crear contenido y funciones [...] El mercado EdTech es atractivo por su crecimiento y relativamente bajo coste de explorar; siempre existe la posibilidad de una innovación disruptiva por parte de una startup."
El debate en el foro de bolsa de Rankia sobre EdTech tiene un consenso consistente entre los más experimentados: la demanda estructural del sector es real, pero los múltiplos de valoración de las líderes (especialmente Duolingo) hacen que el margen de seguridad sea limitado. La posición mayoritaria es de exposición pequeña al sector como apuesta temática dentro de una cartera diversificada — no como posición core.
La paradoja de la EdTech como inversión: todo lo bueno ya está en el precio
El argumento más frecuente para invertir en EdTech — "la demanda es estructural y la IA es un catalizador" — es el mismo argumento que justificó las valoraciones de 2021, cuando muchas EdTech cotizaban a más de 20x ventas. Las que sobrevivieron al ciclo bajista de 2022-2023 lo hicieron con caídas del 60-90% desde máximos.
El inversor que se acerca al sector EdTech en 2026 debe hacerse dos preguntas antes de entrar:
Pregunta 1: ¿El crecimiento proyectado ya está en el precio? Duolingo cotiza a múltiplos que descuentan años de crecimiento a doble dígito. Si ese crecimiento se ralentiza — por competencia de IA genérica, por saturación del mercado de idiomas, o por regulación — la valoración puede comprimirse incluso si el negocio sigue siendo sólido.
Pregunta 2: ¿Puedo asumir el riesgo regulatorio? No existe una forma de cuantificar el riesgo de que un gobierno decida regular el sector de forma radical. El caso de China demuestra que ese riesgo puede materializarse sin señales previas y de forma total. El inversor debe aceptar ese riesgo como parte de la tesis — o no invertir en el sector.
¿Qué es EdTech? EdTech (Education Technology) es el conjunto de empresas que aplican tecnología para mejorar o complementar la educación. Incluye plataformas de aprendizaje online (Coursera, Udemy), aplicaciones de idiomas (Duolingo, Babbel), herramientas de gestión educativa (Instructure, PowerSchool), y plataformas de aprendizaje corporativo (LinkedIn Learning, Degreed).
¿Cuánto vale el mercado EdTech en 2026? El mercado global EdTech alcanzará 214.200 millones de dólares en 2026, con un CAGR del 14,5% proyectado hasta los 724.600 millones de dólares en 2035. América del Norte representa el 34,5% del mercado mundial. (Fuente: ResearchNester, 2026)
¿Puedo invertir en EdTech desde España con un ETF? El ETF más conocido del sector, el Global X Education ETF (EDUT), fue retirado de cotización en noviembre de 2023. En 2026 no existe un ETF UCITS puro de EdTech disponible en Europa. Las alternativas son: acciones individuales (Duolingo, Coursera, Udemy) accesibles desde brókers con acceso a Nasdaq; ETFs temáticos más amplios de IA o tecnología de consumo con exposición parcial a EdTech; o fondos de gestión activa con mandato de tecnología educativa.
¿Por qué cayeron las EdTech chinas un 90% en 2021? El gobierno chino publicó el decreto "Double Reduction" en julio de 2021, que prohibió las empresas EdTech privadas con ánimo de lucro en la enseñanza de materias del currículo escolar, prohibió las clases los fines de semana y vetó la inversión extranjera en el sector. New Oriental Education perdió el 86% de su valor y TAL Education el 93-95% en semanas. Las tres grandes EdTech chinas pasaron de una capitalización combinada de >$100.000M a $8.400M en cinco meses.
¿Es Duolingo una buena inversión? Duolingo tiene las métricas operativas más sólidas del sector EdTech cotizado: +500 millones de usuarios, modelo freemium con alta retención, expansión exitosa a nuevas materias (matemáticas, música), y adopción profunda de IA. El riesgo es de valoración: cotiza a múltiplos elevados que descuentan años de crecimiento futuro. El Zacks Rank la sitúa en #4 (Sell) por la presión sobre las estimaciones de EPS 2026.
Aviso: este artículo tiene carácter informativo y educativo. No constituye recomendación de inversión ni asesoramiento financiero. La inversión en acciones y ETFs del sector EdTech conlleva riesgo de pérdida de capital, incluyendo riesgo regulatorio significativo. Para decisiones de inversión relevantes, consulta con un asesor financiero registrado en la CNMV.