El 3 de noviembre de 2026, los demócratas ganaron las dos cámaras del Congreso y la CLARITY Act, bloqueada en el Senado desde septiembre, quedó más en el aire que nunca. Con el legislador atascado, quien escribe hoy las reglas del mercado cripto más grande del mundo son la SEC y la CFTC a golpe de norma propia. Y eso llega a tu cartera aunque inviertas desde España.
El 3 de noviembre de 2026, los demócratas ganaron el Senado y la Cámara de Representantes, y la gran ley cripto de Estados Unidos quedó más en el aire que nunca. La CLARITY Act ya estaba bloqueada desde el 15 de septiembre, cuando cayó en el Senado por 49-50 en una votación de trámite que necesitaba 60 síes. Si no sale antes del 3 de enero, muere con este Congreso. Con el legislador atascado, quien está escribiendo las reglas del mercado cripto más grande del mundo no es el legislador, son la SEC y la CFTC a golpe de norma propia. Y eso llega a tu cartera aunque inviertas desde España.
En esta guía te cuento, sin tecnicismos, qué dice la GENIUS Act (la única que sí es ley), qué pasó con la CLARITY Act y qué cambia tras las elecciones, qué están haciendo los reguladores por su cuenta, en qué se diferencia todo esto de la MiCA europea y qué cambia para ti.
¿Quién regula las criptomonedas en Estados Unidos?
Antes de entrar en las leyes hay que entender una cosa, y es que en Estados Unidos no existe un único regulador de las criptomonedas, como sí ocurre en España con la CNMV. El poder está repartido entre varias agencias, y ese reparto es justo el origen de casi todos los problemas.
Los dos pesos pesados son:
SEC: la comisión que vigila los valores, es decir, las acciones y productos de inversión.
CFTC: la que supervisa las materias primas y los derivados.
A ellas se suman el FinCEN y la OFAC (blanqueo de capitales y sanciones), la OCC y la FDIC (el mundo bancario), el Tesoro y la propia Reserva Federal, además de cada estado por su cuenta. Demasiados cocineros para una sola olla.
Durante años, la falta de reglas claras sobre las criptomonedas generó incertidumbre regulatoria en EE. UU. La SEC recurrió a demandas contra exchanges y proyectos para determinar caso por caso si un token era un valor.
El conflicto se zanjó en marzo de 2026 con una interpretación conjunta de la SEC y la CFTC, que clasificó los criptoactivos en cinco categorías. Esta nueva clasificación explica buena parte de los cambios posteriores.
¿Cuáles son las leyes cripto clave en Estados Unidos?
El mapa de noviembre de 2026 tiene una sola ley cripto firmada y otra bloqueada. A su lado hay un veto temporal al dólar digital de la Fed, que entró dentro de una ley de vivienda, una reserva de bitcoin a medio legislar y un bloque de normas que están dictando los reguladores sin esperar al Congreso. Este es el resumen rápido antes de bajar al detalle de cada pieza.
Norma
Qué regula
Estado (09/11/2026)
GENIUS Act
Stablecoins de pago
✅ Ley. Entra en vigor el 18/01/2027
CLARITY Act
Reparto de competencias entre SEC y CFTC
❌ Bloqueada en el Senado desde el 15/09/2026. En el aire tras las midterms
Ley Anti-CBDC
Prohíbe el dólar digital de la Fed
✅ Veto temporal en vigor hasta el 31/12/2030, dentro de una ley de vivienda
Reserva de Bitcoin (ARMA)
Reserva pública de bitcoin
🔄 Orden ejecutiva. Comité superado en la Cámara
Normas SEC y CFTC
Tokens, emisiones y negociación
🔄 En desarrollo sin nueva ley del Congreso
¿Qué es la GENIUS Act?
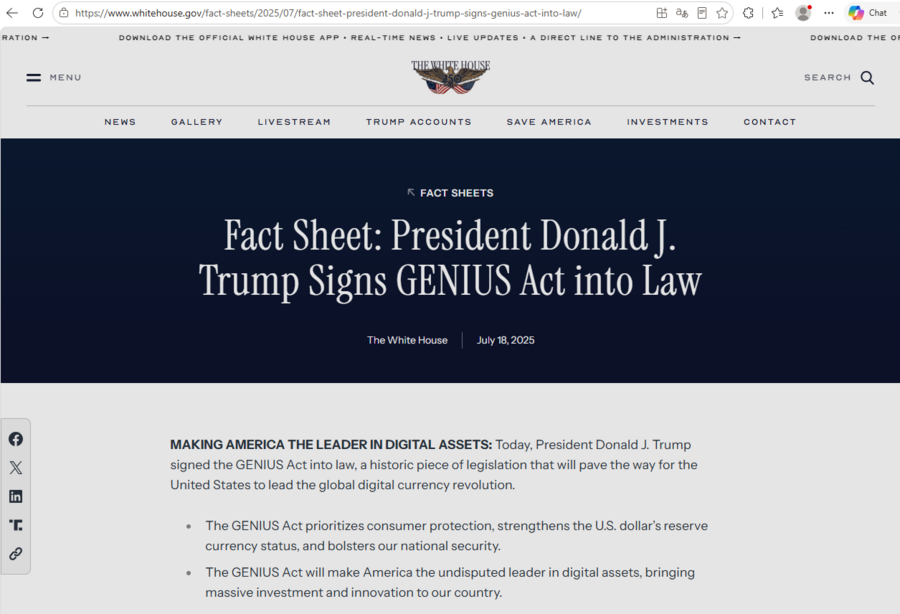
La GENIUS Act (de "Guiding and Establishing National Innovation for U.S. Stablecoins") es la primera ley federal integral sobre criptomonedas de Estados Unidos. Trump la firmó el 18 de julio de 2025 y, aunque su nombre suene a marketing, regula algo muy concreto, las stablecoins de pago.
Una stablecoin es una criptomoneda diseñada para valer siempre lo mismo, normalmente un dólar, y que vive en una blockchain. Hasta ahora, no existía una garantía uniforme de que cada token estuviera respaldado por reservas reales. La GENIUS Act establece las reglas para esos respaldos.
Fuente: White House
Sus reglas principales, en cristiano, son estas.
Respaldo 1 a 1. Cada stablecoin debe estar cubierta por un dólar real o por activos muy seguros y líquidos, básicamente efectivo y deuda pública estadounidense a muy corto plazo (bonos del Tesoro). Nada de inversiones arriesgadas con tu dinero.
Transparencia obligatoria. Los emisores tienen que publicar cada mes la composición de sus reservas, con auditoría. Se acabó el "confía en mí".
Emisores controlados. Solo podrán emitir stablecoins las filiales de bancos asegurados, ciertas entidades no bancarias con permiso federal y los emisores autorizados a nivel estatal bajo un régimen equivalente.
Sin intereses al tenedor. La ley prohíbe pagar rendimiento por tener la stablecoin. Es un medio de pago, no un producto de ahorro encubierto.
⚠️ Importante. Las stablecoins reguladas por la GENIUS Act no son depósitos bancarios ni están cubiertas por la FDIC. La supervisión reduce el riesgo, pero siguen siendo criptoactivos.
Entrada en vigor. La ley fue aprobada, pero necesitaba reglas de desarrollo de seis agencias federales antes del 18 de julio de 2026. Ninguna publicó su norma final dentro del plazo. La primera en llegar fue la OCC, el supervisor de los bancos nacionales, el 21 de octubre de 2026, y las demás agencias aún no han cerrado las suyas.
Aun así, la ley establece que entra en vigor como máximo 18 meses después de su firma o 120 días después de las reglas finales, lo que ocurra antes. Por tanto, la GENIUS Act se aplicará desde el 18 de enero de 2027, con independencia de que las reglas estén listas.
¿Qué es la CLARITY Act?
Si la GENIUS Act ordena las stablecoins, la CLARITY Act (Digital Asset Market Clarity Act) ataca el problema de fondo del que hablábamos antes, ¿quién regula qué? Es la llamada ley de "estructura de mercado", y para el sector es incluso más importante que la de stablecoins.
Su idea es sencilla: decidir si una criptomoneda se parece más a una acción (un valor, terreno de la SEC) o a una materia prima como el oro (terreno de la CFTC). La SEC se quedaría los tokens ligados a un equipo central que capta fondos, y la CFTC los "activos digitales mercancía", los que corren sobre redes suficientemente descentralizadas. Como criterio, que ninguna persona o grupo controle más del 20% de la red.
En la práctica, eso coloca a bitcoin y a ethereum del lado de las materias primas, bajo la CFTC, que tiene fama de reguladora más amable con el sector. La ley también protege la autocustodia y los protocolos de finanzas descentralizadas (DeFi), para que no se les trate como a un banco, y permite a los proyectos captar hasta 75 millones de dólares al año sin registrarse en la SEC.
De ahí su potencial alcista, porque despejar la incertidumbre legal es justo lo que pedía el dinero institucional para entrar con fuerza.
¿Por qué se cayó en el Senado?
Y no era solo una petición de la industria cripto: BlackRock, Fidelity, Goldman Sachs, Charles Schwab, Grayscale y Franklin Templeton, más de 30 billones de dólares gestionados, pidieron públicamente su aprobación. Ni con eso salió adelante:
Cámara de Representantes, julio de 2025: aprobada, 294-134.
Comité Bancario del Senado, mayo de 2026: aprobada, 15-9.
Pleno del Senado, 15 de septiembre de 2026: bloqueada, 49 votos a favor y 50 en contra, cuando hacían falta 60.
El escollo no fue el reparto de competencias entre la SEC y la CFTC, sino las reglas de ética y conflictos de interés relacionadas con los negocios cripto de Donald Trump; seguían abiertas también la protección a los desarrolladores y el rendimiento de las stablecoins. La ley no está formalmente descartada —Gillibrand y Gallego han señalado que quieren seguir negociando—, y Thom Tillis cambió su voto a no para poder presentar una moción de reconsideración, que sigue pendiente.
¿Qué pasa con la CLARITY Act tras las midterms?
Las elecciones de mitad de mandato del 3 de noviembre cambiaron el tablero. Los demócratas ganaron la Cámara de Representantes y el Senado, donde suman al menos 54 escaños con Alaska y Misisipi aún por decidir. Desde enero de 2027 presidirán los comités que tramitan estas leyes, y el Comité Bancario del Senado pasaría previsiblemente a Elizabeth Warren, hoy su demócrata de mayor rango y una de las voces más críticas con las criptomonedas en el Capitolio.
Queda una ventana corta, la sesión de transición (lame duck) hasta el 3 de enero de 2027, y casi nadie apuesta por ella. Si la ley no se aprueba antes, muere con este Congreso, y habrá que presentarla de nuevo y negociarla con unos demócratas que en septiembre votaron en contra. Y su gran impulsora en el Senado, Cynthia Lummis, se retira en enero.
¿Y si el Congreso no legisla? Las reglas las escriben la SEC y la CFTC
Aquí está el giro que casi nadie vio venir. Mientras el Senado se atascaba, la SEC y la CFTC no se quedaron esperando, y han hecho por vía administrativa buena parte de lo que la CLARITY Act pretendía hacer por ley.
La taxonomía de tokens (marzo de 2026)
El 17 de marzo la SEC publicó una interpretación, a la que se sumó la CFTC, que reparte los criptoactivos en cinco categorías, materias primas digitales, coleccionables digitales, herramientas digitales, stablecoins de pago y valores tokenizados. Las tres primeras quedan fuera de la ley de valores. Y en esa primera categoría entran por nombre propio bitcoin, ether, solana, XRP y cardano. Es, en la práctica, la respuesta que el sector llevaba años pidiéndole al Congreso.
Regulation Crypto Assets (agosto de 2026)
El 18 de agosto la SEC propuso un régimen propio para emitir tokens, con dos exenciones de registro (hasta 5 millones de dólares en cuatro años y hasta 75 millones al año), obligaciones de información adaptadas a cripto y un puerto seguro para que un token deje formalmente de ser un contrato de inversión. La consulta pública cerró el 20 de octubre de 2026 y la SEC todavía no ha puesto fecha a la norma final.
La exención de innovación (septiembre de 2026)
Dos días después del fracaso de la CLARITY Act, el 17 de septiembre, la SEC aprobó una exención de cinco años para que determinadas plataformas negocien acciones tokenizadas en blockchain, y la CFTC publicó a la vez una posición de no actuación que protege a los desarrolladores de software que no custodian fondos de nadie.
Ahora bien, una norma de agencia no es una ley. Se puede revocar, revisar o tumbar en los tribunales con mucha más facilidad, y depende de quién presida cada organismo en cada momento. Por eso la industria quería una ley del Congreso y se conforma, de momento, con esto.
¿Qué es la ley Anti-CBDC?
La tercera pieza es la más política y va de algo distinto, de lo que el Estado no podrá hacer. La Anti-CBDC Surveillance State Act busca prohibir que la Reserva Federal emita un dólar digital directamente a los ciudadanos sin permiso expreso del Congreso.
Un CBDC, una moneda digital de banco central, sería como tener euros o dólares directamente en una cuenta del banco central, sin pasar por tu banco de siempre. Sus defensores ven eficiencia, pero sus críticos ven un riesgo enorme para la privacidad, un dinero que el Estado podría rastrear, congelar o incluso programar. Esa es la bandera que levanta esta ley, frenar el "Estado vigilante".
La Cámara la aprobó por la mínima en julio de 2025 (219-210), pero nunca salió adelante como ley independiente. La prohibición acabó entrando por la puerta de atrás, dentro de la 21st Century ROAD to Housing Act, una ley de vivienda que entró en vigor el 11 de julio de 2026 sin la firma de Trump. Su título XI prohíbe a la Reserva Federal emitir un dólar digital hasta el 31 de diciembre de 2030. Traducido, la Fed no podrá lanzar su CBDC en lo que queda de década, pero el veto permanente que buscaba la Anti-CBDC sigue pendiente.
Deposita en euros por SEPA sin comisión de Crypto.com
Autorizada por la MFSA (Malta) como proveedor de servicios de criptoactivos (CASP) bajo MiCA.
⭐️
Puntuación
8.25/10
Crypto.com es una plataforma de inversión en activos digitales. El valor de sus inversiones puede subir o bajar. Su capital está en riesgo.
¿Y la reserva estratégica de bitcoin?
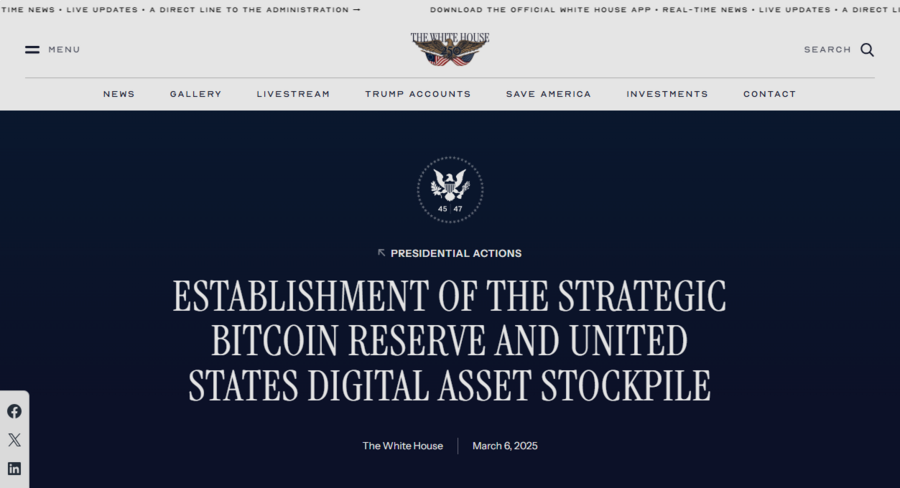
Fuera del paquete de leyes, hay una iniciativa que merece su hueco porque marca un cambio de mentalidad, el Estado pasa de perseguir el bitcoin a acumularlo. En marzo de 2025, una orden ejecutiva creó la Reserva Estratégica de Bitcoin de Estados Unidos, una especie de hucha pública nutrida, de momento, con los bitcoins decomisados en operaciones policiales y judiciales.
Para hacerse una idea de la escala, EE. UU. es uno de los mayores tenedores estatales de bitcoin del mundo, con cientos de miles de BTC, todos procedentes de decomisos. La cifra exacta baila entre unos 200.000 y algo más de 300.000, según qué carteras cuente cada rastreador on-chain.
El 16 de septiembre de 2026, un comité de la Cámara aprobó la American Reserve Modernization Act, que obliga a crear una reserva de bitcoin y bloquear esos activos durante 20 años. La ley no permite comprar más BTC. Por su parte, Cynthia Lummis, que deja el Senado en enero de 2027, impulsa el BITCOIN Act, que propone adquirir un millón de bitcoins en cinco años.
Reserva estratégica de Bitcoin
¿En qué se diferencia de MiCA la regulación de Estados Unidos?
Aquí es donde la cosa te toca de cerca, porque tú, como inversor europeo, no juegas con las reglas de Estados Unidos, sino con las de la ley MiCA. Y son dos filosofías muy distintas.
Europa fue primera y optó por un marco integral, una sola gran ley (MiCA) que lo abarca casi todo de golpe. Estados Unidos va al revés, por piezas, primero las stablecoins con la GENIUS Act y, si sale, la estructura de mercado con la CLARITY Act. La comparación más directa es entre las dos leyes de stablecoins.
GENIUS Act (EE.UU.)
MiCA (UE)
Qué abarca
Solo las stablecoins de pago
Todos los criptoactivos y servicios
Quién supervisa
Reparto federal y estatal (OCC, Fed, FDIC, estados)
Un regulador por país (la CNMV en España) bajo ESMA
Reservas
1 a 1 en efectivo y deuda pública a corto plazo
Respaldo con activos líquidos de bajo riesgo
¿Pagar intereses al tenedor?
Prohibido
Prohibido
¿Garantía estatal?
No, las stablecoins no tienen seguro (no hay FDIC)
No, el cripto spot no tiene fondo de garantía
¿Se reconocen entre sí?
No. Un emisor global necesita licencia separada en cada lado
No. Cumplir en Estados Unidos no da acceso al mercado europeo
El punto clave es que no existe reconocimiento mutuo entre ambas normas. Una stablecoin legal en EE. UU. no es automáticamente válida en la UE, ni al revés. En el fondo, hay dos estrategias distintas: EE. UU. busca reforzar el papel del dólar digital privado, mientras Europa impulsa el euro digital.
¿Cómo te afecta si inviertes desde España?
Vamos a lo práctico. La buena noticia es que, en tu día a día, cambia poco, porque lo que te regula a ti sigue siendo MiCA. Tú operas en plataformas con licencia europea, y ahí mandan la CNMV y la ESMA, no las agencias estadounidenses. Pero hay tres efectos que sí conviene que tengas en el radar.
Las stablecoins no son intercambiables entre bloques. Una stablecoin como USDC cumple MiCA porque su emisor, Circle, tiene licencia en Francia, y se prepara para la GENIUS Act, pero USDT (Tether), la más usada del mundo, no está autorizada bajo MiCA porque su emisor decidió no pedir la licencia. Los grandes exchanges con licencia la han ido retirando para sus clientes europeos. Y la ESMA les ha dado de plazo hasta el 8 de enero de 2027 para cerrar cualquier servicio con stablecoins que no cumplan MiCA. Que algo triunfe en Estados Unidos no garantiza que puedas usarlo aquí.
El precio se mueve con Washington. Cada avance o frenazo agita el mercado global, y eso se nota en tu cartera aunque inviertas desde Madrid o Sevilla. El frenazo del 15 de septiembre fue de los gordos, porque el sector llevaba más de un año dando por hecha esa ley. Seguir la actualidad regulatoria estadounidense ayuda a entender por qué un mes el mercado vuela y al siguiente se enfría.
Tu fiscalidad no cambia. Ninguna ley de Estados Unidos altera lo que tú declaras. En España, vender o permutar cripto sigue tributando como ganancia o pérdida patrimonial, tal y como contamos en la guía de fiscalidad de las criptomonedas.
La conclusión operativa es la de siempre, opera en plataformas reguladas. Si quieres tener claro quién está en regla a este lado del Atlántico, lo tienes en nuestra lista de exchanges con licencia MiCA en Europa, plataformas como Crypto.com o Bitvavo, que cumplen el marco europeo.
Y esto ya no es teoría. El periodo transitorio de MiCA en España venció el 1 de julio de 2026. Desde entonces, ninguna plataforma puede prestar legalmente servicios de compraventa o custodia a residentes en España sin autorización MiCA, propia de la CNMV o pasaportada desde otro país europeo.
La criba ha sido considerable. Antes de MiCA había más de 3.000 plataformas inscritas en los registros nacionales de Europa. Hoy el registro de la ESMA recoge unos 390 proveedores autorizados, según su actualización del 5 de noviembre de 2026. El resto ha cerrado, se ha fusionado o ha salido del mercado europeo. Traducido a tu cartera, antes de mover un euro comprueba que tu plataforma está en ese registro, porque operar con una que no lo esté te deja sin la red de protección de MiCA.
Crypto.com es una plataforma de inversión en activos digitales. El valor de sus inversiones puede subir o bajar. Su capital está en riesgo.
¿Qué le espera a la regulación cripto de Estados Unidos?
El rumbo no ha cambiado: Estados Unidos sigue buscando ser la "capital cripto del mundo", pero ahora el camino pasa más por los reguladores que por el Congreso.
Lo que queda sobre la mesa:
GENIUS Act: entra en vigor el 18 de enero de 2027. La OCC ya tiene su norma final y faltan las del resto de agencias.
CLARITY Act: si no sale antes del 3 de enero, habrá que presentarla de nuevo en 2027 ante un Congreso de mayoría demócrata y reconstruir el acuerdo sobre ética, protección de desarrolladores y rendimiento de las stablecoins.
Reguladores: la consulta de Regulation Crypto Assets cerró el 20 de octubre sin fecha para la norma final, y la CFTC ha abierto otra para regular la compraventa de cripto al contado con apalancamiento.
Dólar digital: la Fed tiene prohibido emitirlo hasta el 31 de diciembre de 2030, y el veto permanente sigue pendiente.
Reserva de bitcoin: la ARMA ya superó el comité de la Cámara y espera votación en el pleno.
Estados Unidos ha dejado atrás la etapa de regular las criptomonedas principalmente a través de demandas. El Congreso aún no ha cerrado un marco general y, mientras tanto, la SEC y la CFTC están ocupando ese espacio. Con un Congreso demócrata desde enero, ese avance tendrá más vigilancia, y una norma de agencia se revierte con más facilidad que una ley.
Entonces, ¿debería importarte la ley cripto de Estados Unidos?
Sí, aunque no operes en Estados Unidos. La GENIUS Act ya es ley y regulará las stablecoins desde enero de 2027. La CLARITY Act sigue bloqueada en el Senado y, con el Congreso en manos demócratas desde enero, su futuro es incierto, así que buena parte del marco cripto lo están escribiendo la SEC y la CFTC. Y el dólar digital de la Fed queda vetado por ley hasta 2030.
Para ti, en España, la referencia sigue siendo MiCA y la CNMV. Pero el mercado es global y lo que ocurre en Washington puede terminar afectando a tu cartera. Además, lo que es legal en EE. UU. no necesariamente lo es en España.
La regla básica es sencilla: conoce el marco regulatorio y opera siempre a través de plataformas reguladas.
Crypto.com es una plataforma de inversión en activos digitales. El valor de sus inversiones puede subir o bajar. Su capital está en riesgo.
Preguntas frecuentes sobre la regulación cripto en Estados Unidos
¿Qué es la GENIUS Act y a quién afecta?
Es la primera ley federal de criptomonedas de Estados Unidos, firmada en julio de 2025, y regula las stablecoins de pago (criptomonedas ancladas al dólar). Afecta sobre todo a quienes las emiten, que deben respaldarlas 1 a 1 con activos seguros, publicar sus reservas cada mes y cumplir reglas estrictas. Para el usuario, aporta más seguridad y transparencia, aunque estas stablecoins no están aseguradas como un depósito bancario.
¿Cuándo entra en vigor la GENIUS Act?
Está firmada desde julio de 2025, pero todavía no es plenamente operativa. Las seis agencias federales encargadas de escribir las reglas de desarrollo incumplieron su plazo del 18 de julio de 2026, y la primera norma final, la de la OCC, no llegó hasta el 21 de octubre. Aun así, la ley fija su propio tope, así que entra en vigor el 18 de enero de 2027.
¿Qué diferencia hay entre la regulación de Estados Unidos y MiCA?
Europa optó por una única ley integral, MiCA, que regula casi todos los criptoactivos a la vez. Estados Unidos avanza por piezas, primero las stablecoins (GENIUS Act) y, si prospera, la estructura de mercado (CLARITY Act). Además, no hay reconocimiento mutuo, lo legal en un bloque no lo es automáticamente en el otro.
¿Puedo usar en España una stablecoin regulada en Estados Unidos como USDC?
USDC se puede usar en la UE porque su emisor también se ha adaptado a MiCA, no solo a la ley estadounidense. No ocurre lo mismo con todas, USDT, por ejemplo, no está autorizada bajo MiCA y los exchanges con licencia la han restringido para minoristas europeos. Cumplir en Estados Unidos no equivale a cumplir en Europa.
¿Bitcoin y ethereum son valores o materias primas en Estados Unidos?
Son materias primas digitales (digital commodities), lo que los sitúa bajo la CFTC y no bajo la SEC. Lo dejaron por escrito las dos agencias en su interpretación conjunta de marzo de 2026, que cita expresamente a bitcoin, ether, solana, XRP y cardano. La CLARITY Act iba a blindar ese criterio por ley, pero se cayó en el Senado en septiembre de 2026, así que de momento el criterio descansa sobre una interpretación de las agencias y no sobre una norma del Congreso.
¿Qué pasó con la CLARITY Act en septiembre de 2026?
El 15 de septiembre de 2026 el Senado votó si abría el debate sobre la ley y no llegó, 49 votos a favor y 50 en contra cuando hacían falta 60. El punto de ruptura no fue el reparto entre la SEC y la CFTC, sino las reglas de ética sobre las tenencias cripto de altos cargos. Sigue pendiente una moción de reconsideración, pero no hay nueva votación fijada. Con los demócratas al frente de las dos cámaras desde enero, si no se aprueba antes del 3 de enero de 2027 habrá que presentarla de nuevo.
Todos los datos de esta guía proceden de documentos oficiales. Aquí puedes consultarlos y verificar el estado actualizado de cada ley antes de tomar cualquier decisión.
⚠️ Recordatorio final. Este artículo es divulgativo y no constituye un consejo de inversión ni asesoramiento legal o fiscal. La situación legislativa en Estados Unidos evoluciona con rapidez, verifica el estado de cada ley en fuentes oficiales antes de tomar decisiones. Operar con criptomonedas conlleva riesgo de pérdidas, incluida la posible pérdida total del capital.