por luisgomez · 277 comentarios
Marrc Volkswagen va hacia abajo, pero tal vez hagan como los americanos con Intel y la salvan los políticos. Droblo El Grupo Volkswagen ha entregado más de 6 millones de vehículos en los nueve primeros meses del año en todo el mundo, lo que equivale a un descenso del 9% respecto al mismo periodo del año anterior, según ha informad... España
Acceder
Cotización de Volkswagen (VOW3) hoy en tiempo real
- Precio
- 69,10 EUR
- Variación
- -0,37%
- Volumen
- 131.380
- Cap. mercado
- 35 mil millones
- Rango día
- 68,94 EUR — 70,30 EUR
- Rango 52 sem
- 65,92 EUR — 109,15 EUR
- Apertura
- 70,18 EUR
- Cierre ant.
- 69,36 EUR
Operar con un bróker asociado
Invertir conlleva riesgo de pérdida de capital.
Valoración
PER 7,78×
Veces que el beneficio anual por acción está contenido en el precio de VOW3.
Gráfico de cotización de Volkswagen (VOW3)
- Precio actual
- 69,1
- Variación día
- -0,37%
A 12 de noviembre de 2026, las acciones de Volkswagen (VOW3) cotizan a 69,10 €, con una variación del -0,37% respecto al cierre anterior (69,36 €). Su capitalización de mercado es de 34.639.503.986 €. En la sesión ha marcado un mínimo de 68,94 € y un máximo de 70,30 €.
Análisis fundamental y estadísticas clave de Volkswagen
Ficha de Volkswagen (VOW3)
| Ticker | VOW3 |
|---|---|
| ISIN | DE0007664039 |
| Sector | Consumo discrecional |
| Industria | Auto - Manufacturers |
| Mercado | Frankfurt |
| Capitalización | 34.769.840.760 € |
| Beta | 1,01 |
| Último dividendo | 5,2600 € |
| Sitio web | https://www.volkswagen-group.com |
| CEO | Oliver Blume |
| Fecha de IPO | 22/07/1998 |
| País | DE |
| Dirección | Berliner Ring 2, Wolfsburg, NI, 38440 |
| Volumen | 1.003.082 |
Volkswagen cotiza con descuento frente a su sector, pero la rentabilidad y el crecimiento se han deteriorado, lo que exige cautela.
- Salud financiera fragil
- Apalancamiento alta
- Retorno sobre capital bajo
- Crecimiento negativo
Negocio
Volkswagen AG es un fabricante automotriz alemán con sede en Wolfsburg, que diseña, produce y vende vehículos de pasajeros, vehículos comerciales, camiones y autobuses, además de ofrecer servicios financieros, de leasing y de movilidad. Sus ingresos provienen principalmente de la venta de vehículos de sus múltiples marcas (Volkswagen, Audi, Porsche, ŠKODA, SEAT, entre otras) en Europa, América y Asia-Pacífico, complementados por el negocio de servicios financieros y de componentes de propulsión.
Análisis
Volkswagen muestra una posición financiera con señales mixtas: la rentabilidad sobre capital es baja, con un ROIC de 1,2 % y un ROE de 3,3 %, mientras que el margen operativo se sitúa en 2,5 %. El apalancamiento es elevado, con una deuda neta sobre EBITDA de 3,4×, y el flujo de caja libre es negativo, lo que se refleja en un P/FCF de -5,9. Sin embargo, la compañía mantiene un dividendo atractivo con una rentabilidad por dividendo de 7,7 % y un ratio de reparto de 57 %, lo que sugiere un compromiso con los accionistas a pesar de la presión sobre los resultados.
Fortalezas
- Valoración por múltiplos muy por debajo de la industria y el sector, lo que podría ofrecer un margen de seguridad. P/E de 6,5 frente a industria de 194
- Rentabilidad por dividendo elevada, respaldada por un payout moderado. Dividend yield 7,7 % y payout 57 %
- Cotización por debajo del valor contable tangible, lo que indica una valoración conservadora. P/TBV de 0,33
Riesgos
- Rentabilidad sobre capital muy baja, lo que refleja una generación de valor limitada. ROIC de 1,2 % y ROE de 3,3 %
- Alto apalancamiento financiero, con una deuda neta sobre EBITDA elevada. Deuda neta / EBITDA de 3,4×
- Crecimiento negativo en ingresos y beneficios, con una caída significativa del EPS. Crecimiento de EPS de -38 %
Catalizadores
- Próximo informe de resultados 29 de oct
Cuánto supone invertir en Volkswagen
Indica un importe y calcula cuántas acciones completas podrías comprar al precio actual de Volkswagen.
- Acciones completas
- 14
- Valor de las acciones
- 967,40 €
- Efectivo no invertido
- 32,60 €
Dividendo bruto anual estimado
83,12 €

Promocionado
Compra VOW3 con DEGIRO

Promocionado
Compra VOW3 con Trade Republic

Promocionado
Compra VOW3 con Freedom24
Nominado Mejor broker para comprar ETFs por Rankia
Estimación al precio actual de Volkswagen, sin comisiones ni impuestos. No es una recomendación de inversión.
Hilos sobre Volkswagen
568 comentarios en total · 21 hilos
por Ausias Fuster · 33 comentarios
Droblo Droblo BYD obtuvo un beneficio neto atribuido a los accionistas de 12.325 millones de yuanes (unos 1.574,7 millones de euros al cambio actual) durante el primer semestre de 2026, lo que supone una caída del 20,54% respecto ...Últimas noticias y análisis de expertos sobre Volkswagen
Trading
 Por Miguel Arias
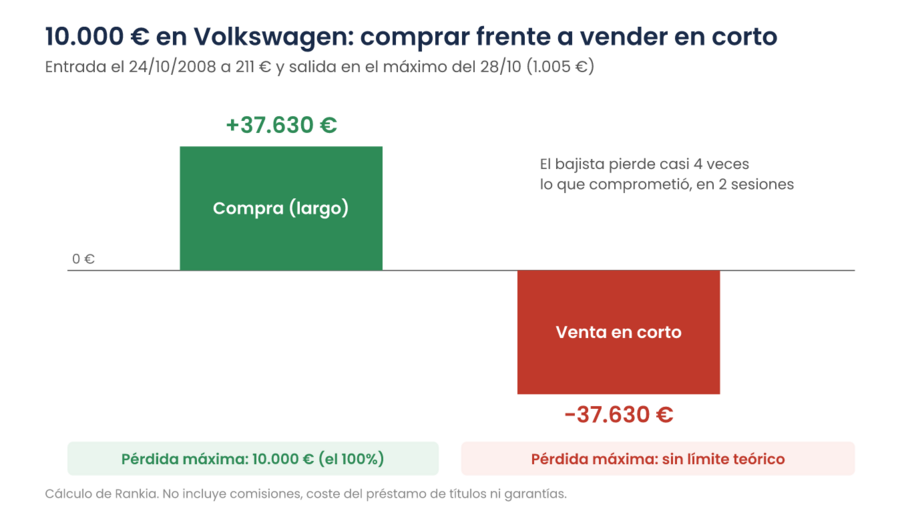
Volkswagen 2008: el día que fue la empresa más valiosa del mundo
28 oct. 2026 • 10 min lectura
 Por Miguel Arias

Alemania: Sus empresas de automóviles con gráficos fractales
07 dic. 2024 • 2 min lectura
 Por Jordi Ordiñana

Las cotizaciones simulan curvas y son multifractales: tienen memoria
01 oct. 2024 • 10 min lectura
Por Jordi Ordiñana


Análisis financiero de Volkswagen
Modo educativo: haz clic en cualquier tarjeta para ver su explicación detallada.
Resumen financiero e información corporativa de Volkswagen
- PER
- 7,78
- Ratio de Solvencia
- 0,08
- Deuda/EBITDA
- 5,38
- EV/FCF
- -31,28
- EV/EBITDA
- 6,55
- MARGEN EBIT
- 4,11%
- FCF Margin
- -2,90%
- Rentabilidad por dividendo
- 8,59%
- ROIC
- 1,16%
- P/B
- 0,3
Ratios de valoración: PER, EV/EBITDA y métricas de Volkswagen
- PER
- 7,78
- EV/EBITDA
- 6,55
- EV/FCF
- -31,28
- Rentabilidad por dividendo
- 8,59%
- P/B
- 0,3
Márgenes de rentabilidad y Cash Flow de Volkswagen
- Margen de Beneficio Bruto
- 15,92%
- MARGEN EBIT
- 4,11%
- Margen EBITDA
- 13,86%
- Margen de Beneficio Neto
- 2,27%
- FCF Margin
- -2,90%
- ROIC
- 1,16%
- Margen operativo
- 2,75%
BPA, Dividendos y Valor Contable: Métricas por acción de Volkswagen
- Ingresos por Acción
- 642,16
- Flujo de Efectivo Operativo por Acción
- 29,94
- Flujo de Efectivo Libre por Acción
- -18,63
- Valor Contable por Acción
- 376,58
- Caja por acción
- 136,29
- Rentabilidad por dividendo
- 8,59%
- Payout
- 60,90%
Solvencia y deuda: Análisis del balance de Volkswagen
- Deuda/Patrimonio
- 1,6
- Deuda/EBITDA
- 5,38
- Ratio de Solvencia
- 0,08
- Apalancamiento Financiero
- 3,83
- Cobertura de Intereses
- 4,55
- Deuda/Activos
- 0,42
- Deuda/Capital
- 0,62
Ratios de liquidez y Test Ácido: Capacidad de pago de Volkswagen
- Ratio Corriente
- 1,12
- Ratio Rápido
- 0,87
Índices que incluyen Volkswagen
Otras acciones del sector Consumo discrecional


¿Cómo invertir en acciones?
Compara brokers con acceso a las principales bolsas internacionales, con bajas comisiones, custodia y herramientas de análisis para invertir en acciones.
Compara brokers para accionesInvertir en Volkswagen en 2026: Preguntas frecuentes
¿Qué es Volkswagen y a qué se dedica?
Volkswagen es una empresa cotizada en bolsa desde 1998. Pertenece al sector Consumo discrecional y cotiza en Xetra. Su consejero delegado es Oliver Blume.
¿Cuál es el precio de las acciones de Volkswagen (VOW3) hoy?
Las acciones de Volkswagen (VOW3) cotizan hoy a 69,10 €, con una variación del -0,37% respecto al cierre anterior (69,36 €).
¿En qué bolsa cotiza Volkswagen y cuál es su ticker?
Las acciones de Volkswagen cotizan en Xetra bajo el símbolo "VOW3", en EUR.
¿Paga Volkswagen dividendos y cuál fue el último?
Sí, Volkswagen reparte dividendos a sus accionistas. El último dividendo fue de 5,2600 € por acción. La rentabilidad por dividendo actual es del 8,59%.
¿Cuándo paga el próximo dividendo Volkswagen?
Volkswagen reparte dividendos a sus accionistas, pero la fecha del próximo pago aún no ha sido anunciada.
¿Cuál es la Capitalización de Mercado de Volkswagen?
La capitalización de mercado de Volkswagen es 34.769.840.760 €.
¿A qué índices bursátiles pertenece Volkswagen?
Volkswagen (VOW3) forma parte de DAX Performance Index, Euro STOXX 50.
¿Cómo comprar acciones de Volkswagen?
Para comprar acciones de Volkswagen necesitas una cuenta en un bróker regulado con acceso a Xetra. Puedes comparar comisiones y condiciones en el comparador de brokers de Rankia.
¿Qué opinan los inversores sobre las acciones de Volkswagen?
En el foro de Volkswagen en Rankia encontrarás 568 mensajes de inversores con opiniones, análisis y reacciones a la última hora del valor.