por abeelx · 1788 comentarios
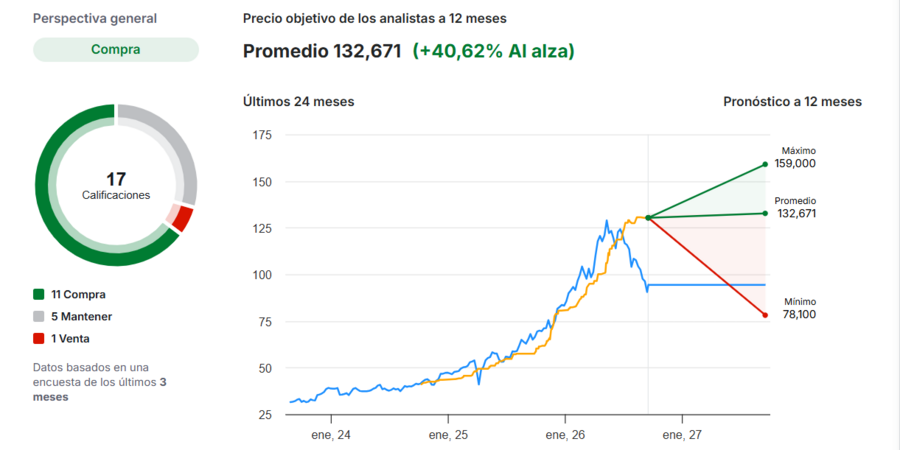
Zaraiz https://www.google.com/goto?url=CAESlQEB6zswFQRR7Op8gzUepr5uKn1n_zHODjVr2avsbwP26BDt4yRqZjZgrtMuNKATMTHuggYhyF0ySbFp9gKlNexmtSjsSrtKlFAZ0okRbSykT6kU1h0x4vbzPCed5S_YHqgdNcg63Mm1OqfRChSheZW7P9C5rafwNcO6ignFwO30FCZMLDdMX... Zaraiz ACS conserva recorrido para los analistas pese al recorte de Deutsche BankDeutsche Bank recorta el objetivo de ACS de 139 a 129, pero sigue recomendando compra España
Acceder
Cotización de ACS (ACS) hoy en tiempo real
- Precio
- 90,30 EUR
- Variación
- 0,33%
- Volumen
- 335.466
- Cap. mercado
- 24 mil millones
- Rango día
- 88,60 EUR — 90,30 EUR
- Rango 52 sem
- 69,50 EUR — 141,20 EUR
- Apertura
- 89,50 EUR
- Cierre ant.
- 90,00 EUR
Valoración
PER 22,99×
Veces que el beneficio anual por acción está contenido en el precio de ACS.
Gráfico de cotización de ACS (ACS)
- Precio actual
- 90,3
- Variación día
- 0,33%
A 19 de octubre de 2026, las acciones de ACS (ACS) cotizan a 90,30 €, con una variación del 0,33% respecto al cierre anterior (90,00 €). Su capitalización de mercado es de 24.014.754.758 €. En la sesión ha marcado un mínimo de 88,60 € y un máximo de 90,30 €.
Análisis fundamental y estadísticas clave de ACS
Ficha de ACS (ACS)
| Ticker | ACS |
|---|---|
| ISIN | ES0167050915 |
| Sector | Industria |
| Industria | Engineering & Construction |
| Mercado | Mercado Continuo |
| Capitalización | 23.934.971.520 € |
| Beta | 0,65 |
| Último dividendo | 3,4230 € |
| Sitio web | https://www.grupoacs.com |
| CEO | Juan Santamaria Cases |
| Fecha de IPO | 02/01/2002 |
| País | ES |
| Dirección | Avenida de Pio XII, 102, Madrid, MD, 28036 |
| Volumen | 935.934 |
ACS muestra un crecimiento sólido y una generación de caja atractiva, pero su rentabilidad sobre capital es baja y la valoración por múltiplos es incierta.
Valoración: incierta
El lente de múltiplos relativos es el más adecuado para ACS, dado que es una constructora cíclica con comparables de industria relevantes (Vinci, Ferrovial, Elecnor). La postura del lente es 'incierta' porque el PER de 23,2 es alto en comparación con el sector, pero el EV/EBITDA de 8,8× y el P/FCF de 9,6 son más moderados, reflejando que la rentabilidad contable está deprimida por la baja rentabilidad sobre capital (3,7 %). El lente de valor en libros indica 'cara' (P/B 3,9 y P/TBV 138), pero no es el más representativo para una empresa de servicios intensiva en capital intangible. El lente forward sugiere 'justa' con un PEG de 1,6, pero la incertidumbre en los múltiplos relativos es la señal más relevante para este modelo de negocio.
- Salud financiera moderada
- Apalancamiento baja
- Retorno sobre capital bajo
- Crecimiento alto
Negocio
ACS es un grupo global de construcción y servicios con sede en Madrid, activo en infraestructuras civiles, edificación, concesiones de transporte, servicios industriales y de mantenimiento, y minería. Opera principalmente en España, Estados Unidos, Australia, Canadá y Alemania, y genera ingresos tanto de contratos de construcción como de servicios de larga duración y concesiones.
Análisis
La compañía presenta un crecimiento de ingresos del +20 % y un crecimiento del beneficio por acción del +14 %, lo que refleja una demanda sólida en sus mercados principales. Sin embargo, la rentabilidad sobre el capital invertido es baja (3,7 %), mientras que la rentabilidad sobre fondos propios es alta (20 %), una divergencia que sugiere un apalancamiento financiero significativo y una estructura de balance que amplifica el retorno para el accionista. La generación de caja es robusta, con un rendimiento de flujo de caja libre del 10 % y un múltiplo de precio sobre flujo de caja libre de 9,6, lo que contrasta con un PER de 23,2 que parece elevado, probablemente por la baja rentabilidad contable. La deuda neta sobre EBITDA es baja (0,60×), lo que indica una posición financiera manejable, aunque el ratio deuda sobre fondos propios es alto (2,7), reflejando la naturaleza intensiva en capital del negocio de construcción.
Fortalezas
- Fuerte crecimiento de ingresos y beneficios, impulsado por la demanda en infraestructuras y servicios. Crecimiento de ingresos +20 %
- Generación de caja libre atractiva, con un rendimiento del flujo de caja libre del 10 %. Rendimiento FCF 10 %
- Nivel de deuda neta bajo en relación con el EBITDA, lo que otorga flexibilidad financiera. Deuda neta / EBITDA 0,60×
Riesgos
- Rentabilidad sobre el capital invertido baja, lo que indica una creación de valor limitada sobre los activos empleados. ROIC 3,7 %
- Múltiplo de valoración por libro elevado, con un precio sobre valor contable tangible de 138, lo que sugiere una prima significativa. P/TBV 138
- La puntuación de salud financiera sugiere cierta fragilidad, aunque el apalancamiento neto es bajo. Altman Z-score 1,7
Catalizadores
- Próxima presentación de resultados 12 de nov
Cuánto supone invertir en ACS
Indica un importe y calcula cuántas acciones completas podrías comprar al precio actual de ACS.
- Acciones completas
- 11
- Valor de las acciones
- 993,30 €
- Efectivo no invertido
- 6,70 €
Dividendo bruto anual estimado
19,12 €

Promocionado
Compra ACS con DEGIRO

Promocionado
Compra ACS con Trade Republic

Promocionado
Compra ACS con Renta 4
Estimación al precio actual de ACS, sin comisiones ni impuestos. No es una recomendación de inversión.
Hilos sobre ACS
3.598 comentarios en total · 162 hilos
por elsotillo · 4 comentarios
elsotillo No creo que se haya pinchado la burbuja. Hay bancos de inversión que incluso le han subido el precio objetivo y aunque estos precios no son dogmas de fe, sin embargo tontos tampoco son para dar esas valoraciones. Tien... Javi01 Pues pasa que sigue los acontecimientos, en un mercado aleatorio y eficiente (como cualquier otra empresa, vamos !!!).Últimas noticias y análisis de expertos sobre ACS
Acciones
 Por Miguel Arias
Acciones de ACS (ACS.MC): cotización, dividendo y cómo comprarlas
17 sep. 2026 • 10 min lectura
 Por Miguel Arias

Bankinter centra su estrategia inversora española en valores como ACS, Ferrovial, Aena, Iberdrola y Santander
25 mar. 2026
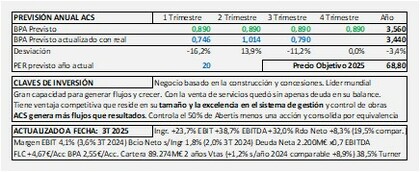
La clave está en entender el negocio. Mi inversión en ACS.
17 nov. 2025 • 9 min lectura



Análisis financiero de ACS
Modo educativo: haz clic en cualquier tarjeta para ver su explicación detallada.
Resumen financiero e información corporativa de ACS
- PER
- 22,99
- Ratio de Solvencia
- 0,05
- Deuda/EBITDA
- 1,65
- EV/FCF
- 11,21
- EV/EBITDA
- 10,68
- MARGEN EBIT
- 2,91%
- FCF Margin
- 4,62%
- Rentabilidad por dividendo
- 1,93%
- ROIC
- 4,38%
- P/B
- 4,54
Ratios de valoración: PER, EV/EBITDA y métricas de ACS
- PER
- 22,99
- EV/EBITDA
- 10,68
- EV/FCF
- 11,21
- Rentabilidad por dividendo
- 1,93%
- P/B
- 4,54
Márgenes de rentabilidad y Cash Flow de ACS
- Margen de Beneficio Bruto
- 9,27%
- MARGEN EBIT
- 2,91%
- Margen EBITDA
- 4,85%
- Margen de Beneficio Neto
- 1,91%
- FCF Margin
- 4,62%
- ROIC
- 4,38%
- Margen operativo
- 2,91%
BPA, Dividendos y Valor Contable: Métricas por acción de ACS
- Ingresos por Acción
- 193,61
- Flujo de Efectivo Operativo por Acción
- 11,83
- Flujo de Efectivo Libre por Acción
- 8,94
- Valor Contable por Acción
- 20,11
- Caja por acción
- 55,61
- Rentabilidad por dividendo
- 1,93%
- Payout
- 44,25%
Solvencia y deuda: Análisis del balance de ACS
- Deuda/Patrimonio
- 3,34
- Deuda/EBITDA
- 1,65
- Ratio de Solvencia
- 0,05
- Apalancamiento Financiero
- 9,54
- Cobertura de Intereses
- 1,63
- Deuda/Activos
- 0,35
- Deuda/Capital
- 0,77
Ratios de liquidez y Test Ácido: Capacidad de pago de ACS
- Ratio Corriente
- 1,16
- Ratio Rápido
- 1,13
Índices que incluyen ACS
Otras acciones del sector Industria
Airbus
AIR.PA

194,34 €
-4,48 (2,25 %)
Mercado cerradoActualizado a las 23:10 CEST
Coca-Cola European Partners
CCEP
$111,87
-0,53 (0,47 %)
Mercado cerradoActualizado a las 23:10 CEST
ArcelorMittal
MTS.MC
56,48 €
-0,28 (0,49 %)
Mercado cerradoActualizado a las 23:10 CEST
Acciona
ANA.MC
210,00 €
-4,8 (2,23 %)
Mercado cerradoActualizado a las 23:10 CEST
¿Cómo invertir en acciones?
Compara brokers con acceso a las principales bolsas internacionales, con bajas comisiones, custodia y herramientas de análisis para invertir en acciones.
Compara brokers para accionesInvertir en ACS en 2026: Preguntas frecuentes
¿Qué es ACS y a qué se dedica?
ACS es una empresa cotizada en bolsa desde 2002. Pertenece al sector Industria y cotiza en Bolsa de Madrid. Su consejero delegado es Juan Santamaria Cases.
¿Cuál es el precio de las acciones de ACS (ACS) hoy?
Las acciones de ACS (ACS) cotizan hoy a 90,30 €, con una variación del 0,33% respecto al cierre anterior (90,00 €).
¿En qué bolsa cotiza ACS y cuál es su ticker?
Las acciones de ACS cotizan en Bolsa de Madrid bajo el símbolo "ACS", en EUR.
¿Paga ACS dividendos y cuál fue el último?
Sí, ACS reparte dividendos a sus accionistas. El último dividendo fue de 3,4230 € por acción. La rentabilidad por dividendo actual es del 1,93%.
¿Cuándo paga el próximo dividendo ACS?
ACS reparte dividendos a sus accionistas, pero la fecha del próximo pago aún no ha sido anunciada.
¿Cuál es la Capitalización de Mercado de ACS?
La capitalización de mercado de ACS es 23.934.971.520 €.
¿A qué índices bursátiles pertenece ACS?
ACS (ACS) forma parte de IBEX 35.
¿Cómo comprar acciones de ACS?
Para comprar acciones de ACS necesitas una cuenta en un bróker regulado con acceso a Bolsa de Madrid. Puedes comparar comisiones y condiciones en el comparador de brokers de Rankia.
¿Qué opinan los inversores sobre las acciones de ACS?
En el foro de ACS en Rankia encontrarás 3.598 mensajes de inversores con opiniones, análisis y reacciones a la última hora del valor.