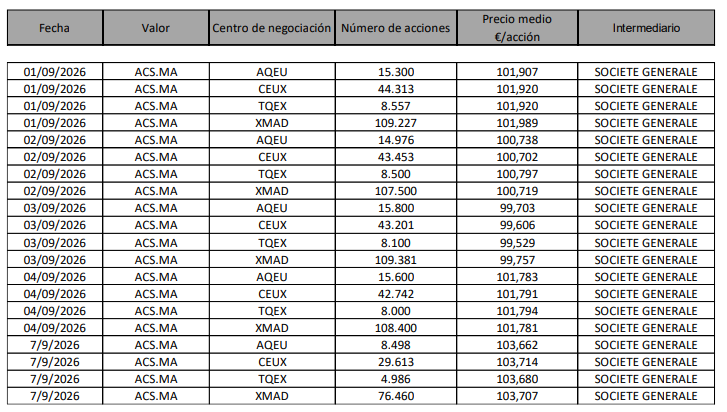
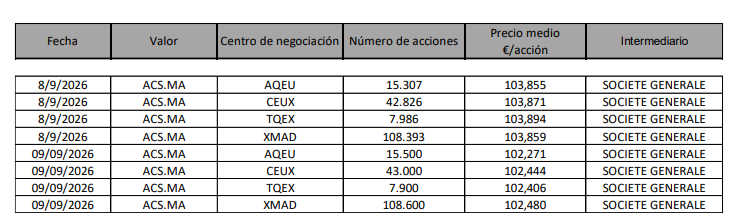
ACS está viviendo una corrección fuerte después de un tramo alcista muy potente. La acción cotiza en torno a los 91-92 euros, lejos de los máximos cercanos a los 140 euros que tocó hace poco. El valor ha sufrido en las últimas sesiones por el temor del mercado a una ralentización de la inversión en centros de datos e inteligencia artificial, segmento en el que tiene una exposición relevante a través de su filial estadounidense Turner (dentro de Hochtief).
Los resultados del primer semestre fueron sólidos: el beneficio neto atribuible alcanzó los 510 millones de euros, con un crecimiento del 13%, y la cartera de pedidos se mantiene en niveles récord, cerca de los 100.000 millones. El grupo sigue apostando por infraestructuras, energía y data centers como motores de crecimiento, y la generación de caja permite mantener una política de dividendos atractiva, con un payout orientado al 65% del beneficio y una retribución total en la zona de los 2,3-2,5 euros por acción.
La diversificación geográfica y de negocios sigue siendo uno de sus puntos fuertes, con una presencia importante en Estados Unidos y en concesiones. El balance se ha gestionado con disciplina y la deuda neta se mantiene en niveles controlados. Aun así, el mercado está penalizando la sensibilidad a ciclos de inversión en tecnología y la posible presión sobre márgenes en algunos proyectos.
En resumen, ACS ofrece un perfil de constructor internacional con buena cartera, generación de caja y dividendo consistente. La corrección reciente refleja más nerviosismo sectorial que un deterioro operativo claro. Para inversores que confíen en la demanda de infraestructuras y data centers a medio plazo, los niveles actuales pueden resultar más razonables que hace unos meses. La volatilidad, sin embargo, seguirá presente mientras el mercado digiera las expectativas sobre la inversión en IA.

 España