A la hora de valorar hacia dónde se dirigen los mercados, Fisher Investments analiza numerosos indicadores económicos para fundamentar sus opiniones. Uno de los que seguimos de cerca es la curva de tipos (una representación gráfica de los tipos de interés de los emisores de deuda pública para distintos vencimientos, de corto a largo plazo), ya que puede aportar información sobre la rentabilidad de la concesión de préstamos por parte de los bancos y sobre el crecimiento del crédito, un motor fundamental de la economía, según nuestros análisis. Por lo tanto, desde nuestro punto de vista, los inversores que entienden qué muestra la curva de tipos —y por qué— pueden estar mejor preparados para tomar decisiones de inversión. A continuación, analizaremos los motivos de nuestro razonamiento.
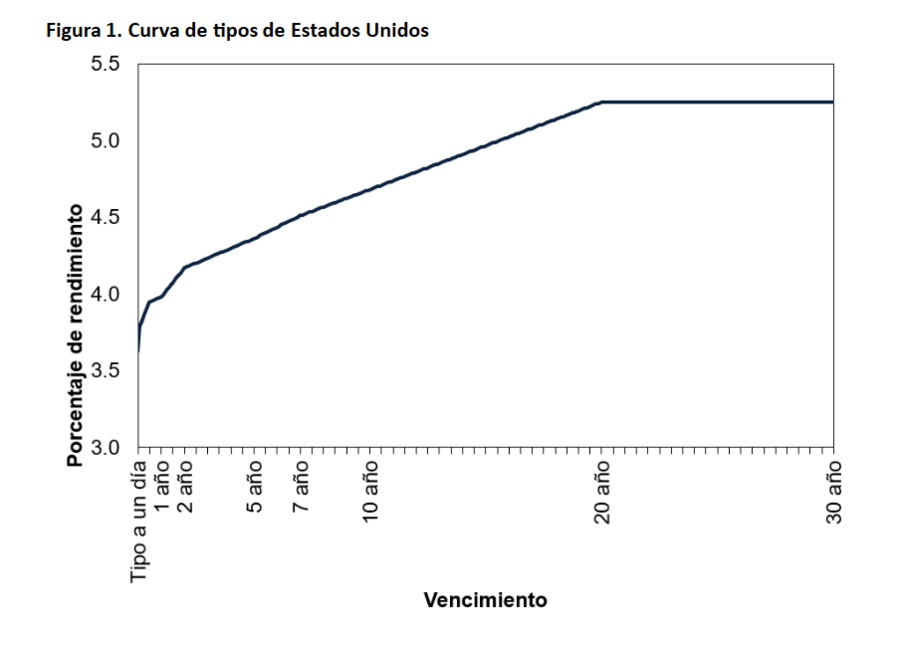
Todo emisor de deuda tiene una curva de tipos. En la figura 1 se muestra un ejemplo: la curva de tipos de los bonos del Gobierno federal de Estados Unidos. El punto situado más a la izquierda del eje X corresponde al tipo de interés a un día de Estados Unidos (también conocido como tipo de los fondos federales), es decir, el tipo al que los bancos se prestan dinero entre sí a corto plazo.
A medida que avanzamos hacia la derecha en el eje X, aumenta el vencimiento de los bonos soberanos estadounidenses. Los gobiernos emiten deuda con distintos vencimientos en función de sus planes de política fiscal y de gestión de la deuda, que pueden ir desde solo 1 mes hasta 30, 50 o, en algunos países, incluso 100 años. Según nuestros análisis, los tipos de estos vencimientos los determinan la oferta y la demanda en los mercados de renta fija, no los responsables políticos.
Fuente: FactSet, a 12/8/2026. Rendimiento de los bonos del Tesoro estadounidense con vencimiento fijo, a 11/8/2026.
Cuando los tipos a corto plazo se sitúan por debajo de los tipos a largo plazo —como en la figura anterior—, se habla de una curva de tipos con tendencia positiva o pronunciada. Por el contrario, si los tipos a corto plazo superan a los de largo plazo, la curva de tipos está invertida. También pueden darse curvas de tipos planas, con tipos a corto y largo plazo muy similares. En opinión de Fisher Investments, el análisis de los tipos de interés mundiales también revela este tipo de curvas.
Según nuestros análisis, el diferencial entre los tipos a corto y largo plazo constituye una aproximación útil a la rentabilidad de los nuevos préstamos para los bancos. Los bancos se financian a corto plazo (costes) para conceder préstamos a largo plazo (ingresos), por lo que esta diferencia ofrece una aproximación de sus márgenes. Conviene matizar que los bancos no prestan al tipo de la deuda pública, pero los rendimientos de los bonos del Estado sirven como referencia considerada libre de riesgo de crédito o impago para fijar los tipos de los préstamos.
Por tanto, cuanto más pronunciada es la curva de tipos, más rentables resultan los nuevos préstamos, lo que anima a los bancos a prestar a un abanico más amplio de prestatarios. Según nuestros análisis, un mayor potencial de beneficio puede llevar a los bancos a asumir más riesgos y mostrarse más dispuestos a conceder crédito, ya que la ganancia potencial hace más asumible el riesgo de pérdida. Si disminuye el incentivo económico, también lo hace la disposición de los prestamistas a conceder crédito. De este modo, a medida que la curva de tipos se aplana, los bancos tienen menos incentivos para conceder nuevos préstamos a clientes que no sean los más solventes. Por último, cuando la curva de tipos se invierte y los costes superan a los ingresos, constatamos que la concesión de nuevos préstamos pierde atractivo. Al deteriorarse la rentabilidad, los prestamistas suelen restringir el crédito, lo que, en casos extremos, puede paralizar la concesión de préstamos.
Para seguir este diferencial, muchos de los analistas que seguimos observan la diferencia entre los rendimientos a 2 y 10 años. Sin embargo, en opinión de Fisher Investments, resulta más útil analizar el diferencial entre los rendimientos a 3 meses y a 10 años, ya que consideramos que el primero refleja mejor lo que pagan los bancos por los depósitos. En cualquier caso, nuestros análisis indican que la forma general de la curva de tipos es lo que más información aporta sobre el crecimiento futuro del crédito. Este aspecto es importante porque, en opinión de Fisher Investments, la historia de los mercados muestra que los nuevos préstamos impulsan la expansión económica. Los préstamos proporcionan a los hogares recursos para gastar y, a las empresas, capital para invertir, contratar, acumular existencias y ampliar su capacidad, lo que respalda la actividad económica.
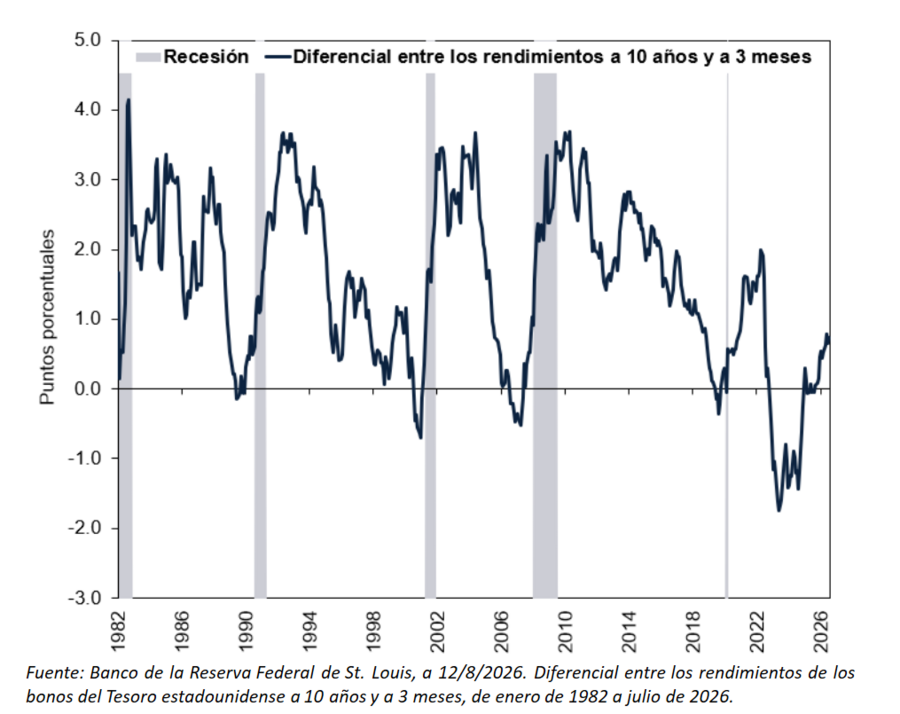
De ahí que las curvas de tipos hayan sido históricamente indicadores fiables —aunque imperfectos— de la expansión y la contracción económicas. En la figura 2 se representa el diferencial entre los rendimientos de los bonos del Tesoro estadounidense a 10 años y a 3 meses junto con las recesiones de Estados Unidos (períodos de contracción de la producción económica) desde enero de 1982.¹ Cuando la línea se sitúa por encima de 0,0, los tipos a 10 años superan a los de 3 meses, lo que indica una curva de tipos con tendencia positiva. Si la línea cae por debajo de 0,0, los tipos a 3 meses superan a los de 10 años y la curva está invertida.
Figura 2. Capacidad predictiva de las curvas de tipos de Estados Unidos
Como se muestra en la figura, la curva de tipos estadounidense presentó una pendiente positiva durante la mayor parte de los períodos de expansión de las últimas cuatro décadas. Es lo habitual: los préstamos a más largo plazo deberían conllevar tipos de interés más elevados, ya que el banco soporta el riesgo de impago durante más tiempo. Y, quizá aún más importante, las inversiones de la curva precedieron a tres recesiones consecutivas. A nuestro juicio, esto la convierte en un indicador prospectivo útil que los inversores pueden tener en cuenta.
Con todo, este indicador no ha sido infalible. Por un lado, consideramos que la ligera inversión de 2019 dio una señal falsa, ya que la recesión de 2020 no tuvo nada que ver con el crédito y sí con los confinamientos por la COVID-19. Además, la inversión registrada aproximadamente entre noviembre de 2022 y noviembre de 2024 no precedió a una recesión en Estados Unidos, algo que nuestros análisis atribuyen a los enormes colchones de efectivo que acumulaban entonces las grandes empresas.¹ Con tanta liquidez disponible, constatamos que no necesitaban nuevos préstamos a largo plazo para financiar proyectos futuros. También conviene señalar que esta inversión se produjo después de que terminara el mercado bajista relativamente leve de 2022.² Tampoco sirvió entonces para anticipar la evolución de la renta variable.
En opinión de Fisher Investments, la historia de los mercados muestra que las curvas de tipos —y, por tanto, el crecimiento del crédito— son solo uno de los factores que influyen en la renta variable. Nuestros análisis indican que otros elementos, como la política gubernamental y el sentimiento general, también desempeñan un papel importante. No obstante, al valorar los motores económicos de la renta variable, creemos que observar la forma de las curvas de tipos mundiales constituye un buen punto de partida.
Invertir en los mercados financieros implica un riesgo de pérdida. No hay garantías de que todo o parte del capital invertido sea reembolsado. La rentabilidad pasada no garantiza ni indica los resultados futuros de manera fiable. El valor de las inversiones y los ingresos procedentes de ellas están sometidos a la fluctuación de los mercados financieros mundiales y de los tipos de cambio internacionales. Fisher Investments Ireland Limited es una sociedad de responsabilidad limitada constituida en Irlanda y regulada por el Banco Central de Irlanda. Fisher Investments es el nombre comercial utilizado por las sucursales de Fisher Investments Ireland Limited en España e Italia. Fisher Investments Ireland Limited y su nombre comercial, Fisher Investments, están inscritos en el Registro Mercantil de Irlanda con los números 623847 y 772424. El domicilio social de Fisher Investments en Ireland es: 3rd Floor, 24-26 City Quay, Dublin Docklands, Dublin, D02 NY19, Ireland. El presente documento recoge la opinión general de Fisher Investments y no debe ser considerado como un servicio de asesoramiento personalizado en materia de inversiones o fiscal ni un reflejo de la rentabilidad de sus clientes. No se garantiza que Fisher Investments siga sosteniendo estas opiniones, las cuales pueden cambiar en cualquier momento a la luz de nuevos datos, análisis o consideraciones. La información que figura en el presente documento no pretende ser una recomendación o un pronóstico de las condiciones del mercado. En su lugar, tiene por objeto esclarecer los aspectos tratados. Los mercados actuales y futuros pueden diferir ampliamente de los que se describen en este documento. Asimismo, no se garantiza la exactitud de ninguna de las hipótesis empleadas en los ejemplos contenidos en el presente documento.
[1] Fuente: FactSet, a 12/8/2026. [2] Ibid. Afirmación basada en el diferencial entre los rendimientos de los bonos del Tesoro estadounidense a 10 años y a 3 meses y la rentabilidad con reinversión de dividendos del índice S&P 500 en euros, del 31/12/2021 al 31/12/2022. Un mercado bajista se define como una caída profunda y prolongada, igual o superior al 20 %, producida por una causa fundamental. [1] Tomamos como referencia la curva de tipos estadounidense por su largo historial de datos fiables