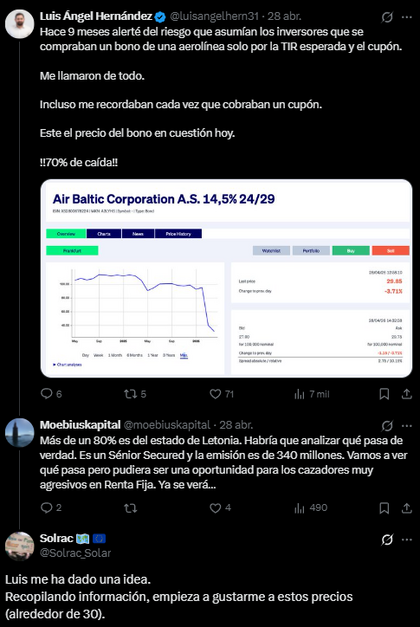
Aquí va mi análisis de medio pelo con ayuda de una IA sobre esta oportunidad de ganar dinero, o perderlo, apta para ME. El bono cotiza al 30% y solo se puede adquirir por inversores profesionales o en IB.
Salud y profits!
Nota Técnica para Inversores Especializados en Deuda en Dificultades · 5 de mayo de 2026
⚠️ Aviso Legal: Este documento tiene finalidad exclusivamente educativa y de entretenimiento en torno a activos financieros para ME. No constituye una recomendación de inversión ni asesoramiento financiero. La inversión en bonos de alto rendimiento (high-yield) y, en particular, en deuda en dificultades (distressed debt) conlleva riesgos muy elevados, incluyendo la pérdida total del principal. El lector es el único responsable de sus decisiones de inversión.
Índice
El Emisor: ¿Quién es airBaltic?: ¿Quién es airBaltic?
Ficha Técnica del Bono
¿Por qué cotiza en zona de distress?
La Radiografía Financiera (Balance 2025-2026)
El Calendario de Vencimientos Críticos
Estructura de Garantías y Prelación en Caso de Impago
El Rol del Estado Letón: Rescatador Involuntario
Lufthansa: ¿El Caballero Blanco?
Los Bonistas ya se Organizan: Bloomberg, 30 de Abril
Escenarios de Inversión y Probabilidades
Mercado Secundario: Precio, Yield y Liquidez
Cláusulas Step-Up: El Escudo del Bonista
Conclusión: El Tablero a 5 de Mayo de 2026
1. El Emisor: ¿Quién es Air Baltic?
El Emisor Air Baltic Corporation AS (airBaltic) es la aerolínea nacional de Letonia, con base en el Aeropuerto Internacional de Riga. Fundada en 1995, opera vuelos desde las tres capitales bálticas —Riga, Vilnius y Tallin— hacia más de 70 destinos en Europa, Oriente Medio y Asia Central. Su flota está compuesta íntegramente por aviones Airbus A220-300, lo que la convierte en uno de los operadores de este modelo más especializados del mundo. Este detalle es relevante para los bonistas, ya que la flota constituye el principal activo de garantía (colateral) del bono. Accionariado actual (mayo 2026):
AccionistaParticipación | Estado letón | 88,37% | Lufthansa Group | 10,00% | Aircraft Leasing 1 (Lars Thuesen) | 1,62% | Otros | 0,01%
La aerolínea aportó aproximadamente €300 millones anuales al PIB letón a través del turismo y la conectividad. Este dato es la clave política de toda la situación: Letonia no puede permitirse dejar caer a su única aerolínea de bandera, y lo saben todos los actores en la mesa.
En mi humilde opinión la Directiva debería ser puesta de patitas en la calle por haber llegado a una situación así. Siendo una aerolínea tan regulera, tiene el 90% de los contratos de queroseno unhedged, menudos hinvésiles.
2. Ficha Técnica del Bono
El bono objeto de análisis fue emitido en dos tramos en 2024 y se lista en Euronext Dublin.
| Emisor | Air Baltic Corporation AS | ISIN | XS2800678224 | WKN | A3LYHS | Importe total emitido | €380 millones | Importe pendiente | €380 millones | Cupón | 14,50% fijo anual - Esto fue lo que ha atraído a muchos especuladores inversores novatos... | Frecuencia de pago | Trimestral | Próximo cupón | 14 de mayo de 2026 (~€13,77M) | Fechas de pago | 14 febrero · 14 mayo · 14 agosto · 14 noviembre | Fecha de emisión | 14 de mayo de 2024 | Fecha de vencimiento | 14 de agosto de 2029 | Estructura | Senior Secured (sénior garantizado) | Denominación mínima | €100.000 | Precio de emisión | 100% (a la par) | Calificación Fitch | CCC- (rebajado en abril 2026) | Calificación S&P | CCC+ (rebajado en abril 2026) | Recovery Rating (Fitch) | RR4 (recuperación estimada: 31%-50%) | Bolsa de cotización | Euronext Dublin / Bolsa de Stuttgart / Frankfurt | Tipo de inversor | Exclusivamente institucional (min. €100k) | Regulación | Regulation S (no disponible para inversores minoristas de EE.UU.)El cupón de 14,5% —pagado trimestralmente— fue ya en su emisión una señal inequívoca del perfil de riesgo de este papel. En mayo de 2024, cuando fue emitido, el mercado de crédito exigía esta prima para compensar la debilidad estructural del balance de la aerolínea y la dependencia de capital externo.
3. ¿Por qué cotiza en zona de distress?
Un bono se considera en "zona de distress" cuando cotiza con un diferencial (spread) superior a los 1.000 puntos básicos sobre el bono del Tesoro equivalente, o cuando su precio cae por debajo del 70-80% del nominal. En el caso de airBaltic, los detonantes han sido múltiples y se han acumulado en pocos meses:
3.1. La tormenta perfecta del combustible
El conflicto en el Estrecho de Ormuz ha disparado los precios del combustible de aviación (jet fuel) en 2026. airBaltic, a diferencia de aerolíneas como Ryanair o Lufthansa, opera sin coberturas de combustible (fuel hedges) para 2026. Esto significa que cada barril de petróleo adicional golpea directamente su cuenta de resultados sin ningún amortiguador.
3.2. La IPO que nunca llega
El plan original del bono contemplaba que la aerolínea saldría a bolsa —una salida a bolsa (IPO) era el mecanismo previsto para capitalizar la empresa y refinanciar parte de la deuda—. Esa IPO no solo no se ha producido, sino que la propia aerolínea ha reconocido que no es viable en 2026. Sin la IPO, el camino hacia la reducción del apalancamiento queda bloqueado.
3.3. Las rebajas de rating: el efecto cascada
Fitch Ratings rebajó a airBaltic a CCC- en abril de 2026, citando liquidez débil, altos costes de combustible y ausencia de coberturas.
S&P Global asignó una calificación de CCC+, también en zona de alto riesgo de impago.
Ambas agencias proyectan una destrucción de caja libre (free cash flow) de entre -€140M y -€160M en 2026, una cifra que la aerolínea no puede autofinanciar.
3.4. La liquidez al límite del colapso
En diciembre de 2025, las reservas de caja de airBaltic ascendían a tan solo €28 millones, apenas por encima del mínimo exigido por los covenants del bono (€25M). De esos €28M, €17,2M estaban inmovilizados en la Bond Service Reserve Account (BSRA), la cuenta de reserva para el pago de cupones. La liquidez operativa real era de apenas €10-11 millones para una aerolínea con €780M de ingresos anuales.
4. Radiografía Financiera
4.1. Balance estimado (cierre 2025)
| Activo total | ~€1.490M | — Flota A220-300 (valor residual) | Principal activo | — Caja y equivalentes (dic-2025) | €28M | Pasivo total | ~€1.680M | — Bono 14,5% (XS2800678224) | €380M | — Obligaciones de arrendamiento (leases) | >€800M | — Deuda ajustada total | ~€1.300M | Patrimonio neto | -€184M (negativo)
Dato clave: La compañía reduce su capital social de €596M a €42M para absorber pérdidas acumuladas —una señal contable de la magnitud del deterioro patrimonial.
4.2. Cuenta de resultados 2025
Métrica20252024 | Ingresos | €779M (+4,2%) | ~€747M | Pasajeros | 5,2M (+1%) | ~5,1M | Pérdida neta | -€44M | -€118M | EBITDAR ajustado | ~€130-144M | — | FCF (flujo de caja libre) | Negativo | NegativoLa mejora de las pérdidas (-€44M vs. -€118M) es significativa, pero engañosa: los costes de arrendamiento (~€160M) y los intereses del bono (~€55M anuales) superan conjuntamente el EBITDAR operativo. La aerolínea no puede autofinanciar su servicio de deuda.
4.3. El Ratio de Apalancamiento
El ratio Deuda Neta / EBITDAR se estima en más de 10x, frente a una media del sector de 3-4x para aerolíneas de tamaño similar. Este nivel es considerado insostenible por todas las agencias de calificación.
5. Calendario Crítico
Las siguientes fechas son los hitos de supervivencia del bono y la aerolínea: FechaEventoImporteCriticidad | 14 mayo 2026 | Pago cupón trimestral | ~€13,77M | 🔴 Inmediata | 31 agosto 2026 | Devolución préstamo estatal de emergencia | €30M | 🔴 Crítica | 14 agosto 2026 | Pago cupón trimestral | ~€13,77M | 🔴 Alta | Invierno 2026/27 | Necesidades de capital proyectadas | €100-150M | 🔴 Existencial | 14 agosto 2029 | Vencimiento del bono (principal) | €380M | ⚫ Final
Nota sobre el pago de mayo 2026: Según Fitch Ratings, airBaltic cuenta con fondos suficientes para atender el cupón del 14 de mayo de 2026, respaldada por el préstamo estatal de €30M aprobado por el Parlamento letón el 16 de abril. El préstamo estatal de emergencia actúa de puente, pero su devolución antes del 31 de agosto recrea la misma presión en apenas 100 días.
6. Garantías y Prelación en Caso de Impago
El bono está estructurado como Senior Secured, lo que implica que tiene prioridad legal sobre determinados activos frente a los acreedores no garantizados. Sin embargo, hay matices importantes que todo inversor en distressed debt debe comprender:
6.1. Qué garantiza el bono
Cesión de los derechos sobre el exceso de valor (surplus proceeds) de determinados aviones Airbus A220-300 y sus motores.
La mayor parte de la flota es arrendada (leased), no en propiedad directa. Esto significa que los arrendadores tienen un derecho preferente sobre los aviones antes que los bonistas, ojo.
Sin embargo, el patrimonio neto está muy mermado
6.2. Prelación de cobro en liquidación
En caso de insolvencia, el orden de cobro sería el siguiente:
1º → Arrendadores / Prestamistas directos con lien primario sobre aviones 2º → Bonistas Senior Secured (XS2800678224) ← Aquí están los inversores en este bono 3º → Acreedores no garantizados (proveedores, etc.) 4º → Accionistas (Estado letón, último en cobrar o en perder todo)
6.3. Recovery Rating 'RR4' de Fitch
Fitch asigna al bono una Recovery Rating de 'RR4', que implica una recuperación media estimada del 31% al 50% del principal en caso de impago y liquidación. Es decir: si la aerolínea quebrara y se liquidara mañana, un bonista esperaría recuperar entre 31 y 50 céntimos por cada euro invertido, en teoría —en la práctica, estas recuperaciones dependen de muchos factores dinámicos.
6.4. Bond Service Reserve Account (BSRA)
El bono cuenta con una cuenta de reserva específica para el pago de intereses. Esta cuenta contenía ~€17,2M a principios de 2026, importe equivalente a algo más de un pago trimestral completo. Actúa como amortiguador entre la falta de liquidez operativa y el impago técnico (technical default).
7. El Estado Letón: Rescatador Involuntario
El Gobierno de Letonia es el eje político de toda la tesis de inversión en este bono. Sus actuaciones recientes lo dicen todo:
7.1. Medidas de apoyo adoptadas
Agosto 2025: Co-inversión de €14M junto con Lufthansa para estabilizar la aerolínea antes de la frustrada IPO.
16 de abril de 2026: El Parlamento letón (Saeima) aprueba un préstamo de emergencia de €30 millones, sin garantías, con devolución obligatoria antes del 31 de agosto de 2026. La votación fue ajustada (49 a favor, 23 en contra), reflejando la división política.
Ojo, el Parlamento también ha habilitado comprar bonos por un valor no superior a 100 millones de euros via presupuestos nacionales donde el Estado tenga una influencia decisiva. Es decir, el país puede participar en la emisión de bonos de la aerolínea junto y bajo las mismas condiciones que los inversores privados internacionales. Se planea emitir más acciones de airBaltic en la bolsa en el futuro.
Semanas posteriores: El Gobierno refuerza la supervisión del préstamo, revisando factura por factura en qué se gasta el dinero, lo que evidencia la desconfianza institucional.
7.2. Declaraciones políticas clave
La Primera Ministra Evika Siliņa declaró que asegurar el apoyo a airBaltic era más importante que la estabilidad de su propia coalición de gobierno. El Gobernador del Banco de Letonia, Martins Kazaks, advirtió que dejar quebrar a airBaltic sería "la opción más fácil pero también la peor", y que la estrategia de préstamos recurrentes "ha llegado a su fin". El presidente de la República, Edgars Rinkevics, condicionó su apoyo a que cualquier ayuda vaya acompañada de un plan de reestructuración creíble.
7.3. La tensión con Bruselas
La Comisión Europea vigila de cerca las ayudas estatales a aerolíneas. Sus normas habitualmente exigen que los acreedores privados compartan las pérdidas (burden sharing) antes de que el Estado inyecte capital masivo. Esto significa que el rescate estatal total sin condiciones para los bonistas es el escenario menos probable desde el punto de vista regulatorio europeo.
8. Lufthansa: ¿El Caballero Blanco?
8.1. La participación actual
En agosto de 2025, Lufthansa Group completó la adquisición de un 10% de airBaltic por €14 millones mediante acciones convertibles. Como parte del acuerdo, Lufthansa ocupa un asiento en el Consejo de Supervisión de airBaltic y garantiza mantener al menos un 5% del capital tras una eventual IPO. La relación operativa es profundamente simbiótica: airBaltic opera contratos de wet-lease para Lufthansa, Swiss y Austrian Airlines, proporcionando hasta 21 aviones A220 en temporada de verano. Estos contratos generan una parte crítica del flujo de caja de airBaltic.
8.2. Las limitaciones de Lufthansa
Lufthansa no es el socio omnipotente que el mercado podría desear. En 2026 enfrenta sus propios problemas:
Caída de su acción (LHA.DE) de aproximadamente un -14% en lo que va de 2026
Su CEO, Carsten Spohr, ha calificado públicamente a la marca Lufthansa como su "hijo problemático" por los elevados costes y conflictos sindicales
8.3. ¿Qué significaría para el bono una inversión estratégica de Lufthansa?
Escenario Lufthansa / Impacto en el bono | Amortización anticipada: Lufthansa inyecta capital y exige refinanciar el 14,5% con deuda más barata | Muy positivo: cobro a la par (100%) o con prima | Mantenimiento del bono: Lufthansa entra pero no refinancia | Muy positivo: riesgo de impago casi nulo, cupón 14,5% mantenido hasta 2029 | No entrada de Lufthansa | Neutro/negativo: presión sobre el precio continúaLa trampa del razonamiento: Lufthansa es conocida por ser una negociadora dura. Podría exigir, como condición previa a una inversión mayor, que los propios bonistas acepten recortes en el cupón o extensiones de plazo como parte del "saneamiento" previo —exactamente lo que haría que el bono perdiera valor. 9. Los Bonistas ya se Organizan (Novedad: 30 de abril de 2026) Esta es la información más reciente y, posiblemente, la más importante para calibrar el estado de la situación:
Bloomberg, 30 de abril de 2026:"Un grupo de bonistas de Air Baltic Corp ha contratado asesores legales mientras la aerolínea respaldada por el Estado letón lucha con sus menguantes reservas de caja y el disparado precio del combustible."
La contratación de asesores legales por parte de un grupo organizado de tenedores de bonos (ad hoc bondholder group) es una señal clásica en la industria del distressed debt: los inversores institucionales se posicionan para negociar colectivamente con la empresa y el Estado en caso de reestructuración. No es necesariamente una señal de que el impago sea inminente, pero sí confirma que los principales tenedores del papel consideran este escenario lo suficientemente probable como para incurrir en el coste de contratar asesoría legal especializada. En procesos de reestructuración previos similares (Norwegian Air, Alitalia, etc.), la formación de un ad hoc committee de bonistas ha precedido a negociaciones de intercambio de deuda por capital (debt-for-equity swap) o extensiones de vencimiento en cuestión de meses.
10. Escenarios de Inversión y Probabilidades
A continuación se presenta un análisis de los cuatro escenarios posibles, con su impacto estimado para el tenedor del bono:
Probabilidad estimada: Alta (pero condicionada) El Estado inyecta el capital necesario (€100-150M) y/o Lufthansa incrementa significativamente su participación. La aerolínea refinancia el bono al 14,5% con deuda más barata, posiblemente emitiendo nuevos bonos al 6-8%.
Para el bonista: Cobro a la par (100%) o con una pequeña prima de call (107,25% según el contrato). ROI total excelente para quien haya comprado a 40-67 céntimos.
Riesgos: La Comisión Europea puede objetar las ayudas estatales. Lufthansa puede exigir condiciones.
Escenario 2: Intercambio de Deuda Voluntario (Distressed Debt Exchange)
Probabilidad estimada: Moderada airBaltic y sus asesores ofrecen a los bonistas canjear el bono actual por nuevos títulos con: (a) un recorte en el principal (haircut), (b) una extensión del vencimiento, o (c) conversión en acciones (equity). Las agencias de calificación clasificarían esto como un impago selectivo, aunque la aerolínea continuaría operando.
Para el bonista: Pérdida parcial del capital, pero la alternativa (liquidación) podría ser peor. Los bonistas que compraron a 40-50 céntimos podrían salir casi en tablas o con leve ganancia, dependiendo de los términos.
Señal relevante: La contratación de abogados por el ad hoc committee de bonistas es precisamente el primer paso para negociar estos términos con ventaja.
Escenario 3: Inversión Estratégica Directa sin Reestructuración del Bono
Probabilidad estimada: Moderada-Alta si el Escenario 1 no prospera rápido Un nuevo inversor (fondo de private equity, otro estado báltico, etc.) entra en el capital, proporcionando liquidez sin tocar los términos del bono. El bono cotizaría de vuelta hacia la par.
Estonia ha debatido públicamente si tomar una participación, aunque sin acuerdo por ahora.
Escenario 4: Quiebra y Liquidación
Probabilidad estimada: Baja, pero no despreciable El Estado letón, por presión política o regulatoria, suspende el apoyo. Sin liquidez, la aerolínea entra en insolvencia.
Para el bonista: Recuperación estimada del 31%-50% del principal (Recovery Rating 'RR4' de Fitch), lo que implicaría cobrar entre €0,31 y €0,50 por cada euro de valor nominal.
Para quien compró el bono a 40-45 céntimos, este escenario sería aproximadamente neutral o ligeramente positivo en el mejor caso y devastador en el peor.
Resumen comparativo
EscenarioProb. Est.Precio objetivo del bonoRetorno desde 50 cts | 1. Rescate pleno + Inversor | Alta | 100-107 | +100% a +114% | 2. Reestructuración negociada | Moderada | 55-75 | +10% a +50% | 3. Inversor estratégico sin haircut | Moderada | 85-100 | +70% a +100% | 4. Quiebra y liquidación | Baja | 31-50 | -38% a 0%
11. Mercado Secundario: Precio, Yield y Liquidez
El bono cotiza en varios mercados secundarios. Los precios de referencia más utilizados por los operadores institucionales son:
PeríodoPrecio aproximado (% del par) | Mayo 2024 (emisión) | 100% | Finales 2024 | ~95-98% | Enero 2026 | ~80-85% | Marzo/Abril 2026 | 40-67% | Mayo 2026 | ??? Actualmente en el 30%
Yield-to-Maturity implícita
A un precio de compra del 30% del par y con el bono venciendo en agosto de 2029, la yield-to-maturity (TIR) supera el 45-50% anual. Este nivel no refleja una oportunidad atractiva convencional: refleja que el mercado está descontando una probabilidad significativa de impago o reestructuración, no que los inversores esperen cobrar esa rentabilidad íntegramente.
Liquidez
La denominación mínima de €100.000 limita el acceso exclusivamente a inversores institucionales o family offices con capacidad de análisis especializado en crédito. El mercado secundario tiene liquidez limitada, con horquillas (bid-ask spreads) amplias en períodos de estrés.
12. Cláusulas Step-Up: El Escudo del Bonista
El contrato del bono incluye cláusulas de step-up que elevan el cupón del 14,5% al 16,5% (un incremento de 200 puntos básicos) si se produce alguno de los siguientes eventos:
Evento Step-UpEstado actual | Fracaso de la IPO antes de la fecha límite acordada | 🔴 YA ACTIVADO (IPO descartada para 2026) | Ratio Deuda Neta/EBITDAR supera los niveles de covenant en las mediciones semestrales | 🟠 En riesgo (ratio estimado >10x) | Retraso en publicación de resultados financieros auditados | 🟢 Sin activar por ahoraConsecuencias prácticas del step-up:
El pago trimestral pasaría de ~€13,77M a ~€15,67M (+€1,9M por trimestre, +€7,6M anual).
Para una aerolínea con liquidez tan ajustada, este incremento agrava adicionalmente la presión.
La activación del step-up suele interpretarse como señal de deterioro crediticio adicional por las agencias de calificación.
13. Conclusión:
El Tablero a 5 de Mayo de 2026 El bono senior garantizado de airBaltic al 14,5% con vencimiento en 2029 es, a fecha de hoy, uno de los instrumentos de deuda en dificultades más analizados del espacio crediticio europeo. Su tesis de inversión es compleja y se estructura en torno a una apuesta política tanto como financiera:
A favor de la inversión (bull case):
El Estado letón ha demostrado voluntad de rescate incluso a costa de su estabilidad política
La aerolínea tiene ingresos reales (€779M en 2025) y opera en rutas estratégicamente irreemplazables
Lufthansa tiene un incentivo directo (sus contratos de wet-lease) para que airBaltic sobreviva
El grupo organizado de bonistas con asesores legales aumenta el poder de negociación colectiva
Quien compra a 40-50 céntimos tiene un margen de seguridad significativo antes del umbral de liquidación (Recovery Rating del 31-50%)
En contra (bear case):
La liquidez es extremadamente frágil y depende de decisiones políticas, no operativas
La normativa europea de ayudas estatales puede forzar un haircut a los bonistas como condición para cualquier rescate público
El invierno 2026/27 requiere €100-150M adicionales: nadie ha comprometido todavía esa cifra
Lufthansa tiene sus propios problemas financieros y capacidad limitada para un rescate rápido
El fracaso de la IPO ya ha activado el step-up, incrementando la carga de intereses
El riesgo fundamental de este bono no es de crédito convencional: es un riesgo político y regulatorio. Los inversores especializados en distressed debt que analicen esta situación deben preguntarse no solo si la aerolínea es viable, sino si el Estado letón puede, quiere y tiene permiso de Bruselas para garantizar el pago íntegro a los bonistas privados. La respuesta a esa pregunta en los próximos 90 días —antes del 31 de agosto— determinará el desenlace de esta inversión.
Recursos y Seguimiento
Para el seguimiento continuo de este activo, los recursos más relevantes son:
Nota técnica elaborada el 5 de mayo de 2026 con fines exclusivamente educativos y de entretenimiento entre los ME y la madre que los parió a todos ellos. Los datos financieros incluidos provienen de fuentes públicas (Fitch Ratings, S&P Global, Bloomberg, Saeima, Euronext, Grant Thornton) y pueden estar sujetos a cambios. Ninguna parte de este documento debe interpretarse como una recomendación de compra o venta de ningún valor.
Le he dado bastantes vueltas a esto, la verdad, pero no me termino de animar... no soy capaz de descartar que la compañía se salve pero los inversores no
La realidad está hecha de cisnes negros, no de elefantes rosas; sobreoptimizar te fragiliza y lleva al desastre
#4
Re: ✈️ Air Baltic: Análisis del Bono Distressed 14,5% con Vencimiento 2029, XS2800678224 ¡exclusivo para ME!
Fernando, la quiebra de una compañía que tiene un componente político enorme, con el estado detrás, ¿podría afectar la deuda soberana del país?
#5
Re: ✈️ Air Baltic: Análisis del Bono Distressed 14,5% con Vencimiento 2029, XS2800678224 ¡exclusivo para ME!
Sin ser el llamado a contestarle, le puedo decir mi opinión.
Por supuesto que si. Le pongo el ejemplo de Pemex, en México, el de Ecopetrol en Colombia o Petrobras en Brasil. El estado es su mayor accionista en los tres casos y si éstas quiebran el estado puede perder también los préstamos que les ha concedido o el capital invertido. Además, estás empresas son fuentes de financiación continua de los presupuestos estatales vía impuestos y una quiebra les haría un buen roto a las finanzas de los estados en forma de aumento del déficit fiscal, afectando directamente al rating.
En el caso de Pemex, que lo sigo más de cerca y me toca directamente el bolsillo, las agencias de calificación de hecho ya le han dado el toque de atención a México respecto al rating soberano, bajándolo un nivel, por los últimos préstamos que le avaló a la empresa para, por enésima vez, dotarla de liquidez. Una operación de ese tipo es una forma de traspasar el riesgo desde la empresa al estado y las agencias siempre están atentas a estos movimientos.
#6
Re: ✈️ Air Baltic: Análisis del Bono Distressed 14,5% con Vencimiento 2029, XS2800678224 ¡exclusivo para ME!
En el caso de Air Baltic, diría que la quiebra en sí tendría un impacto bastante limitado si los acreedores venden lo que quede y el comprador mantiene la actividad, pero si no hay continuidad y el país pierde conexiones aéreas, pues lógicamente eso afecta a la economía general del país.
Aunque no creo que el impacto sea tan fuerte como Pemex, ya que en Pemex el petróleo suponía una importante fuente directa de financiación al estado, y en Air Baltic eso no ocurre... el estado no pierde ingresos directos importantes por esa quiebra, el mayor impacto sería indirecto.
Pero ojo a la hora de tener en cuenta eso como un motivo para pensar que "no va a quebrar porque no la dejarán": es posible que el "too big to fail" aplique a Air Baltic, pero eso no significa que se extienda a los accionistas y bonistas. Se puede salvar la empresa pero quemar a los inversores, y es el motivo por el que yo no me he metido aquí.
La realidad está hecha de cisnes negros, no de elefantes rosas; sobreoptimizar te fragiliza y lleva al desastre
#7
Re: ✈️ Air Baltic: Análisis del Bono Distressed 14,5% con Vencimiento 2029, XS2800678224 ¡exclusivo para ME!