Acceder

Civislend

1,75K respuestas
Civislend
Civislend
Página
92 / 121
#1366

Re: Civislend

Alba salina 2 nueva amortización parcial. Estos cada vez que venden un inmueble, amortizan. Me parece bien
#1368

Re: Civislend

Ya me estaba preocupando, no me habían ingresado nada y no había visto el correo, ya veo que tienen que repartir los fondos, hasta la semana que viene (como sea como la otra vez) no nos lo ingresan.
#1369

Re: Civislend

habeis invertido?
#1370

Re: Civislend

Buenos días, 

No.

#1371

Re: Civislend

Buenos días,

Os paso mi due dilligence sobre el proyecto  HOSTALRIC (GERONA) 

 
RESUMEN EJECUTIVO PRÉSTAMO CON GARANTÍA HIPOTECARIA DE PRIMER RANGO – HOSTALRIC (GERONA) 

1. DATOS FINANCIEROS DE LA OFERTA 

  • Importe del préstamo: 1.180.000 € 
  • Recaudación mínima exigida: 80% (944.000 €) 
  • Plazo: 12 meses, con amortización anticipada sin penalización desde el mes 6 y posibilidad de prórroga de 3 meses (hasta 15 meses) 
  • Tipo de interés nominal (TIN): 11,00% anual, pago bullet (al vencimiento) 
  • Comisión de apertura: 5,50% (a cargo del promotor) 
  • Garantía: Hipoteca de primer rango sobre la finca 2243 de Hostalric. Prenda de las participaciones sociales de la SPV. 
  • Ticket mínimo: 250 € | Ticket máximo primera media hora: 5.000 € 
  • Periodo de reflexión precontractual: 4 días para inversores no experimentados 

2. DESCRIPCIÓN DEL PROYECTO Y ESTRUCTURA REAL DE LA GARANTÍA 

Lo que anuncia Civislend: Promoción de 8 viviendas unifamiliares adosadas en Hostalric. 

La realidad documentada (Nota Simple, tasación, CFOH, acta de recepción): El proyecto es de 8 viviendas, pero 3 de ellas (nº 1, 2 y 3) ya están vendidas y entregadas. Sus compradores son ajenos a esta operación. Estas 3 viviendas NO forman parte de la garantía del préstamo de Civislend. 

Por lo tanto, el préstamo de 1.180.000 € recae EXCLUSIVAMENTE sobre las 5 viviendas restantes (nº 4, 5, 6, 7 y 8). 

Estado actual de esas 5 viviendas (según tasación ST 28/04/2026): 

  • Vivienda nº 4: terminada, pero sin CFOH (no consta en el certificado de diciembre de 2025)
  • Viviendas nº 5, 6, 7 y 8: en construcción, con un grado de ejecución del 66,54% (no el 85% que anunciaba la información comercial inicial). Se encuentran en fase de terminaciones y acabados (solados, alicatados, carpintería interior, pintura).

 3. LOS LTVs QUE PRESENTA CIVISLEND Y POR QUÉ SON ENGAÑOSOS

Lo que hace Civislend: Toma el valor de tasación de las 8 viviendas (2.088.980 € valor actual, 3.161.788 € valor terminado) y calcula unos LTVs del 75% sobre 1ª disposición y del 59% sobre H.E.T.

El problema: El préstamo no recae sobre 8 viviendas, sino sobre 5. Las otras 3 ya están vendidas y no garantizan nada.

Cálculo del LTV real sobre las 5 viviendas (aproximación): Valor de mercado estimado por vivienda tipo según tasación: 395.223 € (3.161.788 € / 8) Valor conjunto de las 5 viviendas que garantizan el préstamo: 1.976.117 € (5 x 395.223 €) LTV real sobre valor terminado: 1.180.000 € / 1.976.117 € = 59,7%

El LTV real es del 60%, no del 37% que se podía deducir si un inversor aplicaba el préstamo de 1,18M€ sobre el valor H.E.T. de 3,16M€.

El colchón de seguridad para el inversor es aproximadamente un 38% más pequeño de lo que los números de Civislend sugieren. 

4. EL DESCUADRE DE LAS CIFRAS (OTRO PUNTO QUE NO EXPLICA CIVISLEND)

Deuda total existente a cancelar (según Nota Simple 23/04/2026): 

  • Hipoteca 1 (TQ EUROCREDIT): 1.222.500 €
  • Hipoteca 2 (TQ EUROCREDIT): 222.000 €
  • Embargo (Ayuntamiento + Consell): 30.720 €

Total deuda a cancelar: 1.475.220 € Fondos disponibles según la estructura de la operación: 

  • Préstamo Civislend (inversores): 1.180.000 €
  • Aportación del promotor a fecha de firma: 274.273 €

Total fondos disponibles: 1.454.273 € Diferencia (deuda total - fondos disponibles): 20.947 €

 Es decir, para cancelar la totalidad de las deudas existentes (hipotecas más embargo), hacen falta aproximadamente 21.000 € adicionales.

¿Qué significa esto? Si los fondos disponibles no alcanzan para cancelar la totalidad de las deudas existentes, la hipoteca de Civislend no puede inscribirse en primer rango. La garantía prometida no sería efectiva. Además, este cálculo NO incluye los intereses de demora de las hipotecas vencidas.

La primera hipoteca lleva vencida desde mayo de 2025 (más de un año). Los intereses de demora acumulados podrían ser sustanciales, incrementando el importe real necesario para cancelar muy por encima de los 1.475.220 €. Por lo tanto, el descuadre real podría ser mucho mayor que 21.000 €.

La documentación aportada no explica de dónde saldrán esos fondos adicionales ni quién asume el coste de los intereses de demora. 

5. QUÉ PASA SI LA OBRA SE PARA

Los LTVs que maneja Civislend (75% y 59%) son métricas estáticas que reflejan una foto fija en dos momentos concretos: hoy (con obra avanzada) y mañana (con obra terminada). Pero si la obra se para, esas métricas dejan de tener validez.

¿Qué significa que la obra se pare? Que el promotor no puede o no quiere terminar las viviendas 5, 6, 7 y 8. Las causas pueden ser varias: se queda sin liquidez, la constructora abandona, tiene un conflicto con TQ EUROCREDIT que paraliza judicialmente el proyecto, o los sobrecostes superan su capacidad financiera.

¿Cuánto vale una promoción a medio terminar si la obra se para? No es el valor actual de tasación de 2,09 millones de euros (ese valor asume que la obra va a continuar y terminarse). Tampoco es el valor terminado de 3,16 millones (ese valor nunca se alcanzará).

Una promoción a medio terminar con acabados pendientes es un activo problemático. Un comprador (otro promotor, un fondo de inversión, un banco) exigiría una rebaja significativa sobre el valor teórico. En el sector inmobiliario, estas rebajas suelen oscilar entre el 30% y el 50%, dependiendo del grado de avance y de la urgencia del vendedor.

En un escenario de ejecución hipotecaria (el peor caso, porque el inversor no tiene control directo sobre la venta), la rebaja es aún mayor. Las subastas judiciales suelen empezar con un 50% de rebaja sobre el valor de tasación y, si no hay postores, pueden bajar más.

Pongamos un ejemplo numérico para que se entienda el impacto:

Valor actual de tasación de las 5 viviendas (estimado): aproximadamente 1,3 millones de euros (5/8 de 2.088.980 €, aunque en realidad sería menos porque las viviendas 5,6,7,8 no están terminadas)

Si la obra se para y hay que vender en ejecución con una rebaja del 50%: 650.000 € El préstamo es de 1.180.000 € El activo vale MENOS que la deuda. El inversor no recupera todo su capital.

Además del riesgo de pérdida de valor, el inversor asume un riesgo de liquidez

Si la obra se para, el dinero queda bloqueado durante meses o años, sin que el inversor pueda hacer nada por recuperarlo. El promotor no tiene liquidez para devolver el préstamo, y Civislend tiene que gestionar una ejecución hipotecaria que puede durar de 12 a 24 meses.

Durante ese tiempo, el capital del inversor está inmovilizado, generando muy pocos intereses (o ninguno, si el promotor deja de pagar).

Por lo tanto, los LTVs de Civislend solo son válidos si la obra se termina en plazo y las viviendas se venden al precio estimado. Si la obra se para, esos LTVs no sirven para nada. 

6. LAS HIPOTECAS VENCIDAS 

La Nota Simple del Registro de la Propiedad de Santa Coloma de Farners de fecha 23 de abril de 2026 (la más reciente aportada) muestra: 

  • Una hipoteca a favor de TQ EUROCREDIT-BCN S.L.U. de 1.222.500 € vencida desde el 03/05/2025 (más de un año vencida)
  • Una segunda hipoteca a favor de TQ EUROCREDIT-BCN S.L.U. de 222.000 € vencida desde el 18/12/2025
  • Un embargo administrativo del Ayuntamiento de Hostalric y del Consell Comarcal de la Selva por importe total de 30.719,82 €

Lo que esto significa

El promotor no ha pagado estas deudas. La primera hipoteca lleva más de un año vencida. TQ EUROCREDIT podría iniciar un procedimiento de ejecución hipotecaria en cualquier momento.

Los intereses de demora acumulados pueden ser sustanciales, incrementando el importe real necesario para cancelar (agravando el descuadre de 21.000 € explicado en el punto 4).

El préstamo de Civislend se destina, entre otras cosas, a cancelar estas deudas.

La cancelación y la constitución de la nueva hipoteca se realizarían en el mismo acto notarial. El riesgo es que TQ EUROCREDIT no acepte las condiciones de cancelación o que el importe real (con intereses de demora) sea superior a lo previsto, y que el dinero del préstamo no alcance para cancelar la totalidad de la deuda.

Si la cancelación no se produce, la hipoteca de Civislend no puede inscribirse en primer rango. El inversor se quedaría sin la garantía real que se le ha prometido. 

7. DISCREPANCIA EN EL PORCENTAJE DE OBRA EJECUTADA

Lo que anunciaba Civislend: 85% de avance en las 5 viviendas objeto del préstamo. Lo que dice la tasación de Sociedad de Tasación (28/04/2026): 66,54% de obra ejecutada. Además, la propia tasación advierte (cautela código AU.02) que no se ha aportado la última certificación de obra de la dirección facultativa. El 66,54% es una estimación del tasador, no una certificación oficial.

Consecuencias: Queda por ejecutar aproximadamente el doble de obra de lo que se hacía creer inicialmente. La obra pendiente son acabados (solados, alicatados, carpintería interior, pintura), que son desproporcionadamente caros y lentos.

El coste pendiente estimado por la tasación es de unos 260.000 €. Si además se produce un escenario de guerra en Oriente Medio con bloqueo del Estrecho de Ormuz, los precios de los materiales de construcción y la energía se dispararían, y esos 260.000 € podrían quedarse muy cortos. 

8. LA FICHA DE DATOS FUNDAMENTALES CONTIENE INFORMACIÓN INCORRECTA

La Ficha de Datos Fundamentales (documento legal que se entrega al inversor) afirma textualmente: "Según manifiesta el Promotor, no se han producido incumplimientos de contratos de crédito en los últimos cinco años". Las hipotecas vencidas desde 2025 constituyen un incumplimiento.

Esta afirmación es objetivamente falsa a la luz de la Nota Simple del Registro de la Propiedad. El inversor está tomando una decisión basándose en un documento legal que contiene información incorrecta. 

9. LA SITUACIÓN FINANCIERA DEL PROMOTOR ES FRÁGIL 

Según el balance de ULA PLUS S.L. a 31 de diciembre de 2024 (incluido en la Ficha de Datos Fundamentales): 

  • Resultado después de impuestos: -56.760,87 € (pérdidas)
  • Pasivo corriente: 1.770.542,27 €
  • Patrimonio neto: solo 44.325,27 €

El promotor tiene pérdidas y un patrimonio neto reducido. Su capacidad para absorber sobrecostes o retrasos es limitada. Esta fragilidad financiera es coherente con la existencia de deudas vencidas y aumenta el riesgo de que la obra se pare por falta de liquidez. 

10. DISCREPANCIAS ECONÓMICAS

El estudio económico interno del promotor y la tasación de Sociedad de Tasación no son directamente comparables porque el inversor no sabe con certeza a qué se refieren exactamente.

El problema de fondo: El inversor no dispone de una previsión económica fiable y específica para las 5 viviendas que garantizan el préstamo. Las cifras disponibles son ambiguas, contradictorias y se refieren a la totalidad del proyecto (8 viviendas), lo que impone una valoración de viabilidad económica sobre una base de incertidumbre elevada.

Si tomamos la tasación como referencia más fiable (por ser independiente), el valor conjunto de las 5 viviendas terminadas sería de aproximadamente 1.976.117 €. De ese ingreso bruto hay que deducir los costes de construcción pendientes (unos 260.000 € según la tasación), los intereses del préstamo (unos 130.000 € al 11% anual) y el principal de 1.180.000 €. El margen bruto sería de unos 406.000 €.

Si el promotor se queda en sus previsiones (2,64M€ para 8 viviendas), el valor proporcional de las 5 viviendas sería de 1.650.000 €. Con los mismos costes, el margen se reduciría a unos 80.000 €. Prácticamente desaparecería. El margen es ajustado en el mejor de los casos y desaparece si las previsiones del promotor son las correctas.

Cualquier sobrecoste, retraso o caída en los precios de venta puede hacer que el proyecto no sea viable y que el préstamo no se devuelva en plazo. 

11. RIESGOS RESUMIDOS 

  • Riesgo de descuadre financiero. Los fondos disponibles (1.454.273 €) no alcanzan para cancelar la deuda total existente (1.475.220 €) sin contar intereses de demora. El descuadre mínimo es de 21.000 €, pero podría ser mucho mayor. No se explica de dónde saldrán esos fondos adicionales. 
  • Riesgo de parálisis de obra (el más importante). Si la obra se para, los LTVs de Civislend dejan de tener validez, el valor del activo se desploma por debajo del préstamo, y el dinero del inversor queda bloqueado durante meses o años. 
  • Riesgo de cancelación de hipotecas. El promotor no ha pagado unas deudas vencidas desde 2025. No hay garantía de que TQ EUROCREDIT acepte la cancelación en el acto notarial ni de que el importe real (con intereses de demora) sea el previsto.
  •  Riesgo de LTV engañoso. Civislend utiliza el valor de 8 viviendas para calcular los LTVs cuando la garantía real son 5 viviendas. El LTV real sobre valor terminado es del 60%, no el 37% que podría deducir un inversor desprevenido. 
  • Riesgo de sobrecoste en la obra. Queda por ejecutar más obra de la anunciada (66,54% real frente al 85% anunciado). Los acabados son caros y lentos. El presupuesto pendiente estimado es de 260.000 €, pero podría ser superior. 
  • Riesgo de salida. Sin CFOH para las viviendas 4, 5, 6, 7 y 8, no se pueden vender legalmente. No hay un plan concreto ni plazos para obtenerlos. 
  • Riesgo de información incorrecta en la FDF. El documento legal afirma que no ha habido incumplimientos, lo cual es falso. 
  • Riesgo de fragilidad financiera del promotor. Balance con pérdidas y patrimonio neto muy reducido (44.325 €). 
  • Riesgo de guerra en Oriente Medio (riesgo externo). Un conflicto que afecte al Estrecho de Ormuz dispararía los precios de los materiales de construcción y la energía, encareciendo los acabados pendientes. Además, la demanda de vivienda podría caer por la inflación y la subida de tipos, alargando los plazos de venta.  

12. FORTALEZAS DE LA OPERACIÓN 

  • El activo tiene valor real. La tasación de Sociedad de Tasación es reciente (28/04/2026) y la tasadora está inscrita en el Banco de España. 
  • El promotor ha demostrado capacidad técnica. Ha terminado 4 viviendas y ha obtenido CFOH para 3 de ellas. Sabe ejecutar y legalizar. 
  • Hay demanda probada. 3 viviendas ya están vendidas, lo que confirma que el producto tiene aceptación en el mercado de Hostalric. 
  • La ubicación es buena. Hostalric tiene conexión con Gerona y Barcelona, y el mercado inmobiliario en la provincia muestra alta demanda. 
  • El proyecto dispone de todos los permisos de obra. Licencia de obras concedida en 2022, proyecto visado por el COAC, memoria ejecutiva completa.  

13. CONSIDERACIONES FINALES 

Este proyecto presenta múltiples problemas objetivos y documentados: 

  • Civislend utiliza el valor de 8 viviendas para calcular los LTVs cuando la garantía real son 5 viviendas. El LTV real es del 60%, no el 37% que parece.
  • Existe un descuadre financiero: los fondos disponibles no alcanzan para cancelar la deuda total existente (diferencia mínima de 21.000 €, sin contar intereses de demora).
  • El promotor arrastra dos hipotecas vencidas desde 2025 y un embargo. No las ha pagado.
  • La Ficha de Datos Fundamentales contiene información incorrecta al afirmar que no ha habido incumplimientos.
  • El porcentaje de obra ejecutada real (66,54%) es inferior al anunciado (85%).
  • El promotor tiene un balance frágil: pérdidas y patrimonio neto de solo 44.325 €.
  • Si la obra se para, los LTVs de Civislend dejan de tener validez, el valor del activo se desploma, y el inversor puede no recuperar todo su capital tras años de litigio.

La pregunta que cada inversor debe hacerse es: ¿por qué el promotor no ha cancelado unas deudas vencidas desde hace más de un año si el activo vale más que la deuda? La respuesta más probable es falta de liquidez. Y esa falta de liquidez es precisamente lo que se pretende resolver con el dinero de los inversores de Civislend. 

14. CONCLUSIÓN

Opción A (no invertir): El inversor considera que los riesgos son inasumibles: LTV real del 60% (no el 37% que parecía), descuadre financiero no explicado, hipotecas vencidas desde 2025 sin cancelar, información incorrecta en la Ficha de Datos Fundamentales, promotor con pérdidas y patrimonio neto reducido, y un riesgo de parálisis de obra que haría desaparecer cualquier garantía real efectiva.

Opción B (invertir con pleno conocimiento): El inversor asume que el negocio inmobiliario es así, que los riesgos de cancelación de hipotecas y de parálisis de obra son inherentes a cualquier promoción en fase de acabados, que el promotor ha demostrado capacidad técnica, que el mercado de Hostalric tiene demanda, y que el LTV real del 60% sobre 5 viviendas sigue siendo aceptable para un préstamo con garantía hipotecaria.

Mi opinión fundamentada: 

El proyecto técnico es bueno, pero la operación financiera está mal explicada y los indicadores de riesgo están maquillados. 

  • Utilizar el valor de 8 viviendas para calcular el LTV cuando la garantía son solo 5 es una mala práctica de transparencia. 
  • No explicar el descuadre entre los fondos disponibles y la deuda real a cancelar es una omisión relevante. 
  • Ocultar la existencia de hipotecas vencidas en la Ficha de Datos Fundamentales es más grave. 
  • No explicar qué pasa si la obra se para (y que los LTVs dejarían de tener validez) es otra omisión relevante. 

Invertir requiere confiar en que :

  • El promotor resolverá su situación de liquidez con el dinero de los inversores
  • TQ EUROCREDIT aceptará la cancelación en el acto notarial, 
  • El descuadre financiero se resolverá sin afectar a la garantía, 
  • La obra se terminará en plazo y sin sobrecostes
  • Las 5 viviendas se venderán al precio estimado por la tasación. 

Son muchas dependencias. Cada inversor debe decidir si esa confianza está justificada. 

DESCARGO DE RESPONSABILIDAD

Este análisis se basa exclusivamente en la documentación aportada por el usuario. No constituye asesoramiento financiero personalizado ni recomendación de inversión. Cada inversor debe realizar su propia diligencia debida. El crowdfunding inmobiliario conlleva riesgos, incluida la pérdida total o parcial del capital invertido y la inmovilización del dinero por plazos superiores a los previstos. Este análisis no sustituye la consulta con un asesor financiero independiente. 

#1372

Re: Civislend

Buenos días, 

Yo no voy a invertir en este proyecto, para quienes se lo estén pensando les indico las preguntas cuyas respuestas considero que habría que analizar cuidadosamente antes de decidir:

  1. ¿Podéis desglosar el valor de tasación asignado específicamente a las 5 viviendas que garantizan el préstamo (nº 4, 5, 6, 7 y 8), excluyendo las 3 ya vendidas?
  2. ¿Cuál es el LTV real sobre esas 5 viviendas, tanto en estado actual como en hipótesis de edificio terminado?
  3. Hemos detectado un descuadre entre la deuda total a cancelar y los fondos disponibles. La deuda existente (dos hipotecas de TQ EUROCREDIT por 1.444.500 € más el embargo de 30.720 €) suma 1.475.220 €. Los fondos disponibles (préstamo Civislend de 1.180.000 € más aportación del promotor de 274.273 €) suman 1.454.273 €. La diferencia es de 21.000 €. ¿De dónde salen esos 21.000 € adicionales?
  4. Ese cálculo no incluye los intereses de demora de las hipotecas vencidas. La primera hipoteca está vencida desde mayo de 2025 (más de un año). ¿Cuál es el importe EXACTO de cancelación a día de hoy incluyendo todos los intereses de demora, comisiones y gastos? ¿Supera los 1.475.220 €?
  5. Si el importe real de cancelación es superior a los fondos disponibles, ¿quién pone la diferencia? ¿TQ EUROCREDIT ha aceptado una quita?
  6. ¿TQ EUROCREDIT ha confirmado por escrito su disposición a cancelar en el mismo acto notarial? Si es así, ¿podéis compartir ese compromiso?
  7. ¿Por qué en la Ficha de Datos Fundamentales se afirma que no ha habido incumplimientos de contratos de crédito en los últimos cinco años cuando la Nota Simple muestra dos hipotecas vencidas desde 2025?
  8. ¿Podéis aportar la última certificación de obra emitida por la dirección facultativa para verificar el porcentaje real de avance de las viviendas 5, 6, 7 y 8? La tasación fija un 66,54%, no el 85% anunciado.
  9. ¿Cuál es el plan concreto y los plazos para obtener el Certificado Final de Obra y Habitabilidad de las viviendas 4, 5, 6, 7 y 8? ¿Se ha solicitado ya la licencia de primera ocupación?
  10. ¿Qué mecanismo de protección tiene el inversor si la obra se para antes de terminarse? ¿Civislend puede reactivar la obra por su cuenta o solo puede ejecutar la hipoteca?
  11. En un escenario de parálisis de obra, ¿cuál es el plazo estimado de recuperación del capital para el inversor?
  12. ¿Cuál es la situación financiera actualizada del promotor más allá del balance de 2024 (que muestra pérdidas de 56.760 € y un patrimonio neto de solo 44.325 €)? ¿Ha mejorado su liquidez o ha contraído nuevas deudas?
  13. ¿El embargo del Ayuntamiento de Hostalric de 30.719 € se cancela con cargo al préstamo de Civislend o lo aporta el promotor aparte? Si lo aporta el promotor, ¿cómo se acredita que dispone de esa liquidez adicional?
  14. En la información comercial se anunciaba un 85% de avance de obra, pero la tasación independiente fija el 66,54%. ¿A qué se debe esta discrepancia?
  15. El estudio económico del promotor valora las ventas de las 8 viviendas en 2,64M€, mientras que la tasación las valora en 3,16M€. ¿Cuál es la previsión real de ingresos por venta de las 5 viviendas que garantizan el préstamo? ¿A qué precio medio por m2 se están comercializando? 

#1373

Re: Civislend

Gracias por la aportación. Hago una consideración respecto al dinero que se debe. Al firmar el contrato de préstamo se firma la hipoteca de primer rango con lo que conlleva de amortizar todas las deudas. Si estoy no fuese así, el contrato no se firmaría y el dinero se devolverla a los inversores que solo perderían tener el dinero inactivo aproximadamente un mes. Ya ha pasado en alguna ocasion
#1374

Re: Civislend

Buenos días,

Eso es obvio y como tal lo pongo:

La cancelación y la constitución de la nueva hipoteca se realizarían en el mismo acto notarial. El riesgo es que TQ EUROCREDIT no acepte las condiciones de cancelación o que el importe real (con intereses de demora) sea superior a lo previsto, y que el dinero del préstamo no alcance para cancelar la totalidad de la deuda.

Si la cancelación no se produce, la hipoteca de Civislend no puede inscribirse en primer rango. El inversor se quedaría sin la garantía real que se le ha prometido. 

Aquí hay dos problemas no explicados:

1) El descuadre de las cuentas, en todo caso no sabemos cuanto se debe -hipotecas vencidas-

2) Además del embargo, si las hipotecas están vencidas  TQ EUROCREDIT puede decidir ejecutarlas si le sale mas rentable. Ellos concedieron un crédito sobre un solar, ahora pueden considerar que las viviendas valen más y prefieren quedarse con las casas y venderlas ellos mismos obteniendo un margen mayor que con la cancelación.

De estos posibles problemas surgen las preguntas 3, 4, 5 y 6 que he incorporado.

Y no estoy contando dos posibilidades más lejanas y menos profesionales, pero ocurren algunas veces:

- Si el promotor ha sido moroso durante un año o ha habido mala fe, TQ puede decidir ejecutar para embargar otros bienes del promotor (avales personales, otras propiedades) y presionarle al máximo. Es la opción de "dar un escarmiento". 

- La mecánica de "cancelación y nueva constitución en el mismo acto" es compleja. Cualquier error (un embargo nuevo, un cambio de última hora) podría dejar a TQ sin garantía. Pueden preferir la seguridad de su hipoteca antigua (que está saneada) que la incertidumbre de la nueva operación. 

#1375

Re: Civislend

Una vez más, análisis excelente.
¡Buen trabajo!
En mi opinión, el proyecto aunque atractivo (demanda, porcentaje de obra finalizada, rentabilidad y plazo) presenta un nivel bastante alto de riesgo.
Es probable que entre en él pero desde luego, será con un nivel de inversión casi testimonial
#1376

Re: Civislend

Yo, a partir de este momento, no voy a entrar en ningún proyecto más ni de Civislend ni de Urbanitae, las dos plataformas donde actualmente tengo inversiones.

Después de más de dos años invirtiendo en ambas, mi conclusión es clara: los intereses de las plataformas y los de los inversores están profundamente desalineados.

Las plataformas apenas asumen riesgo real al seleccionar proyectos. Cobran sus comisiones por adelantado y, en el peor de los casos, si un proyecto sale mal, al cabo de 1 o 2 años ejecutan garantías o emprenden acciones legales. Poco más.

Con este esquema, el incentivo para ser extremadamente exigentes con la calidad de los proyectos es, desde mi punto de vista, muy limitado. El modelo de negocio funciona muy bien para la plataforma, pero no necesariamente para el inversor, especialmente en el contexto actual del mercado inmobiliario.

Por mi parte, esperaré a que venzan mis inversiones actuales, confiando en que no haya problemas —aunque sinceramente creo que alguno acabaré teniendo— y cerraré esta etapa.

Si algún día cambian el modelo y los incentivos quedan mejor alineados con los del inversor, quizá me replantee volver. Mientras tanto, prefiero mantenerme alejado de este tipo de plataformas.

Saludos.

#1377

Re: Civislend

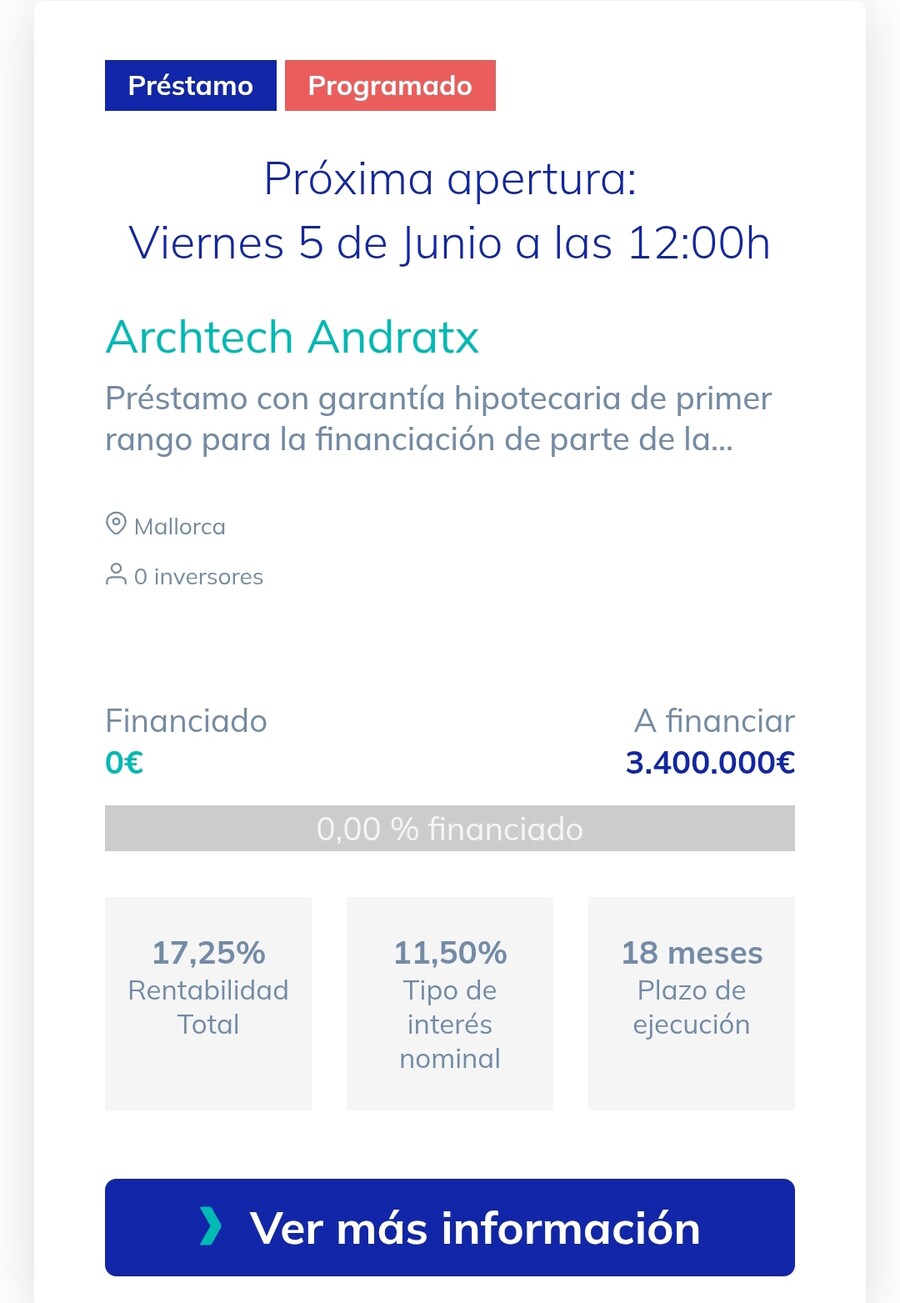
Pues después de que el "dudoso" proyecto de Hostalric, se haya cerrado en menos de 5 minutos, ya tenemos otro proyecto en Andratx para el Viernes.
¿Opiniones? 
#1378

Re: Civislend

Buenas, coincido plenamente con tu reflexion y estoy exactamente en la misma tesitura. Desde aprox. tres meses hacia aca ni me molesto en mirar ningun proyecto (CIVISLEND, WECITY), y deseando que acaben los proyectos que tengo (90% en prorrogas) sin ningun daño colateral. No me gusta el camino que esta tomando esto.
#1379

Re: Civislend

No estaba mal el proyecto. Intenté entrar y no lo conseguí pues en dos segundos estaba todo el pescado vendido. En cuanto al nuevo proyecto considero que los números son desproporcionados en algunos aspectos
#1380

Re: Civislend

Buenas noches, 

Del proyecto de  ARCHTECH ANDRATX no entiendo nada, es el peor que he visto en cuanto a explicación y resultado del análisis, ya dudo hasta de lo que resulta del estudio porque no puede ser tan deplorable.

RESUMEN EJECUTIVO: PROYECTO ARCHTECH ANDRATX (CIVISLEND) 

1. DATOS DE LA OFERTA 

Préstamo con garantía hipotecaria de primer rango para financiar parte de la compra de un suelo y liberar fondos propios al promotor. El proyecto consiste en el desarrollo de 6 viviendas unifamiliares de lujo en hilera (adosadas) en Andratx (Mallorca). 

La salida del préstamo de Civislend se producirá cuando un banco conceda al promotor un préstamo promotor para la ejecución de las obras. No es la venta de las viviendas la que devuelve este préstamo, sino la refinanciación con una entidad bancaria. 

Importes clave: 

  • Importe del préstamo: 3.400.000 €
  • Precio de compra del suelo: 3.002.000 €
  • Gastos de formalización: 359.850 €
  • Aportación del promotor en la firma: 955.142 €
  • Valor de tasación del activo: 10.978.347 €
  • LTV declarado: 31%
  • Rentabilidad total prometida: 17,25%
  • TIN: 11,50%
  • Plazo: 18 meses (prórroga 6 meses adicionales)

 2. DOCUMENTACIÓN NO FACILITADA 

A fecha del presente análisis, no se ha facilitado la siguiente documentación esencial: 

  • Ficha de datos de la inversión: Documento que debería resumir de forma estandarizada las condiciones clave del préstamo, los plazos, las garantías y los riesgos específicos.
  • Condiciones del préstamo bancario de salida: No se ha facilitado información sobre si existe una oferta o preaprobación de alguna entidad bancaria para el préstamo promotor que permitirá la salida de Civislend. Tampoco se especifica el porcentaje de financiación que cubriría ese préstamo, el tipo de interés previsto ni los plazos.
  • Cuentas del promotor: Balance y cuenta de resultados de Infinity Properties Mallorca SL, así como de la sociedad vehículo (SPV) que tomará el préstamo, para evaluar su solvencia y capacidad patrimonial.
  • Cédula urbanística o certificación municipal: Documento oficial del Ayuntamiento de Andratx que confirme la edificabilidad, el uso permitido, la altura máxima y el tipo de ordenación aplicable a las parcelas.

La falta de estos documentos impide evaluar la probabilidad real de que un banco conceda el préstamo promotor. Sin conocer las condiciones de ese préstamo bancario (importe, tipo de interés, porcentaje de financiación sobre el coste de construcción), no se puede determinar si el promotor podrá acceder a él ni en qué plazo. 

3. ANÁLISIS FINANCIERO

Lo que dice la información en la plataforma:  El promotor aporta 955.142 € en la firma. Los inversores aportan 3.400.000 €. Con ese dinero se compra el suelo (3.002.000 €), se pagan los gastos (359.850 €) y se liberan fondos propios al promotor.

Lo que realmente ocurre (con las cuentas): Si el préstamo de 3.400.000 € cubre el suelo y los gastos (3.002.000 + 359.850 = 3.361.850 €), sobran exactamente 38.150 €. No es posible "liberar fondos propios" al promotor por 955.142 € porque no hay dinero suficiente.

Discrepancia matemática irresoluble: O la información en la plataforma es incorrecta al d
ecir que se liberan fondos, o el préstamo es mayor de lo declarado, o el precio del suelo es superior a lo declarado. No hay forma de cuadrar los números con la información proporcionada.

Lo que realmente importa para la salida del préstamo: La salida de Civislend depende de que un banco conceda un préstamo promotor para la construcción. Para que un banco conceda ese préstamo, normalmente exige: 

  • Que el proyecto sea urbanísticamente viable (licencia de obras concedida).
  • Que el promotor aporte fondos propios (generalmente entre el 30% y el 50% del coste total).
  • Que exista un estudio de mercado que justifique los precios de venta.
  • Que el promotor tenga experiencia y solvencia.

Por lo tanto, lo que los inversores deberían poder evaluar no son los costes de construcción (que pagará el banco, no Civislend), sino si el promotor mantendrá fondos propios suficientes después de este préstamo para que el banco le conceda la financiación.

Si el promotor recupera casi todo su capital con este préstamo, el banco podría considerar que no tiene suficiente "piel en el juego" y denegar el préstamo. 

4. FORTALEZAS (REALES) 

  • Ubicación privilegiada: Andratx es una zona exclusiva de Mallorca con alta demanda de vivienda de lujo.
  • Garantía hipotecaria: En caso de impago, los inversores tienen una hipoteca de primer rango sobre los activos (si se constituye correctamente una vez comprado el suelo).
  • Experiencia previa del promotor en otros proyectos: Ha trabajado en varias promociones como gestor o arquitecto.
  • Crowdfunding diversificado: El inversor puede invertir desde 250 €, lo que permite diversificar.

 5. DEBILIDADES Y RIESGOS (ANÁLISIS DOCUMENTAL)

5.1. Riesgo urbanístico (MUY GRAVE) La ficha del Mapa Urbanístico de las Islas Baleares (MUIB), emitida por el Govern Balear, establece que en esa parcela el tipo de ordenación es "A: Aïllada" (aislada). Las viviendas en hilera (adosadas) que promete la plataforma NO ESTÁN PERMITIDAS. La altura reguladora máxima es de 7 metros, y la plataforma promete sótano + baja + primera, lo que supera esa altura.

Consecuencia para la salida del préstamo: Un banco no concederá un préstamo promotor para un proyecto que no cumple la normativa urbanística. Sin ese préstamo bancario, la salida de Civislend no se produce. El préstamo entraría en prórroga o en impago.

 5.2. Riesgo sobre la formalización de la compra del suelo La Nota Simple del Registro de la Propiedad (8 de enero de 2026) muestra que los propietarios actuales del suelo son los hermanos Amengual. El promotor no es el dueño porque el préstamo está destinado, precisamente, a financiar la compra.

El riesgo no es que el promotor no sea dueño hoy (eso es lo esperable). El riesgo es que la compra NO SE LLEGUE A FORMALIZAR por cualquier circunstancia: desacuerdo entre los copropietarios, aparición de un comprador mejor, problemas registrales con la servidumbre de altura, o simplemente que el préstamo no se ejecute por falta de captación de fondos suficientes.

Consecuencia: La hipoteca de primer rango NO puede constituirse hasta que el promotor sea dueño del suelo. Si por cualquier motivo la compra no se completa, los inversores se quedan sin garantía real y el préstamo no tendría activo sobre el que ejecutar.

5.3. Riesgo sobre el valor de tasación El tasador (GESVALT) advierte explícitamente que el valor de 10.978.347 € se calcula para "la promoción inmobiliaria más probable", que en el informe es de 14 viviendas plurifamiliares (dos edificios de apartamentos).

El proyecto real es de 6 viviendas unifamiliares adosadas, que el tasador NO ha valorado. El propio tasador advierte: "En el caso de que se modifique dicha promoción sustancialmente, el valor de tasación podría verse modificado".

Consecuencia: El LTV del 31% es FALSO. El valor real de tasación para el proyecto prometido es desconocido, pero previsiblemente mucho menor. Un banco que evalúe el suelo para conceder el préstamo promotor utilizará su propia tasación, probablemente muy inferior a los 10,9 millones.

5.4. Riesgo sobre la zona verde El valor de tasación incluye 1.572.965 € por una zona verde de 7.238 m². El MUIB clasifica esta zona como "Espacios libres de dominio público" (bien de dominio público). Un bien de dominio público NO ES HIPOTECABLE. Además, el desarrollo de esa zona tiene un plazo de ejecución de 48 AÑOS según la ficha de gestión urbanística.

Consecuencia: 1,57 millones de euros de la garantía NO SON REALES. No se pueden hipotecar. El LTV real es aún más alto que el 31% declarado. Un banco no considerará esa zona verde como garantía válida.

5.5. Riesgo sobre la aportación del promotor La plataforma indica que el promotor aporta 955.142 € en la firma, pero el préstamo de 3,4M € ya cubre el 100% del precio del suelo y los gastos. No hay necesidad de que el promotor aporte nada.

Si realmente aporta ese dinero, el total disponible sería de 4.355.142 €, de los que solo se gastan 3.361.850 €. Sobrarían 993.292 €. Ese dinero es el que "libera" el promotor.

Consecuencia: El promotor NO está poniendo capital real en riesgo. Aporta dinero y lo recupera inmediatamente. Si el proyecto falla, el promotor no pierde nada. Los inversores asumen todo el riesgo. Además, un banco que analice la concesión del préstamo promotor verá que el promotor no tiene fondos propios invertidos, lo que dificultará o impedirá la obtención de esa financiación.

5.6. Riesgo sobre la licencia de obras La plataforma afirma que "la licencia de obras ya ha sido solicitada". Dado que el proyecto (viviendas adosadas) es ilegal según el MUIB, esta afirmación es o falsa o se refiere a un proyecto diferente.

Consecuencia: Sin licencia de obras, no hay construcción. Sin construcción, no hay proyecto que un banco quiera financiar. Sin préstamo bancario, no hay salida para Civislend.

5.7. Riesgo sobre el préstamo bancario de salida No se ha facilitado ninguna información sobre si existe una oferta o preaprobación bancaria. Los bancos son extremadamente prudentes en la concesión de préstamos promotor, especialmente en proyectos de vivienda de lujo. Exigen: 

  • Licencia de obras concedida (no solo solicitada).
  • Tasación propia (no la del promotor).
  • Aportación de fondos propios del promotor (normalmente 30-50% del coste total).
  • Estudio de mercado riguroso.
  • Experiencia acreditada del promotor en proyectos de similar escala.

Consecuencia: La probabilidad de que un banco conceda el préstamo promotor para este proyecto, dadas las evidencias documentales de inviabilidad urbanística y la estructura de capital del promotor, es muy baja. Si no se obtiene, la salida de Civislend no se produce.

5.8. Ausencia de documentación clave No se ha facilitado ni la ficha de datos de inversión ni las condiciones del préstamo bancario de salida. Sin estos documentos, el inversor no puede evaluar si el plan de salida es realista.

Consecuencia:
El inversor está tomando una decisión basándose en información incompleta. El riesgo de que el préstamo bancario no se conceda no está cuantificado ni explicado. 

6. RIESGO GEOPOLÍTICO: IRÁN Y EL ESTRECHO DE ORMUZ 

Este proyecto está ubicado en Mallorca, España, y se comercializa principalmente en el mercado nacional y europeo. No depende directamente del petróleo iraní ni del tránsito por el Estrecho de Ormuz. Sin embargo, existen efectos indirectos a considerar: 

  • Encarecimiento de materiales: Un conflicto en Ormuz dispararía el precio del petróleo (y por tanto del transporte y de muchos materiales de construcción como el acero, el aluminio, los plásticos y los derivados del petróleo). Esto aumentaría los costes de construcción. Aunque esos costes los cubriría el préstamo bancario (no el de Civislend), un encarecimiento podría hacer que el banco reconsiderara el importe del préstamo o las condiciones, poniendo en riesgo la salida.
  • Compradores extranjeros: La demanda de vivienda de lujo en Mallorca proviene en gran parte de compradores extranjeros (alemanes, británicos, escandinavos). Una escalada geopolítica global podría frenar la inversión internacional, reducir la demanda de segunda residencia y alargar los plazos de venta. Un banco, al evaluar el préstamo promotor, tendrá en cuenta este riesgo y podría endurecer las condiciones o denegarlo.
  • Subidas de tipos de interés: Un conflicto en Oriente Medio probablemente mantendría o aumentaría la inflación, lo que podría llevar a los bancos centrales a mantener tipos altos. Esto encarecería la financiación para los compradores finales de las viviendas y también el propio préstamo promotor que el banco concedería al promotor, lo que podría hacer inviable el proyecto desde la perspectiva bancaria.

Conclusión sobre riesgo geopolítico:

Aunque el proyecto no depende directamente de Ormuz, un conflicto a gran escala en Oriente Medio tendría efectos secundarios en la economía global que afectarían negativamente a la concesión del préstamo bancario de salida (mayores costes, menor demanda, tipos más altos). Es un riesgo adicional que se suma a todos los demás. 

7. SÍNTESIS DE DISCREPANCIAS DOCUMENTADAS

Discrepancia 1: Tipo de vivienda permitido 
  • Lo que dice Civislend: Viviendas adosadas en hilera.
  • Lo que dicen los documentos oficiales (MUIB): Viviendas aisladas. Las adosadas NO están permitidas.

Discrepancia 2: Altura máxima del proyecto 
  • Lo que dice Civislend: Sótano + planta baja + primera planta.
  • Lo que dicen los documentos oficiales (MUIB): Altura máxima de 7 metros y 2 plantas como máximo.

Discrepancia 3: Valor de tasación 
  • Lo que dice Civislend: 10,9 millones de euros, válido para el proyecto.
  • Lo que dice el tasador (GESVALT): Ese valor solo es válido para una promoción de 14 viviendas plurifamiliares. El tasador advierte que si la promoción se modifica sustancialmente, el valor de tasación podría verse modificado.

Discrepancia 4: Garantía sobre la zona verde 
  • Lo que dice Civislend: La zona verde de 7.238 m² está incluida en la garantía hipotecaria.
  • Lo que dicen los documentos oficiales (MUIB): Es un Espacio Libre de Dominio Público. Los bienes de dominio público NO SON HIPOTECABLES.

Discrepancia 5: LTV declarado 
  • Lo que dice Civislend: 31% (préstamo 3,4M€ / tasación 10,9M€).
  • Lo que indican los documentos: El valor de tasación real para el proyecto es desconocido, pero si se utiliza el precio de compra del suelo (3M€) como referencia, el LTV supera el 100%.

Discrepancia 6: Licencia de obras 
  • Lo que dice Civislend: La licencia de obras ya ha sido solicitada.
  • Lo que indican los documentos oficiales: El proyecto prometido (viviendas adosadas) es ilegal según el MUIB, por lo que la licencia o no se ha solicitado, o se ha solicitado para un proyecto diferente.

Discrepancia 7: Documentación bancaria de salida 
  • Lo que dice Civislend: La salida se producirá cuando un banco conceda el préstamo promotor para la construcción.
  • Lo que no se ha facilitado: No existe ninguna oferta o preaprobación bancaria que acredite que una entidad financiera está dispuesta a conceder ese préstamo en las condiciones previstas.
 
8. CONSIDERACIONES FINALES Y OPINIÓN FUNDAMENTADA

Síntesis de la situación:

La documentación oficial analizada (Nota Simple, MUIB, Tasación GESVALT, Ficha SUO/2PA) demuestra que el proyecto prometido por Civislend NO PUEDE EJECUTARSE LEGALMENTE. La normativa urbanística de Andratx prohíbe las viviendas adosadas en esa ubicación y limita la altura a 7 metros.

La información en la plataforma contiene afirmaciones gravemente engañosas (como el LTV del 31%, basado en una tasación para un proyecto diferente de 14 viviendas plurifamiliares). El promotor no pone capital real en riesgo, ya que aporta dinero en la firma pero lo recupera inmediatamente del préstamo, según se desprende del análisis de los flujos.

Sobre la salida del préstamo


La salida de Civislend depende de que un banco conceda un préstamo promotor para la construcción. No se ha facilitado ninguna evidencia de que exista una oferta o preaprobación bancaria.

Dado que el proyecto es urbanísticamente inviable (viviendas adosadas no permitidas), la probabilidad de que un banco conceda ese préstamo es extremadamente baja. Sin ese préstamo, no hay salida para los inversores.

A ello se añade la ausencia de documentación esencial

No se ha facilitado ni la ficha de datos de inversión ni las condiciones del préstamo bancario de salida. Sin estos documentos, el inversor no puede evaluar si el plan de salida es realista.

Opinión fundamentada:

Este proyecto no es apto para inversores minoristas. Los riesgos son extremadamente altos y, en algunos casos (como la inviabilidad urbanística), el riesgo de pérdida total del capital es muy elevado. La información en la plataforma contiene afirmaciones engañosas que inducen a error a los inversores. La ausencia de documentación bancaria sobre el préstamo de salida impide evaluar la viabilidad real de la operación. 

9. CONCLUSIÓN

NO INVIERTA EN ESTE PROYECTO. 

  • El proyecto es urbanísticamente inviable (viviendas adosadas prohibidas en esa ubicación).
  •  La garantía está inflada artificialmente (tasación para 14 pisos, no para 6 adosadas; zona verde no hipotecable). 
  • El promotor no pone capital real en riesgo. 
  • No se ha facilitado documentación bancaria que acredite la existencia de un préstamo promotor de salida. Sin ese préstamo bancario, la devolución del préstamo de Civislend es incierta. 

 DESCARGO DE RESPONSABILIDAD

Este análisis es exclusivamente informativo y no constituye asesoramiento financiero, jurídico ni de inversión. Cada inversor es responsable de sus propias decisiones y debe realizar su propia diligencia debida antes de invertir. El autor no se hace responsable de las pérdidas o daños que pudieran derivarse de la toma de decisiones basadas en este análisis. 

Te puede interesar...

- No hay entradas a destacar -

- No hay entradas a destacar -