El término Retorno Absoluto es obsoleto (aunque lo usemos con frecuencia) y la industría hizo que evolucionara hacia Gestión Alternativa, más complejo y completo.
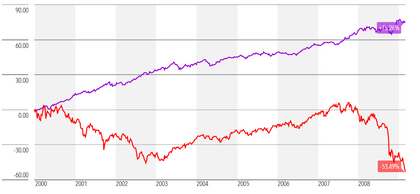
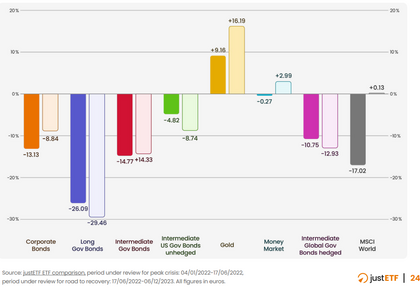
No solo importa ganar, sino hacerlo controlando el riesgo ,descorrelacionando los activos en cartera usando flexibilidad en las distintas estrategias y sistemas y teniendo en cuenta nuevas variables.
Además se evita la palabra Return un tanto comprometedora porque el enfoque no se centra tanto en generar Alfa sino en conseguir una cartera más eficiente obteniendo retornos atractivos por unidad de riesgo asumida, lo que conocemos por Sharpe
Y cuidado con bautizar de mejores o no mejores sin antes analizar las fuentes de rentabilidad y de riesgo de cada producto.
Puesto que lo que busco no es rentabilidad, per se, no puedo valorar de mejor al fondo que más gana sin tener en cuenta otras variables.
Hola Ya veo que estáis sacando punta a esto de los fondos alternativos. Gracias. Hay un fondo que me gusta : BSF Systematic Style Factor A2 EUR H isin LU1352906025
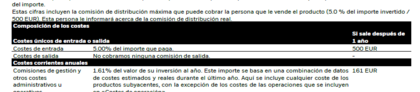
En el KIID del fondo pone Costes de entrada 5% si sale despues de un año.
¿ Se trata de una errata ?. No lo entiendo. ¿ Alguien tiene este fondo y me puede decir si le han cobrado comisión de entrada ? En la versión en inglés del KIID pone lo mismo. De ser cierto, en vez de comisión de entrada deberían llamarla comisión de antigüedad. Saludos.
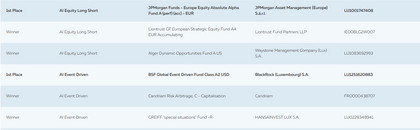
Sólo por comentar brevemente algunos apuntes sobre la temática del hilo..., los comportamientos de algunos fondos Absolute Return ( o como se les quiera llamar ) durante este periodo de curvas en los mercados. Los que no me han defraudado y han descorrelacionado totalmente del mercado: BFS APAC y JPM equity Absolute Alpha, han sido rentables incluso. Los que se han mantenido en la línea esperada: Pictet TR Atlas, ha bajado pero contenido. Su talón de aquiles (que ahora se pondrá a prueba ): la recuperación, es un fondo gasoil sin turbo. Veremos lo que tarda en recuperar su máximo anterior caso de que lo haga. Decepciones ( aunque esperadas por su historial ): DNCA Alpha Bonds y Dunas equilibrado. Se han movido con el mercado y han reaccionado con el mercado, han ido de la mano. NO los veo como descorrelacionadores en absoluto. El patito feo: Fidelity Absolut return, ha llegado incluso a bajar más que el propio mercado en algunos momentos. No ha cumplido la función que le presuponía en principio.
Por supuesto hay muuuuchos más en este segmento de fondos, pero aporto información de los que he ido siguiendo de cerca durante estas convulsiones ( o vaivenes ) de mercado. Un saludo.
Aunque no es retorno absoluto, en mi cartera le asigno ese papel al Gamma Global A FI, que se ha portado muy bien.
Otro que ha tropezado es el JupiterMerian Global Equity Absolute Return Fund, aunque viene de un 2025 muy bueno. De momento le doy un margen de confianza.
Recientemente he descubierto el Helium Fund - Helium Selection, un Event Driven con poca volatilidad, que me ha parecido interesante para hacerle un hueco en la cartera.
Ahí seguimos, intentando cuadrar el círculo
Ah!, también ha tropezado el AQR Apex UCITS Fund RAEFT EUR. de momento he pensado en repartirlo con su hermano, el AQR Style Premia y ver.
En España es rarísimo que las comercilizadoras cobren las comisiones de entrada y salida de los fondos. Ante la duda, preguntar. IronIA responde muy rápido por email.
En el caso concreto que preguntas, te confirmo que no cobra la comisión de entrada ni IronIA ni EBN Banco.
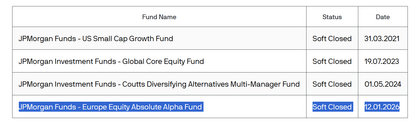
La comisión de entrada puede activarse para simular (asimilarse a) un soft close, que es una figura que no está regulada en España. Entiéndase como argumento disuasorio ante nuevas aportaciones no deseadas de capital. Por ejemplo, si los gestores consideran que aumentar el capital gestionado puede afectar negativamente a la gestión del fondo.
La comisión de salida es más habitual y busca asegurar una permanencia mínima (1 año, 3 años) en el fondo. Se desincentiva a los partícipes (no quiero llamarles inversores) inquietos.
Estoy tratando de entender la filosofía de este producto y tengo dudas. Leyendo el artículo parece que los fondos long-short tratan de aislarse de la beta del mercado y apuestan por estrategias largas + cortas. Es decir, apuestan por un caballo ganador dentro de cada binomio (en el caso de market neutral p.e.). ¿Pero eso no es correr un gran riesgo? ¿no es apostar al rojo vs negro?