lo comentaron en la carta de Iván Martín del último trimestre de 2023, se deduce que agotó su "potencial": https://magallanesvalue.com/wp-content/uploads/MAGALLANES-CARTA-4T23.pdf "Rotar la cartera vendiendo o reduciendo aquellos valores que han alcanzado su precio objetivo y comprar o incrementar en aquellos que se encuentran cotizando por debajo de su valor fundamental" ...... "Por el lado de las ventas, la operación más significativa ha sido la venta total de Orsero, con una ganancia total acumulada en el período superior al +60%."
A lo mejor ahora vuelve a tener potencial, que ha bajado este año la acción y está la moda de las piñas del Mercadona...
Pues uno que se sale del fondo después de unos 7 años dentro, con retornos decepcionantes. He tenido paciencia infinita y ante el mal desempeño del fondo y la falta de información de los gestores traspaso a un fondo monetario mientras decido su destino definitivo.
Y al European, ahí tengo más dinero, lo pongo en cuarentena dado que no veo a Europa en general como una zona prometedora para generar valor (cementerio de elefantes).
Más allá de que sea una época desfavorable para Europa y las pequeñas compañías mi planteamiento inicial al estudiar este fondo hace años fue pensar que al estar limitado a 100 millones, se le iba a dedicar muy poco tiempo respecto al Magallanes European. Suponía que la motivación de Ivan Martin sería estudiar más las inversiones que le dejan más comisiones.
Al final la cosa es estar diversificado y tener un pequeño porcentaje de la cartera en un fondo que cubre una serie de compañías que de otra manera no estarías invertido. Al menos así lo veo yo... Sé perfectamente que todo no puede ir bien todo el tiempo, y el ciclo afecta y mucho a este tipo de compañías.
"Lo que todo el mundo sabe en la Bolsa a mí ya no me interesa" André Kostolany
Yo me salí a mitad de año, quizás se salga del mapa en años venideros, pero estoy ajustando portfolio en beneficio de la indexación, se fue todo al Vanguard small caps. Lo siento por Iván porque me gusta, pero aquí estamos por la pasta, poco beneficio en 7 años en el fondo.
Y así sucede frecuentemente, muchos se comienzan a salir y es cuando aparece el rebote o lo hace mejor que sus índice.
hasta cuándo dejaremos de pensar que podemos pronosticar los mejores momentos de entrada y salida. Claro que alguno acertarán y no nos dirán cuándo fallan.
Así que el fondo ha dado un 3.5% después de impuesto.
La comisión de gestión es 1.80%, pero creo que además hay más comisiones. Al final estaremos pagando 2.5% en comisiones. Pagamos casi lo mismo de comisiones que de rentabilidad después de inflación. No es un crítica, es lo que hay. Lo tomas si quieres. Las comisiones de un fondo de gestión activa son un lastre demasiado grande.
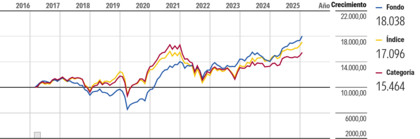
No parece que haber asumido el riesgo gestor haya valido la pena. Le saca muy poco a su índice de referencia; y eso que la mayor parte del tiempo de vida del fondo ha estado por debajo del índice.
Igual es que 8 años y medio no es suficiente largo plazo. No vayamos a pecar de cortoplacistas. Parece que cuando el índice ha caído, el fondo ha caído más, pero luego en las subidas también ha subido más que el índice.