Las bolsas atraviesan un momento de incertidumbre y muchos se preguntan si toca esperar o empezar a invertir. Para quien tiene una visión de largo plazo, una caída puede ser también una oportunidad, siempre que se afronte con diversificación y con un plan.
Te explicamos qué está ocurriendo, por qué puede ser un buen momento para plantearse empezar y cómo lo plantea Finnk, con carteras diversificadas, gestión automatizada y acompañamiento experto.
Te explicamos qué está ocurriendo, por qué puede ser un buen momento para plantearse empezar y cómo lo plantea Finnk, con carteras diversificadas, gestión automatizada y acompañamiento experto.
Qué está pasando en los mercados
El Ibex 35 acumula una caída cercana al 7% desde su máximo histórico del 13 de agosto. A ello se suman un petróleo por encima de los 100 dólares, una inflación en España en torno al 5% y un Banco Central Europeo que mantiene los tipos en el 2,50%. Es una combinación que añade presión sobre empresas y familias, y los mercados la reflejan con más volatilidad.
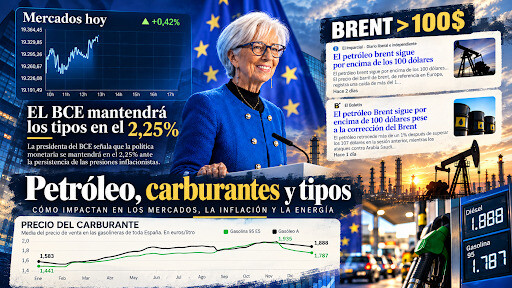
Conviene ponerlo en perspectiva. Las correcciones forman parte del funcionamiento normal de la bolsa. Llegan cada cierto tiempo, unas más suaves y otras más profundas, casi siempre acompañadas de titulares que invitan a pensar que esta vez es distinto. Nadie sabe cuándo terminará una caída ni cuánto durará, y por eso acertar el momento exacto de entrada o de salida es una estrategia muy difícil de ejecutar.
Por qué una caída puede ser un buen momento para plantearse empezar
Cuando los precios bajan, el mismo dinero compra más participaciones de un fondo. Quien empieza a invertir tras una caída parte de valoraciones más bajas, mientras que quien lo hace en máximos asume que cualquier retroceso le afectará desde el primer día. Esto no significa que el mercado no pueda caer más, pero sí que una corrección puede ser un punto de entrada razonable para quien invierte con una visión de largo plazo.
Existe además una forma de quitar presión a la decisión, que consiste en invertir de manera periódica. Con aportaciones regulares, por ejemplo mensuales, compras más participaciones cuando el precio cae y menos cuando sube, y el precio medio de compra se suaviza con el tiempo. Es una manera ordenada de aprovechar la volatilidad sin necesidad de predecirla.
Todo esto tiene una condición. Conviene invertir dinero que no vayas a necesitar a corto plazo y con un horizonte de varios años, porque en el corto plazo las bolsas pueden seguir cayendo.
El papel de la diversificación cuando el mercado se complica
Si una caída puede ser una oportunidad, la diversificación es lo que ayuda a atravesarla. Diversificar significa repartir el dinero entre muchos activos, países, sectores y tipos de inversión, para que el mal comportamiento de uno no arrastre a toda la cartera. Una sola acción puede desplomarse, mientras que una cartera que combina renta variable de distintas zonas con renta fija amortigua parte del golpe.
Diversificar no elimina las pérdidas, y una cartera con mucha renta variable también cae cuando cae la bolsa. Lo que consigue es que la caída sea más llevadera y que resulte más fácil mantener el plan, que es lo que marca la diferencia a largo plazo. Construir esa diversificación y mantenerla en el tiempo exige conocimientos y dedicación, algo que muchos inversores no tienen.
Cómo ayuda Finnk a aprovechar este momento
Finnk, la plataforma de inversión digital de Kutxabank Investment, responde a esa necesidad con carteras diversificadas de fondos que combinan renta variable y renta fija. La gestión es automatizada, con algoritmos de inteligencia artificial que seleccionan los fondos y ajustan sus pesos, siempre con la validación de un Comité de Inversiones. No tienes que elegir fondos ni rebalancear por tu cuenta.
Cuentas además con acompañamiento experto. Antes de contratar, Finnk realiza un test de idoneidad para asignarte la cartera que encaja con tu perfil, y su equipo atiende por teléfono, email o chat. Se puede empezar con 1.000 euros y hacer aportaciones periódicas desde 50 euros, lo que encaja con la idea de entrar de forma gradual. Antes de decidir, conviene mirar con detalle qué hay dentro de cada cartera.
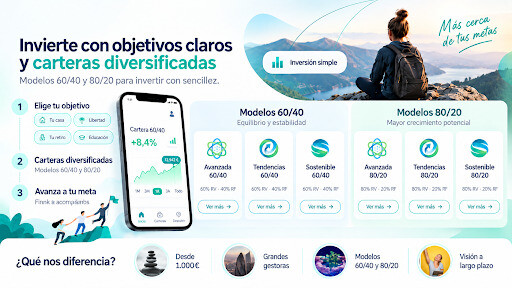
Cuando se compara una plataforma de carteras gestionadas, casi todo el mundo mira dos cifras, la rentabilidad y la comisión. Lo que casi nadie mira es qué hay dentro. Y es dentro donde se decide cómo se comporta la cartera el día que el mercado se complica.
En Finnk la elección no se reduce a una cartera más o menos arriesgada. Hay tres estilos de gestión y dos perfiles de riesgo, y los resultados entre unas y otras pueden ser muy distintos.
Seis carteras que nacen de dos decisiones
La primera decisión es el perfil de riesgo. Las carteras 60/40 (un 60% en renta variable y un 40% en renta fija) están pensadas para un perfil decidido con un horizonte de al menos cinco años. Las 80/20 se dirigen a un perfil arriesgado, con horizonte superior a cinco años y mayor tolerancia a la volatilidad.
La segunda decisión es el estilo de gestión, y aquí Finnk ofrece tres caminos.
IAvanzada |
Tendencias |
Sostenible |
|
Algoritmos de inteligencia artificial seleccionan los fondos y ajustan sus pesos cada mes, siempre con la validación de un Comité de Inversiones.
Encaja con quien busca una cartera global diversificada y quiere delegar los ajustes.
|
Renta variable temática en grandes corrientes como la robótica, la transición energética o el envejecimiento de la población, con revisión trimestral.
Encaja con quien quiere apostar por megatendencias y acepta más dispersión en los resultados.
|
Selección de fondos con criterios ESG, es decir, de impacto ambiental, responsabilidad social y buen gobierno.
Encaja con quien quiere que su cartera siga estos criterios.
|
Qué lleva por dentro cada cartera
Estas son las principales posiciones de cuatro de las carteras a octubre de 2026, según los datos obtenidos desde la web de Finnk.
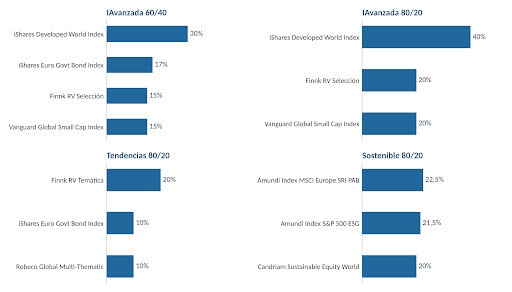
- IAvanzada. Su base es iShares Developed World Index, un fondo indexado de bolsas de países desarrollados que pesa un 30% en la 60/40 y un 40% en la 80/20. Lo acompañan Vanguard Global Small Cap Index, con un 15% y un 20%, que añade compañías de menor tamaño de todo el mundo, y Finnk RV Selección, con otro 15% y 20%, una selección activa de renta variable. En la 60/40, la renta fija se apoya sobre todo en iShares Euro Govt Bond Index, con un 17%.
- Tendencias. Aquí manda la temática. En la 80/20, Finnk RV Temática pesa un 20% y Robeco Global Multi-Thematic otro 10%, mientras que la renta fija se apoya en iShares Euro Govt Bond Index, con un 10%.
- Sostenible. La 80/20 reparte la renta variable entre Europa, Estados Unidos y el mundo con criterios ESG, a través de Amundi Index MSCI Europe SRI PAB (22,5%), Amundi Index S&P 500 ESG (21,5%) y Candriam Sustainable Equity World (20%).
Fíjate en la mezcla. Predominan los fondos indexados de gestoras como iShares, Vanguard o Amundi, que se combinan con fondos propios de Finnk y con algo de gestión activa, como en los casos de Candriam o Robeco. Es una forma de construir carteras con bloques de bajo coste y una capa de selección por encima.
UN DETALLE FISCAL QUE NO SE VE A SIMPLE VISTA
La exposición a ETFs se canaliza a través de dos fondos propios, Finnk Renta Variable Selección y Finnk Renta Variable Temática. Al tratarse de fondos de inversión, las carteras pueden beneficiarse del régimen de traspasos, que difiere la tributación hasta el reembolso.
Mismo año, resultados muy distintos
Con los datos de Finnk, las seis carteras suman rentabilidades positivas hasta septiembre de 2026, entre el +6,00% de la Sostenible 60/40 y el +11,84% de la IAvanzada 80/20. En 2025 el abanico fue más abierto, del +1,49% al +9,99%.
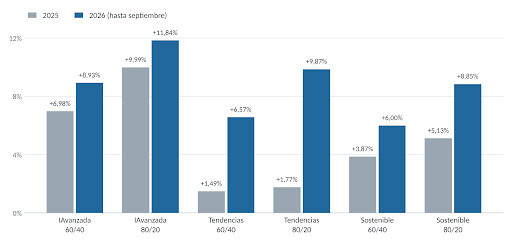
Hay dos lecturas útiles. La primera es que en estos dos años cada 80/20 ha superado a su 60/40, algo coherente con un periodo de bolsas al alza, pero que no tiene por qué repetirse. La segunda es que más renta variable no asegura más rentabilidad cada año. En 2025, la Tendencias 80/20 (+1,77%) quedó por detrás de la IAvanzada 60/40 (+6,98%) pese a tener más peso en bolsa. El estilo de gestión pesa tanto como el porcentaje de acciones.
Y está la otra cara. Una cartera con un 80% en bolsa también cae. La IAvanzada 80/20 cedió un 4,20% en marzo de 2026 y, en la simulación de 2022, anterior a su lanzamiento, habría perdido un 12,15%.
Cuánto cuesta cada cartera
Cartera |
Gestión |
Fondos (media) |
Total aprox. |
Por cada 10.000 € |
|---|---|---|---|---|
IAvanzada 60/40 |
0,45% |
0,21% |
0,66% |
66 € |
IAvanzada 80/20 |
0,45% |
0,22% |
0,67% |
67 € |
Tendencias 60/40 |
0,45% |
0,57% |
1,02% |
102 € |
Tendencias 80/20 |
0,45% |
0,73% |
1,18% |
118 € |
Sostenible 60/40 |
0,45% |
0,36% |
0,81% |
81 € |
Sostenible 80/20 |
0,45% |
0,35% |
0,80% |
80 € |
Fuente Finnk. Coste anual aproximado. La custodia, la suscripción y el reembolso tienen un coste de 0 €.
Entre la cartera más barata (0,66%) y la más cara (1,18%) hay unos 52 euros al año por cada 10.000 invertidos. La diferencia se explica por el coste medio de los fondos subyacentes, que es mayor en Tendencias. No es un problema en sí, pero conviene que ese sobrecoste responda a un estilo que de verdad quieras.
Cómo elegir la cartera que encaja contigo
No hay una cartera mejor en abstracto. Hay una que puedes mantener cuando el mercado cae, y esa es la que de verdad te conviene. Tres preguntas ayudan a encontrarla.
-
¿Cuándo necesitarás ese dinero? Las seis carteras están pensadas para horizontes de cinco años o más. Si vas a necesitarlo antes, la renta variable no es el sitio adecuado.
-
¿Cuánta caída puedes aguantar sin vender? Sobre 10.000 euros, un mes como marzo de 2026 (-4,20%) supone ver 420 euros en rojo, y un año como el 2022 simulado (-12,15%), 1.215 euros. Si imaginarte esa cifra te haría vender, una 60/40 probablemente te deje dormir mejor. Vender en plena caída es una de las decisiones que más rentabilidad cuesta, como explicamos en nuestro artículo sobre el behavior gap.
-
¿Qué estilo va contigo? Si quieres una cartera global y diversificada con ajustes automatizados, IAvanzada. Si te atraen las grandes tendencias y aceptas más altibajos entre años, Tendencias. Si el criterio ESG es una condición, Sostenible.
Antes de contratar, Finnk realiza un test de idoneidad para asignarte la cartera que encaja con tu perfil, así que no tienes que decidirlo a ciegas.
Cómo empezar con Finnk
Se puede empezar con 1.000 euros y hacer aportaciones periódicas desde 50 euros, mensuales o trimestrales. No hay comisiones de custodia, suscripción ni reembolso, la liquidez es diaria sin penalización por salida y el equipo atiende por teléfono, email o chat. Si quieres entender mejor cómo funciona este modelo de gestión delegada, te lo contamos en nuestro artículo sobre gestión discrecional.
Mirar dentro antes de contratar
Elegir una cartera gestionada no consiste en perseguir la que más ha subido. Consiste en saber qué lleva dentro, cuánto cuesta y si podrás mantenerla cuando la bolsa baje. Con seis carteras y datos abiertos, Finnk facilita ese ejercicio. En un mercado a la baja el plan importa más que el titular, y una cartera diversificada, automatizada y acompañada por un equipo experto ayuda a mantenerlo.
Este contenido está patrocinado por Finnk y tiene carácter meramente divulgativo. No constituye una recomendación de inversión. La inversión en fondos conlleva riesgos, incluida la posible pérdida del capital invertido. Las rentabilidades pasadas no son indicativas ni garantizan rentabilidades futuras. Las rentabilidades anteriores al 6 de mayo de 2024 corresponden a un estudio simulado.
Preguntas frecuentes: cómo invertir con las carteras diversificadas de Finnk
La 60/40 tiene un 60% en renta variable y un 40% en renta fija, y se dirige a un perfil decidido. La 80/20 sube la renta variable al 80%, para un perfil arriesgado con más tolerancia a la volatilidad. Ambas están pensadas para horizontes largos, de al menos cinco años en la 60/40 y superiores a cinco en la 80/20.
La comisión de gestión es del 0,45% anual en todas las carteras, a la que se suma el coste medio de los fondos. El coste total aproximado va del 0,66% al 1,18% según la cartera, y la custodia, la suscripción y el reembolso cuestan 0 €.
Hasta septiembre de 2026, la IAvanzada 80/20, con un +11,84% según Finnk. Las rentabilidades pasadas no garantizan rentabilidades futuras.