Acceder

¿Cursos como autónomo (epígrafe 826): rendimiento del trabajo o actividad económica? - IRPF

8 respuestas
¿Cursos como autónomo (epígrafe 826): rendimiento del trabajo o actividad económica? - IRPF
#1

¿Cursos como autónomo (epígrafe 826): rendimiento del trabajo o actividad económica? - IRPF

Hola, tengo una duda sobre cómo declarar unos ingresos en mi IRPF.

Estoy dado de alta como autónomo en el epígrafe 826 del IAE (personal docente enseñanzas diversas).

Cada año imparto dos cursos de un mes (dedicación esporádica, unos dos meses al año). Son cursos ocupacionales reglados, financiados por la administración pública: una empresa tiene la concesión del curso y me contrata para impartirlos.

Yo no organizo ni comercializo el curso ni asumo riesgo económico, solo imparto las clases. Por ello emito factura como autónomo, con 0 % de IVA, y en mis datos fiscales de la AEAT esa empresa me figura en el apartado de actividades económicas (con retención de profesional).

Mi pregunta: dada la naturaleza esporádica de la actividad y que es un tercero quien organiza el curso, ¿estos ingresos deben declararse como rendimiento del trabajo (art. 17.2.c LIRPF) o como rendimiento de actividad económica? ¿El hecho de emitir factura y de que la empresa me informe como actividad económica me obliga a declararlo así, o cabe la calificación como trabajo?

Lo digo porqué en años anteriores se me había puesto automáticamente (por el mismo borrador) como rendimiento del trabajo, aunque la empresa lo había declarado como actividad económica. No sé si lo he estado haciendo correctamente...

Gracias!
#2

Re: ¿Cursos como autónomo (epígrafe 826): rendimiento del trabajo o actividad económica? - IRPF

Son rendimientos del trabajo.
Sería más correcto emitir la factura sin IVA, que no es lo mismo que IVA 0%, porque la prestación de trabajo no está sujeta a IVA. 
Por cierto, la retención que te aplica la empresa no es por profesional sino por la impartición de cursos y similares.

El silencio es hermoso cuando no es impuesto.

#3

Re: ¿Cursos como autónomo (epígrafe 826): rendimiento del trabajo o actividad económica? - IRPF

Yo diría que es actividad profesional.
Sujeta a pagos fraccionados trimestrales
Exenta de Iva "Artículo 20 de la Ley 37/1992"
Sujeta a retención por parte del pagador "15%" o "7%" si actividad iniciada den los últimos dos años

Salvo superior criterio
#4

Re: ¿Cursos como autónomo (epígrafe 826): rendimiento del trabajo o actividad económica? - IRPF

Completo.
Los pagos fraccionados trimestrales "modelo 130" siempre, salvo que en el año natural anterior, al menos un 70% de sus ingresos hubieran sido objeto de retención.
#5

Re: ¿Cursos como autónomo (epígrafe 826): rendimiento del trabajo o actividad económica? - IRPF

Esto dice el art. 17.2 de la Ley de IRPF: 
En todo caso, tendrán la consideración de rendimientos del trabajo: 
...............................................................................
c) Los rendimientos derivados de impartir cursos, conferencias, coloquios, seminarios y similares. 

El silencio es hermoso cuando no es impuesto.

#6

Re: ¿Cursos como autónomo (epígrafe 826): rendimiento del trabajo o actividad económica? - IRPF

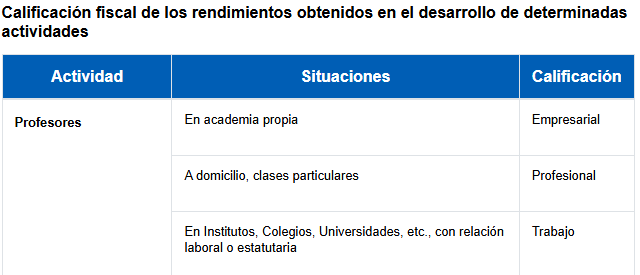
Y en el Manual Renta, desde hace muchos años, siempre figura este cuadro delimitativo:


Para ser rendimientos del trabajo, se exige, lógicamente, una relación laboral, que en el ordenamiento laboral se llama cuenta ajena, no RETA.
Es posible que estemos frente a un falso autónomo, y que la academia, en colusión con el trabajador, que cursa su alta censal y su encuadramiento en RETA, esté haciendo fraude.

Teniendo en cuenta que actualmente lo de autónomos va por lo de la regularización anual, y que la AEAT y la TGSS dialogan y se intercambian datos, lo suyo es que en ambos sitios la cosa sea coherente y figure por igual.

Nota: Por "domicilio" que dice el cuadro, no hemos de enteder solo "viviendas domésticas", sino que abarca la totalidad de domicilios de los clientes, sean las viviedas particulares de las familias, sea el domicilio de la academia contratante, que en tal caso se configura como el cliente.

la plus belle des ruses du Diable est de vous persuader qu'il n'existe pas!

#7

Re: ¿Cursos como autónomo (epígrafe 826): rendimiento del trabajo o actividad económica? - IRPF

Para el autónomo que es quién consulta es actividad económica toda vez que factura a la empresa comercializadora del curso.
¿Falso autónomo? Habría que ver si el consultante tiene otras facturaciones o si esta es la única.

Salvo superior criterio
#8

Re: ¿Cursos como autónomo (epígrafe 826): rendimiento del trabajo o actividad económica? - IRPF

El hecho de facturar no es prueba de que sea actividad económica. Aunque no sea habitual, no está prohibido que un particular emita factura, siempre que no repercuta IVA.
El único problema en este caso es que la empresa lo declara como actividad económica porque quiere ahorrarse los seguros sociales ya que debería darlo de alta en el régimen general mediante un contrato de obra o servicio.

El silencio es hermoso cuando no es impuesto.

#9

Re: ¿Cursos como autónomo (epígrafe 826): rendimiento del trabajo o actividad económica? - IRPF

Perfecto, gracias a todos!