Acceder

Depósitos o Fondos MONETARIOS

1,56K respuestas
Depósitos o Fondos MONETARIOS

CÓDIGO AMIGO

La Cuenta Bienvenida de Raisin da un 3,33 % TAE durante 3 meses, sin comisiones ni restricciones.

Página
112 / 114
#1666

Re: Depósitos o Fondos MONETARIOS

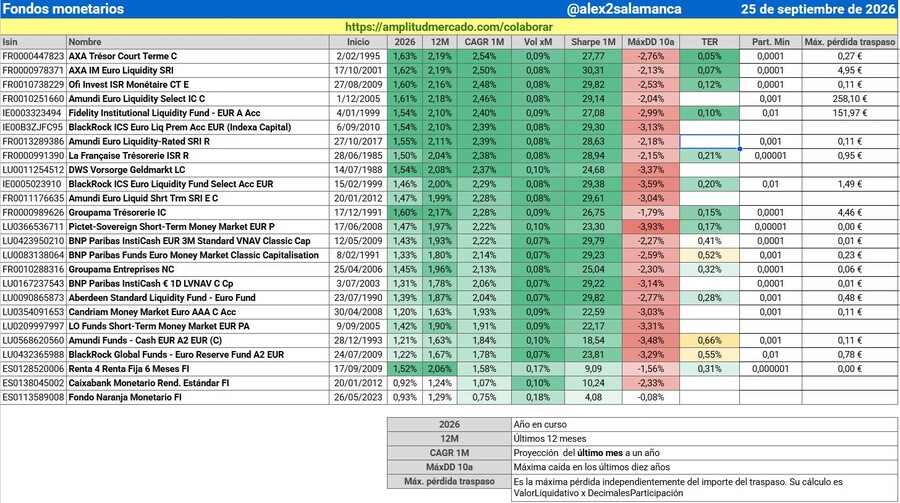
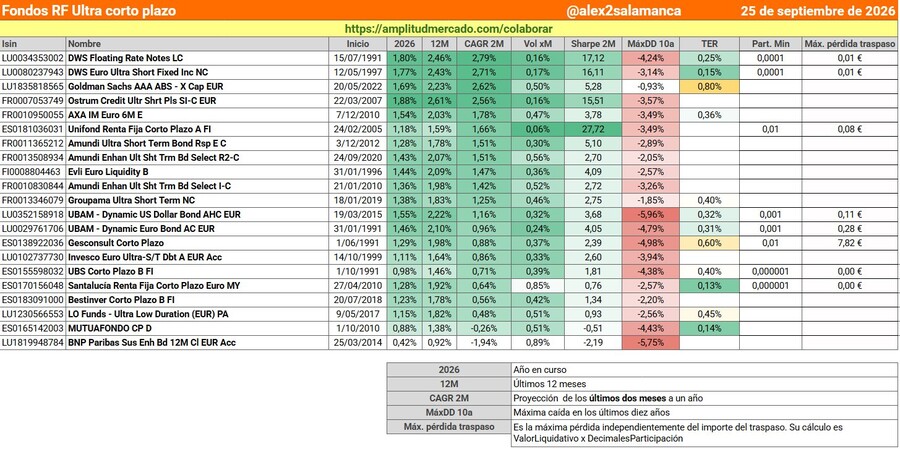
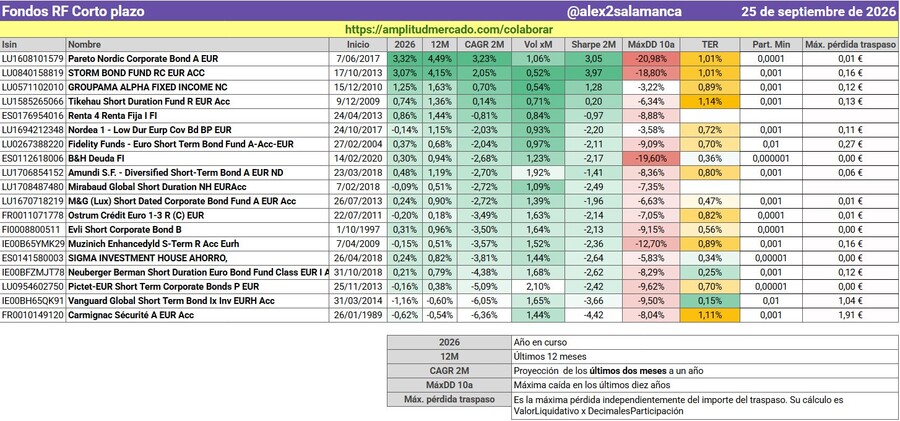
Ahí os paso tablas de fondos monetarios, RF ultra C/P y RF C/P tras la subida de tipos de hace unos días. Los AXA y los DWS liderando las dos primeras categorías


Fuente Alex2Salamanca
#1667

Re: Depósitos o Fondos MONETARIOS

Justo los dos únicos fondos que llevo pero creo que realmente no me están dando ni un 2,5% anual de media 
#1668

Re: Depósitos o Fondos MONETARIOS

Seguramente ya esté todo dicho, pero para reunir la información y tenerla actualizada:

1. Ventaja Fiscal (España): En un depósito, al vencimiento estás obligado a liquidar y tributar en el IRPF (del 19% al 28% sobre los rendimientos generados). En el fondo monetario puedes traspasar el capital acumulado hacia otro fondo (renta variable, renta fija agregada, etc.) sin pagar peaje fiscal, manteniendo el 100% de la plusvalía trabajando en interés compuesto.

2. Riesgo de Contraparte y Emisor: El depósito está respaldado por el balance de una única entidad bancaria (con la cobertura del FGD hasta 100.000 € por titular). El fondo monetario es un patrimonio separado fuera del balance del banco, invertido en una cesta diversificada de deuda soberana y pagarés de máxima solvencia a muy corto plazo (vencimientos medios < 60-90 días).

3. Liquidez: El fondo monetario ofrece liquidez D+1 sin penalizaciones por rescate, mientras que la mayoría de depósitos cancelables aplican una penalización sobre los intereses devengados.

Para horizontes temporales de corto plazo o fondo de emergencia, la combinación de diferimiento fiscal y diversificación institucional suele inclinar la balanza a favor del fondo monetario.
#1669

Re: Depósitos o Fondos MONETARIOS

Hola... No acabo de ver claras las bondades de los fondos monetarios. Muchos foreros habéis escrito que la rentabilidad es más o menos como la de los depósitos y que es muy raro que tengan pérdidas, si no tienen comisiones altas o los tipos de interés están al 0%.
Pero en las tres tablas comparativas hay una columna con la pérdida en 10 años y las pérdidas de los mejores de cada categoría está entre el 2,7% y casi en un 21%. Esa no es mi idea de estabilidad.
Lo que tengo observado es que cuando los intereses suben, los fondos monetarios se desploman, porque los gestores venden con pérdidas los activos de bajo interés para comprar los nuevos de mayor interés. A la larga puede beneficiar, pero si alguien necesita dinero en ese momento, tiene pérdidas aseguradas y la recuperación del fondo es a largo plazo.
Si no se me escapa algo, no veo nada atractivo que el mejor monetario haya tenido pérdidas de 21%.
En cuanto a fiscalidad, ventajas reales tenían cuando nacieron, con reducciones según el tiempo que los mantenías. Actualmente solo aplazas el pago y al acumular lo de varios años, pagarás más si no planificas bien.
La única ventaja real que veo es la de los herederos.
Aunque ya digo, igual se me escapa algo o interpretó mal esas pérdidas de casi el 21%.
¿Hay tablas como esas con la rentabilidad a lo largo de 10 o más años?
#1670

Re: Depósitos o Fondos MONETARIOS

Hola. Creo que estás mezclando conceptos o datos de las tablas: 
  1. Un monetario puro no se desploma si suben los tipos: Invierten en deuda a muy corto plazo (vencimientos medios a menos de 60 días). El gestor no vende con pérdidas; simplemente espera unas semanas a que el pagaré o la letra venza al 100% de su valor y reinvierte esa pasta al nuevo tipo más alto. Una subida de tipos les beneficia casi de inmediato.
  2. ¿De dónde sale ese -21%?: O es un fondo en Dólares (USD) donde te estás comiendo la fluctuación de la divisa, o es un fondo de Renta Fija Corto Plazo mal etiquetado. En euros, un monetario puro (tipo Groupama o AXA) jamás ha tenido una caída así (salvo el goteo lógico de cuando el BCE tuvo tipos negativos al -0,5%).
  3. La fiscalidad: No es solo aplazar impuestos, es que el 100% de tus intereses sigue generando más intereses sin que Hacienda te meta la tijera cada año. Y si mañana quieres pasar ese dinero a un fondo indexado de bolsa, lo traspasas directamente sin tributar.
En resumen: para dinero a corto plazo o fondo de emergencia, en un monetario euro puro el riesgo de pérdida por tipos es prácticamente inexistente. Pero claro, hay que estar atento de que los tipos estén en positivo, en caso contrario estarías tirando dinero poco a poco.
#1671

Re: Depósitos o Fondos MONETARIOS

Gracias por la respuesta.
Lo del 21% lo saco de la tercera tabla de RF a corto plazo que ha colgado Grome, el Paveto nordic corporate que es en euros y el 1⁰ de la lista


#1672

Re: Depósitos o Fondos MONETARIOS

Las tres tablas contemplan fondos de diversa naturaleza, en función de la duración de la RF que compran. Los monetarios son únicamente los de la primera tabla.

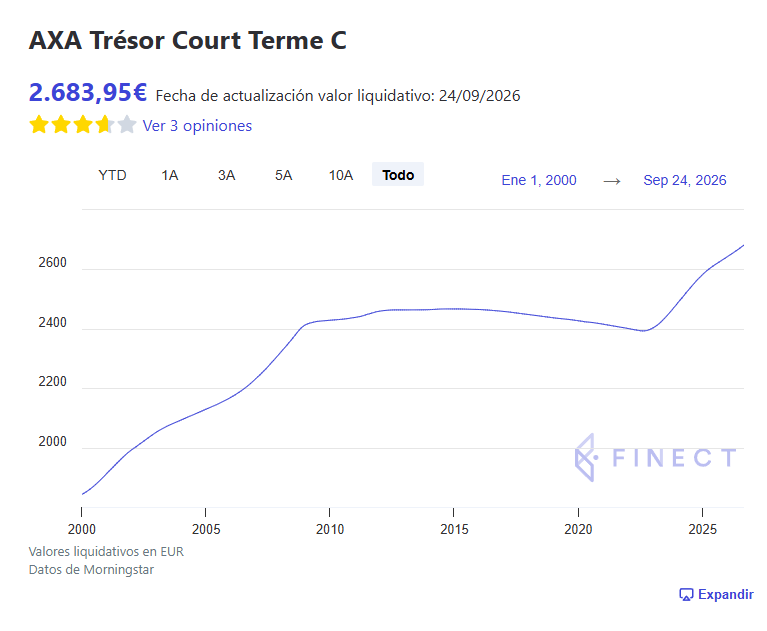
Hay que tener en cuenta que en un escenario de tipos al 0%, como el que tuvimos hace años, los fondos monetarios pueden tener perdidas ya que las comisiones son superiores a los ingresos. Creo que una gráfica es mucho más representativa:

#1673

Re: Depósitos o Fondos MONETARIOS

Una cosa. ¿Por qué es ventajoso para los herederos? Yo tengo un fondo de groupama en Banco BIG, solo para ver cómo funciona con poco dinero. Si meto ahí todos los depósitos que tengo en varios bancos, ¿es mejor para los herederos? 
#1674

Re: Depósitos o Fondos MONETARIOS

Imagina que compraste 1 participación de un fondo a 10€. Pasados los años, pongamos que esa participación ahora vale 100€, por lo tanto si tu lo vendieras pagarías el 19% de 90€. Pero si por ejemplo tus hijos la heredan, pagarían el impuesto de sucesiones sobre esa participación (muy inferior al 19%) y en ese momento el precio de compra para ellos pasaría a ser esos 100€, es decir, si en el futuro lo venden pagarían el 19% del beneficio a partir de esos 100€ no de 10€. Esto se conoce como la "plusvalía del muerto".
#1675

Re: Depósitos o Fondos MONETARIOS

Si hay ganancias sí. 
Sí inviertes 50.000 y tras varios años se convierten en 80.000, si lo vendes tú, tienes que pagar el 21% de los 30.000 que has ganado. Si lo heredan tus hijos, se hace borrón y cuenta nueva. Pagan lo que corresponda en sucesiones (más o menos en cada Comunidad, pero de los 30.000 de beneficio no pagan nada.
#1676

Re: Depósitos o Fondos MONETARIOS

Como bien te han comentado, el punto clave aquí es la famosa "plusvalía del muerto" en el IRPF (que se aplica a cualquier fondo de inversión, no solo a los monetarios):
  1. En los fondos: Todas las ganancias que acumules a lo largo de los años quedan totalmente exentas de IRPF al fallecer. Los herederos solo tributan por el Impuesto de Sucesiones (ISD) —que en muchas Comunidades Autónomas está bonificado al 99%— y el valor de adquisición del fondo se actualiza al precio del día del fallecimiento. Es decir: nadie pagará jamás el IRPF por esas ganancias acumuladas.
  2. En los depósitos no hay esa ventaja: En el depósito, como Hacienda te va reteniendo el 19%-28% a cada vencimiento año tras año, ese dinero de impuestos ya lo has pagado por el camino y no se recupera.
#1677

Re: Depósitos o Fondos MONETARIOS

Entiendo. ¿Y hay alguna diferencia entre tenerlo todo en ese de groupama clase IC en banco BIG que tengo o poner otro u otros fondos más de similares características conservadoras (tipo AXA u otros)? Porque entiendo que si necesito solo una parte de lo que tengo puedo vender solo la parte que quiera y además ya está diversificado groupama o sea daría un poco igual comprar otro distinto (?)
#1678

Re: Depósitos o Fondos MONETARIOS

De cara al tema herencias ninguna diferencia porque tengas 1 fondo o 14, o sean monetarios o de otro tipo.
#1679

Re: Depósitos o Fondos MONETARIOS

Exacto, lo has entendido muy bien:
  1. Diversificar entre dos monetarios es prácticamente redundante: Fondos como Groupama Trésorerie o AXA Court Terme ya llevan dentro cientos de pagarés, deuda soberana y depósitos interbancarios de máxima calidad. Solo tendría sentido por un tema de "organización mental" (por ejemplo, si quieres tener separado en dos 'huchas' el fondo de emergencia de un dinero para comprar un coche el año que viene).
  2. Reembolsos parciales: Sin problema. Puedes vender o traspasar exactamente la cantidad de dinero o participaciones que necesites en cualquier momento (se aplica la regla FIFO: lo primero que compraste es lo primero que se vende).

Como apunte final, recordar que el monetario no es un producto para hacer crecer el patrimonio a 10 años vista, sino una herramienta para aparcar liquidez y no dejar el dinero muerto al 0% en la cuenta, manteniendo disponibilidad casi inmediata y protegiendo el capital a corto plazo.
#1680

Re: Depósitos o Fondos MONETARIOS

Gracias por tu respuesta. Sí, mi idea es proteger de la inflación de forma similar a los depósitos más competitivos. Como voy viendo es difícil con fondos monetarios, que se quedan algo por debajo. Por otra parte, si elijo hacer crecer el capital a X años vista pues... la verdad también veo que crecer (se entiende por encima de la inflación) puede que crezcan pero con riesgo de que también queden por debajo incluso se pierda parte de  lo invertido. Por eso no me animo. De momento como prueba tengo ese monetario en Banco BIG que, según me dicen no cobran comision alguna y da un TER de 0,15%. De momento, en un mes da alrededor de un 2% (0,17% x 12 meses) anual si se mantuviera como hasta ahora.
Guía Básica