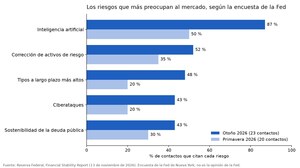
El Banco Central Europeo ha vuelto a encender la luz amarilla. En su informe de estabilidad financiera de noviembre, publicado este miércoles 18, avisa de que los riesgos para el sistema financiero de la zona euro siguen elevados y señala a dos culpables que pesan más que hace un año: las valoraciones que está inflando la inteligencia artificial y una deuda pública cada vez más difícil de digerir.
La parte tranquilizadora para el ahorrador también está en el informe: la banca llega a este escenario con buena rentabilidad, capital de sobra y liquidez abundante. El problema, según el BCE, está fuera de los bancos.
Qué dice el informe de estabilidad financiera del BCE de noviembre
El informe de estabilidad financiera del BCE es la revisión semestral en la que el banco central repasa qué podría romperse en el sistema financiero europeo. Esta edición resume el diagnóstico en tres ideas:
- Bolsa inflada por la IA: el optimismo con la inteligencia artificial ha disparado las acciones a nivel global, y esas valoraciones podrían corregir de golpe.
- Deuda pública: los desequilibrios fiscales en las grandes economías avanzadas podrían provocar una revalorización brusca del riesgo soberano.
- Bancos y no bancos expuestos: ambos tienen exposición a las tensiones geoeconómicas y a la IA, pero el sector bancario sigue siendo resiliente.
El vicepresidente del BCE, Boris Vujčić, lo resumió así en la presentación: «Los riesgos para la estabilidad financiera de la zona del euro siguen siendo elevados, dada la persistente incertidumbre geoeconómica y la creciente exposición a la IA». Y añadió que los bancos están bien situados para resistir los golpes.
IA y deuda pública: por qué el BCE ve más riesgo que hace un año
En mayo, el foco del BCE estaba en el choque energético por la guerra en Oriente Medio. Seis meses después, la energía sigue ahí, pero la IA y la deuda han pasado al primer plano. Vujčić ya lo adelantó el lunes en la Euro Finance Week de Fráncfort: de todos los riesgos que vigila el BCE, esos dos son los que más destacan frente a hace un año.
Con la IA, la preocupación ya no es solo que las acciones estén caras. Las valoraciones dependen de expectativas de beneficios muy ambiciosas, que podrían frustrarse por dudas sobre la financiación o por modelos de IA competidores más baratos. Y como la infraestructura de IA se financia cada vez más con deuda, un cambio de humor en el mercado podría pasar las pérdidas de la bolsa a los bonos.
Con la deuda pública, el BCE advierte de que los altos niveles de endeudamiento en la zona euro, las mayores necesidades de financiación de los Gobiernos y un inversor en bonos más apalancado y más sensible a las noticias aumentan el riesgo de una revalorización brusca. Por ahora, los mercados de deuda funcionan con normalidad, pero la incertidumbre geoeconómica, la energía cara y el crecimiento débil podrían tensar las cuentas públicas y dejar a los Gobiernos con menos margen para responder a una crisis.
Banca resiliente y no bancos en el foco: qué pasa con tus depósitos
Aquí está la clave para quien tiene su dinero en el banco. El BCE describe una banca con activos de buena calidad, rentabilidad sólida, colchones de capital holgados y liquidez abundante. Donde ve más fragilidad es en la llamada banca en la sombra: fondos y otros intermediarios no bancarios. En palabras de Vujčić, «las vulnerabilidades son más pronunciadas en ciertos no bancos», donde los riesgos crecen y las salvaguardas son más débiles.
Eso marca una diferencia importante entre tipos de ahorro:
- Depósitos y cuentas en el banco: además de la solidez de las entidades, están cubiertos por el fondo de garantía de depósitos hasta 100.000 € por titular y entidad, que es lo que protege tu dinero si un banco quiebra.
- Fondos e inversión en bolsa: no tienen esa garantía y son precisamente los más expuestos a una corrección de las acciones ligadas a la IA o a un repunte brusco de la rentabilidad de los bonos.
El informe sí deja un aviso que afecta a los hogares: la energía más cara y una economía más floja podrían complicar que familias y empresas devuelvan sus préstamos. Por eso el BCE pone como prioridad mantener la resiliencia de la banca. Si quieres comprobar la solidez de tu entidad, puedes consultar el ranking de bancos más solventes de España.
Qué hacer con tus ahorros tras el aviso del BCE
El mensaje del BCE no es para salir corriendo a sacar el dinero del banco, sino para no tener todos los huevos en la misma cesta. Si buena parte de tu ahorro está en fondos o acciones muy cargados de tecnológicas, quizá sea buen momento para revisar cuánto riesgo estás asumiendo. Y si lo que buscas es tranquilidad, un depósito o una cuenta remunerada en una entidad solvente, sin pasar de los 100.000 € por banco, sigue siendo de los refugios más sencillos.
Además, el contexto acompaña: con los tipos de interés del BCE en el 2,50% y la inflación todavía alta, los bancos vuelven a pagar por el ahorro. Puedes comparar las ofertas entre los mejores depósitos a plazo fijo. Eso sí, si tu perfil es más inversor y tienes horizonte largo, una corrección no tiene por qué ser un drama: lo importante es que el dinero que puedas necesitar a corto plazo no dependa de cómo se porte la bolsa.