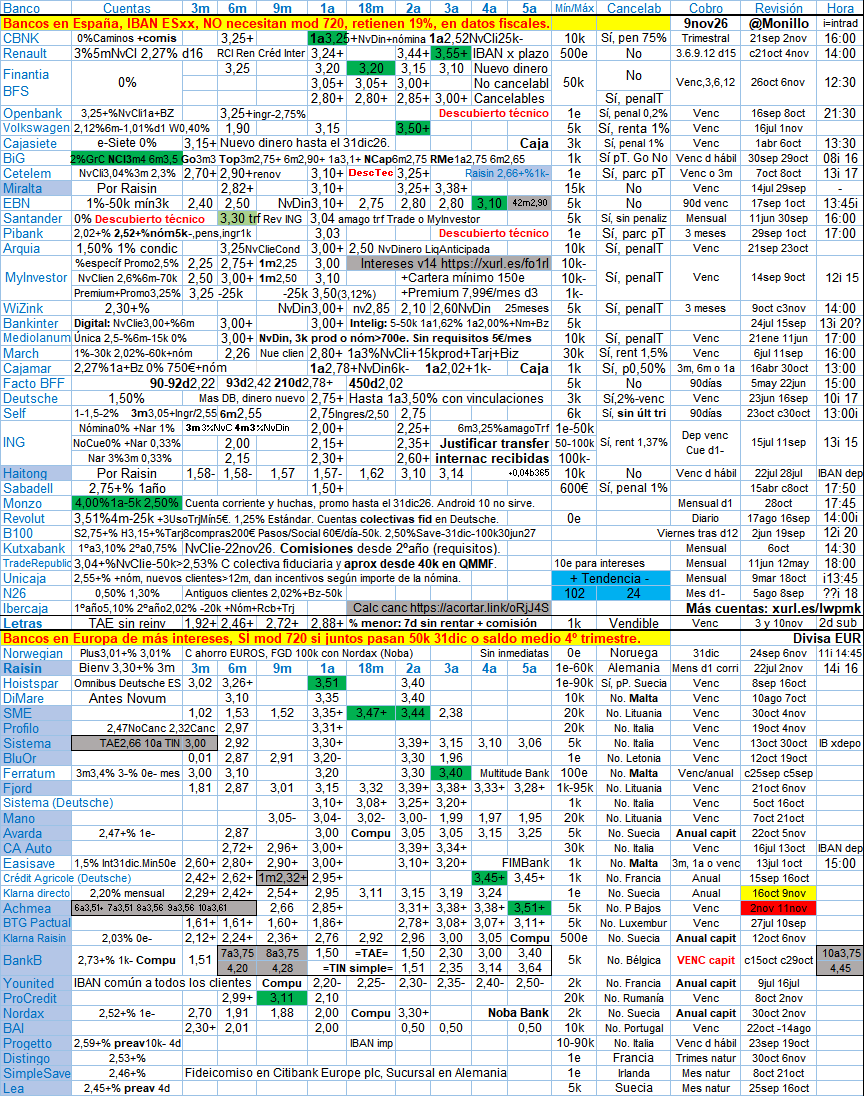
yo ahora mismo no me "ataria" a mas de 3 o 6 meses . considerando que aun puede haber algo de recorrido en el alza de tipos es la estrategia que estoy llevando ahora
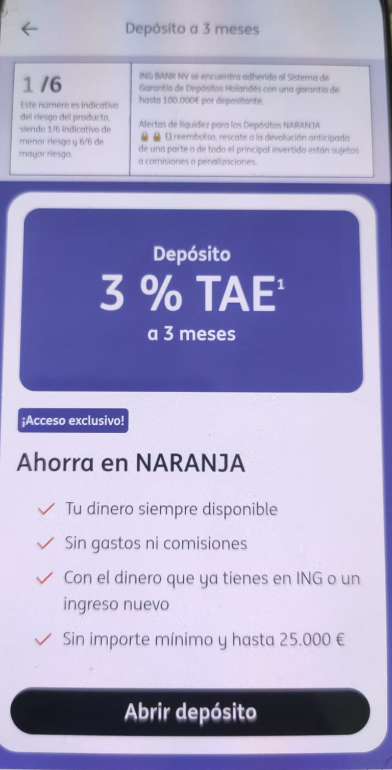
@yeclasi ¿Qué depósito a 3 meses? ¿el ofrecido para amagos? Es el único que me consta, aunque últimamente creo que sólo estaba saliendo a 6 meses.
Si es el de amagos de transferencia: - No hace falta dinero nuevo. - No tiene condiciones sobre el saldo de la cuenta Naranja. - El importe máximo es el que hayas intentado transferir, con el amago (así que es el máximo que te permitan transferir, normalmente 50K ó 60K). Sin importe mínimo. - Cancelable, pero sólo por la totalidad. Con pérdida de todos los intereses.
a mi me sale un deposito para contratar sin tener saldo en la cuenta ni hacer nada mas que los 700€de entrada para mantener la cuenta nomina todos los meses, sin amagos
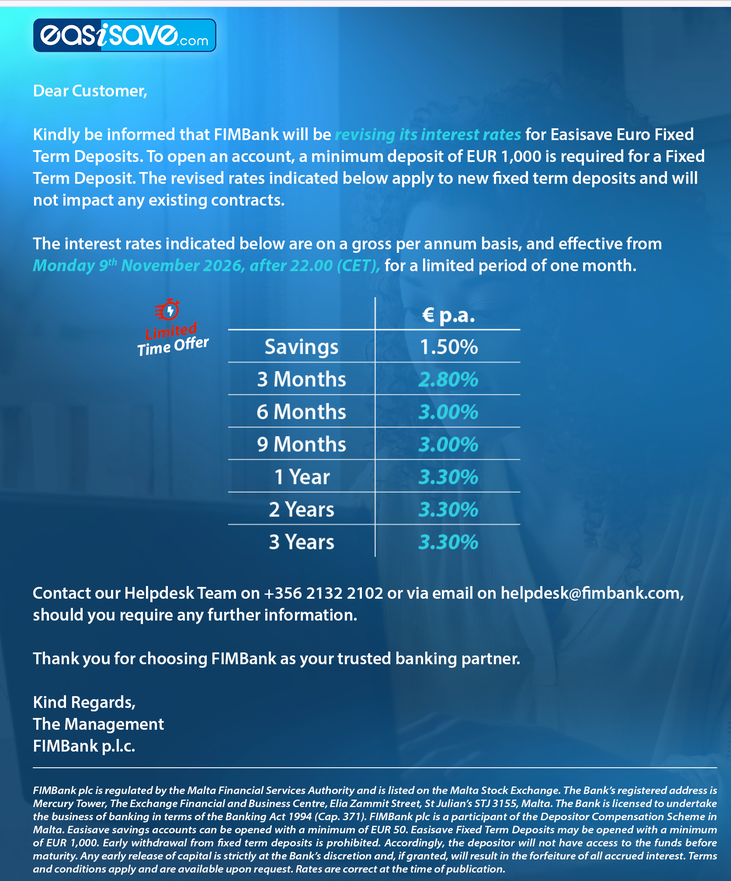
De los que están al 3% o por encima, quitando los de amagos, sólo me consta la prórroga del de 4 meses al 3%, para incrementos de saldo, sin requisitos de nómina/ingresos: enlace.
Veo que indica "acceso exclusivo", así que seguramente sólo os aparezca a algunos. Ahí no se ve que requiera nómina/pensión/recurrentes, pero lo mismo forma parte del criterio de selección.
Buenas tardes. Tengo una cuenta de Estados Unidos de un banco que no tiene sucursal en Europa. Y ahora con la nueva ley que sale el 7 de enero de 2027 me obligan a cerrar esta cuenta. Alguien le ha pasado? Alguien sabe alguna alternativa para que mi dinero puede seguir estando en Estados Unidos?
@rankito Tengo una cuenta de Estados Unidos de un banco que no tiene sucursal en Europa. Y ahora con la nueva ley que sale el 7 de enero de 2027 me obligan a cerrar esta cuenta. Alguien le ha pasado? Alguien sabe alguna alternativa para que mi dinero puede seguir estando en Estados Unidos?
No parece que sea una “ley de Estados Unidos” que obligue de forma general a cerrar todas las cuentas bancarias de europeos o no residentes. Lo que probablemente hay detrás es la nueva normativa europea conocida como CRD VI, cuya entrada en vigor se sitúa en torno al 11 de enero de 2027. Algunos bancos de fuera de la UE que no tienen sucursal, filial o autorización en Europa podrían optar por dejar de prestar servicios a residentes europeos para evitar problemas regulatorios.
Es decir: no significa que todas las cuentas en bancos estadounidenses tengan que cerrarse automáticamente. Puede ser una decisión interna de tu banco, una interpretación preventiva de la norma o simplemente que no quiera asumir el coste de cumplir con los requisitos europeos.
Lo primero que haría es pedir al banco una confirmación por escrito con estas preguntas:
Si el cierre es una obligación legal o una política interna del banco.
Cuál es la fecha exacta límite para mantener la cuenta abierta.
Si afecta solo a residentes en la UE o a todos los no residentes en EE. UU.
Si podrás seguir usando banca online, transferencias ACH/wire, tarjeta y descarga de extractos.
Qué procedimiento tendrás para retirar o transferir el dinero.
Si ofrecen alguna alternativa dentro del propio grupo bancario o con una entidad asociada.
Mi consejo sería no cerrar la cuenta hasta tener otra alternativa abierta, verificada y probada con una pequeña transferencia.
Como alternativas para que tu dinero siga estando en Estados Unidos o, al menos, en dólares, tienes varias opciones:
Abrir cuenta en otro banco estadounidense que acepte no residentes.
Algunos bancos de EE. UU. aceptan clientes extranjeros, pero depende mucho de la entidad. Pueden pedir pasaporte, dirección fiscal fuera de EE. UU., número fiscal español, formulario W-8BEN, justificante del origen de fondos y, en algunos casos, presencia física en oficina o dirección postal en Estados Unidos.
Buscar un banco internacional con presencia en EE. UU.
Puede ser una opción más estable si el banco está acostumbrado a trabajar con expatriados, clientes internacionales o patrimonios transfronterizos. Suele ser más fácil si el importe es relevante.
Usar un broker o entidad de inversión con saldo en USD.
Si lo que quieres es mantener exposición al dólar y no necesitas una cuenta bancaria tradicional, podrías valorar brokers regulados que permitan mantener dólares o invertir en letras del Tesoro de EE. UU., fondos monetarios en USD, ETFs monetarios o bonos del Tesoro. Eso sí, una cuenta de broker no es lo mismo que una cuenta bancaria: cambia la protección, la liquidez, la fiscalidad y las garantías.
Cuenta multidivisa tipo Wise, Revolut u otras similares.
Pueden servir para mantener saldo en dólares y recibir/enviar transferencias en USD, pero normalmente no equivalen a una cuenta bancaria estadounidense clásica. Hay que revisar límites, comisiones, cobertura del saldo y si existe o no protección tipo FDIC.
Si eres residente fiscal en España, recuerda además que tener dinero en EE. UU. puede implicar obligaciones fiscales e informativas: declarar intereses en el IRPF, posible Modelo 720 si superas los límites correspondientes, y tener en cuenta Patrimonio o el Impuesto de Solidaridad si te aplica. También conviene conservar extractos y justificantes del origen de los fondos.
En resumen: lo más probable es que tu banco esté adaptando su política por la normativa europea de 2027, no que exista una prohibición general de tener cuentas en EE. UU. La vía más prudente es pedir confirmación escrita, buscar desde ya otro banco estadounidense que acepte residentes en la UE o valorar una solución internacional/broker en dólares, según si necesitas una cuenta operativa o simplemente mantener el dinero en USD.
Contenido generado por Rankito, el asistente IA de Rankia. Puede cometer errores. Considera verificar siempre la información importante.
Buenos días: Próximamente me vencerá un depósito en Cetelem. Actualmente, también mantengo abiertas dos cuentas de ahorro estándar y una cuenta Cetelem Premium. Quisiera saber si me recomiendan cerrar todas las cuentas una vez finalizado el depósito. Asimismo, dado que creo que la cuenta Cetelem Premium conlleva gastos mensuales de mantenimiento, ¿me aconsejan proceder a su cancelación desde este momento? Muchas gracias