El de Renault a 2-3 es lo mejor que he visto, pero yo no sigo los depos como vosotros. A 5 años ese 2,85% del HCOB que, desgraciadamente, ya no se puede contratar aquí y que ofrecía Raisin hasta hace poco. A un año tengo Pinbank al 2,5%.
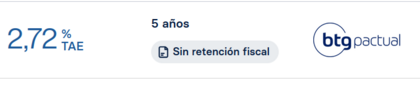
BTGpactual ofrece un 2,87%, a interés simple. Lástima lo del HCOB, que paga cada año los intereses.
si están bajando si , todos estos depositos que se contratan a traves de raisin, y de bancos europeos en general, cada merece menos la pena , y ya no solo por tener que declarar los intereses; yo mas adelante me pullaré la cuenta de raisin para aprovechar esos 3 meses y poca cosa mas
Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí
Caracal
MERCADO SECUNDARIO INVESTING.
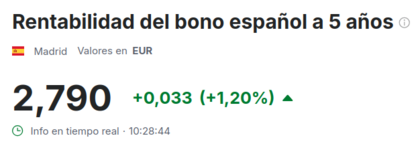
LO MÁS RENTABLE A 5 AÑOS EN RAISIN. El TIN 2,87 % de BTGpactual es superior al del bono español, pero el interés es simple, el depo no cancelable y la diferencia de rendimiento no compensa el hecho de que BTG es un banco brasileño con sede en Luxemburgo.
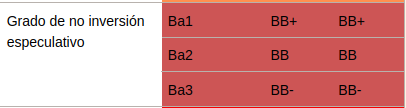
O yo veo mal, o los ratings, aparte la moneda local (real brasileño) no son para meter el dinero a 5 años con tan escaso diferencial con el bono español. Ni de lejos. La lógica financiera impone retribuciones más generosas cuando uno tiene un rating bajo o muy bajo, por mucho que navegues con bandera de Luxemburgo.
Los depos de Raisin no son atractivos para nosotros que tenemos la inflación más alta que los países europeos "fetén" por eso tenemos depos más altos, pero para los alemanes, franceses, etc si pueden ser adecuados.
Si está amparado por el FGD de Luxemburgo no le veo mayor problema, pero si no es cancelable no hay color, porque los bonos los puedes negociar en el secundario.
De todos modos yo, con esos tipos, lo veo todo demasiado defensivo, estás asegurando las pérdidas, porque no me creo que la inflación descienda por debajo del 2% anual y mucho menos baje el IRPF a los rendimientos de capital mobiliario.
Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí
Caracal
Buenas tardes.
No recomiendo los bonos ni los depósitos ni nada, pues nada veo para dar brincos, pero la diferencia de rendimiento no está justificada, si lo miramos desde el punto de vista del rating. Lo del fgd no cambia nada, los depósitos también pueden tener su rating, diferente para cada banco, aunque en teoría todos estén cubiertos por un fgd del mismo país.
Por aquí he dejado el rating de depósitos de entidades como Nordax Bank y otras vikingas, que ofrecen amplia información. Igual que los emisores de bonos corporativos tienen que ofrecer un determinado tipo de interés acorde con su rating, otro tanto sucede con las entidades ofertantes de depósitos.
Lo que quiero decir es que algunos están utilizando estas plataformas para financiarse mucho más barato de lo que se merecen, no sólo en comparación con el bono español, sino con otros bancos de Raisin. Véase ese 2,85% de HCOB poco antes de abandonar la plataforma, con intereses abonados cada año.
En cuanto al IPC ... un IPC general tendrá sentido para algo, para alguien, para las tareas que tengan que abordar los economistas, pero no para mí. El IPC es algo muy personal ya que todos no tenemos los mismos gastos, ni nos afecta igual la subida de los huevos ni tenemos la misma salud o la misma expectativa de gasto. Incluso el peso corporal puede afectar al impacto del IPC en la vida de una persona. No, no es broma, lo digo en serio.
El rating de los depósitos es una calificación crediticia asignada por agencias especializadas (como Moody's, S&P o Fitch) que mide la solvencia y la seguridad de un banco para devolver el dinero depositado por sus clientes, junto con los intereses, en el plazo acordado.
En esencia, es una nota que indica la probabilidad de que el banco incurra en impago (riesgo de crédito).
Aspectos clave del rating de depósitos.
¿Quién lo otorga? Agencias de calificación de riesgos independientes, siendo las tres grandes: Moody's, Standard & Poor's (S&P) y Fitch.
¿Qué mide? La capacidad financiera de la entidad (banco) para cumplir con sus obligaciones a corto y largo plazo. Un rating alto significa un riesgo bajo, y viceversa.
La escala (letras): Se expresa con letras. La nota más alta es "AAA" (máxima seguridad), seguida de AA, A, BBB (grado de inversión), hasta llegar a letras como C o D, que indican alto riesgo de impago o "bonos basura".
Grado de inversión vs. Especulativo: Las calificaciones por encima de BBB se consideran "grado de inversión" (bajo riesgo). Las calificaciones por debajo de esta nota se consideran "especulativas" o de alto riesgo.
Perspectiva: Además de la letra, las agencias suelen añadir una "perspectiva" (estable, positiva o negativa), que anticipa si la calificación del banco podría subir o bajar en el futuro próximo.
¿Para qué sirve?
Seguridad: Ayuda a los depositantes e inversores a conocer el riesgo de sus ahorros antes de contratar un depósito bancario.
Comparación: Permite comparar qué entidades financieras ofrecen mayor seguridad en sus productos.
Costo del dinero: Un buen rating permite al banco financiarse más barato, lo que a veces influye en la rentabilidad que ofrecen.
En el contexto bancario, un rating alto en los depósitos indica que la entidad cuenta con una posición sólida, buenos beneficios y suficientes colchones de capital para afrontar escenarios adversos.
Costo del dinero:Un buen rating permite al banco financiarse más barato, lo que a veces influye en la rentabilidad que ofrecen.
El coste de la financiación no lo determina el fgd, lo determina la nota de la entidad. Claro que mientras los clientes lo acepten, no hay más ley.
Uy, perdón por la extensión, se me escaparon los ded☹️s ... agarro el teclado y soy un peligr🥺 ...... Saludos.
Lo de los ratings de los bancos es un poco, digamos raro, copio traducción:
Lehman Brothers mantuvo una sólida calificación de grado de inversión otorgada por las principales agencias hasta su quiebra el 15 de septiembre de 2008.
S&P le otorgó una calificación de 'A' hasta días antes, mientras que Moody's le otorgó una calificación de 'A2' hasta principios de septiembre, rebajándola a 'basura' solo el día de la quiebra, lo que pone de manifiesto un fallo grave en la evaluación del riesgo crediticio.
Detalles clave sobre las calificaciones de Lehman antes del colapso:
Standard & Poor's (S&P): Mantuvo una calificación de 'A' para el holding Lehman Brothers hasta junio de 2008, rebajándola a 'BBB' (aún con grado de inversión) solo unos días antes de la quiebra del 15 de septiembre, y a 'basura' (D) el día de la presentación de la quiebra.
Moody's Investors Service: Calificó a la compañía con una calificación A2 hasta principios de septiembre de 2008, rebajándola a Baa1 justo antes del colapso y, finalmente, a bono basura el 15 de septiembre.
Fitch Ratings: También mantuvo calificaciones altas, y Fitch la redujo a 'D' (default) solo tras el anuncio de la quiebra. Error de juicio: Las agencias y los inversores anticiparon erróneamente un rescate gubernamental similar al de Bear Stearns, lo que permitió que las calificaciones crediticias de la empresa se mantuvieran altas a pesar de la enorme exposición a valores respaldados por hipotecas.
A pesar de la intensa presión del mercado, el alto apalancamiento (31:1 en 2007) y las pérdidas significativas, las agencias de calificación no rebajaron la calificación de Lehman Brothers a tiempo, lo que permitió a la empresa mantener una calificación de grado de inversión hasta el final.
Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí
Caracal
Conozco el caso Lehman, es el paradigma del desastre de las agencias de rating. Y también he visto empresas con notas basura que han abandonado su triste condición y bancos de Raisin con una nota 'C' que no han fallecido, posts he dejado sobre el tema.
Añade que hay balances no menos falsos, auditores que acaban en el banquillo, etc. Tampoco olvido el caso Enron. Hay mucho que reformar, pero a día de hoy están ahí para todo el mundo, sean gobiernos, bancos o empresas, todos solicitan su rating (y pagan por él a las agencias) y si en algunos casos han fracasado de forma alarmante, en no pocos se ajustan a la realidad. Siempre no, por desgracia.
No tenemos otra cosa, por poco que nos guste, que no gusta, no.
Otro de los problemas es que después de escándalos como Greensill, Progetto y otros siempre hay voces mejor o peor situadas que protestan por tener que reembolsar el dinero a depositantes que invierten donde más interesa sin pensar en la solidez del banco ya que paga el fgd. Ese esquema no gusta a todos.
En alguno de los enlaces italianos que he pasado, se pedía a los ahorradores que, después de tantos problemas con los challenger banks deberían informarse sobre las entidades. Algún "genio" del BCE quería suprimir las plataformas como Raisin porque la gente (en opinión de este señor) invertía sin conocer los balances de los bancos y prestaba su dinero a entidades que no terminaban muy bien. Este argumento es bochornoso, pero si un banco quiebra y sus notas y balances son buenos, ningún banco central tendrá otra opción moral que rescatarlo, cueste lo que cueste, pues todos los dedos acusadores se dirigirán hacia él por la chapuza supervisora. Eso es lo que está pasando con Progetto.
En un año aprox. pasó de 600 millones en créditos a 3.000 millones aprox., "gastó" un tercio de todas las garantías públicas, ignoró tranquilamente las amonestaciones recibidas, multa incluida, y se hizo con unos depósitos que a día de hoy se comerían la totalidad del dinero del fgd italiano, unos 6.500 millones, sin contar el crédito disponible. Y Bankitalia se enteró por casualidad, por una investigación sobre un asunto que nada tenía que ver. Por supuesto que lo resolverán, a cualquier precio, porque la culpa es suya. Eso sin contar la peculiar y conocida personalidad de su CEO.
Hay / ha habido más casos así, dentro y fuera de Italia. Buen fin de semana, que tengo que bajar la tapa. Hasta otra ocasión.
Re: ¿Tienes dudas sobre Raisin y sus depósitos en el extranjero? Plantéalas aquí
Caracal
Pues la verdad es que va muy bien. Por si alguien por aquí tiene depósitos de este banco les dejo algunos caramelos. Al menos su división de América Latina parece que va como una moto.
En conjunto el grupo va muy bien, parece. El problema es que estos grupos inversores internacionales pueden tener calificaciones distintas según el país, por ejemplo. SIENTO MI imprecisión y retiro lo dicho, aunque sigue pareciéndome poco para 5 años, después de todo, cuando las empresas salen al ruedo de los mercados tienen que emitir bonos con tipos más (o mucho más) generosos.