Pues que roto el soporte de 274 , lo tiene muy mal y parece que se dirige hacia los 200 o 210. Tiene muy mala pinta y eeo que los fundamentales son buenos, pero el sector software está de capa caída y fuera de momento, pero en adobe más aún.
Gracias por su respuesta. Pues no me he podido resistir y esta semana he comprado mis primeras acciones de Adobe y Wolters Kluwers. Si bajan más, iré ampliando mi posición progresivamente. Los ratios que cotizan son ridiculamente baratos y no creo que la IA efecte tanto como dicen a estas empresas. Todas tienen Wide Moat bastante sólido, crecen, son bastante solventes, nadie las quiere, .....
Suerte. Yo tengo a 260 en xetra, pero no cogeré más hasta 150 xetra ( más o menos 200- 210 en dólares). Los fundamentales son muy buenos, pero el mercado penaliza la incertidumbre futura por IA. Veremos
Yo he invertido recientemente con poca carga y voy promediando porque ha ido bajando como todos sabemos. Me impulsa los fundamentales y que todos seguimos usando a diario Adobe, en mi empresa por ejemplo, en la de mi esposa, etc y me extrañaría que con los recursos y experiencia que tiene no sea capaz de mantenerse en el mercado, por ejemplo haciendo adquisiciones. Pero bueno, es una reflexión seguramente muy elemental.
Los resultados del primer trimestre de 2026 de Adobe coincidieron con el fin de una era.
El artífice de la transformación digital de Adobe, el CEO Shantanu Narayen, planea dejar su cargo tras 18 años en el puesto . A pesar de superar las previsiones en todos los ámbitos, las acciones cayeron alrededor de un 7%, ya que los inversores sopesaron la incertidumbre en el liderazgo y los persistentes temores en torno a la disrupción provocada por la IA.
La estrategia de IA de Adobe está empezando a reflejarse en las cifras:
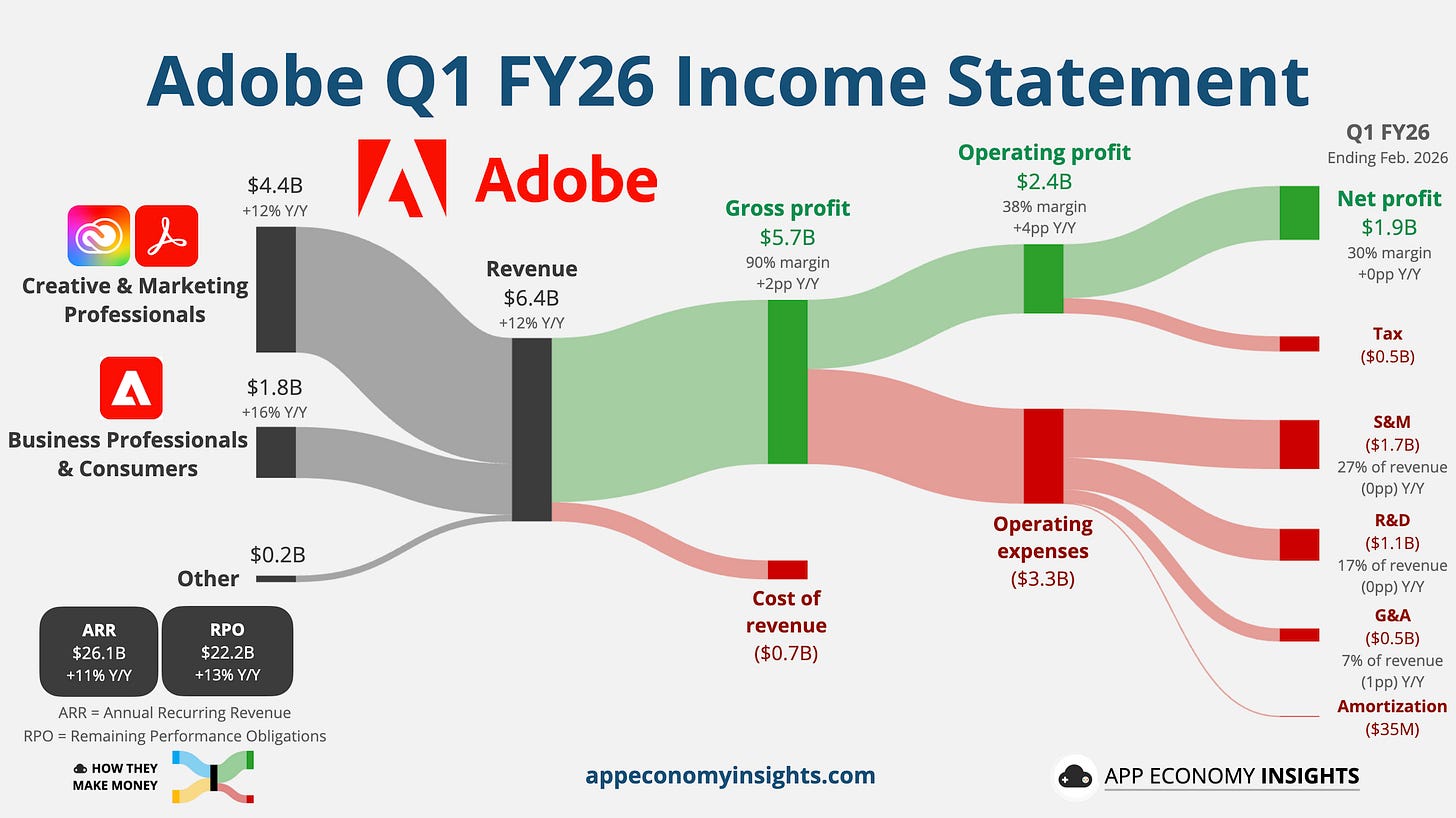
Doble superación de las expectativas: Los ingresos crecieron un 12% interanual hasta alcanzar los 6.400 millones de dólares (superando las previsiones en 120 millones de dólares). El beneficio por acción no ajustado a las normas GAAP alcanzó los 6,06 dólares, muy por encima de los 5,87 dólares esperados.
Fuerte crecimiento de usuarios: Los usuarios activos mensuales alcanzaron los 850 millones (+17% interanual). Los usuarios activos mensuales de Creative Premium aumentaron un 50%, impulsados por el modelo freemium de Express y Firefly.
Un imperio en cuanto a liquidez: Adobe generó casi 3.000 millones de dólares en flujo de caja operativo y mantuvo un margen operativo no GAAP altísimo del 47 %.
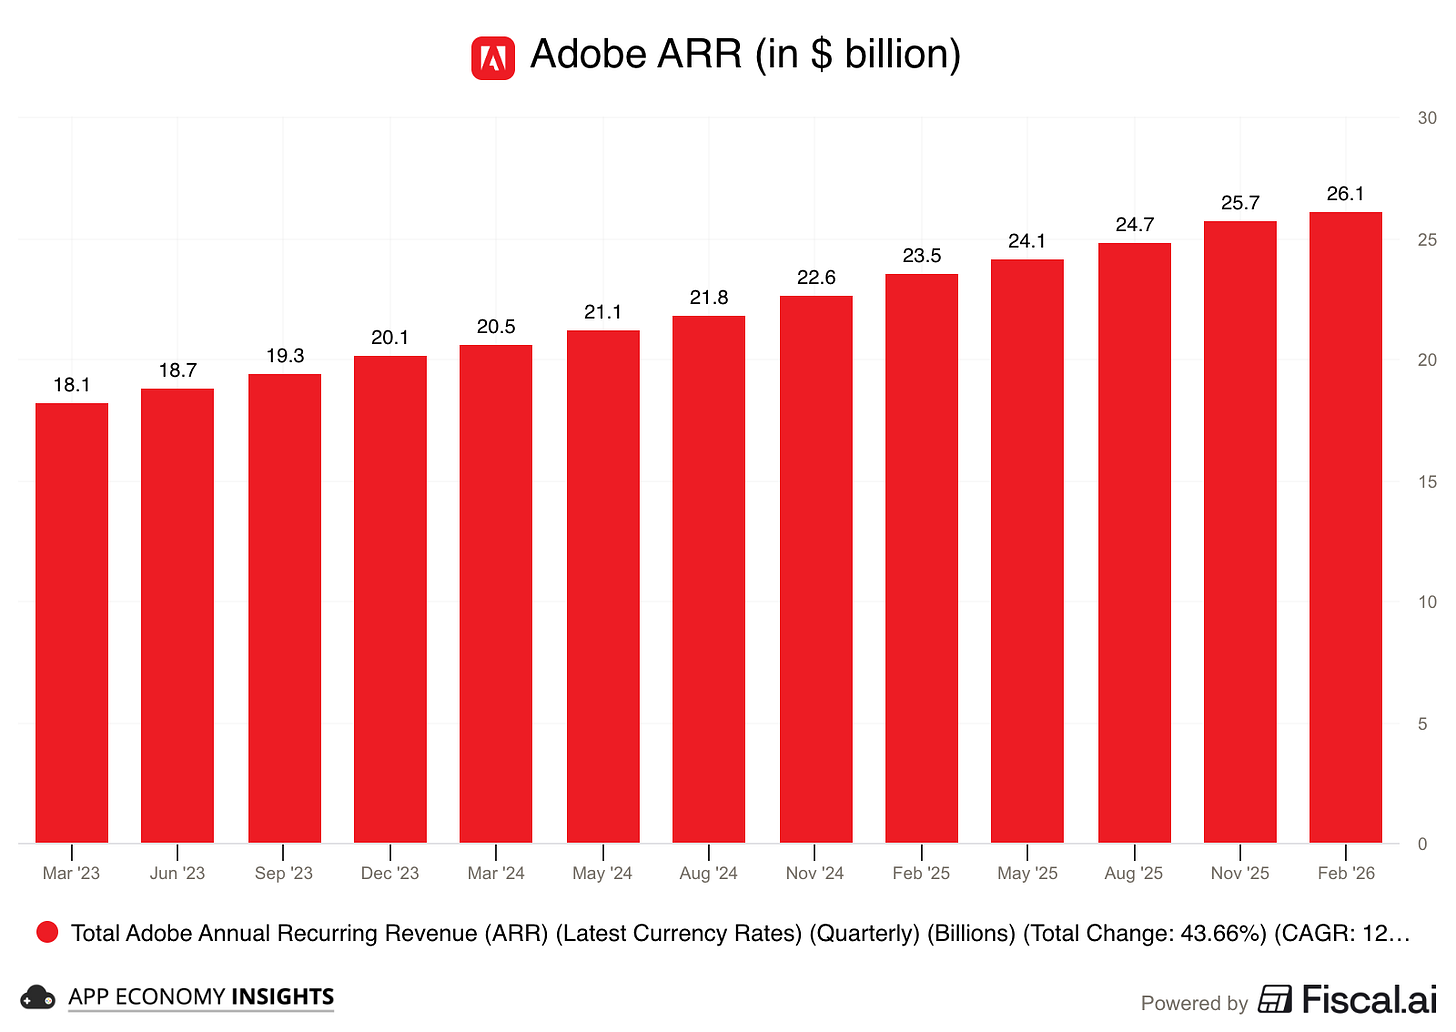
El próximo negocio multimillonario: los ingresos recurrentes anuales (ARR) de aplicaciones basadas en IA, como Firefly for Enterprise, se triplicaron con creces año tras año. Los ARR de Firefly ya superaron los 250 millones de dólares, y Narayen lo calificó como el próximo pilar multimillonario de Adobe. Sin embargo, sigue representando una pequeña parte del ARR total, que creció un 11 % hasta alcanzar los 26.100 millones de dólares.
La transición del CEO sigue a una medida similar en Workday , donde el CEO recientemente renunció para dar paso a un giro estratégico hacia la IA liderado por el fundador. Narayen permanecerá como Presidente del Consejo y CEO hasta que se encuentre un sucesor. El momento de su salida resulta curioso, dado que el consejo aprobó recientemente un nuevo programa de acciones por desempeño a largo plazo para Narayen, que no se consolidará hasta principios de 2029.
Esta transición llega en un momento delicado para la empresa. La IA es un motor de crecimiento, pero también un arma de doble filo. Adobe afirmó que su negocio tradicional de acciones, que genera 450 millones de dólares al año, está disminuyendo más rápido de lo previsto a medida que los usuarios se decantan por alternativas de IA generativa. Este cambio refleja la principal preocupación ante el auge del SaaS . La empresa vende con éxito herramientas de IA, pero estas herramientas también están canibalizando sus propios segmentos tradicionales de alto margen.
Adobe apuesta a que sus 850 millones de usuarios eventualmente pasarán a planes de pago al encontrarse con las limitaciones de pago para las funciones generativas avanzadas de IA. Las previsiones para el segundo trimestre superaron las estimaciones de Wall Street, con ingresos de entre 6430 y 6480 millones de dólares, pero aun así implican una desaceleración (+9-10 % interanual). Para una empresa que intenta demostrar que la IA puede impulsar la reactivación, un crecimiento de un solo dígito no es motivo de celebración.
El mercado sigue mostrándose muy escéptico, con una caída de las acciones de casi el 30% en lo que va de 2026. Con una relación precio-beneficio a futuro inferior a 12 , Adobe ya no cotiza como una franquicia de software premium. El reto para el próximo CEO es claro: demostrar que Adobe puede convertir su plataforma de IA en una fuente de monetización sostenible antes de que sus rivales y las herramientas nativas de IA transformen el sector.
Investing.com - Adobe Inc. ha reducido su búsqueda de director ejecutivo a dos candidatos internos, al tiempo que explora opciones externas a través de una firma de búsqueda contratada, según un informe de Bloomberg publicado el miércoles.
David Wadhwani y Anil Chakravarthy dirigen las dos principales unidades de negocio de Adobe y se perfilan como los principales candidatos internos para el puesto. La compañía también ha contratado a Heidrick & Struggles International Inc. para identificar candidatos externos con experiencia en el desarrollo o la monetización de productos de inteligencia artificial a gran escala.
Investing.com - Adobe superó el jueves las estimaciones de ingresos y beneficios del trimestre y elevó sus objetivos anuales de beneficios e ingresos. Además, los ingresos recurrentes anualizados vinculados a sus productos de inteligencia artificial se triplicaron respecto al año anterior.
Sin embargo, las acciones de la compañía cayeron un 5,6% en la sesión extendida tras anunciar la salida de su director financiero. Este es el segundo trimestre consecutivo con un cambio en la alta dirección, después de que Adobe anunciara en marzo que su máximo responsable, Shantanu Narayen, dejaría el cargo.
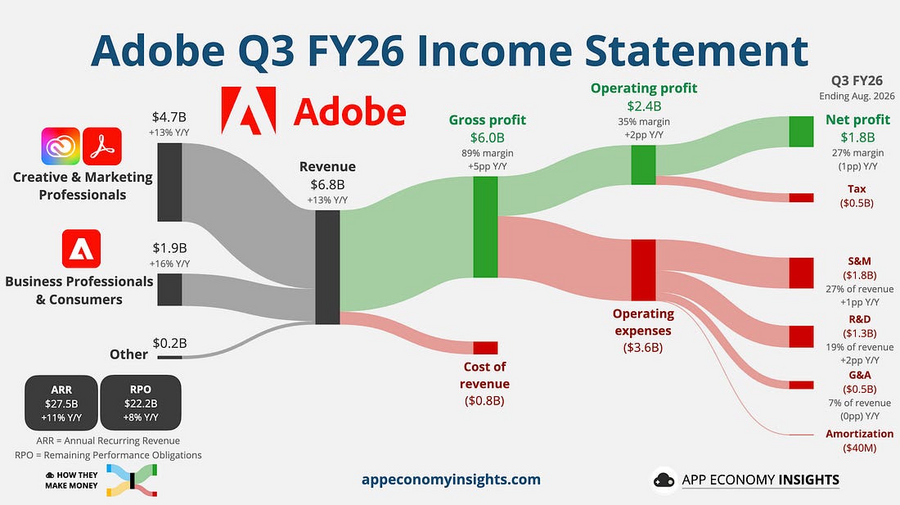
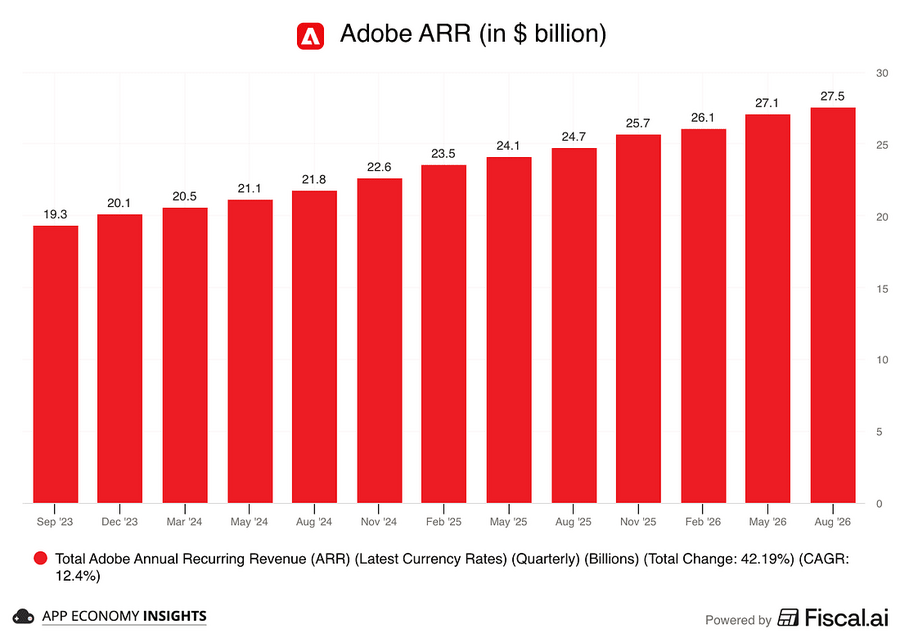
Los ingresos de Adobe en el tercer trimestre aumentaron un 13 % interanual, hasta alcanzar los 6800 millones de dólares (superando las previsiones en 60 millones de dólares), con un beneficio por acción (BPA) no GAAP de 6,13 dólares (superando las previsiones en 0,04 dólares). Los ingresos recurrentes anuales totales crecieron un 11 % interanual, hasta los 27 500 millones de dólares . Los márgenes se ampliaron, mientras que el flujo de caja operativo alcanzó un récord en el tercer trimestre de 2500 millones de dólares.
Los usuarios activos mensuales (MAU) de Creative freemium superaron los 100 millones , un aumento de más del 70 % interanual, mientras que Adobe superó los mil millones de usuarios activos mensuales totales . Los ingresos recurrentes anuales (ARR) de las soluciones con IA también superaron los 650 millones de dólares , con un crecimiento de más del 150 % interanual, pero aún representan solo el 2 % del total.
El crecimiento de la audiencia conlleva una contrapartida a corto plazo. La dirección reconoció que el cambio hacia el modelo freemium contribuyó a un menor crecimiento de los ingresos recurrentes anuales (ARR) y del RPO , ya que Adobe prioriza la adquisición y la fidelización antes que la monetización. Los productos basados en agentes y el uso de IA con crédito siguen siendo la principal vía para convertir esa fidelización en ingresos.
Adobe también nombró a Anil Chakravarthy como su próximo director ejecutivo, con efecto a partir del 1 de diciembre, mientras que Shantanu Narayen pasará a ocupar el cargo de presidente ejecutivo. Chakravarthy actualmente dirige el negocio de Experiencia del Cliente de Adobe, lo que indica una continuidad en el impulso hacia flujos de trabajo basados en IA en todos los productos creativos y empresariales.
Adobe elevó ligeramente su previsión de ingresos para el año fiscal 2026 a entre 26.580 y 26.630 millones de dólares (frente a los 26.500-26.600 millones anteriores). La previsión de ingresos para el cuarto trimestre fue ligeramente inferior a las expectativas, lo que provocó una leve caída de las acciones.
Adobe está demostrando que aún puede atraer usuarios en la era de la IA. Lo más difícil es convertirlos en clientes. Los usuarios de la versión freemium para creativos ya superan los 100 millones y los ingresos recurrentes anuales (ARR) centrados en la IA crecen rápidamente, pero el ARR total solo se expande alrededor del 11 %. La siguiente fase de esta historia es la monetización, más que la adopción .
Un dato para el debate: entre los grandes gestores value y de calidad, Adobe está muy poco representada. De 64 gestoras que sigo a través de sus 13F, a 30 de junio solo cuatro la tenían, y solo una con peso relevante: Patient Capital (Samantha McLemore), con un 2,4% de la cartera. Harris Associates (Oakmark) la tiene en torno al 0,8%, y Lindsell Train y Polen de forma testimonial. Cantillon la vendió entera en el segundo trimestre.
Es decir, el mercado la trata como una víctima de la IA generativa y los gestores de calidad, en general, se han apartado. Si los 100 millones de creadores gratuitos acaban convirtiendo a pago, es de esas situaciones en las que el consenso institucional llega tarde. Si no, la huida tenía sentido. Yo miraría sobre todo la evolución del ARR de Digital Media en los próximos trimestres.
El desarrollo, construido con Claude Opus 5.5, ofrece herramientas equivalentes a Photoshop, Illustrator, Premiere, Lightroom, After Effects, InDesign y Acrobat Pro
Sobre lo de la IA clonando software: mirando el Relaxfolio stock screener (datos a 15 oct), el filtro de momentum (subida de más del 10% en 3 meses, con EPS creciendo y P/E forward por debajo de 30) todavía deja a CRM y NOW, así que no todo el software ha caído a la vez. Para ADBE yo me fijaría más en si el ARR de Digital Media sigue creciendo que en el titular del clon.