
#349465
#349466
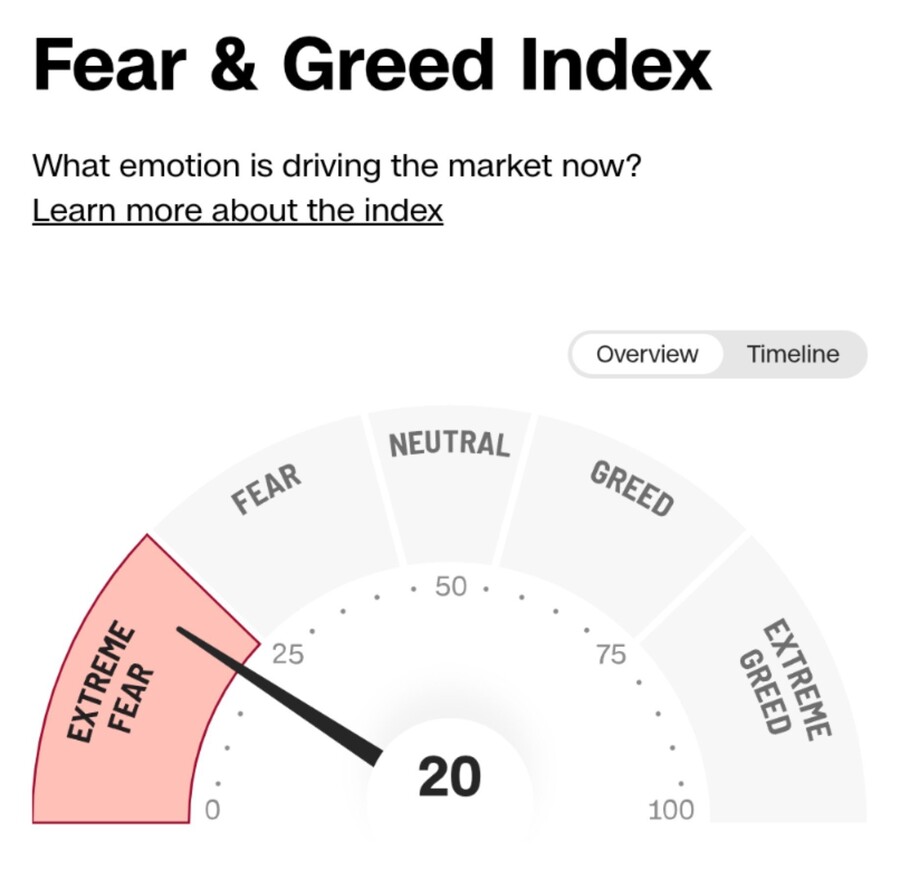
El petróleo asusta a las bolsas
Buenas tardes.
Cierre en video por Cárpatos 23-10-2026
La fuerte subida del petróleo, con comentarios por todos lados, con razón o sin ella, de que EEUU ya habría tomado la decisión de volver a atacar a Irán, está provocando una corrección en el mercado amplio que había subido mucho en días anteriores. La tecnología intenta frenar las caídas tras la llegada de los semiconductores a la media de 200. Los PMIs de EEUU muestran un crecimiento bueno de su economía. Niveles claves de CTAs para los bonos. Análisis a fondo de situación de mercado y de toda la actualidad financiera.
https://youtu.be/rVCRHmzSO3Q
Semis en media de 200, soporte clave. Media sesión en video por Cárpatos 23-10-10206
Los semiconductores por primera vez en la media de 200 desde hace mucho tiempo, este soporte es decisivo. Resumen breve de media sesión.
https://youtu.be/AEa5zRs_oSY
Un saludo!
Mañana sabré explicar lo que ocurrió hoy
#349467
Re: Pulso de Mercado: Intradía
Buenas tardes.
La volatilidad del petróleo finalmente está repuntando, algo que estuvo prácticamente ausente durante la última crisis. Nuestra lógica se mantiene intacta: utilizar la posibilidad de subidas para expresar una perspectiva alcista del petróleo o para protegerse contra un mayor riesgo alcista.
Hoy el SPX desafía de nuevo los 7600 puntos, pese al ligero rebote de la IA
Confianza del consumidor de la Universidad de Michigan en EE. UU. (octubre, dato final): – Índice de confianza: 48,0 puntos (esperado: 46,3; anterior: 46,3). – Condiciones actuales: 46,7 puntos (esperado: 44,9; anterior: 44,7). – Expectativas: 48,8 puntos (esperado: 47,1; anterior: 47,3). – Expectativas de inflación a 1 año: 4,7% (esperado: 4,7%; anterior: 4,7%). – Expectativas de inflación a 5-10 años: 3,5% (esperado: 3,5%; anterior: 3,5%).
– PMI compuesto preliminar de S&P Global de EE. UU. (octubre): 57,6 puntos, frente a los 58,4 de septiembre. – PMI de servicios preliminar de S&P Global de EE. UU. (octubre): 57,9 puntos, frente a los 58,0 esperados. – PMI manufacturero preliminar de S&P Global de EE. UU. (octubre): 56,0 puntos, frente a los 55,5 esperados.
El riesgo de la deuda francesa se encamina hacia su mayor aumento semanal a medida que se agrava la crisis. — Bloomberg
Decisión sobre el tipo de interés en Rusia: real 14% (previsión 14%, anterior 14,00%).
PMI manufacturero australiano preliminar: 49,7 (Previsión: -, Anterior: 49,6)
IPC subyacente japonés a nivel nacional interanual: 2,1% real (previsión: 2,1%, anterior: 1,7%).
Índice de precios al consumidor (IPC) general de Japón a nivel nacional: 2,1% (previsión: 2,1%, anterior: 1,9%)
PMI compuesto japonés preliminar: 52,3 (Previsión: -, Anterior: 52,3)
Fuente: serenity-markets.com
Un saludo!
Mañana sabré explicar lo que ocurrió hoy
#349468
Análisis de mercados
Buenas tardes.
Uno de los focos de esta semana fue la IA. El debate es de financiación y retorno sobre la inversión, no de demanda. Los hemos comprobado en los resultados publicados, viendo cómo el mercado castiga tanto el recorte de inversión, como su aumento, y empieza a exigir pruebas de monetización. La ampliación de los CDS añade tensión, y la rebaja de la valoración que busca OpenAI (1,25 bln usd frente a 1,4 bln) refuerza el cambio de tono. Los resultados de Microsoft y Alphabet la próxima semana y la salida a bolsa de Anthropic el mes que viene serán nuevos termómetros. Conviene recordar que la mitad del crecimiento del BPA esperado para el S&P 500 en el 3T26 (+29,5%) depende de la IA.
El segundo foco es Francia. El riesgo político-fiscal se ha intensificado. Tras las protestas del fin de semana, la TIR a 10 años superó el 5% (máximos desde 2002). El diferencial con Alemania pasó de 148 p.b. el lunes a 174 p.b., el más alto en 15 años, con cierto contagio a Italia y Bélgica. A las dificultades para aprobar los presupuestos de 2027 se suma la posible revisión de Moody’s el viernes tras el cierre (actualmente Aa3 con perspectiva negativa). Nuestro escenario central es un lastre económico prolongado, no un impago.
El último foco esta semana estuvo en Oriente Medio. La prima geopolítica sigue alta y el mercado energético, muy volátil. El Brent, que empezó mostrando descensos hasta 105 usd/b por rumores de un posible acuerdo de paz EE.UU.-Irán, repuntó con fuerza hasta superar 114 usd/b tras el desmentido de dichos rumores. Trump afirmó que no negocia y que “algo” ocurrirá pronto, e Irán asegura haber atacado cuatro petroleros. El gas europeo está en máximos de cuatro años (94 eur/MWh) con el almacenamiento en el 74,6% frente a una media del 89% habitual por estas fechas. El shock energético alimenta la inflación y complica la labor de los bancos centrales.
Fuente: Boletín R4
Un saludo!
Mañana sabré explicar lo que ocurrió hoy
#349469
Próximas citas macroeconómicas
Buenas tardes.
La próxima semana estará protagonizada por las reuniones de los principales bancos centrales, Fed (miércoles), BCE (jueves) y Banco de Japón (viernes), con expectativa de pausa en las subidas de tipos de intervención en todos ellos tras los aumentos de septiembre.
Fed (28 de octubre). Los tipos se sitúan en el 3,75%-4,00% tras la subida de 25 pb del 16 de septiembre, adoptada por unanimidad. El mercado descuenta apenas un 10% de probabilidad de una subida de 25 p.b. en la reunión del miércoles, especialmente tras las últimas declaraciones de Warsh (positivo con el impacto de la IA y a la espera de nuevas referencias de precios). Desde R4 consideramos que la Fed hará una pausa en octubre, aunque podría subir 25 p.b. en la reunión del 9 de diciembre (c. 80% de probabilidad), en línea con el "dot plot" presentado en septiembre, que sitúa los tipos en el 4,0%-4,25% a finales de 2026. El mercado descuenta además dos subidas adicionales en 2027 hasta el 4,5%, si bien dichos movimientos serán totalmente dependientes de la evolución de la inflación y el empleo.
BCE (29 de octubre). El tipo de depósito está en el 2,50% tras la subida de 25 p.b. del 10 de septiembre, la segunda del año después de la de junio. El mercado asigna una probabilidad casi nula de subida en la reunión de la próxima semana por el empeoramiento de la situación en Francia. Desde R4 consideramos que el BCE hará una pausa en octubre, aunque no descartamos +25 p.b. en la reunión del 17 de diciembre (c. 75% de probabilidad), totalmente dependiente de la evolución de los costes energéticos y los efectos de segunda ronda en la inflación. Las dos subidas adicionales que el mercado descuenta para 2027, hasta el 3%, nos parecen excesivas en vista de los riesgos sobre el crecimiento y sobre Francia.
BoJ (30 de octubre). El tipo de referencia se sitúa en el 1,25% tras la subida de 25 p.b. del 18 de septiembre, con una votación de 7 a 2. El mercado descuenta asigna una probabilidad casi nula de una subida en esta reunión. Desde R4 consideramos que el BoJ hará una pausa en octubre y subirá +25 p.b. en la reunión del 18 de diciembre (c. 80% de probabilidad). El mercado descuenta dos subidas adicionales en 2027 hasta el 2,0%, con el yen en 157 vs usd como catalizador.
En China se celebrará el Quinto Pleno del XX Comité Central (26-29 octubre), un evento más político que económico y donde, por tanto, no esperamos estímulos a pesar de la debilidad mostrada por la economía del gigante asiático, condicionada por un consumo débil, la crisis inmobiliaria y la deuda local.
También estaremos pendientes de nuevas publicaciones de resultados 3T26, destacando en Estados Unidos las cifras trimestrales de Alphabet, Microsoft y Amazon entre otros. En España se acelera la campaña esperando que publique el grueso de compañías de Ibex, principalmente bancos, energéticas e infraestructuras, mientras que Puig celebra su Día del Inversor.
Además, en el plano macro, atentos a la publicación en Estados Unidos del deflactor del consumo privado subyacente de septiembre, medida de inflación preferida de la Fed (+3,10%e vs +3,00% anterior) y el PIB del tercer trimestre (+3,0%e vs +2,2% previo). En Europa, la atención estará en el PIB del tercer trimestre de la Eurozona (+0,2%e trimestral y +1%e i.a. vs +0,6% y +1,2% anteriores), Alemania, Francia y España y en los IPC preliminares de octubre de Alemania, Francia y España, después del fuerte repunte visto en las cifras de septiembre.
Fuente: Boletín R4
Un saludo!
Mañana sabré explicar lo que ocurrió hoy
#349470
Carteras R4
Buenas tardes.
Esta semana rotamos dentro del sector bancario (salimos de Sabadell y entramos en Bankinter) para reducir exposición a la posible reacción de las cotizaciones a los resultados y aprovechar la caída de Bankinter que consideramos injustificada al hilo de unas cifras operativas que mantienen unas sólidas tendencias. Bankinter cuenta con elevadas palancas para mantener el crecimiento operativo apoyado por una recuperación sostenida del margen de intereses, dinamismo de las comisiones netas, la integración de los distintos acuerdos alcanzados y la compra de Tulp, así como la generación orgánica de capital que podría llevar a una mejora de la política de dividendos (50% pay out en efectivo actual).
La Cartera de 5 Grandes sigue formada por: Acciona (20%), ArcelorMittal (20%), BBVA (20%), Enagas (20%) y Fluidra (20%).
La Cartera Versátil está compuesta por: Almirall (10%), Amper (10%), Bankinter (10%), BBVA (10%), CIE Automotive (10%), Enagás (10%), Fluidra (10%), Elecnor (10%), Puig (10%) y Técnicas Reunidas (10%).
La Cartera Dividendo sigue compuesta por: Bankinter (12,5%), BBVA (12,5%), Cie Automotive (12,5%), Enagás (12,5%), Merlin Properties (12,5%), Puig (12,5%), Sacyr (12,5%) y Viscofan (12,5%).
Fuente: R4.com
Un saludo!
Mañana sabré explicar lo que ocurrió hoy
#349472
Especulación en Bolsa
Buenas tardes.
JUEVES INFERNAL. BATACAZO EN EL NASDAQ. LAS BOLSAS LO SABEN...HAY GUERRA. ITURRALDE MENDEZ
https://www.youtube.com/watch?v=mk8mpsT-oV4
¿Qué valores comprar si se produce una fuerte caída? Con Alberto Iturralde
Capital Radio
https://www.y outube.com/watch?v=T6Lhy9WqlPg
Francia, bancos y oro, en el foco de Alberto Iturralde | Clase Magistral con Laura Blanco
Capital Radio
https://www.youtube.com/watch?v=hXC-YIO5mvE&t=2084s
Un saludo!
Mañana sabré explicar lo que ocurrió hoy