¿Qué tasadora tasa más alto? Lo que de verdad cambia entre tasadoras
¿Qué tasadora tasa más alto? Lo que de verdad cambia entre tasadoras
Ninguna sociedad homologada tasa más alto por sistema. Explicamos de dónde salen las diferencias entre informes, qué tasadoras tienen más actividad según la AEV y qué cambia en tu hipoteca si la tasación sale por encima o por debajo del precio de compra.
Si vas a pedir una hipoteca, seguramente te has preguntado qué tasadora tasa más alto, porque de ese valor depende cuánto te presta el banco. La respuesta es que ninguna sociedad homologada tasa más alto que las demás por sistema, pero sí hay motivos concretos por los que dos informes no coinciden, y conviene conocerlos antes de elegir.
No existe una tasadora que valore más alto por sistema: el resultado depende del inmueble, los comparables y el criterio técnico.
No hay datos públicos que demuestren que una tasadora dé valores más altos que otra: todas siguen la misma metodología regulada.
Lo que sí varía entre informes es el criterio técnico, los comparables usados y el conocimiento del mercado local.
El banco financia sobre el menor valor entre precio de compra y tasación, y de ahí nace la búsqueda de la tasadora que más tasa.
La tasadora con más actividad en España es Tinsa by Accumin según la AEV, pero su tamaño no significa que tase más alto.
Elegir bien no es buscar la más generosa, sino una homologada, con experiencia en tu zona y un precio razonable.
¿Qué tasadora tasa más alto?
Ninguna. No hay una tasadora que tase más alto que las demás de forma sistemática, y tampoco existe ninguna estadística oficial que compare el valor que da cada sociedad para una misma vivienda. Conseguir una buena tasación influye directamente en el porcentaje de financiación que el banco puede ofrecerte, por eso la pregunta aparece tanto en los foros, pero el valor lo marcan tu vivienda y el mercado de tu zona.
No existe un ranking oficial de tasadoras que realizan la tasación más alta. Todas las sociedades homologadas aplican la Orden ECO/805/2003 y están supervisadas por el Banco de España.
Por tanto, aunque dos informes puedan no coincidir, esas diferencias no responden a una política de empresa de tasar más alto, sino a las particularidades de cada inmueble y al momento del mercado. Lo razonable es elegir una tasadora homologada, independiente y con experiencia en tu zona, como Tinsa, Gesvalt, Gloval o Euroval, no perseguir la que más tasa.
Por qué cambia el valor de una tasadora a otra
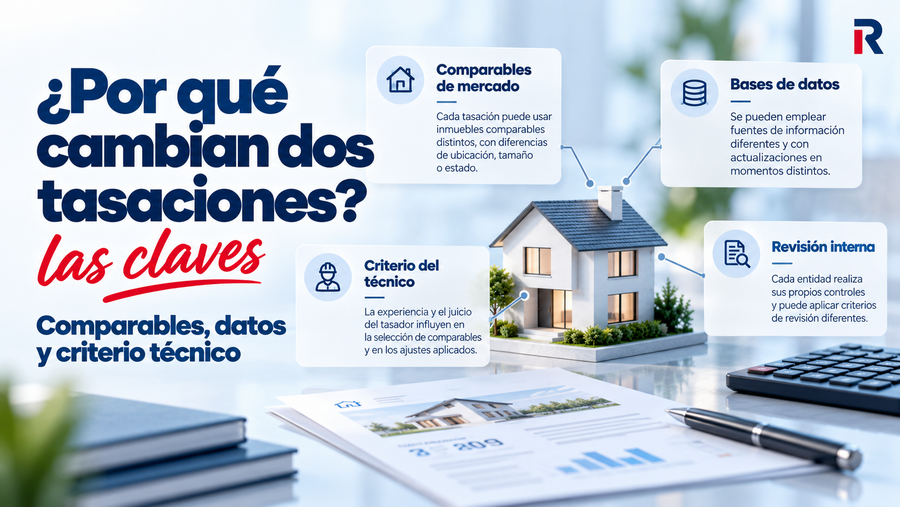
Las diferencias entre tasadoras salen del trabajo técnico de cada informe.
Estas son las variables que más pesan:
La interpretación de los comparables de mercado que elige el técnico.
La actualización y el acceso a bases de datos de precios por zona.
La experiencia y el criterio de los técnicos en cada localidad.
La política interna de revisión y control de informes de cada sociedad.
📌 Ejemplo práctico: qué supone una diferencia de tasación en tu hipoteca
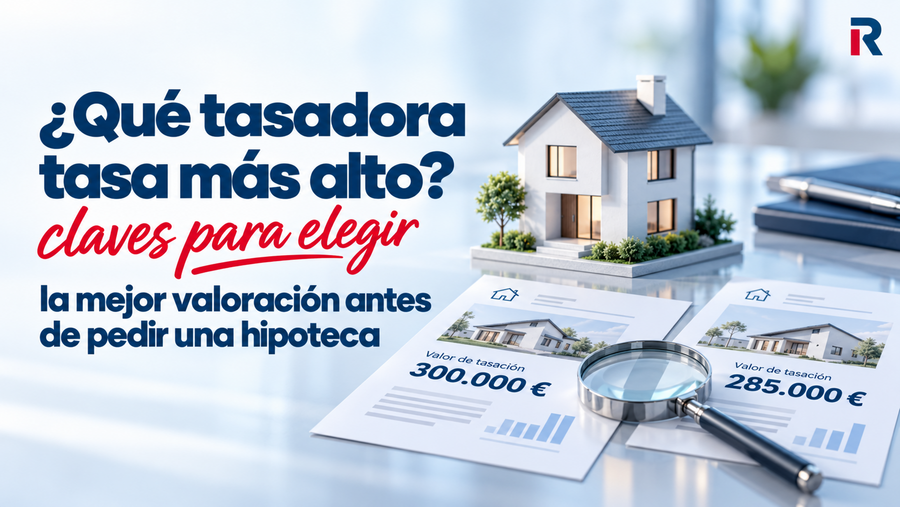
Imagina que compras una vivienda por 300.000 € y dos tasadoras la valoran en 300.000 € y 285.000 €, es decir, con un 5 % de diferencia. Como el banco financia sobre el menor valor entre precio de compra y tasación, con el segundo informe el 80 % financiable baja de 240.000 € a 228.000 €, y esos 12.000 € tendrías que ponerlos de tu bolsillo.
Ninguna tasadora elimina ese riesgo tasando más alto por sistema. Lo que sí lo reduce es que el precio pactado esté en línea con el mercado de la zona y que el técnico tenga toda la documentación de la vivienda desde el primer día. Dos tasaciones pueden diferir por los comparables utilizados, las bases de datos, el criterio del técnico y la revisión interna.
Tasadoras que tasan más alto: qué dicen los datos del sector
Los únicos datos públicos por sociedad son los del ranking de tasadoras de la AEV (Asociación Española de Análisis de Valor), y miden facturación, no el nivel de los valores que da cada una. En el último ranking, publicado en abril de 2026 con datos de 2025, Tinsa by Accumin encabeza la clasificación con 70,6 millones de euros de facturación en la actividad regulada y una cuota del 22,2 % entre los socios de la asociación.
Que una tasadora haga más informes significa que trabaja con más comparables propios y tiene más técnicos repartidos por el territorio, pero no que sus valores sean más altos. Las tasaciones han subido en general porque ha subido la vivienda: según la AEV, el valor medio de las tasaciones hipotecarias de vivienda alcanzó los 277.000 € en 2025, un 12 % más que el año anterior, y ese aumento afecta a todas las sociedades por igual.
¿Tinsa tasa más alto que el resto?
Es una de las dudas más repetidas por ser la tasadora más grande. Tinsa aplica la misma normativa que las demás, así que su tamaño no se traduce en valores más altos. Si quieres ver qué cuentan los usuarios que han tasado con ella, tienes el detalle en Tinsa tasa alto o bajo.
¿Qué tasadora elegir para que la tasación no se quede corta?
Es tentador pensar que basta con encontrar la sociedad más generosa, pero la propia normativa hace que esa estrategia no funcione: el objetivo de la Orden ECO/805/2003 es precisamente evitar valoraciones infladas o arbitrarias. Ninguna tasadora seria puede fijar libremente una cifra para facilitar tu operación.
Lo que sí marca una diferencia real es elegir una sociedad homologada con buen conocimiento del mercado local, acceso a comparables recientes de tu zona y experiencia en el tipo de inmueble que vas a tasar (obra nueva, vivienda usada, unifamiliar, etc.).
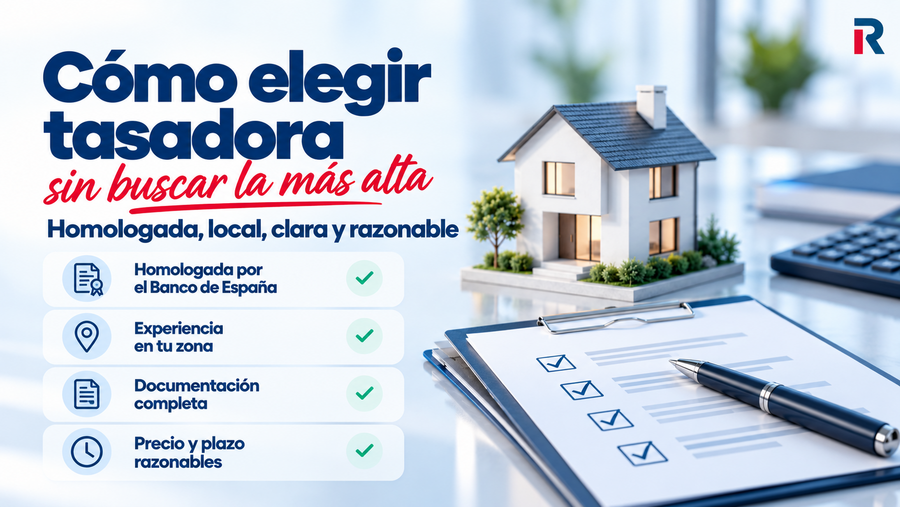
Criterios para elegir tasadora
Prioriza siempre las tasadoras homologadas (registro del Banco de España).
Consulta opiniones y experiencias locales sobre tasadoras en tu ciudad; los foros de Rankia tienen mucha información reciente.
Entrega desde el principio nota simple, escrituras, planos y licencias de reformas, para que ninguna mejora de la vivienda se quede fuera del informe.
Recuerda: una tasación sobrevalorada puede suponer problemas en caso de futuras inspecciones fiscales o revisiones del banco.
Para elegir tasadora, conviene priorizar homologación, experiencia local, documentación completa y un precio razonable.
Precios de las tasadoras homologadas con descuento
Si el valor va a depender de tu vivienda y no del nombre de la tasadora, la diferencia práctica entre una y otra está en el precio y en el plazo de entrega. Estas son las sociedades con las que tienes descuento exclusivo al tasar desde Rankia; si lo que buscas es el precio más bajo, tienes la comparativa completa de las tasadoras más baratas:
¿Puedes elegir la tasadora que más tasa? Lo que dice la ley
Puedes elegir tasadora, pero no el resultado. No hay datos públicos que demuestren que una sociedad concreta realice siempre la tasación más alta, y todas las tasadoras hipotecarias trabajan con las mismas reglas:
Deben estar inscritas como tasadoras homologadas por el Banco de España, de acuerdo con el Real Decreto 775/1997.
Están obligadas a aplicar la Orden ECO/805/2003, que marca una metodología prudente para calcular el valor hipotecario.
Son supervisadas periódicamente por el Banco de España, que puede sancionarlas si detecta problemas de control o incumplimiento de la norma.
Además, la Ley 2/1981 de regulación del mercado hipotecario obliga a los bancos a aceptar la tasación que aportes tú, siempre que la firme una sociedad homologada y no esté caducada. El banco puede hacer las comprobaciones que considere oportunas, pero no puede repercutirte su coste.
Con este marco, para una misma vivienda y en el mismo momento del mercado, dos tasaciones serias no deberían diferir de forma muy significativa, y cuando lo hacen la explicación suele estar en circunstancias concretas del inmueble, no en que una empresa tase más alto por sistema.
¿Qué pasa si la tasación sale más alta o más baja que el precio de compra?
El valor de tasación solo cambia tu hipoteca cuando queda por debajo del precio de compra, porque el banco siempre toma la cifra menor de las dos. Por eso conviene saber qué ocurre en cada caso antes de dar por buena o por mala una tasación.
Si la tasación sale por debajo del precio de compra
Puede pasar, principalmente por dos motivos: que el precio de la vivienda esté por encima de su valor real de mercado, o que falte algún dato relevante en el informe. Te explicamos con detalle qué hacer si la tasación sale baja y qué opciones tienes (segunda revisión, renegociar el precio o retirarte de la operación).
Si el valor de la tasación de la vivienda es más bajo que el precio de compra, verás limitada tu financiación.
Si la tasación sale por encima del precio de compra
Una tasación más alta que el precio de compra no aumenta lo que te presta el banco, porque el cálculo se hace sobre el precio, que es el valor menor. Sí juega a tu favor como margen de seguridad para el banco y como argumento si negocias condiciones.
Si quieres mejorar el valor de tasación de tu vivienda
Antes de solicitar la tasación, hay factores del propio inmueble que sí puedes trabajar: el estado de conservación, la distribución o el estado de las instalaciones. Tienes el detalle en cómo conseguir una tasación alta para tu vivienda.
Una tasación más alta no significa que el banco te preste más allá del 80 %, porque toma el menor valor entre tasación y precio de compra.
Errores frecuentes al buscar la tasadora que más tasa
Buscar la tasadora que más tasa lleva a decisiones que acaban costando dinero o tiempo. Estos son los fallos que más se repiten:
Pensar que puedes elegir la tasadora en función de quién da el valor más alto: la normativa (Orden ECO/805/2003) busca precisamente evitar eso.
Ignorar que el banco financia sobre el menor valor entre precio de compra y tasación, no solo sobre el valor de tasación.
Pedir varias tasaciones para quedarte con la más alta: cada informe tiene su coste y el banco puede revisar el que le entregues.
Aceptar sin cuestionarla una tasación muy por encima del precio de mercado: puede generar problemas en revisiones fiscales o del propio banco.
Nuestra opinión sobre qué tasadora tasa más alto
No hay ninguna empresa que garantice una valoración superior a las demás: todas están sujetas a la misma normativa y supervisión del Banco de España, y los únicos datos públicos por sociedad miden su tamaño, no lo alto que tasan. Lo fundamental es comparar opciones homologadas, revisar la experiencia local de cada tasadora y priorizar la que mejor conozca el tipo de inmueble y la zona. Así te aseguras una valoración ajustada al mercado y válida para cualquier entidad financiera.
Preguntas frecuentes
Ninguna de ellas tasa más alto por norma. Todas son sociedades homologadas por el Banco de España y aplican la Orden ECO/805/2003, así que para una misma vivienda el valor depende de los comparables de la zona y del estado del inmueble, no del nombre de la tasadora.
Porque cada técnico selecciona sus propios comparables, trabaja con bases de datos de precios distintas y aplica su criterio profesional sobre el estado, la distribución o la orientación del inmueble. Son diferencias de criterio dentro de la misma metodología, no una política de empresa para tasar más alto.
Puedes elegirla tú. La Ley 2/1981 del mercado hipotecario obliga a los bancos a aceptar cualquier tasación que aportes, siempre que la firme una sociedad homologada y no esté caducada. El banco puede hacer las comprobaciones que considere, pero no puede cobrarte su coste.
Puede iniciar una comprobación de valores. Una tasación muy por encima del precio puede generar más problemas que ventajas.
Depende de la superficie, del tipo de inmueble y de la tasadora. Con los descuentos de Rankia: CBRE desde 100 €, Euroval desde 140 €, Tinsa desde 170 €.
Tinsa by Accumin, que encabeza el ranking de la AEV por facturación en la actividad regulada, con 70,6 millones de euros en 2025 y una cuota del 22,2 % entre los socios de la asociación. Ser la más grande no implica que tase más alto.
El banco calcula el préstamo sobre el menor valor entre precio de compra y tasación, y lo habitual es que financie hasta el 80 % de esa cifra en primera vivienda. Si la tasación sale baja, deberás aportar más capital propio.
No hay estadísticas públicas que comparen el valor que da cada tasadora para un mismo inmueble. Si dos informes se separasen un 5 % en una vivienda de 300.000 €, la diferencia sería de 15.000 €, y si el precio de compra está por encima de ambos valores, esa cifra es la que tendrías que cubrir con tus ahorros.