El money management (gestión monetaria) es el algoritmo que decide cuánto arriesgar en cada operación según tu capital. Incluye la fórmula del Criterio de Kelly (K = P − (1−P)/R) explicada con un ejemplo práctico, las tres fases de Ryan Jones y por qué no es lo mismo que el risk management.

MetaTrader 5 ya es el estándar: MetaQuotes no vende licencias nuevas de MT4 y la mayoría del volumen retail de CFDs se opera en MT5. Review completa: funciones, brokers compatibles, costes reales (spread, lote y swap), diferencias con MT4 y las opiniones de la comunidad de Rankia.
")
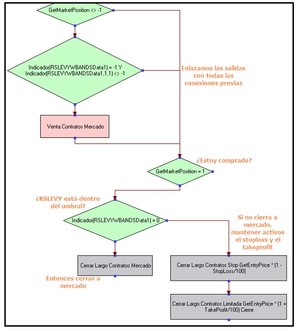
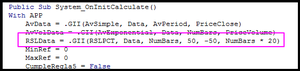
Con éste artículo damos por finalizado el estudio del índice de fuerza relativa de Robert A. Levy al que hemos dedicado las más recientes entradas. A través de ellas hemos visto, primero, cómo diseñar un estudio con el que visualizar el indicador aplicándole un umbral de confianza, y segundo, cómo desarrollar un explorer
")
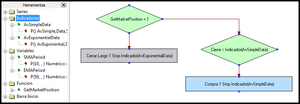
No hace falta recordar la cantidad de herramientas de análisis técnico que hay en la actualidad, sin embargo, es curioso cómo de manera asidua terminamos recurriendo a las más simples de todas, que no son otras que las medias móviles.
")
n un artículo anterior de Rankia introducíamos el estudio del patrón V-Bottom, así como los pasos a dar para diseñar una estrategia basada en dicho patrón. Aquella estrategia utilizaba una serie de reglas cuyo cumplimiento dependía de los valores parametrizados que el usuario estableciera.

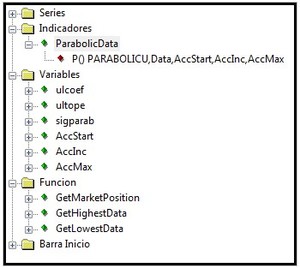
Durante el curso de programación que realizamos la temporada pasada, para explicar a los participantes del tema los stops dinámicos, usamos como referencia el indicador Parabolic, una herramienta de análisis altamente conocida.

IComo sabemos, el uso de órdenes a mercado tiene el inconveniente de que implica un margen de deslizamiento alto, especialmente durante las fases de movimientos fuertes. De ahí que muchos inversores opten por el uso de órdenes en stop o limitadas, ya que fijar la orden a un precio concreto nos permite reducir el nivel de deslizamiento.

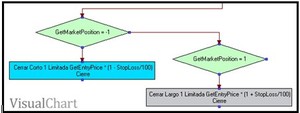
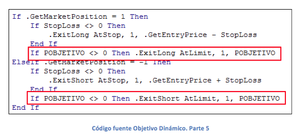
En anteriores artículos les hemos hablado de diferentes métodos para aplicar stops de pérdidas dinámicos a sus sistemas automáticos. Para complementar esto, en el presente artículo, expondremos una nueva idea en la que veremos cómo diseñar objetivos de beneficios adaptables a cada movimiento del activo.

¿Existe la posibilidad de aprovechar aquellas estrategias que sean descartables debido a su nivel de pérdidas? La solución a ésta pregunta era sencilla: Cuando un sistema ofrezca muy malos resultados, generamos el sistema inverso, de modo que, teóricamente, obtendremos un sistema con resultados más favorables.

Definimos como nivel Breakeven (punto de equilibrio o punto muerto) como el nivel de salida a partir del cual se producirían beneficios. Dicho de otro modo, el nivel de breakeven es aquel que coincide con el punto de entrada aplicándole los deslizamientos y comisiones correspondientes.

La mayoría de los indicadores de análisis técnico disponibles en nuestras plataformas ofrecen información acerca de cuándo nos encontramos con buenos momentos para entrar en mercado

Uno de los grandes problemas que nos encontramos cuando queremos aventurarnos en el uso de sistemas automáticos, es la circunstancia de que, una vez que hemos decidido qué estrategia queremos automatizar, hay que trasladar dicha idea al código de programación de la plataforma de trading que usemos.

Supongamos que tenemos un pequeño grupo de inversión cuyo interés es el de crear una cartera de valores del mercado continuo, ya que es el que tenemos contratado.El tipo de estrategia que deseamos aplicar va a ser conservadora, operando a largo plazo y olvidándonos por tanto de la operativa intradía.