El Optimal Trade Entry (OTE) de ICT es la zona de entrada situada entre el 62 % y el 79 % de retroceso de Fibonacci de un impulso, con el 70,5 % como nivel de referencia. Se traza del inicio al final del impulso y solo se opera si antes ha habido barrido de liquidez y cambio de estructura; el stop va detrás del origen del impulso.
- Niveles: 62 %, 70,5 % y 79 % del tramo (redondeo ICT de los clásicos 61,8 % y 78,6 %).
- Dirección: compras en zona de descuento (bajo el 50 %) y ventas en zona premium (sobre el 50 %).
- Invalidación: cierre más allá del 79 % como aviso; cierre más allá del 100 %, setup roto.
- Ejemplo real: en el S&P 500, tras la caída de febrero-abril de 2025, el precio frenó siete sesiones en la zona OTE y después la atravesó.
Esta guía explica cómo dibujar la zona sin errores, qué condiciones la convierten en una entrada y no en una simple línea en el gráfico, y qué pasó cuando se aplicó sobre el índice más seguido del mundo. Es una pieza del clúster de ICT trading de Rankia: si todavía no conoces el método, empieza por esa guía y vuelve aquí. Y una advertencia desde el principio: la OTE es una forma de medir dónde entrar, no una señal que funcione sola.
¿Qué es el Optimal Trade Entry (OTE) en ICT?
La OTE es un concepto popularizado por Michael J. Huddleston, conocido como Inner Circle Trader, que define la banda del 62 % al 79 % de retroceso de un movimiento impulsivo como la zona donde, según el método, el precio ofrece la mejor relación entre riesgo y recorrido para sumarse a la tendencia. El punto medio de esa banda, el 70,5 %, es simplemente la media aritmética de los dos extremos: (62 + 79) / 2 (The Right Trader, «Optimal Trade Entry (OTE)»; LuxAlgo, «Optimal Trade Entry», consultados en octubre de 2026).
La idea de fondo no es exclusiva de ICT: los retrocesos de Fibonacci llevan décadas usándose para medir correcciones. Lo que aporta ICT es la combinación con otras piezas del método (liquidez, estructura y zonas premium/descuento) y una banda concreta en lugar de niveles sueltos. Estos son los niveles que hay que tener en el gráfico:
Nivel del retroceso |
Nombre en ICT |
Para qué se usa |
|---|---|---|
0 % |
Final del impulso |
Primer objetivo de la operación |
50 % |
Equilibrio |
Separa la zona premium (cara) de la de descuento (barata) |
62 % |
Inicio de la OTE |
Primera entrada posible; menos riesgo de que el precio no llegue |
70,5 % |
Nivel de referencia |
Entrada habitual con orden limitada |
79 % |
Límite de la OTE |
Entrada más profunda; un cierre más allá debilita el setup |
100 % |
Origen del impulso |
Referencia del stop: si se supera, el setup queda invalidado |
Una precisión de notación que confunde a muchos: en la herramienta Fibonacci de TradingView y otras plataformas, si trazas del origen al final del impulso, el 0 % queda en el origen y los niveles se leen al revés. Lo importante no es la etiqueta sino la posición: la zona OTE siempre está en la parte profunda del retroceso, más cerca del origen que del final del impulso.
Cómo trazar la zona OTE con Fibonacci paso a paso
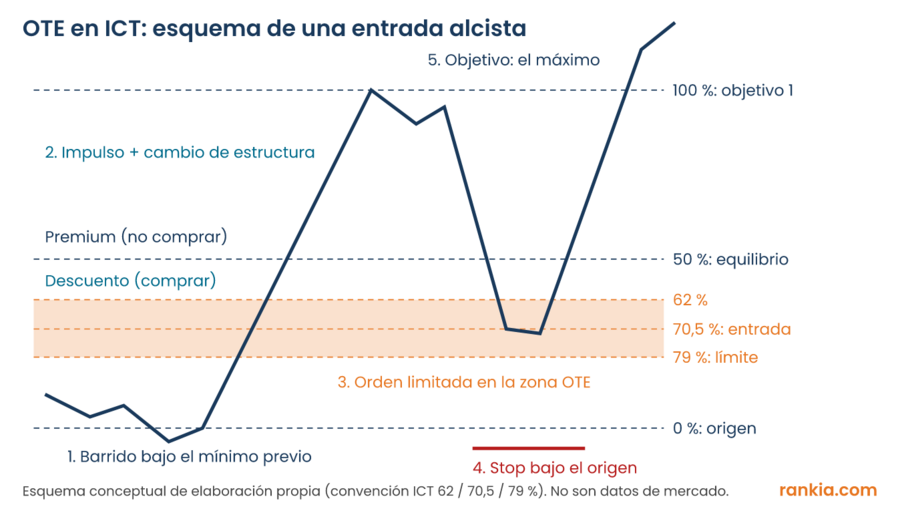
El esquema resume la secuencia completa de una OTE alcista. En una bajista todo se invierte: se vende en la zona premium y el stop va por encima del máximo de origen.
Paso 1: elige un impulso claro
El tramo que mides tiene que ser un desplazamiento limpio, con velas amplias en una dirección y, a ser posible, que deje un Fair Value Gap (FVG) por el camino. Un movimiento lateral o con mucho solapamiento entre velas produce una zona OTE sin significado. Este es el error más frecuente: medir cualquier oscilación.
Paso 2: ancla el Fibonacci en los extremos correctos
En un impulso alcista, del mínimo de origen al máximo final; en uno bajista, del máximo al mínimo. Usa mechas, no cierres, y no muevas el anclaje cuando el precio empiece a retroceder. Si el impulso hace un nuevo extremo, se vuelve a trazar sobre el nuevo tramo.
Paso 3: calcula los niveles
Si prefieres hacerlo a mano, con un impulso alcista de mínimo L y máximo H, cada nivel es H − p × (H − L), donde p es 0,62, 0,705 o 0,79. En uno bajista, L + p × (H − L). Con un impulso de 100 a 200 puntos, la zona OTE alcista va de 138 (62 %) a 121 (79 %), con la referencia en 129,5.
Si quieres ver cómo combinan los retrocesos con la estructura de ondas, la guía de ondas de Elliott con Fibonacci usa la misma herramienta con otra lógica.
Paso 4: decide el tipo de entrada
Hay dos formas de entrar y no son la misma operación. La orden limitada en el 70,5 % (o escalonada entre 62 % y 79 %) garantiza el precio pero te deja dentro si el retroceso se convierte en giro. La entrada con confirmación espera a que, dentro de la zona, la temporalidad inferior muestre un cambio de estructura a favor; entra peor de precio, pero filtra parte de los fallos. Cada una tiene su forma de fallar, y conviene elegir una antes de que el precio llegue.
Las condiciones que validan una OTE
Una zona OTE dibujada sobre cualquier tramo no es un setup. Dentro del método ICT, la banda solo tiene sentido si se cumplen estas condiciones previas:
Condición |
Qué buscar |
Dónde se explica |
|---|---|---|
Barrido de liquidez previo |
El impulso nace tras perforar un mínimo (o máximo) evidente y volver a cerrar dentro |
|
Cambio de estructura |
El impulso rompe con cierre el último máximo (o mínimo) relevante |
|
Zona de descuento o premium |
Para comprar, la OTE debe quedar bajo el 50 % del tramo; para vender, por encima |
Este artículo |
Confluencia |
Un FVG u order block dentro de la banda 62-79 % |
|
Momento |
Retrocesos durante las aperturas de Londres o Nueva York |
Si faltan el barrido y el cambio de estructura, lo que tienes es un retroceso de Fibonacci clásico con otro nombre. No es necesariamente malo, pero no es una OTE en el sentido del método, y no deberías esperar de ella lo que sus defensores le atribuyen. La confluencia con el PO3 (Power of Three) es la lectura más completa: el barrido es la manipulación y el retroceso a la OTE, la última oportunidad antes de la distribución.
Ejemplo real: la zona OTE del S&P 500 en 2025
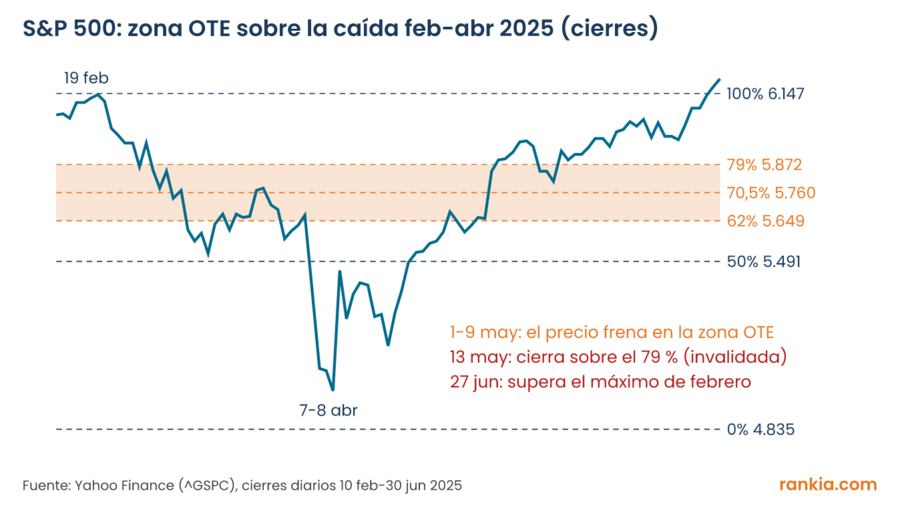
Para ver la herramienta con datos y no con un gráfico de manual, aplicamos la OTE bajista a la caída del S&P 500 entre el máximo del 19 de febrero de 2025 (6.147,43 puntos) y el mínimo intradía del 7 de abril de 2025 (4.835,04), un tramo de 1.312,39 puntos (datos diarios de Yahoo Finance, índice ^GSPC). Con esos extremos, la zona OTE para vender el rebote quedaba entre 5.648,72 (62 %) y 5.871,83 (79 %), con la referencia en 5.760,27 (70,5 %) y el equilibrio en 5.491,24.
Sesión |
Máximo |
Mínimo |
Cierre |
Retroceso alcanzado |
Lectura |
|---|---|---|---|---|---|
19 feb 2025 |
6.147,43 |
6.111,15 |
6.144,15 |
— |
Origen del impulso bajista |
7 abr 2025 |
5.246,57 |
4.835,04 |
5.062,25 |
— |
Final del impulso: mínimo del tramo |
9 abr 2025 |
5.481,34 |
4.948,43 |
5.456,90 |
49,2 % |
Subida del 9,5 % en una sesión: llega casi al equilibrio |
1 may 2025 |
5.658,91 |
5.597,35 |
5.604,14 |
62,8 % |
Primer toque de la zona OTE |
2 may 2025 |
5.700,70 |
5.642,28 |
5.686,67 |
66,0 % |
Máximo de la semana dentro de la zona |
12 may 2025 |
5.845,37 |
5.786,08 |
5.844,19 |
77,0 % |
Hueco al alza hasta la parte profunda de la zona |
13 may 2025 |
5.906,64 |
5.845,02 |
5.886,55 |
81,7 % |
Cierre por encima del 79 %: aviso de invalidación |
27 jun 2025 |
6.187,68 |
6.132,35 |
6.173,07 |
103,1 % |
Supera el máximo de febrero: setup roto |
Fuente: Yahoo Finance, datos históricos del S&P 500 (^GSPC), consulta del 28/10/2026. Retroceso calculado por Rankia sobre el tramo 6.147,43-4.835,04.
La secuencia tiene dos lecturas, y las dos son útiles. La favorable a la OTE: el precio llegó a la zona el 1 de mayo y pasó siete sesiones (del 1 al 9 de mayo) sin poder superar el 68 % del retroceso, con varios cierres dentro de la banda. Quien vendió con orden limitada en el 62 % llegó a ver el precio en 5.578,64 el 7 de mayo, unos 70 puntos a su favor. Hasta ahí, la zona hizo lo que el método dice que hace: frenar el rebote.
La desfavorable: el 12 de mayo el índice abrió con un hueco al alza hasta el 77 %, el 13 cerró por encima del 79 % y el precio no volvió a la zona. El 27 de junio superó el máximo de febrero, el nivel donde estaba el stop. Ninguno de los objetivos (el mínimo de abril) se acercó. El ejemplo se ha elegido a posteriori, como cualquier ejemplo de manual, pero precisamente por eso enseña lo que los ejemplos seleccionados suelen esconder: una OTE puede «funcionar» durante días y aun así terminar en pérdida.
Faltaba además una condición clave: el rebote del 9 de abril, del 9,5 % en una sola sesión, fue un desplazamiento alcista con cambio de estructura en diario. Según la propia lógica de ICT, eso convertía la venta en la OTE en una operación contra la estructura reciente, no a favor.
Cálculo práctico: riesgo, ratio y tamaño de la posición
Sobre el mismo ejemplo, con dos entradas hipotéticas (no son operaciones realizadas ni una recomendación) y el stop en 6.160, algo por encima del máximo de origen para no quedar dentro de un barrido. El valor del punto corresponde al futuro Micro E-mini S&P 500 de CME, que equivale a 5 $ por punto del índice.
Variable |
Entrada en el 62 % |
Entrada en el 70,5 % |
|---|---|---|
Precio de entrada |
5.648,72 |
5.760,27 |
Stop (sobre el máximo de origen) |
6.160,00 |
6.160,00 |
Riesgo en puntos |
511,28 |
399,73 |
Objetivo (mínimo del tramo) |
4.835,04 |
4.835,04 |
Recorrido hasta el objetivo |
813,68 |
925,23 |
Ratio beneficio/riesgo |
1,59 |
2,31 |
Tasa de acierto mínima para no perder |
≈ 39 % |
≈ 30 % |
Riesgo por contrato Micro E-mini (5 $/punto) |
≈ 2.556 $ |
≈ 1.999 $ |
Resultado si se sale al cierre por encima del 79 % (13 may) |
−237,83 puntos (−0,47 R) |
−126,28 puntos (−0,32 R) |
Resultado si se mantiene hasta el stop (27 jun) |
−1 R |
−1 R |
Tres conclusiones salen de la tabla. La primera: entrar más profundo mejora el ratio (de 1,59 a 2,31), pero reduce la probabilidad de que la orden se ejecute; en este caso las dos se ejecutaron. La segunda: tratar el cierre por encima del 79 % como señal de salida habría reducido la pérdida a menos de la mitad del riesgo previsto. La tercera, la más importante: con un solo contrato micro, el riesgo superaba los 2.000 $. Con la regla de arriesgar el 1 % por operación, eso exige una cuenta de unos 200.000-256.000 $; con 10.000 $ el tamaño mínimo ya supondría arriesgar más del 20 % del capital. Antes de operar OTE en temporalidad diaria, repasa la gestión monetaria en trading y calcula si tu cuenta admite el tamaño mínimo del producto.
Si se opera con CFDs, el apalancamiento máximo para clientes minoristas en la UE está limitado por ESMA: 20:1 en índices principales, 30:1 en pares de divisas principales y 2:1 en criptomonedas, con cierre obligatorio cuando el margen cae al 50 % del mínimo exigido (ESMA, medidas de intervención sobre CFDs). En temporalidades bajas, la distancia al stop se reduce y el tamaño se ajusta mejor; un margen basado en el ATR ayuda a no colocar el stop justo donde se acumula la liquidez.
Cuándo no funciona la OTE
Esta es la parte que las guías comerciales sobre ICT suelen omitir:
- Cuando el retroceso es en realidad un giro. La banda no distingue entre una corrección y el inicio de una tendencia contraria. El ejemplo del S&P 500 lo muestra: siete sesiones de frenada no impidieron que el precio rompiera la zona.
- Cuando el precio no llega. El impulso alcista del 7 al 9 de abril (de 4.835,04 a 5.481,34) corrigió hasta el 21 de abril, pero el retroceso se quedó en el 58,8 % del tramo (mínimo de 5.101,63), sin tocar el 62 % (5.080,63). Quien esperaba la OTE para comprar se quedó fuera de una subida de más de 800 puntos. La disciplina de no perseguir el precio tiene ese coste.
- Contra la estructura de la temporalidad superior. Una OTE bajista en un gráfico de 15 minutos dentro de una tendencia alcista diaria tiene la estadística en contra.
- Con noticias de alto impacto. Datos de empleo, IPC o decisiones de tipos pueden atravesar la banda entera en una vela.
- Por falta de evidencia independiente. No conocemos estudios académicos ni estadísticas auditadas que validen la zona 62-79 % como ventaja estadística por sí sola. Los porcentajes de acierto que circulan en cursos y redes rara vez publican metodología verificable.
Nada de esto invalida la herramienta como forma de ordenar dónde entrar y dónde salir. Lo que sí invalida es usarla como señal aislada, sin contexto y sin gestión del riesgo.
OTE, golden pocket y Consequent Encroachment: diferencias
Tres conceptos se parecen lo suficiente como para mezclarse en los foros:
Concepto |
Qué mide |
Niveles |
Sobre qué se traza |
|---|---|---|---|
OTE (ICT) |
Zona de entrada en el retroceso de un impulso |
62 %-79 %, referencia 70,5 % |
El impulso completo (swing a swing) |
Golden pocket |
Zona de retroceso popular en análisis técnico clásico |
61,8 %-65 % aprox. |
El impulso completo |
Consequent Encroachment (CE) |
Punto medio de un desequilibrio |
50 % |
Un FVG concreto, no el swing |
La OTE y el golden pocket comparten el 61,8 %, pero la OTE se extiende hasta el 79 % y por eso admite entradas más profundas. El CE es otra herramienta: se aplica dentro de un Fair Value Gap y puede coincidir con la OTE, lo que la refuerza como confluencia.
Perspectiva de la comunidad Rankia
En el foro de bolsa de Rankia el debate sobre los retrocesos de Fibonacci viene de lejos, y no todos los usuarios les conceden el mismo valor. Uno de los participantes del hilo dedicado a Fibonacci lo resumía sin matices:
"En el ámbito de la Bolsa los números de Fibonnaci no significan absolutamente nada."
El escepticismo se repite cuando el debate pasa a ICT. En los comentarios de la guía de ICT trading, otro usuario ponía el foco en la falta de resultados verificables de quienes enseñan el método: «Preguntas por track record, estos tipos no tienen track record», escribía @Estotrader (noviembre de 2025). Son dos objeciones distintas que conviene separar: una cuestiona que los niveles tengan algún poder predictivo y la otra cuestiona a los vendedores de formación, no a la herramienta. La respuesta honesta a ambas es la misma que recorre esta guía: probar la OTE con datos propios antes de arriesgar dinero.
La OTE dentro del método ICT
La OTE es la pieza de timing de una secuencia más larga. El barrido de liquidez marca dónde se ha cazado a los stops; el cambio de estructura confirma el giro; el order block y el FVG indican dónde hay desequilibrio; la OTE define cuánto debe retroceder el precio para que la entrada tenga sentido; y las kill zones acotan a qué hora buscarla. El vídeo del canal Rankia LIVE resume la lógica de liquidez y manipulación sobre la que se apoya todo el método:
Fiscalidad de las operaciones de trading en España
Las ganancias y pérdidas de operar futuros, CFDs, acciones o criptomonedas tributan en el IRPF como ganancias y pérdidas patrimoniales en la base del ahorro: 19 % hasta 6.000 €, 21 % de 6.000 a 50.000 €, 23 % de 50.000 a 200.000 €, 27 % de 200.000 a 300.000 € y 30 % a partir de 300.000 €. Las pérdidas netas pueden compensarse con el saldo positivo de rendimientos del capital mobiliario hasta el 25 % y arrastrarse cuatro años (Ley 35/2006 del IRPF, texto consolidado en el BOE). Si operas a menudo, un historial exportable del bróker simplifica mucho la declaración.
Qué bróker necesitas para operar la OTE
La OTE se ejecuta con órdenes limitadas en un nivel concreto y un stop pegado al origen del impulso, así que importan tres cosas: órdenes limitadas y stop fiables, datos en tiempo real y un producto cuyo tamaño mínimo encaje con tu cuenta, como los futuros micro. iBroker es un bróker español supervisado por la CNMV con acceso a futuros y opciones en mercados regulados, una opción a considerar si quieres operar futuros de índices desde España. Antes de abrir cuenta, compara comisiones y plataformas en el comparador de brókers de Rankia.
Preguntas frecuentes sobre el Optimal Trade Entry
¿Qué niveles de Fibonacci definen la OTE?
La banda del 62 % al 79 % de retroceso del impulso, con el 70,5 % como referencia. Son redondeos de los niveles clásicos 61,8 % y 78,6 %.
¿Cómo se traza el Fibonacci para la OTE?
Del mínimo al máximo del impulso en un movimiento alcista y del máximo al mínimo en uno bajista, usando mechas. No se mueve el anclaje mientras el precio retrocede.
¿Dónde va el stop loss en una OTE?
Más allá del origen del impulso: bajo el mínimo en una compra y sobre el máximo en una venta, con algo de margen. Un stop en el 79 % no invalida el tramo y suele saltar por ruido.
¿Qué diferencia hay entre la OTE y un retroceso de Fibonacci clásico?
La herramienta es la misma; cambia el contexto. La OTE exige barrido de liquidez, cambio de estructura y que la zona quede en descuento (compras) o premium (ventas).
¿En qué temporalidad funciona mejor la OTE?
Se suele marcar el impulso en diario o 4 horas y afinar la entrada en 15 minutos o 1 hora. En temporalidades altas el stop es amplio y el tamaño mínimo del producto puede ser excesivo para cuentas pequeñas.
¿Se puede combinar la OTE con FVG y order blocks?
Sí, y es lo recomendable: un FVG o un order block dentro de la banda 62-79 % es la confluencia que más usan los operadores ICT. Lo explicamos en la guía de Fair Value Gap.
Aviso: este artículo tiene carácter educativo y no constituye asesoramiento financiero ni recomendación de inversión. El ejemplo del S&P 500 es ilustrativo, está construido a posteriori sobre datos históricos y no garantiza resultados futuros. Los futuros, CFDs y demás derivados apalancados son productos complejos con riesgo elevado de perder capital, incluso por encima de lo invertido en algunos casos: según ESMA, entre el 74 % y el 89 % de las cuentas minoristas pierden dinero con CFDs. Comprueba que tu bróker está autorizado por la CNMV u otro supervisor europeo y consulta con un asesor si tienes dudas.