

Un liquidity sweep (barrido de liquidez) es un movimiento en el que el precio supera durante poco tiempo un máximo o un mínimo evidente, activa las órdenes stop acumuladas detrás de ese nivel y vuelve a cerrar dentro del rango. Un caso reciente: en bitcoin (BTC/USD) la vela diaria del 15 de octubre de 2026 marcó un mínimo de 79.709 $, un 0,8 % por debajo del mínimo previo del 8 de octubre (80.328,6 $), y cerró en 82.133,7 $, de nuevo dentro del rango (datos de la API pública de Kraken). Se opera así: se espera el barrido, se exige un cambio de estructura que lo confirme y se entra en un retroceso con el stop detrás del extremo barrido.
El concepto viene del trading ICT y de los Smart Money Concepts, pero la mecánica de fondo no es nueva ni requiere creer en conspiraciones: los stops del inversor minorista se concentran en niveles previsibles y, cuando el precio los alcanza, se convierten en órdenes a mercado que alguien puede usar como contrapartida. Esta guía explica cómo reconocer un barrido, cómo distinguirlo de una ruptura real, cómo plantear la operación con números y, sobre todo, cuándo no funciona.
¿Qué es un liquidity sweep?
En la terminología ICT, liquidez son las órdenes pendientes que esperan en un nivel de precio: sobre todo stops de protección y órdenes de entrada por ruptura. Encima de un máximo visible se acumulan órdenes de compra (stops de quien está corto y entradas de quien compra la ruptura): es la liquidez compradora o buy-side liquidity (BSL). Debajo de un mínimo visible se acumulan órdenes de venta: la liquidez vendedora o sell-side liquidity (SSL).
Que esos depósitos de órdenes existan está documentado fuera del mundo ICT. Carol Osler, en un estudio de la Reserva Federal de Nueva York con datos de órdenes stop en el mercado de divisas, encontró que los stops de venta se concentran justo por debajo de los números redondos y los stops de compra justo por encima, y que cuando el precio llega a esas zonas las tendencias se aceleran por un efecto cascada (Osler, «Stop-Loss Orders and Price Cascades in Currency Markets», Federal Reserve Bank of New York Staff Report 150). El liquidity sweep es la variante en la que esa cascada se agota rápido y el precio regresa.
Las piezas de vocabulario que necesitas para leer el resto de la guía:
Término |
Qué significa |
Dónde mirar en el gráfico |
|---|---|---|
BSL (buy-side liquidity) |
Stops de compra y entradas por ruptura acumulados sobre un máximo |
Máximos de swing, máximo del día anterior (PDH), máximos iguales (EQH) |
SSL (sell-side liquidity) |
Stops de venta acumulados bajo un mínimo |
Mínimos de swing, mínimo del día anterior (PDL), mínimos iguales (EQL) |
Liquidity sweep |
El precio perfora el nivel, activa los stops y cierra de vuelta dentro |
Mecha que sobresale y cuerpo que cierra en el lado original |
Liquidity run |
El precio perfora el nivel y se queda al otro lado: ruptura real |
Cierres consecutivos más allá del nivel, sin regreso |
MSS / CHoCH |
Cambio de estructura: el precio rompe el último máximo (o mínimo) en sentido contrario al barrido |
Temporalidad inferior, tras el barrido |
Dentro de ICT el barrido tiene un papel concreto: es la fase de manipulación que el modelo describe antes del movimiento real. Este vídeo del canal de Rankia resume la lógica de liquidez y manipulación sobre la que se apoya:
Liquidity sweep, stop hunt y ruptura falsa: en qué se diferencian
Los tres términos describen el mismo fenómeno desde ángulos distintos, y conviene no mezclarlos. El stop loss hunting es la versión defensiva: la pregunta de si te «cazan» el stop y qué papel juega tu bróker. Los breakouts falsos ponen el foco en quien entra en la ruptura y queda atrapado. El liquidity sweep es la lectura ofensiva: usar el barrido como señal de entrada en el sentido contrario, con reglas de confirmación.
Concepto |
Perspectiva |
Qué hace el operador |
Cuándo se considera fallido |
|---|---|---|---|
Stop hunt |
Víctima del barrido |
Revisa dónde coloca el stop y con qué bróker opera |
No aplica: es un diagnóstico |
Breakout falso |
Quien compró la ruptura |
Evita entrar en la ruptura sin confirmación |
Si el precio se acepta al otro lado |
Liquidity sweep |
Quien opera el giro |
Espera barrido + cambio de estructura y entra a favor del giro |
Si el precio cierra y se mantiene más allá del extremo barrido |
Liquidity grab |
Variante corta del sweep |
Igual que el sweep, con perforación mínima (unos ticks) |
Igual que el sweep |
La diferencia entre sweep y grab es de grado y depende de la temporalidad: un grab apenas asoma la mecha por encima o por debajo del nivel; un sweep puede adentrarse más y tardar varias velas en volver. En ambos casos, lo que decide es el cierre, no la mecha.
Cómo identificar un liquidity sweep en el gráfico
Un barrido operable reúne cinco condiciones. Si falta alguna, lo prudente es tratarlo como ruido:
- Un nivel evidente. Máximos o mínimos de swing, máximos o mínimos del día anterior o de la sesión asiática, mínimos iguales o un soporte o resistencia que cualquiera vería. Cuanto más obvio, más stops detrás.
- Perforación con mecha. El precio supera el nivel y activa las órdenes. Medir la perforación en múltiplos del ATR evita confundir ruido con barrido; como referencia orientativa (no es una regla oficial de ICT), una perforación de más de 1 ATR de la temporalidad que operas se parece más a una ruptura que a un barrido.
- Cierre de vuelta dentro. La vela (o, como mucho, la siguiente) cierra en el lado original del nivel. Sin ese cierre no hay barrido: hay ruptura.
- Contexto temporal. Los barridos con más continuidad suelen producirse en las aperturas de Londres y Nueva York, las kill zones de ICT, cuando entra el volumen institucional.
- Desplazamiento posterior. Tras el barrido aparece un movimiento rápido en sentido contrario que rompe el último máximo (o mínimo) relevante y deja un desequilibrio de precio.
El volumen ayuda a separar las dos lecturas: en un barrido, el pico de volumen se concentra en la vela que perfora y no tiene continuidad; en una ruptura real, el volumen se mantiene en las velas siguientes. En gráficos de criptoactivos y CFDs el volumen depende de cada plataforma, así que úsalo como confirmación, no como regla única.
Ejemplo real: dos barridos de liquidez en bitcoin en una semana
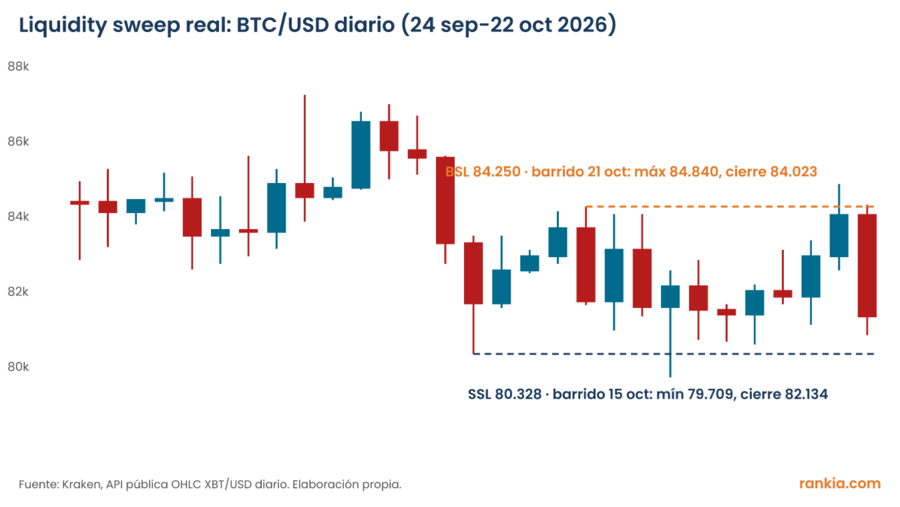
La figura muestra las velas diarias de BTC/USD entre el 24 de septiembre y el 22 de octubre de 2026 con datos de la API pública OHLC de Kraken (UTC). En ese tramo el precio dejó dos depósitos de liquidez claros: la SSL bajo el mínimo del 8 de octubre (80.328,6 $) y la BSL sobre el máximo del 12 de octubre (84.250 $), un máximo que los días 13 y 14 volvieron a tocar sin superar (84.053,1 $ y 84.049,3 $).
Vela diaria (UTC) |
Apertura |
Máximo |
Mínimo |
Cierre |
Lectura |
|---|---|---|---|---|---|
8 oct 2026 |
83.276,1 |
83.467,7 |
80.328,6 |
81.683,8 |
Mínimo de referencia: SSL |
12 oct 2026 |
83.675,6 |
84.250,0 |
81.635,7 |
81.737,1 |
Máximo de referencia: BSL |
15 oct 2026 |
81.576,5 |
82.538,4 |
79.709,0 |
82.133,7 |
Barrido de la SSL y cierre dentro |
21 oct 2026 |
82.936,1 |
84.840,0 |
82.542,9 |
84.022,5 |
Barrido de la BSL y cierre dentro |
22 oct 2026 |
84.022,5 |
84.300,0 |
80.813,7 |
81.315,9 |
Giro: −3,2 % en la sesión |
Fuente: Kraken, API pública OHLC XBT/USD, intervalo diario, consulta del 24/10/2026. Precios en dólares.
La secuencia ilustra las dos caras del concepto. Primero, el barrido alcista de la SSL: el 15 de octubre el precio perforó 80.328,6 $, llegó a 79.709 $ y cerró en 82.133,7 $. Ese mínimo no volvió a tocarse en los días siguientes y el precio fue a buscar la liquidez del lado contrario: el 21 de octubre alcanzó 84.840 $, un 6,4 % por encima del mínimo del barrido. Segundo, el barrido bajista de la BSL: esa misma vela del 21 superó los máximos del 12, 13 y 14 de octubre pero cerró en 84.022,5 $, por debajo de 84.250 $, y la sesión siguiente cayó un 3,2 % hasta cerrar en 81.315,9 $.
La lección práctica es doble. El objetivo natural de un barrido es la liquidez del lado opuesto del rango, no un precio arbitrario. Y dentro de un rango el mercado puede barrer ambos extremos en pocos días: quien compró el primer barrido y no recogió beneficios cerca de la BSL devolvió buena parte de la ganancia con el segundo. Un matiz importante: este ejemplo se ha seleccionado a posteriori, con el gráfico ya formado; en tiempo real, el 15 de octubre nadie sabía si el cierre dentro del rango iba a sostenerse.
Cómo operar un liquidity sweep paso a paso
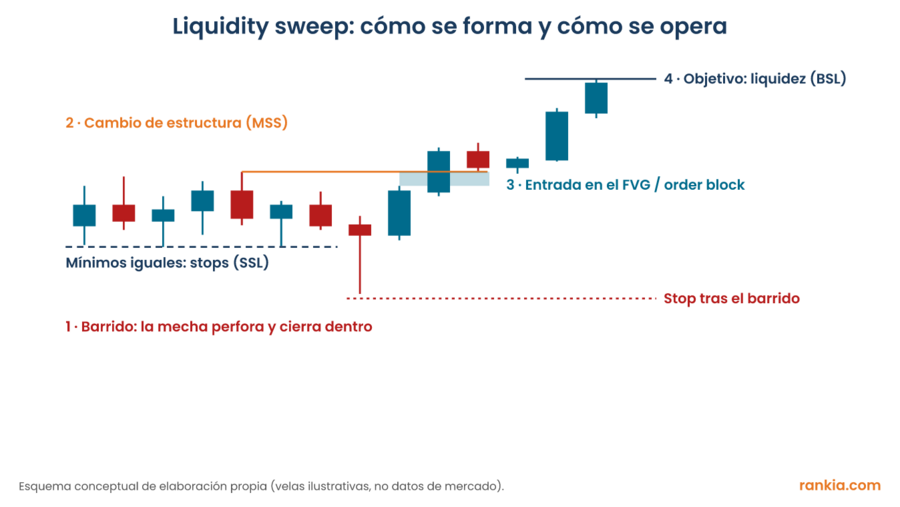
El esquema siguiente resume la secuencia completa. Cada paso actúa como filtro: si uno no se cumple, no hay operación.
Paso 1: marca la liquidez en una temporalidad superior
En diario o en 4 horas, señala máximos y mínimos de swing, máximos y mínimos del día anterior y mínimos o máximos iguales. Esos son los niveles donde esperarás el barrido; todo lo demás es ruido.
Paso 2: espera el barrido y el cierre
No anticipes. Deja que el precio perfore el nivel y comprueba que la vela cierra de vuelta en el lado original. Entrar con una orden limitada justo detrás del nivel, «adivinando» el barrido, es la forma más rápida de quedar atrapado en una ruptura real.
Paso 3: exige un cambio de estructura en la temporalidad inferior
En 15 minutos o 1 hora, busca que el precio rompa con cierre el último máximo relevante (tras un barrido de SSL) o el último mínimo (tras un barrido de BSL). Ese cambio de estructura, que ICT llama MSS o CHoCH, es la confirmación de que el barrido ha provocado un giro y no solo una pausa.
Paso 4: entra en el retroceso a un FVG u order block
El desplazamiento que rompe la estructura suele dejar un Fair Value Gap (FVG) o un order block. La entrada se coloca con orden limitada en ese desequilibrio cuando el precio retrocede. Si el precio no retrocede y se va directamente al objetivo, la operación se pierde: forma parte del método.
Paso 5: stop tras el extremo del barrido y objetivo en la liquidez opuesta
El stop va por debajo del mínimo del barrido (o por encima del máximo), con un margen basado en el ATR para no quedar dentro de la siguiente barrida. El objetivo principal es el depósito de liquidez del lado contrario del rango; muchos operadores cierran parcialmente antes de llegar a él, porque ese nivel es, a su vez, candidato a un nuevo barrido.
Cálculo práctico: riesgo, tamaño y rentabilidad mínima necesaria
Aplicado al ejemplo de bitcoin, con una entrada hipotética (no es una operación realizada ni una recomendación):
Variable |
Valor |
Cómo se obtiene |
|---|---|---|
Capital de la cuenta |
10.000 $ |
Supuesto |
Riesgo por operación |
1 % = 100 $ |
Regla de money management |
Entrada |
81.600 $ |
Retroceso de los días 16-17 oct al cuerpo de la vela del barrido |
Stop |
79.500 $ |
Bajo el mínimo del barrido (79.709 $) con margen |
Distancia al stop |
2.100 $ por BTC |
81.600 − 79.500 |
Tamaño de la posición |
0,0476 BTC (≈ 3.884 $ nominales) |
100 $ / 2.100 $ |
Objetivo |
84.200 $ |
Justo antes de la BSL (84.250 $) |
Beneficio si llega al objetivo |
≈ 124 $ antes de comisiones |
0,0476 × 2.600 $ |
Ratio beneficio/riesgo |
1,24 |
2.600 / 2.100 |
Tasa de acierto mínima para no perder |
≈ 45 % |
1 / (1 + 1,24), sin comisiones ni deslizamiento |
El número que importa es el último: con un ratio de 1,24, la estrategia necesita acertar al menos 45 de cada 100 operaciones solo para quedarse en tablas, y más si se suman comisiones, financiación nocturna y deslizamiento en el stop. Por eso muchos operadores exigen ratios de 2 o más y descartan los barridos con poco recorrido hasta la liquidez opuesta. Antes de operar en real, repasa la gestión del capital en la guía de money management en trading.
Si se opera con CFDs, el apalancamiento máximo para clientes minoristas en la UE está limitado por ESMA: 30:1 en pares de divisas principales, 20:1 en índices principales y 2:1 en criptomonedas, con cierre obligatorio de posiciones cuando el margen cae al 50 % del mínimo exigido (ESMA, 27 de marzo de 2018).
Cuándo no funciona un liquidity sweep
Esta es la sección que la mayoría de guías se salta, y la que más dinero ahorra:
- Cuando es una ruptura real. El mismo estudio de Osler que documenta la concentración de stops muestra que, al activarse, pueden acelerar la tendencia en lugar de agotarla. Un barrido que no cierra de vuelta dentro es un liquidity run, y quien compra «el barrido» ahí compra una caída.
- Con noticias de alto impacto. Datos de empleo, IPC o decisiones de tipos pueden barrer un nivel y seguir sin mirar atrás. Los cierres dentro del rango durante una publicación son poco fiables.
- En horas de baja liquidez. Fuera de las aperturas principales, una mecha puede ser simplemente falta de contrapartida, no un barrido institucional.
- Por sesgo retrospectivo. En un gráfico ya formado todos los barridos se ven claros. En tiempo real, buena parte de las perforaciones no giran, y no existen estadísticas independientes y auditadas sobre la tasa de acierto del patrón. Desconfía de cualquier formación que prometa porcentajes sin metodología verificable.
- Porque el apalancamiento castiga los errores. Según ESMA, entre el 74 % y el 89 % de las cuentas minoristas pierden dinero con CFDs. Ningún patrón técnico corrige un tamaño de posición excesivo.
La conclusión no es que el concepto sea inútil: entender dónde está la liquidez mejora la colocación de stops y objetivos aunque nunca operes un barrido. Pero tratarlo como señal autónoma, sin confirmación y sin gestión del riesgo, convierte una herramienta de lectura en una apuesta.
Perspectiva de la comunidad Rankia
En el foro de intradía de Rankia hay un ejemplo de manual de cómo se vive un barrido desde dentro. Un operador de futuros contó en tiempo real cómo le saltaba el stop y, siete minutos después, cómo el precio giraba con fuerza:
"Saltó el estop, me como -10 del micro."
"Removieron liquidez y para arriba con fuerza."
El intercambio resume la tesis de esta guía: el mismo movimiento que expulsa a quien tenía el stop en el nivel obvio es el que da la entrada a quien esperaba la confirmación. Y el propio autor añadía en el hilo la advertencia que conviene aplicar a cualquier lectura de este tipo: «Tenga criterio propio».
El liquidity sweep dentro del método ICT
El barrido no se usa aislado. En la estrategia PO3 (Power of Three), es la fase de manipulación entre la consolidación y la distribución: el rango acumula stops, el barrido los recoge y la distribución es el movimiento real. El order block y el FVG definen dónde entrar después del barrido, y las kill zones indican en qué franjas horarias es más probable que el barrido tenga continuidad. La visión de conjunto, con sus críticas, está en la guía de ICT trading.
Fiscalidad de las operaciones de trading en España
Las ganancias y pérdidas de operar acciones, futuros, CFDs o criptomonedas tributan en el IRPF como ganancias y pérdidas patrimoniales dentro de la base del ahorro, con estos tipos: 19 % hasta 6.000 €, 21 % de 6.000 a 50.000 €, 23 % de 50.000 a 200.000 €, 27 % de 200.000 a 300.000 € y 30 % a partir de 300.000 €. Las pérdidas netas pueden compensarse con el saldo positivo de rendimientos del capital mobiliario hasta el 25 % y arrastrarse cuatro años (Ley 35/2006 del IRPF, texto consolidado en el BOE). Cada operación cerrada genera un resultado que hay que declarar, así que un historial exportable del bróker ahorra mucho trabajo en la campaña de la renta.
Qué bróker necesitas para operar liquidity sweeps
Para operar barridos en futuros o índices interesa un bróker con ejecución en mercados regulados, datos en tiempo real y órdenes limitadas y stop fiables, porque la entrada se hace en un retroceso concreto y el stop está pegado al extremo del barrido. iBroker es un bróker español supervisado por la CNMV con acceso a futuros y opciones en mercados regulados, una opción a considerar si operas futuros de índices desde España. Antes de abrir cuenta, compara comisiones y plataformas en el comparador de brókers de Rankia.

Preguntas frecuentes sobre el liquidity sweep
¿Qué es un liquidity sweep en trading?
Es un movimiento en el que el precio supera brevemente un máximo o mínimo evidente, activa los stops acumulados detrás y vuelve a cerrar dentro del rango. En ICT se interpreta como la toma de liquidez previa al movimiento real.
¿Qué diferencia hay entre liquidity sweep y liquidity grab?
Es una diferencia de grado: el grab perfora el nivel apenas unos ticks y gira de inmediato, mientras que el sweep puede adentrarse más y tardar varias velas en volver. En los dos casos lo que cuenta es el cierre de vuelta dentro del nivel.
¿Qué son la buy-side y la sell-side liquidity?
La buy-side liquidity (BSL) son las órdenes de compra, sobre todo stops de cortos, acumuladas sobre un máximo; la sell-side liquidity (SSL) son las órdenes de venta acumuladas bajo un mínimo. Son los objetivos naturales de los barridos.
¿Un liquidity sweep es lo mismo que un stop hunt?
Describen el mismo fenómeno. El stop hunt es la lectura de quien sufre el barrido; el liquidity sweep es la de quien lo usa como señal de entrada. Lo explicamos en la guía de stop loss hunting.
¿En qué temporalidad funciona mejor?
Se suele marcar la liquidez en diario o 4 horas y buscar la confirmación en 15 minutos o 1 hora. Funciona en cualquier temporalidad, pero en marcos muy cortos aumenta el ruido y el peso de las comisiones.
¿Sirve para forex, índices y criptomonedas?
Sí, en cualquier mercado líquido con niveles visibles para muchos operadores. En criptomonedas el mercado opera 24 horas y el volumen está fragmentado entre plataformas, lo que hace menos fiable la confirmación por volumen.
Aviso: este artículo tiene carácter educativo y no constituye asesoramiento financiero ni recomendación de inversión. El ejemplo de bitcoin es ilustrativo y está construido a posteriori sobre datos históricos; no garantiza resultados futuros. Operar con apalancamiento (CFDs, futuros, forex, criptoactivos) conlleva un riesgo elevado de perder capital: según ESMA, entre el 74 % y el 89 % de las cuentas minoristas pierden dinero con CFDs. Verifica que tu bróker está autorizado por la CNMV u otro supervisor europeo y consulta con un asesor si tienes dudas.

