El imaginario colectivo sigue anclado en el Japón de los años ochenta y noventa: un gigante industrial puramente exportador que inundaba los mercados occidentales con barcos repletos de automóviles y tecnología de vanguardia. Sin embargo, la estructura macroeconómica profunda del país ha sufrido una mutación radical. Japón ya no vive de lo que vende físicamente al resto del mundo, sino del rendimiento de los activos financieros y activos fijos que posee en el extranjero.
1. El motor histórico: Décadas de competitividad corporativa global
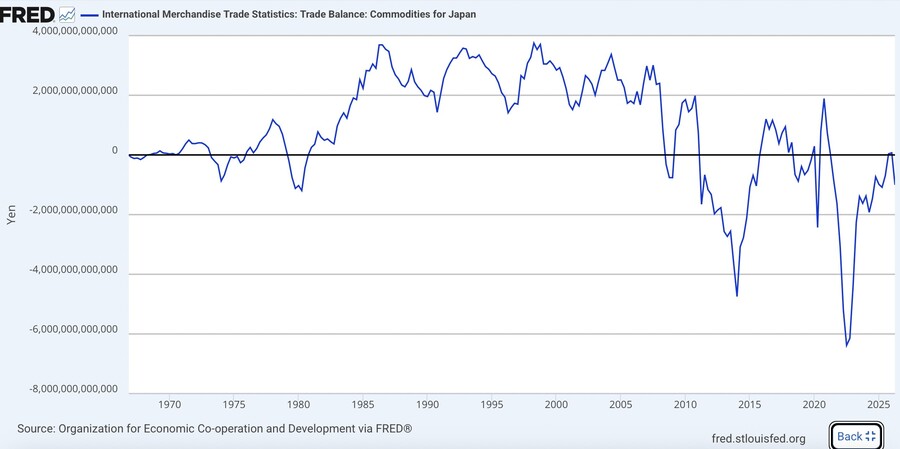
La raíz de esta metamorfosis no se encuentra en una debilidad económica, sino en el extraordinario éxito y competitividad que el tejido empresarial japonés ha sostenido durante décadas. Durante las tres últimas décadas del siglo XX y la primera del presente siglo, corporaciones líderes apoyadas en la eficiencia y la innovación tecnológica generaron un superávit comercial masivo y continuado. Esta acumulación originaria dotó a las corporaciones y a los hogares de un músculo financiero gigantesco, alcanzando picos históricos de superávit comercial a mediados de los 80 y principios y finales de los 90. Lejos de apagarse tras el estallido de la burbuja especulativa inmobiliaria y bursátil en 1990-1991, esta fortaleza financiera se sostuvo durante la década siguiente, registrando un último gran repunte comercial a mediados de los años 2000 antes de iniciar su transición estructural.
El verdadero catalizador histórico e institucional de esta internacionalización productiva se remonta a los Acuerdos del Plaza de 1985, firmados en el emblemático Hotel Plaza de Nueva York. Con el objetivo de corregir los desequilibrios comerciales de Estados Unidos, las potencias forzaron una apreciación radical de la divisa japonesa (el conocido fenómeno del Endaka), provocando que el yen se apreciara un 100% frente al dólar en apenas dos años, al pasar de 240 a 120 yenes por dólar. Esta drástica alteración cambiaria encareció los costes de producción interna a niveles prohibitivos, obligando a los principales conglomerados a trasladar sus cadenas de montaje al extranjero para preservar su competitividad global.
Posteriormente, en paralelo al estancamiento demográfico interno y al pinchazo financiero doméstico de principios de los 90, las empresas japonesas terminaron de canalizar de forma masiva esos excedentes comerciales hacia el exterior al enfrentarse a un mercado local en contracción. En lugar de perder su ventaja competitiva, la deslocalizaron de forma estructural: utilizaron su capital acumulado para adquirir competidores globales y desplegar activos fijos productivos directamente en América, Europa y Asia.
El sector del automóvil representa el ejemplo paradigmático de esta estrategia: corporaciones como Toyota, Honda o Nissan deslocalizaron masivamente sus plantas hacia mercados clave como Estados Unidos —donde levantaron grandes complejos industriales en estados como Ohio, Kentucky o Indiana— o Tailandia, país consolidado como la gran "Detroit de Asia" y eje neurálgico del sector del automóvil en el Sudeste Asiático gracias a la masiva inversión de las firmas japonesas.
Si bien este proceso se inició a finales de los años 80, el saldo comercial de mercancías de Japón se mantuvo firmemente en positivo durante dos décadas adicionales debido a que las matrices retuvieron la exportación de componentes tecnológicos de alto valor y maquinaria pesada hacia sus nuevas filiales extranjeras. Sin embargo, a medida que las cadenas de suministro internacionales maduraron por completo, los bienes manufacturados en dichas plantas ya no transitaron por las aduanas de Japón, lo que redujo de forma estructural el registro tradicional de las exportaciones físicas de mercancías. El valor generado por esta colosal capacidad productiva internacional dejó de computar en la balanza comercial de bienes del país de origen y se transformó de manera directa en los flujos de dividendos y rentas financieras que Japón recauda de forma recurrente desde el exterior.
A esta contracción estructural del registro aduanero se le sumó el punto de inflexión definitivo en el año 2011 con el shock energético de Fukushima. El apagón nuclear fulminante de sus 54 reactores forzó al archipiélago a depender de la importación masiva y costosa de combustibles fósiles —como Gas Natural Licuado (GNL), carbón y petróleo— para sostener su red eléctrica. La combinación de una industria crecientemente deslocalizada y una factura energética permanentemente deficitaria terminó por hundir los históricos superávits de mercancías, consolidando la transición definitiva hacia el modelo rentista.
Hoy, la competitividad de los principales keiretsu (conglomerados) como Toyota, Honda, Sony, Hitachi, Mitsui, Sumitomo o Mitsubishi, entre muchos otros, no se mide solo en contenedores físicos fletados desde puertos japoneses, sino en su dominio de patentes, intangibles y eslabones críticos de la cadena de valor global. Las multinacionales japonesas pasaron de ser las fábricas del mundo a ser los dueños de los activos fijos y financieros globales.
Como contrapartida, este masivo stock de activos fijos en el exterior ya no computa como exportación física en las aduanas, lo que deprime el saldo comercial de mercancías, pero encuentra su contraparte positiva en los masivos flujos de la Renta Primaria dentro de la Cuenta Corriente, tal y como analizaremos en el siguiente apartado.
El impacto de esta contracción aduanera y del shock energético se observa de forma nítida en el registro histórico oficial de la OCDE (Gráfico 1), donde el saldo comercial de mercancías llegó a perforar el abismal suelo de los -6 billones de yenes en su peor momento reciente:
Gráfico 1: Evolución Histórica de la Balanza Comercial de Mercancías de Japón
Gráfico 1: Evolución Histórica de la Balanza Comercial de Mercancías de Japón
2. Anatomía de la Cuenta Corriente: El auge de la Renta Primaria
La paradoja del sector exterior japonés salta a la vista al analizar los componentes de la Balanza de Pagos. Los datos oficiales publicados por el Ministerio de Finanzas de Japón reflejan un fenómeno histórico en la Cuenta Corriente del país:
- Superávit por Cuenta Corriente Récord: El superávit de la cuenta corriente ha consolidado máximos históricos al situarse por encima de los 17,4 billones de yenes en términos semestrales agregados, impulsado por dinámicas mensuales recurrentes que superan con frecuencia los 4 billones de yenes netos.
- El déficit comercial estructural: Mientras la cuenta corriente bate récords, la balanza de mercancías (bienes) coquetea constantemente con los números rojos. Dicha balanza sufre déficits frecuentes que rondan los 680.000 millones de yenes mensuales debido a la masiva dependencia energética del país y al encarecimiento de las importaciones.
- El motor real (Balanza de Rentas): tal y como anticipaba, el verdadero sostén exterior del país es la Renta Primaria (Primary Income), que recoge los rendimientos de los activos fijos y financieros distribuidos por el mundo y anota de forma recurrente máximos históricos mensuales por encima de los 5,1 billones de yenes.
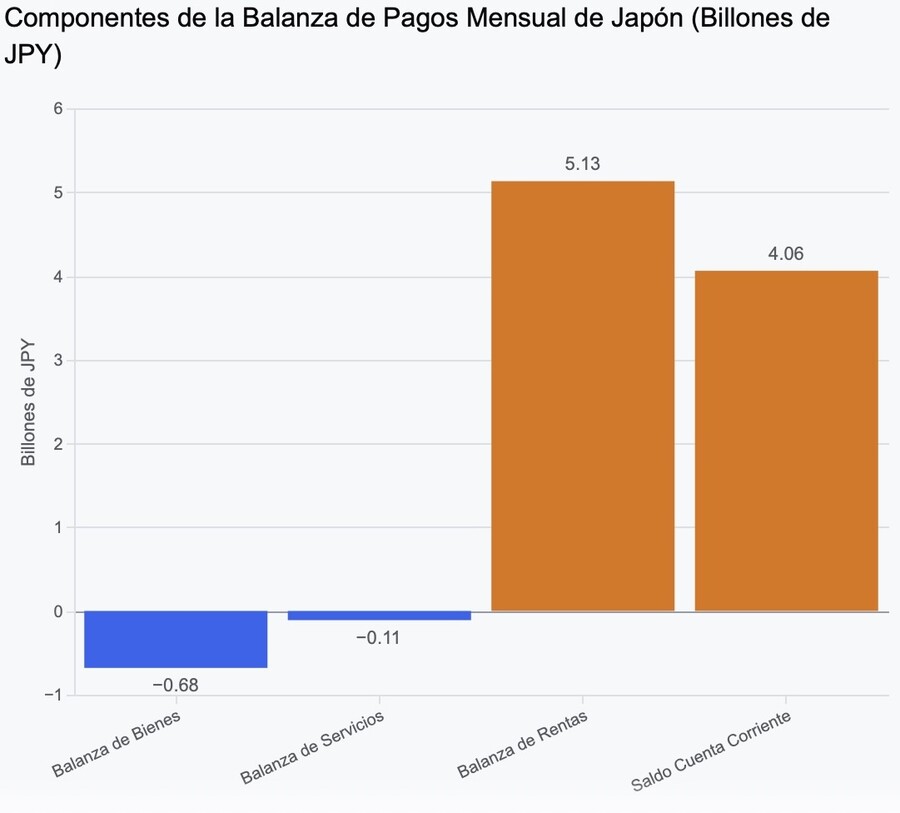
La radiografía de la Balanza de Pagos japonesa (datos mensuales en billones de yenes):
- Balanza de Bienes (Mercancías): -0,68 billones JPY (Déficit por importación de energía y materias primas).
- Balanza de Servicios: -0,11 billones JPY (Déficit moderado amortiguado por el turismo).
- Balanza de Rentas (Renta Primaria): +5,13 billones JPY (Superávit récord por cobro de intereses y dividendos).
- Saldo Final de la Cuenta Corriente: +4,06 billones JPY (El superávit de rentas absorbe por completo los números rojos comerciales).
El veredicto macroeconómico es inapelable: los dividendos y los intereses devengados desde el extranjero cuadruplican con creces los flujos del comercio físico. Japón se consolida, por definición contable, como una economía netamente rentista
Gráfico 2: Evolución histórica de los componentes de la Balanza de Pagos Mensual de Japón (Billones de JPY)
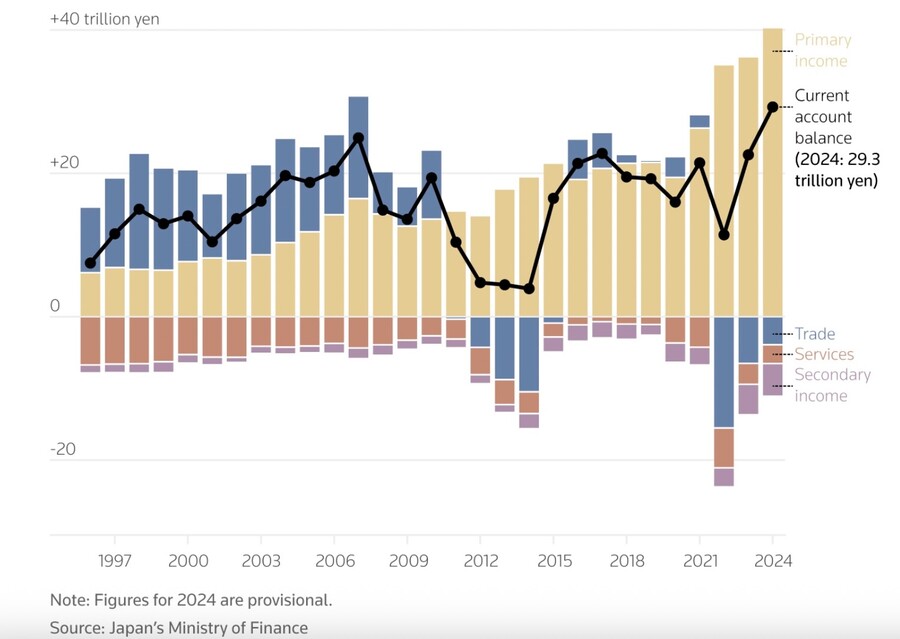
Gráfico 3: Componentes de la Cuenta Corriente de Japón en 2025 (Billones de Yenes)
3. De los flujos de capital al stock patrimonial: La PII Neta
¿Cómo se llegó a este punto? Mediante la acumulación sostenida de excedentes financieros en la Cuenta Financiera. Durante décadas, el tejido corporativo japonés ha canalizado capitales hacia el exterior mediante la Inversión Extranjera Directa (IED) —adquiriendo empresas mundiales y abriendo plantas de producción en América y Europa— e Inversión de Cartera —adquiriendo masivamente bonos del Tesoro de EE. UU. y acciones globales—.
Estas salidas netas de capital en la cuenta financiera, que se traducen en un incremento neto de activos en el exterior, han consolidado a Japón como el mayor acreedor neto del planeta de manera ininterrumpida. La evolución de este blindaje patrimonial se observa con total nitidez al desglosar los activos y pasivos históricos del país en relación con su tamaño económico:
Gráfico 4: Evolución Histórica de los Activos y Pasivos Exteriores de Japón (% del PIB)
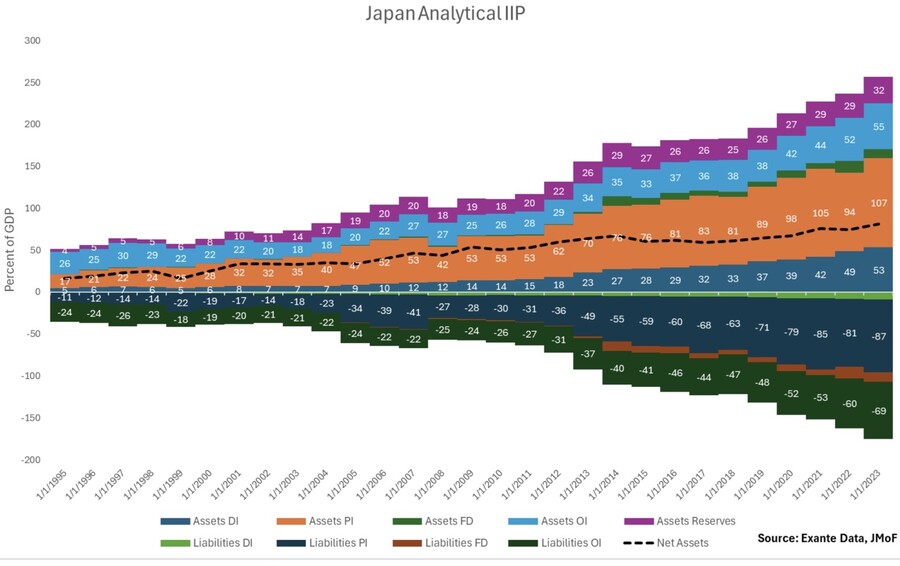
Como refleja la serie histórica, la Posición de Inversión Internacional Neta (PII Neta) —representada por la línea discontinua negra (Net Assets)— ha escalado de forma imparable desde niveles cercanos al 30% en los años 90 hasta consolidarse en la actualidad en un extraordinario 76,7% de su PIB nominal.
Esta colosal riqueza exterior supera la barrera de los 3,3 a 3,5 billones de dólares (más de 560 billones de yenes de stock total de activos netos), asentada sobre tres pilares macroeconómicos visibles en el gráfico:
- El crecimiento de la inversión directa (Assets DI - Azul oscuro): Ubicado en la parte superior (activos), refleja la continua expansión y adquisición de activos fijos, filiales comerciales y centros de producción internacional por todo el mundo.
- La acumulación de inversión de cartera (Assets PI - Naranja): Representa la masiva y constante asignación de capital hacia activos de renta fija y renta variable global, capturando la captura recurrente de flujos financieros internacionales.
- La asimetría frente a los pasivos (Bloque inferior): Las barras por debajo de la línea del cero registran las obligaciones y deudas de Japón con el extranjero. El hecho de que la montaña superior de activos prácticamente doble en tamaño a la de pasivos demuestra que el país es inmune a las fugas de capitales externos: el mundo le debe a Japón el doble de lo que Japón debe al mundo.
Esta hegemonía patrimonial resalta con total claridad al comparar la posición de Japón con el resto de las grandes potencias económicas occidentales:
Gráfico 5: PII Neta como % del PIB en el G7: Mapa Completo de Acreedores vs. Deudores
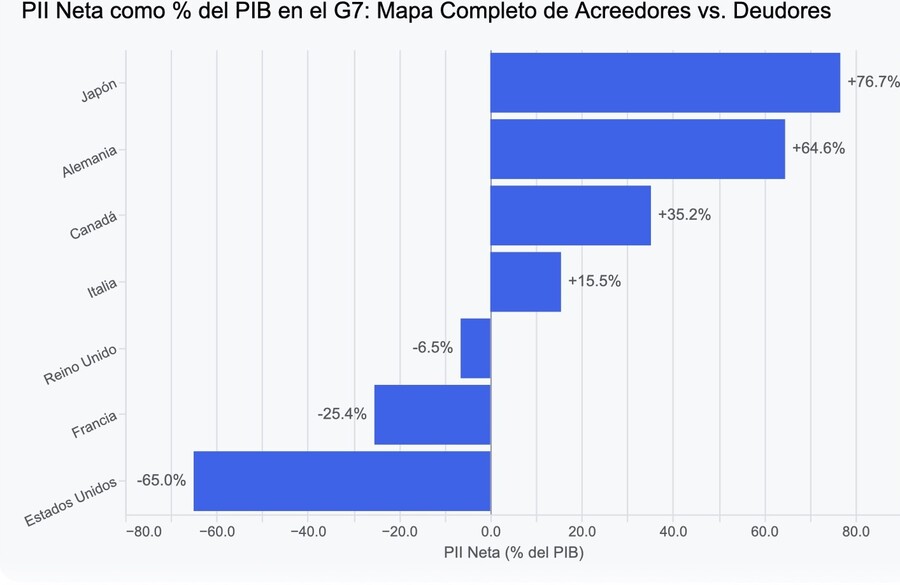
Como evidencia el mapa internacional, el bloque del G7 se fractura en dos realidades financieras opuestas: las potencias acreedoras netas, lideradas con holgura por Japón (76,7%) y Alemania (64,6%), seguidas a más distancia por Canadá (35,2%) e Italia (15,5%); frente a las naciones estructuralmente deudoras netas, donde el Reino Unido (-6,5%), Francia (-25,4%) y, en una escala masiva y deficitaria, Estados Unidos (-65,0%) dependen por completo de la absorción y captura del capital extranjero para financiar sus desequilibrios. Japón dispone, por tanto, de un escudo patrimonial del que carece cualquier otra gran potencia de la OCDE.
4. Explicación macroeconómica: El engranaje intersectorial
Para entender el origen de este excedente financiero que se exporta al resto del mundo, debemos acudir a la identidad sectorial de la contabilidad nacional. La regla de oro de la macroeconomía es sencilla: todo lo que un país produce y vende genera un volumen idéntico de ingresos. Por tanto, la riqueza nacional (el PIB) puede medirse desde dos perspectivas obligatoriamente equivalentes:
1. La óptica del Gasto (¿Quién compra lo producido?): Esta vía suma todo el dinero desembolsado para adquirir los bienes y servicios finales generados por el país. En términos prácticos, todo lo que la economía produce es comprado por las familias, las empresas, el Estado o el sector exterior. El valor de esta producción nacional se desglosa en: PIB = C + I + G + (X - M)
(Consumo privado + Inversión empresarial + Gasto Público + Exportaciones Netas)
(Consumo privado + Inversión empresarial + Gasto Público + Exportaciones Netas)
2. La óptica de la Renta (¿A qué se destinan los ingresos generados?): Esta vía mide qué hacen los ciudadanos y las empresas con los ingresos obtenidos por la producción de esos mismos bienes y servicios. Una vez que el dinero entra en los bolsillos de los hogares y las corporaciones, solo puede ir a tres destinos: se consume, se ahorra o se paga en impuestos. El volumen de estos ingresos se distribuye en: PIB = C + S + T
(Consumo + Ahorro + Impuestos)
Como el valor total del PIB debe arrojar exactamente la misma cifra por ambas vías, igualamos las dos ecuaciones para observar cómo interactúan entre sí:
C + S + T = C + I + G + (X - M)
Es aquí donde reside la clave contable que responde a una duda habitual: ¿Dónde queda el consumo privado? Al estar sumando exactamente de la misma manera en ambos lados de la balanza, el Consumo [C]se cancela matemáticamente al restarlo de ambos miembros de la ecuación. Al eliminar el consumo y reordenar los términos restantes para aislar los saldos netos de cada sector, llegamos directamente a la ecuación básica de balances financieros sectoriales:
(S - I) + (T - G) = CC
(Ahorro Privado - Inversión Privada) + (Ingresos Públicos - Gasto Público) = Cuenta Corriente
En Japón, estas variables sectoriales interactúan bajo un ecosistema estructural único:
- El superávit del sector privado (S > I): Debido al acusado envejecimiento demográfico y a un mercado interno en contracción, las familias consumen de forma muy contenida y las empresas arrastran una crónica falta de incentivos para invertir en capacidad productiva dentro del país. Las corporaciones acumulan gigantescas cantidades de caja líquida y los hogares japoneses retienen un stock histórico de 2.519 billones de yenes en activos financieros. De este colosal patrimonio privado, más de 1.132 billones de yenes se mantienen directamente inmóviles en efectivo y depósitos bancarios, consolidando una de las mayores reservas de ahorro líquido del planeta.
- La absorción del sector público (T < G): Ante la anemia del consumo doméstico, el Estado japonés ha recurrido históricamente a un gasto público masivo para sostener la demanda agregada, incurriendo en un déficit fiscal crónico que ha propulsado la deuda pública bruta por encima del 260% del PIB (superando los 1.500 billones de yenes). Sin embargo, al estar esta deuda emitida en yenes y absorbida en su inmensa mayoría (más del 85%) por las propias instituciones, aseguradoras y bancos locales con el dinero de los depósitos de sus ciudadanos, el riesgo de impago o crisis exterior es nulo. El ahorro privado nacional financia de forma absoluta el endeudamiento estatal.
- El remanente exterior: Pese al gigantesco déficit fiscal del Gobierno, el ahorro privado generado en Japón es tan desmesurado que supera con creces las necesidades de financiación del Estado. El excedente financiero que el sistema doméstico no requiere para comprar bonos soberanos (JGB) se canaliza hacia el extranjero en busca de rentabilidades más atractivas. Este capital se invierte masivamente en activos internacionales, repartiéndose de forma estratégica entre deuda pública estadounidense (siendo Japón el mayor tenedor mundial de bonos del Tesoro de EE. UU.), grandes corporaciones cotizadas en Wall Street y filiales industriales o adquisiciones corporativas directas en América, Europa y el Sudeste Asiático. Esta salida neta de capitales nutre anualmente el stock patrimonial exterior y asegura un flujo de ingresos constante en la Cuenta Corriente.
5. Conclusión: El enigma del yen y la lección global
Este modelo rentista plantea una última paradoja de mercado: ¿Por qué, si Japón registra estos superávits exteriores tan masivos, su divisa ha sufrido episodios de depreciación tan severos en los últimos años?
La respuesta radica en que la Balanza de Rentas no implica necesariamente la repatriación de divisas. Aproximadamente una cuarta parte de los beneficios obtenidos por las filiales de las multinacionales japonesas en el extranjero se reinvierte directamente en los mercados de origen (en dólares o euros). El capital corporativo prefiere quedarse fuera buscando rentabilidades más atractivas en el extranjero, en lugar de convertirse a yenes para regresar a una economía nacional de lento crecimiento y donde los tipos de interés, a pesar del histórico giro restrictivo y las subidas recientes del Banco de Japón, siguen ofreciendo un diferencial adverso frente a Occidente. El superávit existe con fuerza en los libros contables, pero no ejerce una presión compradora real sobre el mercado de divisas local.
En definitiva, Japón representa el laboratorio macroeconómico del futuro para las sociedades envejecidas: una nación que ha aprendido a sustituir la fortaleza empresarial y laboral de su propio territorio por una red invisible de propiedad global que le asegura un flujo constante de rentas y estabilidad patrimonial frente al mundo.