Bienvenidos una semana más a un nuevo reporte semanal, como siempre vamos a ver qué ha ocurrido esta semana en el mercado europeo y veremos por encima cómo se han comportado los índices americanos. Posteriormente veremos qué esperar para la próxima semana.
Si te gusta el contenido sobre opciones y quieres recibir este reporte con una lectura sobre el régimen de volatilidad actual de forma gratuita te invito a que te suscribas ahora.
¡Empezamos!
Esta semana Wall Street y Europa han vuelto a ir en direcciones opuestas. El Nasdaq ha perdido un 2% esta semana con un -3,5% solo en la sesión del viernes, además, el SP500 ha perdido un 0,6%. El futuro del Euro Stoxx en cambio ha subido un 1% esta semana. Pese a haber subido esta semana y los índices americanos haber caído, el seguro europeo es el que más paga, ahora mismo, Europa es el índice que más paga a quien vende volatilidad.
Si te gusta el contenido sobre opciones y quieres recibir este reporte con una lectura sobre el régimen de volatilidad actual de forma gratuita te invito a que te suscribas ahora.
¡Empezamos!
Esta semana Wall Street y Europa han vuelto a ir en direcciones opuestas. El Nasdaq ha perdido un 2% esta semana con un -3,5% solo en la sesión del viernes, además, el SP500 ha perdido un 0,6%. El futuro del Euro Stoxx en cambio ha subido un 1% esta semana. Pese a haber subido esta semana y los índices americanos haber caído, el seguro europeo es el que más paga, ahora mismo, Europa es el índice que más paga a quien vende volatilidad.
Qué medimos y por qué
En el fondo, una opción es un seguro y su precio lleva incluido una estimación de cuánto se moverá el subyacente, en este caso el índice, este es la volatilidad implícita (IV). Para medir la IV del Euro Stoxx utilizamos el VSTOXX, al igual que utilizamos el VIX y el VXN para ver las IVs del SP500 y del Nasdaq.
Por el otro lado tenemos la volatilidad realizada (RV), es decir, lo que se ha movido realmente el subyacente, en este caso lo que se ha movido el Euro Stoxx, SP500 o Nasdaq. La diferencia entre IV y RV es la prima de riesgo por volatilidad. Cuando esta diferencia es positiva, el seguro cobra más de lo que el mercado se está moviendo realmente.
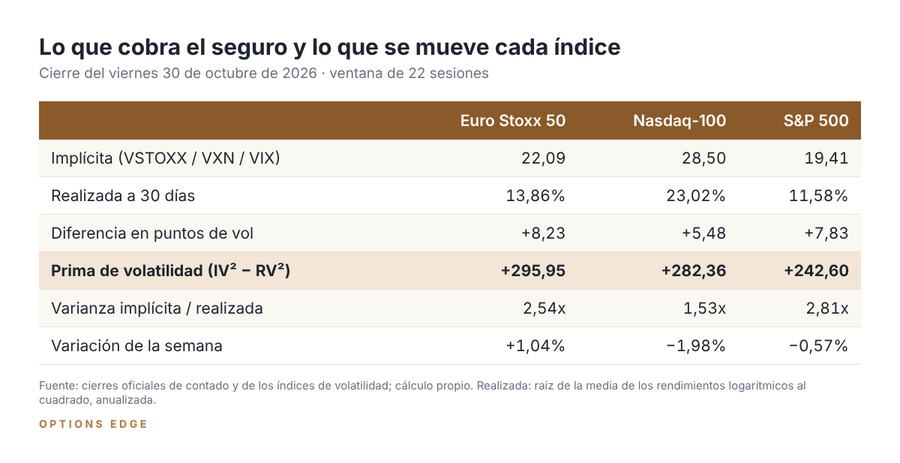
El VSTOXX cerró el viernes en 22,09 mientras que ha realizado un 13,86% este último mes. La prima sale por tanto en 296 puntos, por encima de la del Nasdaq y SP500 en puntos absolutos. En cambio, si nos fijamos en quién paga más por unidad de riesgo, ese es el SP500, el VIX cubre 2,81 veces lo que se mueve el SP500.
La prima depende de contra qué RV la midamos
Que la cifra sea alta no es suficiente. La prima depende de contra qué ventana de volatilidad realizada midamos la volatilidad implícita. La clave es que midamos contra la ventana que midamos obtengamos una prima de riesgo de volatilidad positiva.
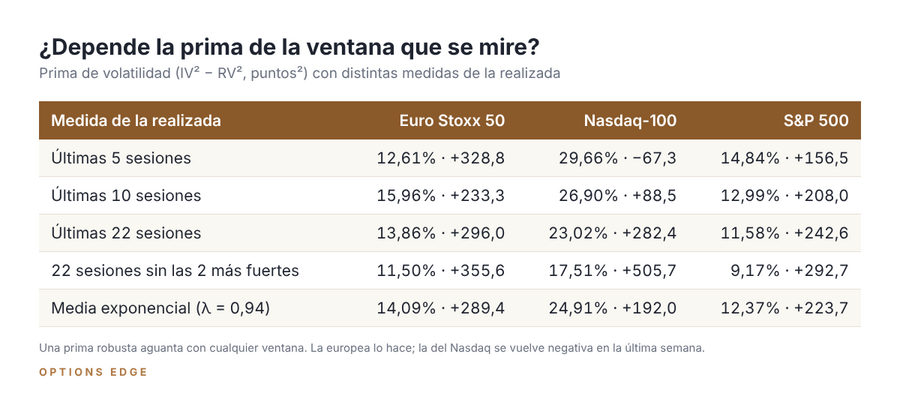
Como podéis ver da igual contra qué ventana midamos la prima del Euro Stoxx o del SP500, sigue saliendo positiva. Sin embargo, si nos fijamos en la prima del Nasdaq sale negativa si medimos la IV contra la volatilidad realizada en las últimas 5 sesiones. Si se mantuviera ese ritmo, no habría prima que capturar para estos niveles de volatilidad implícita.
Descomposición de la volatilidad europea
Si descomponemos la volatilidad, podremos ver qué proporción de la varianza realizada en los índices viene de subidas y qué otra parte viene de días bajistas.
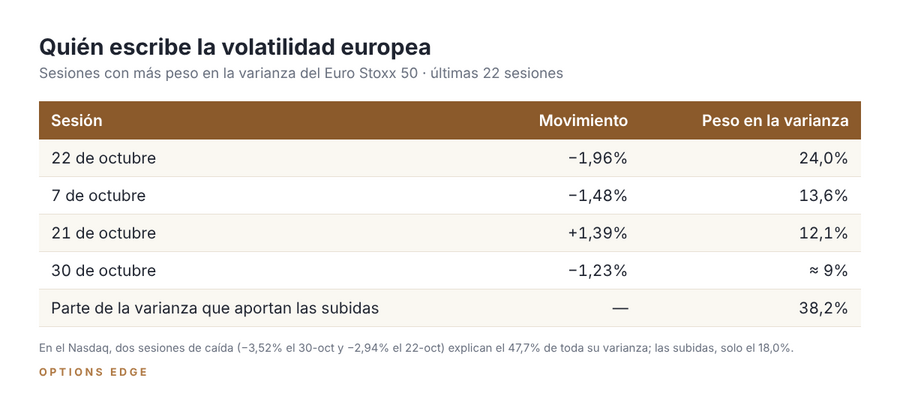
En el Euro Stoxx, la sesión con más peso es la del 22 de octubre, en la que el índice cayó un 1,96%. Entre las cuatro más fuertes hay una subida de un 1,39% el día 21 de octubre. Las subidas aportan el 38% de toda la varianza realizada en el último mes. En el Nasdaq en cambio, las subidas solo representan el 18% de la varianza del último mes.
El riesgo que hoy asegura el VSTOXX es más equilibrado que el que asegura el VXN.
Por qué el VSTOXX sigue alto si Europa se ha calmado
Lo habitual, como comentaba hace dos semanas es que la volatilidad americana cotice por encima de la de Europa. Tras esta semana el VSTOXX está 2,7 puntos por encima del VIX. La volatilidad implícita mira hacia delante y en Estados Unidos el martes 3 se celebran las elecciones de medio mandato y el viernes 6 se publican los datos de empleo. Europa no es inmune a lo que pase esta semana en América.
El seguro europeo no está caro porque el índice se esté moviendo mucho, está caro porque el mercado cree que la tensión y volatilidad puede contagiarse de lo que ocurra al otro lado del charco.
La aritmética de ventana
La RV de los últimos 30 días tiene memoria y no sólo podemos tener en cuenta lo que entra en esos 30 días, también debemos tener en cuenta lo que sale. El viernes que viene salen las sesiones de la primera semana de octubre (del 2 al 8) y en Europa pesan mucho.
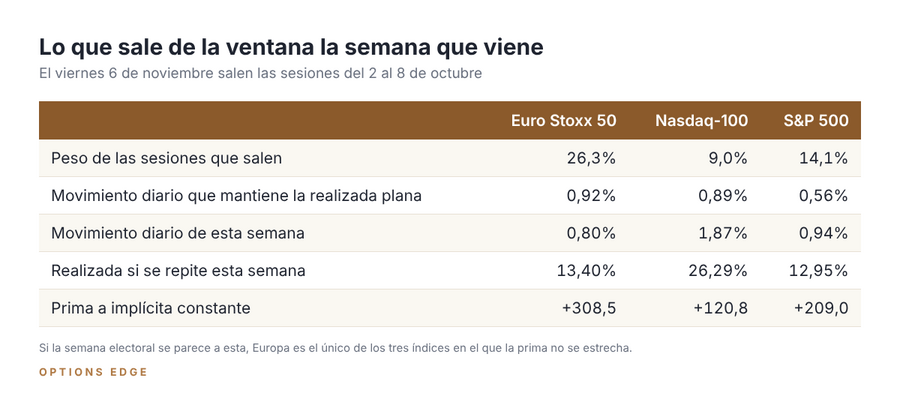
Para que la volatilidad realizada europea no suba, al Euro Stoxx le basta con moverse menos de un 0,92% diario de media, más que esta semana. En cambio, en el SP500 el listón esta mucho más bajo, concretamente en un 0,56% diario. Si la semana electoral se pareciera a esta semana, la prima europea se mantendría en torno a 308 puntos y la del Nasdaq volvería a caer y seguiría estrechándose.
Una prima alta no es dinero en el bolsillo, simplemente mide cuánto cobra hoy el seguro frente a lo que el índice viene haciendo, no lo que hará. Vender volatilidad cobra esa prima casi siempre, incluso la devuelve con intereses en episodios de pánico.
En un estudio sobre el Euro Stoxx que publiqué en mi blog con doce años de datos, la estrategia de vender straddles al dinero dio un resultado medio positivo, pero su peor mes fue de un -6,6%. La prima existe porque alguien tiene que quedarse con ese riesgo.
Lo que sí que vemos es como el Nasdaq concentra mucha volatilidad y no paga por ella. El SP500 sigue pagando, aunque menos que hace un mes.
Hasta aquí el reporte de hoy, si quieres un reporte con algo más de foco en los mercados americanos te dejo aquí el enlace al post que publiqué ayer en mi substack: https://jaimetomas.substack.com/p/el-nasdaq-ya-se-mueve-mas-de-lo-que?r=705z3c
Si has llegado hasta aquí te agradezco tu tiempo y espero que este reporte te haya aportado valor. Si tienes cualquier duda o sugerencia puedes contactarme por donde prefieras, estaré encantado de atenderte.
Si te ha gustado el post y quieres recibirlo de forma semanal te invito a que te suscribas ahora, es gratis.
¡Un abrazo y suerte en los mercados!