Este es el tercer post que escribo en Rankia, en el primero, comenté que me estaba fijando en la divergencia entre el MOVE y el VIX, no es habitual ver al MOVE en 105 puntos mientras el VIX seguía en 15 puntos. En ese post especifiqué que existía la posibilidad de que esa volatilidad se contagiase de los bonos al mercado de equities y que si el MOVE se mantenía en esos niveles podríamos llegar a ver al VIX en los 25-30 puntos. El viernes tocó los 22 puntos, aún no ha llegado a los 25, pero podría seguir repuntando.
Si te gusta el contenido sobre opciones y volatilidad y quieres recibir mi lectura del régimen de volatilidad cada semana de forma gratuita te invito a que te suscribas ahora.
Analicemos detalladamente lo que ha ocurrido esta semana, que al menos en Estados Unidos ha sido una semana bastante movida.
La semana en tres cifras
El SP500 ha perdido esta semana casi un 2%, el Nasdaq ha perdido un 5,5% y mientras, el Euro Stoxx se ha quedado prácticamente igual que como empezó (+0,08%).
El VIX ha pasado de 14,80 a 19,98 en la semana, mientras que el VSTOXX ha bajado desde los 18,85 hasta los 17,15 puntos. Esta caída en la volatilidad implícita beneficia a cualquiera que estuviera corto de volatilidad a principios de semana.
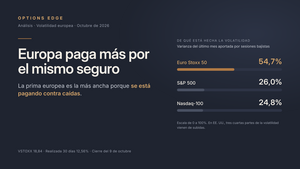
Como vimos la semana pasada, el seguro en Europa era el más caro de los tres índices pero tras la subida de la volatilidad implícita en los índices americanos, ahora mismo la prima por riesgo de volatilidad es más amplia en Estados Unidos.
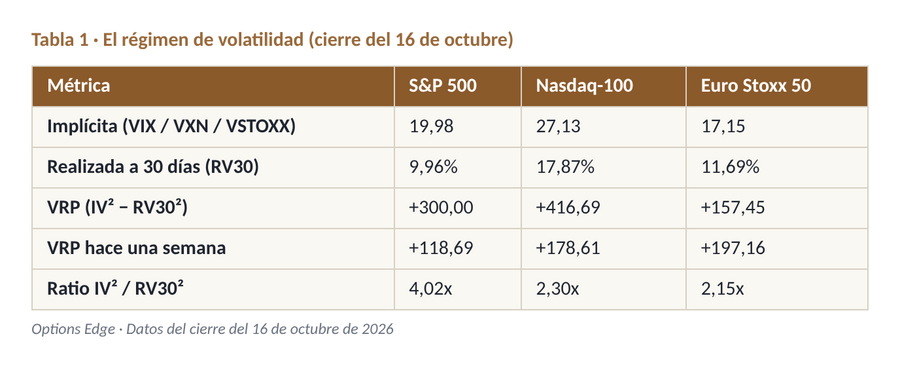
La semana pasada veíamos como el VSTOXX cubrir 2,25 veces el movimiento que realizaba el ESTX y el resto de índices estaban por debajo. Esta semana, el SPX es quien aporta una prima más amplia por unidad de riesgo, pues el VIX cubre 4 veces la volatilidad que realiza el SP500.
La Prima de Riesgo de Volatilidad
Bien, ya sabemos que el VRP, es decir, la prima de riesgo por volatilidad (diferencial entre volatilidad implícita y volatilidad realizada) ha aumentado tras esta semana, pero, ¿De dónde viene ese aumento?
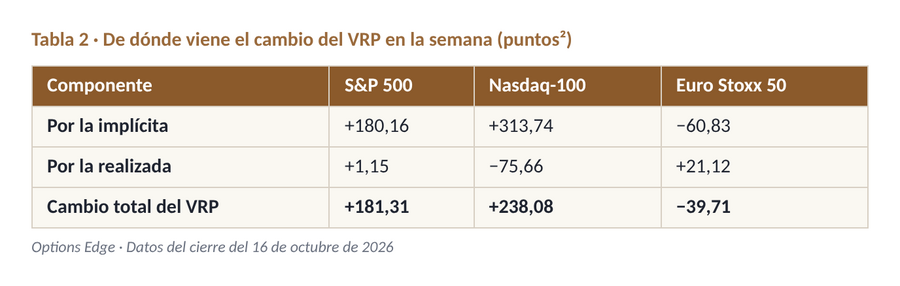
En Estados Unidos claramente la mayor parte de la subida del VRP viene de la subida de la volatilidad implícita. Os dejo la tabla, creo que es mucho más visual y más fácil de entender viéndolo así que contando todo por escrito.
La Prima Sube Cuando Cae el Mercado
El VRP del SP500 se ha casi triplicado, pasando de 118 puntos a 300 en una sola semana, pero realmente el mercado no ha realizado toda esa volatilidad. ¿Por qué pasa esto?
Lo primero que tenemos que entender es que la volatilidad implícita es un precio y reacciona el mismo día, las subidas del VIX de esta semana están centradas en el miércoles y viernes, cuando han venido las sesiones con mayores caídas.
Sin embargo, para sacar el VRP nosotros comparamos la volatilidad implícita con la volatilidad realizada, es decir, lo que el mercado descuenta que pasará frente a lo que realmente pasará. Por lo tanto, las caídas fuertes de esta semana, que son dos (miércoles y viernes) solo representan 2 sesiones de las 22 anteriores que contamos en la volatilidad realizada.
Por eso, casi todo el salto del VRP lo explica la volatilidad implícita y no la realizada.
Ahora bien, un VRP alto después de una caída no es sinónimo de vender un seguro más caro y no asumir riesgos, no es un regalo. El mercado cobra más porque el riesgo ha aparecido, no a pesar de ello. El mercado está anticipando lo que aún no ha pasado.
La Volatilidad Realizada
Vamos a dejar un segundo de pensar en volatilidad implícita y vamos a centrarnos por un momento en la volatilidad realizada.
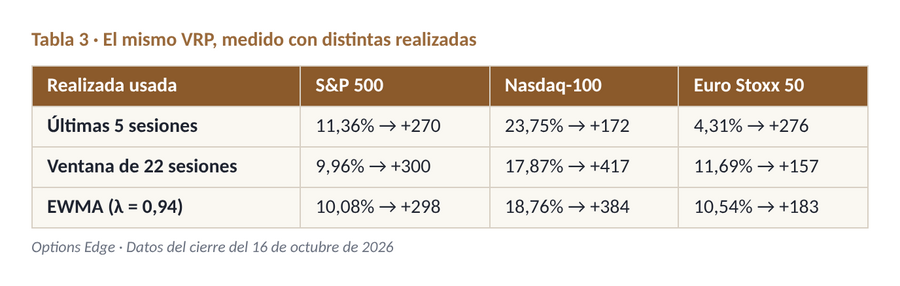
La semana pasada veíamos como la volatilidad realizada en las últimas 22 sesiones era mayor a la realizada en las últimas 10 y 5 sesiones en los índices americanos. Esta semana, la volatilidad realizada en las últimas 5 sesiones supera la realizada en las últimas 22. En Europa ha pasado lo contrario, la semana pasada la RV10 era la más alta de todas, tras esta semana, vuelve a ser la RV22 la más alta.
El VRP midiendo la volatilidad realizada con EWMA es algo inferior si lo medimos contra la RV22, a excepción de Europa. Recuerda que el EWMA es simplemente un estimador que da más peso a las sesiones recientes y menos peso a las sesiones más viejas.
Si nos fijamos, ninguna de las nueve estimaciones da una prima de riesgo de volatilidad negativa, la del Nasdaq es la más estrecha por unidad de riesgo.
Europa se da la Vuelta
Como hemos estado viendo, Europa presenta un giro respecto a la semana pasada.
Europa era la que mejor pagaba por unidad de riesgo la semana pasada, pero eso ha cambiado esta semana y ahora es el índice que menos paga.
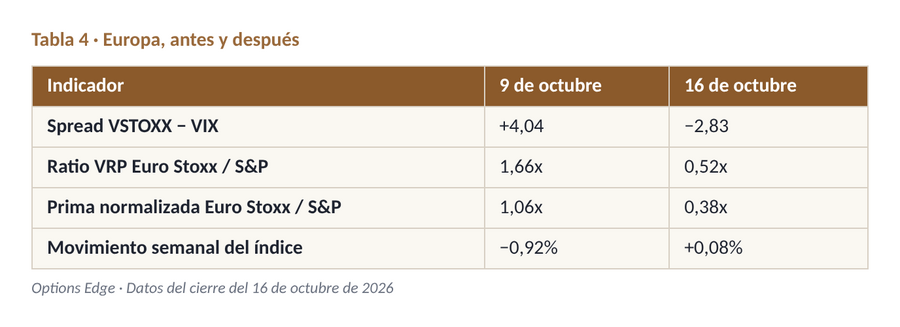
La semana pasada Europa caía y Estados Unidos subía, el VSTOXX cotizaba 4 puntos por encima del VIX, sin embargo, eso ha cambiado tras esta semana y ahora el VIX cotiza casi 3 puntos por encima del VSTOXX.
¿Es esto normal? Pues la verdad es que no, lo más habitual es que la volatilidad implícita europea cotice por encima de la americana. Estas anomalías o divergencias tienden a cerrarse, igual que el MOVE puede estar contagiando al VIX, es posible que el VIX contagie al VSTOXX, siempre y cuando siga a estos niveles, si el VIX se calma la semana que viene, el VSTOXX no tendría porque repuntar por ese motivo.
Para quien vende volatilidad europea es un riesgo a vigilar durante las próximas sesiones.
La conclusión es que la semana pasada Europa pagaba más por el mismo seguro. Esta semana lo vende más barato que nadie y eso suele durar poco.
Hasta aquí la lectura del régimen de volatilidad semanal. Si has llegado hasta aquí te agradezco tu tiempo y espero que este post te haya aportado valor. Si tienes cualquier duda o sugerencia siéntete libre de contactarme por el medio que prefieras.
Nos vemos como tarde el próximo lunes. Recuerda suscribirte si te gusta este tipo de contenido.
Además, publico de forma más activa en mi newsletter de substack, te dejo el link a continuación para que eches un vistazo: https://jaimetomas.substack.com/
¡Un abrazo y suerte en los mercados!