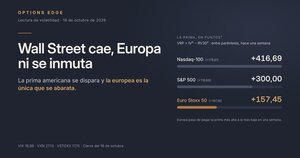
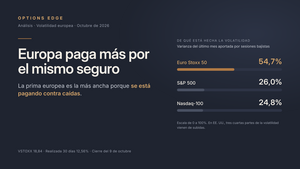
Bienvenidos una semana más a un nuevo reporte semanal. Como siempre vamos a analizar qué ha ocurrido en los mercados la semana anterior y cómo podemos prepararnos para la semana que entra desde el punto de vista de la volatilidad.
Si te gusta el contenido sobre opciones y volatilidad te invito a que te suscribas ahora para recibir este reporte todas las semanas de forma gratuita.
Si te gusta el contenido sobre opciones y volatilidad te invito a que te suscribas ahora para recibir este reporte todas las semanas de forma gratuita.
Europa se suma tras la semana anterior
Empecemos viendo rápidamente qué ha ocurrido esta semana en los mercados.
Hace una semana veíamos como Europa se quedaba un poco al margen de lo que pasaba en Estados Unidos, el SP500 y el Nasdaq caían y su volatilidad implícita aumentaba, mientras que Europa se mantenía. Comenté el lunes pasado que no era normal que la protección en Europa estuviera mucho más barata que en Estados Unidos y que esta anomalía podía cerrarse si la volatilidad en Estados Unidos no bajaba, finalmente ha sido así.
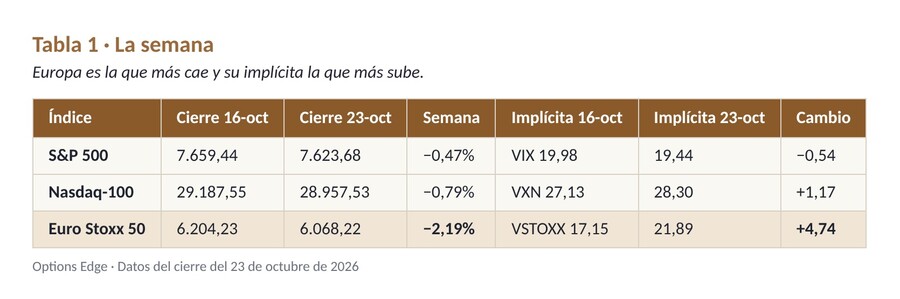
Lo que pasaba la semana anterior en Estados Unidos ha ocurrido en Europa esta semana, y ya no es solo la caída semanal del 2,19%, si no el repunte de la volatilidad lo que llama la atención. El VSTOXX ha pasado de 17,15 puntos a 21,89, es decir, casi 5 puntos de subida.
Tras esta semana el VSTOXX cierra por encima del VIX.
Lo que dice la foto estándar
Como siempre, prestamos atención al diferencial entra la volatilidad que descuenta el mercado y la que realmente está realizando. Recuerda que para estrategias cortas de volatilidad, nos interesa que la volatilidad implícita sea mayor a la realizada durante el vencimiento de las opciones, eso es lo que buscamos.
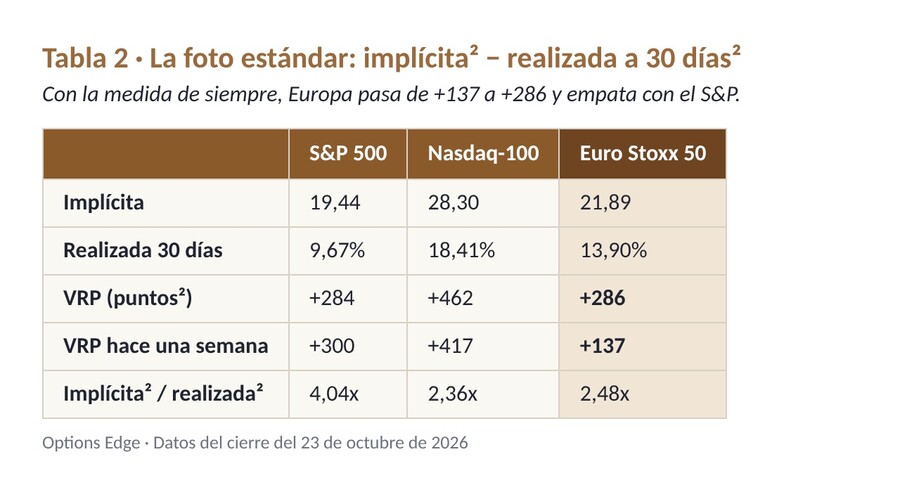
Como veis, lo que más llama la atención es el cambio en el VRP (IV-RV) del Euro Stoxx, que tras esta semana se ha duplicado pasando ed 137 a 286 puntos.
En términos absolutos el índice que mas prima de riesgo de volatilidad (VRP) paga es el Nasdaq, pero la prima más limpia está en el SP500. Por unidad de riesgo es el que mejor paga, ya que el VIX cubre 4,04 veces la volatilidad que realiza el SP500, en el Nasdaq y Euro Stoxx es de 2,36 y 2,46 respectivamente.
¿De dónde sale el salto?
El VRP pasa de 137 a 286, para ver de donde viene cada punto vamos a descomponer ese VRP y como ha contrubuido a él la volatilidad implícita y la volatilidad realizada.
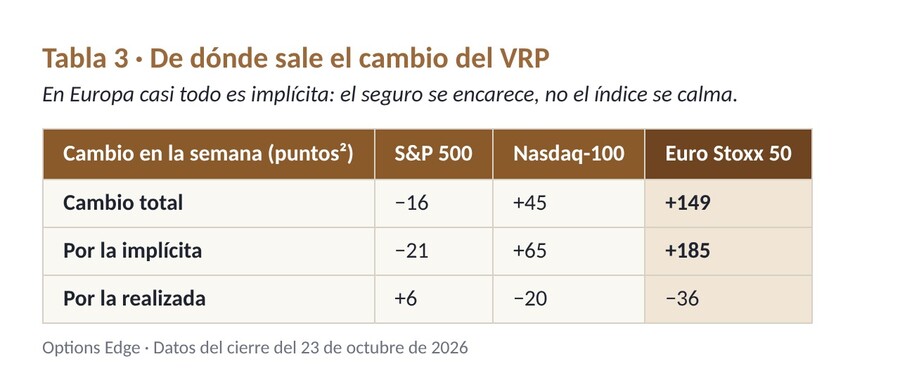
En el SP500 no hay demasiado cambio, pero si nos vamos al Nasdaq vemos como hay 45 puntos más de VRP respecto a la semana anterior. La subida del VXN aporta 65 puntos mientras que el movimiento del índice resta 20 puntos. En el Euro Stoxx ocurre lo mismo pero con otras magnitudes y casi todo viene de la subida de la volatilidad implícita, es decir, del aumento de casi 5 puntos del VSTOXX durante esta semana. Eso hace que la prima por riesgo de volatilidad sume 185 puntos mientras que el movimiento del índice resta 36 puntos.
La prima europea no sube porque el índice se mueva menos, sino porque el seguro se ha encarecido.
La volatilidad realizada reciente
Vamos a centrarnos por un momento únicamente en la volatilidad realizada de los índices.
El VRP compara lo que cobra el seguro con lo que se mueve el índice. Normalmente lo comparamos con la volatilidad realizada de los últimos 30 días o 22 sesiones pero esa elección no es del todo neutral porque una ventana larga da menos importancia a lo que ha pasado recientemente.
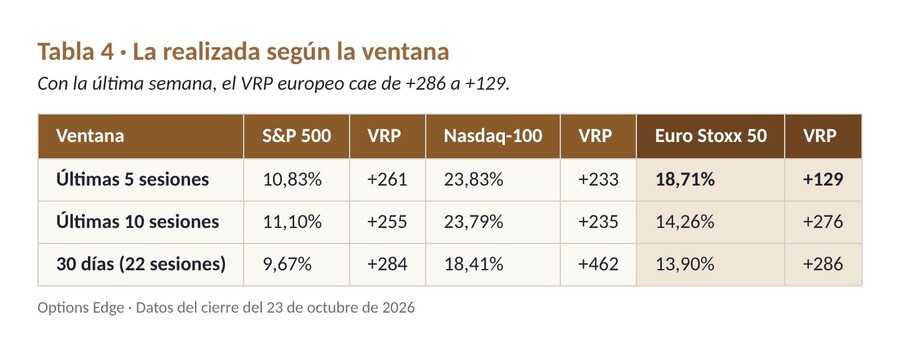
En esta tabla lo que hacemos es simplemente calcular el VRP pero no solo contra la volatilidad realizada en los últimos 30 días, también en las últimas 5 y 10 sesiones.
Si miramos las últimas sesiones, la prima de riesgo de volatilidad cae a 129, menos de la mitad. Esto pasa en los tres índices y es porque en las últimas sesiones se ha realizado mucha más volatilidad que en las sesiones más viejas.
El VSTOXX no es el precio al dinero
El VSTOXX no es la volatilidad de una opción en concreto ya que incluye opciones muy por debajo y muy por encima del precio actual. Las puts lejanas cotizan con primas mucho más elevadas porque es el seguro contra caídas más fuertes. Por lo tanto, el VSTOXX resume el precio medio de toda la cadena y queda por encima de la volatilidad implícita ATM.
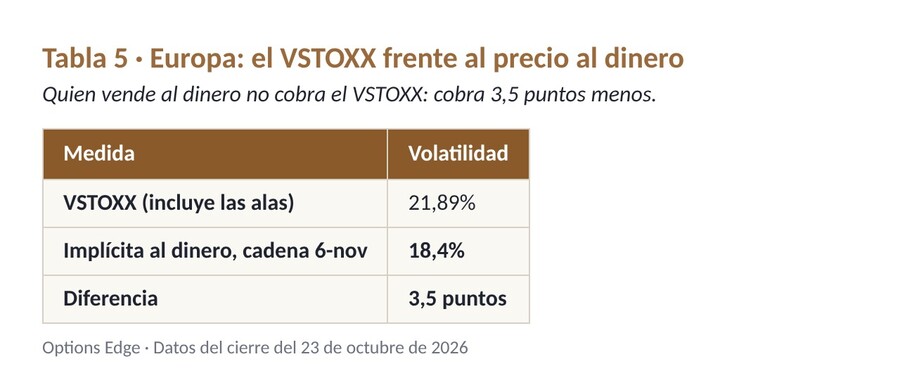
Como vemos en la tabla, el VSTOXX cerró el viernes en 21,89 pero la volatilidad implícita al dinero de la cadena del 6 de noviembre es de 18,4%, unos 3,5 puntos menos. Si vendes una put o straddle (como es mi caso) para ese vencimiento estas cobrando por una implícita del 18,4%.
Claramente la comparación no es exacta, el VSTOXX mide a 30 días y el 6 de noviembre es en 14 días, pero es la posición que tengo yo abierta y creo conveniente compararlo así esta vez.
Si hiciéramos el cálculo con el precio de la volatilidad implícita al dinero, la prima europea frente a la realizada pasaría de 286 a 144 puntos.
La curva estadounidense como contraste
Si nos fijamos en el VIX, el VIX a 9 días ha bajado de 20,12 a 18,70 y el de tres meses se ha quedado prácticamente donde estaba. Esto hace que la pendiente de la curva pase de 0,38 a 1,78.
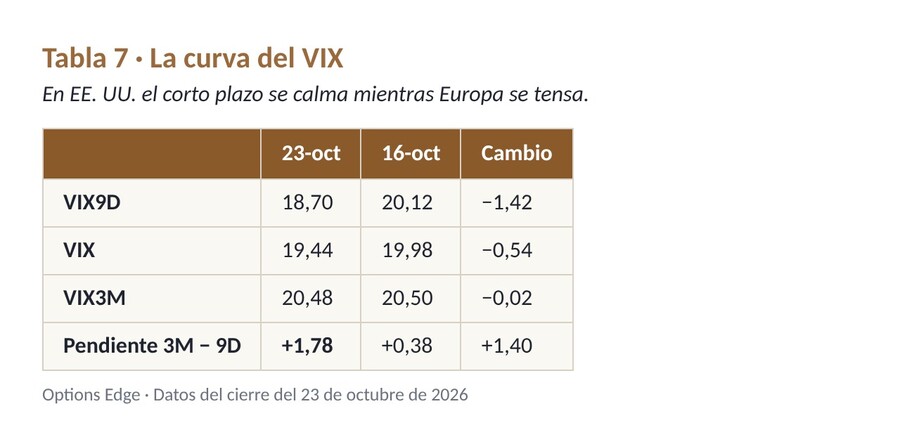
La semana pasada la curva estaba casi plana y el mercado pagaba lo mismo por protegerse una semana que un trimestre. Ahora el corto plazo vuelve a ser el tramo más barato, que es lo habitual.
Hasta aquí llega el reporte y la lectura del régimen de volatilidad de hoy. Si quieres seguir recibiendo este tipo de contenido te invito a que te suscribas ahora, es totalmente gratis.
Si tienes cualquier duda o sugerencia no dudes en contactarme por el medio que prefieras, estaré encantado de ayudarte.
Por último te dejo aquí el link al último reporte de volatilidad de mi newsletter en substack por si quieres disponer de más información: https://jaimetomas.substack.com/p/la-tension-cruza-el-atlantico?r=705z3c
Si has llegado hasta aquí te agradezco tu tiempo y espero que este post te haya aportado valor.
¡Un abrazo y suerte en los mercados!