Acceder

Fondos indexados o acciones: la respuesta honesta de un stock picker

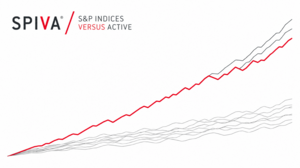
¿Fondos indexados o elegir acciones? A 15 años, alrededor de 9 de cada 10 fondos activos profesionales no consiguen batir a su índice de referencia, según el marcador SPIVA que S&P publica desde 2002. Con ese dato, la respuesta parece obvia —indexarse—, y sin embargo este artículo no es otra soflama de la guerra activa-contra-pasiva. Es el criterio de decisión que dejó escrito un seleccionador de acciones convencido, en un hilo legendario del foro de Rankia, explicando cuándo NO deberías hacer lo que él hacía. La regla: si no vas a batir al índice, elegir empresas individuales es asumir riesgo gratis.

Es la octava entrega de Sabiduría Rankiana, la serie que rescata las mejores lecciones de la comunidad; en esta colección, las del hilo «Encuesta Margrave» (2012–2025, 57.695 mensajes, 358 participantes). Ya establecimos qué significa de verdad el largo plazo; hoy decidimos con qué vehículo recorrerlo.

El criterio dicho por quien vive de lo contrario

Lo que hace único este material es quién lo firma. @Margrave fue seleccionador de acciones —cartera concentrada, análisis fundamental, empresas con foso—, y precisamente por eso su formulación del criterio, en el mensaje #38166, no tiene el sesgo tribal habitual de este debate:
«Si no vas a batir al índice de referencia, no tiene sentido seleccionar empresas individuales. Es asumir un riesgo añadido al del mercado. Por eso, si la rentabilidad anual es menor o igual a la del S&P 500, lo indicado es un fondo tracker de índice: gestión pasiva, un simple replicante, sin elevadas comisiones de gestión y rotación. Es lo adecuado para las personas que no saben, no quieren o no tienen tiempo para gestionar su cartera».
Fíjate en la lógica: una cartera de acciones individuales siempre lleva dos riesgos —el del mercado y el de tu selección—, mientras que el índice solo lleva el primero. El segundo riesgo únicamente se justifica si viene acompañado de rentabilidad extra; sin ella, es riesgo sin prima, que es la definición técnica de una mala apuesta. Y en su manual de protección patrimonial (mensaje #42061), @Margrave daba a la indexación el papel de primera muralla: «puede ser la solución ideal, con bajas comisiones, para las personas sin cultura financiera o sin tiempo o ganas de administrar su dinero», porque la diversificación «protege al ahorrador de su propia ignorancia». Ningún vendedor de cursos de bolsa te dirá esto; un inversor sin nada que venderte, sí.

Los datos: cuántos profesionales baten realmente al índice

La intuición de 2012 tiene hoy dos décadas de datos detrás. El marcador SPIVA de S&P Dow Jones compara cada semestre los fondos activos con su índice, corrigiendo el sesgo de supervivencia (los fondos que cierran por malos resultados cuentan). El resumen:

Horizonte
Fondos activos de gran capitalización de EE. UU. que NO baten al S&P 500
Lectura
1 año
65-79 % según el ejercicio
Hasta en el mejor año, la mayoría pierde contra el índice
5 años
≈ 76 % (Europa: ≈ 91 %)
Tres de cada cuatro profesionales, por debajo
10 años
≈ 84 %
Solo 1 de cada 6 sobrevive batiendo al índice
15 años
≈ 90 %; ninguna categoría de renta variable con mayoría ganadora
La probabilidad de haber elegido al ganador: 1 de cada 10
20 años
≈ 92 %
La ventaja de la gestión profesional, neta de comisiones, casi desaparece

Dos matices hacen el dato aún más duro. Primero, la persistencia: los escasos fondos que baten al índice en un periodo rara vez repiten en el siguiente —el propio S&P lo resume: la habilidad persiste, la suerte es efímera—, así que identificar hoy al ganador de los próximos 15 años es más difícil todavía que la cifra sugiere. Segundo, estos son profesionales: gente con equipos de análisis, acceso a directivas y jornada completa. El particular que compite contra ellos desde el móvil, tras su jornada laboral, parte con desventaja en todo… salvo en una cosa que veremos al final.

El precio del intento: la aritmética de las comisiones

¿Por qué pierden tantos profesionales? En buena parte, por el peaje. La gestión activa cobra comisiones altas por intentarlo, y las comisiones, como vimos con el interés compuesto, no restan: componen en contra. Con números verificados:

Escenario (100.000 €, 25 años, 7 % bruto anual)
Capital final
Lo que se llevan los costes
Sin costes (teórico)
542.743 €
—
Fondo indexado (0,2 % de comisión)
517.942 €
24.801 €
Fondo activo caro (2 % de comisión)
338.635 €
204.108 €: el 46 % de toda la ganancia

Léelo despacio: un 2 % anual «solo» parece la quinta parte de un 7 % de rentabilidad, pero a 25 años se lleva el 46 % de toda la ganancia. El gestor activo no necesita ser malo para perder contra el índice: necesita ser un 2 % mejor que el mercado cada año solo para empatar, y la tabla anterior dice cuántos lo consiguen. Es la ventaja estructural, silenciosa y acumulativa de la indexación de bajo coste, y la razón de que el TER sea el primer filtro al comparar fondos en el comparador de fondos de Rankia.

«No me permitieron ganarlo»: la primera lección de Valentin

El hilo aportó también la cara española y biográfica de este debate. @Valentin —el inversor más metódico del hilo, en el mensaje #16819— contó su primera experiencia con la inversión delegada: en los años noventa, sin internet ni forma de comparar, confió su dinero a la banca de inversión de una gran entidad. Cuando por fin pudo comparar, descubrió «que todo el tiempo la entidad bancaria estaba trabajando para con sus intereses, introduciéndote en tu cartera aquello en lo que la propia entidad estaba sobreexpuesta». Su conclusión merece marco:
«Aunque no perdí dinero en esta primera aventura, NO me permitieron ganarlo. Fue una primera lección aprendida que jamás olvidaría».
Es el tercer término que el debate activa-vs-pasiva suele esconder: no eliges solo entre índice y selección propia, sino también contra la banca de colocación, que vende como «gestión» productos diseñados para sus márgenes. La indexación barata no solo compite contra los buenos gestores activos (y suele ganarles por costes): sobre todo protege del producto malo con comisión alta, que es lo que históricamente le han colocado al ahorrador español. La primera victoria del indexado no es batir a nadie: es dejar de ser batido por su propio intermediario.

Qué exige de verdad intentar batir al índice

¿Y entonces quién debería seleccionar acciones? El mismo mensaje #38166 lo responde sin adornos: «la única posibilidad de batir al índice es seleccionar las MEJORES empresas: las más rentables, sólidas, líderes y con ventaja competitiva duradera». No las conocidas, no las baratas a secas, no las de moda: las mejores, encontradas mediante trabajo de análisis real, y aun así «no todos los años se va a conseguir: alguno habrá en que la rentabilidad quede por debajo del fondo indexado; son gajes del oficio». Y en el mensaje #38362 dejó la confesión de rentabilidades que da credibilidad a todo lo demás: «ando entre el 15 y el 17 % de media. No soy un gestor top, no alcanzo el 20 % de Buffett» — con años del 5 y del 7 % «donde ganaron más que yo los inversores de IPF». Ahí está el precio completo del intento: años de trabajo de análisis, años sueltos de resultados humillantes, volatilidad muy superior a la del índice y una contabilidad honesta que la mayoría no lleva. Quien lea esa lista con ilusión, adelante; quien la lea con pereza, ya tiene su respuesta.

El árbol de decisión

Condensado en cuatro preguntas que conviene responder por escrito:

1. ¿Tienes tiempo, ganas y método? No «me gusta la bolsa»: horas semanales de leer cuentas anuales, durante años. Si no → indexación global de bajo coste y a otra cosa. Es la respuesta correcta para la mayoría, y no es un premio de consolación: es batir al 85-90 % de los profesionales.

2. Si los tienes, ¿has definido tu ventaja? Qué sabes o haces tú que el mercado no. «Leo mucho» no es una ventaja; un círculo de competencia profesional o sectorial real puede serlo. Sin respuesta concreta → indexación.

3. ¿Te has medido honestamente? Tres a cinco años de cartera real comparada contra un indexado global equivalente, con todos los costes e impuestos, en un registro que no perdone (una herramienta como MyPortfolio sirve exactamente para esto). Si tras ese periodo no bates al índice, el propio criterio del hilo dicta la conclusión: tu mejor selección de valores es dejar de seleccionar valores.

4. ¿Y si no quiero elegir? No hace falta: la estructura núcleo-satélite que el propio hilo practicaba resuelve el dilema — núcleo indexado que garantiza el resultado del mercado, satélite acotado de selección para poner a prueba la presunta ventaja con dinero que puede permitirse estar equivocado.

Indexa Capital
Indexa Capital
Si contratas con Indexa desde la promoción para usuarios de Rankia tendrás tus primeros 15.000€ gestionados sin comisiones durante un año.
Primeros 15.000 gestionados SIN comisiones
Finnk
Finnk
Simulación de un plan de inversión adaptado a tu perfil inversor
Pioneros en aplicar IA en la gestión de carteras


Lo que la indexación no resuelve

Para que este artículo tampoco sea una soflama en el sentido contrario, tres límites de la gestión pasiva.

El primero y mayor: la indexación no indexa tu conducta. El fondo replica al índice, pero el partícipe que lo vende en el pánico y lo recompra en la euforia obtiene mucho menos que el índice; el vehículo barato no cura el miedo ni la avaricia. 

El segundo: indexarse es comprar el mercado tal cual está, incluida su concentración —cuando unas pocas megaempresas pesan una fracción enorme del índice, el indexado lleva esa apuesta dentro, la quiera o no—; es un riesgo aceptable, pero conviene saber que existe. 

Y el tercero es de honestidad con el material de esta serie: este hilo lo escribieron seleccionadores de acciones a los que les fue bien, y los leemos precisamente porque sobrevivieron; por cada Margrave con su 15-17 % hubo foreros que se quedaron por el camino y no escriben hilos de trece años. La lección coherente con todo lo anterior no es «la selección funciona» ni «la selección es imposible»: es que funciona para una minoría que paga su precio completo, y que la honestidad —medirse, contarse los fallos, comparar contra el índice— es el único árbitro fiable de a qué grupo pertenece cada cual.

Preguntas frecuentes sobre indexarse o elegir acciones

¿Qué porcentaje de fondos bate al índice?

Según los marcadores SPIVA de S&P, en fondos de renta variable de gran capitalización de EE. UU. solo en torno al 16 % bate a su índice a 10 años, un 10 % a 15 años y un 8 % a 20, netos de comisiones y corrigiendo el sesgo de supervivencia. En Europa las cifras son similares o peores. Además, los ganadores de un periodo rara vez repiten en el siguiente.

¿Es mejor empezar con fondos indexados o comprando acciones?

Para el patrimonio principal de un principiante, la evidencia favorece de forma abrumadora la indexación global de bajo coste: diversificación instantánea, costes mínimos y el resultado del mercado garantizado por construcción. La selección de acciones puede añadirse después, en una cartera satélite pequeña, cuando exista tiempo, método y una ventaja definida.

¿Puedo combinar las dos cosas?

Sí, y es lo que hacía el propio hilo: la estructura núcleo-satélite. Un núcleo indexado con el grueso del patrimonio y un satélite acotado para selección de valores, midiendo cada año el satélite contra el núcleo. Si el satélite no gana tras varios años, la conclusión se ejecuta sola.

¿Qué comisión es aceptable en un fondo?

En indexados, los TER competitivos rondan entre el 0,1 % y el 0,4 % anual. A partir del 1 % la carga empieza a comerse una fracción seria del interés compuesto, y un 2 % anual puede llevarse cerca de la mitad de la ganancia total en 25 años. Toda comisión debe justificarse con algo que no puedas conseguir más barato.

La honestidad como estrategia

Queda la paradoja que hace grande este material: el mejor argumento a favor de la indexación que se escribió en aquel hilo lo firmó un hombre que nunca se indexó. La pregunta correcta nunca fue «¿activa o pasiva?» —eso es fútbol—, sino «¿bato yo al índice, medido con honestidad, después de costes, durante años?». Quien responde que sí con datos tiene un oficio; quien responde que no tiene un tracker esperándole, y la tranquilidad estadística de estar haciendo lo que 9 de cada 10 profesionales no logran superar. En ambos casos, la herramienta decisiva es la misma que recorre toda esta serie: un espejo que no negocia.

Este artículo forma parte de «Sabiduría Rankiana», la serie que rescata las mejores lecciones de la comunidad de Rankia. Esta colección está dedicada a la Encuesta Margrave (2012–2025), el hilo creado por @Margrave que reunió 57.695 mensajes de 358 participantes. Las citas se reproducen con la ortografía normalizada y enlazan al mensaje original; cada idea se atribuye al usuario que la escribió. Las estadísticas de fondos proceden de los marcadores SPIVA de S&P Dow Jones Indices, enlazados en el cuerpo; los cálculos de comisiones son elaboración propia con capitalización compuesta.


12
¿Te ha gustado mi artículo?
Si quieres saber más y estar al día de mis reflexiones, suscríbete a mi blog y sé el primero en recibir las nuevas publicaciones en tu correo electrónico
  1. Top 100
    #12
    22/08/26 14:51
     
    El mito del debate binario: La inversión es una cuerda, no una trinchera

    Creo que el debate clásico de "o acciones o indexados" carece de sentido real cuando nos sentamos a diseñar una estrategia patrimonial. La inversión no es una religión de extremos; es un espectro.

    Si imaginamos una cuerda con dos extremos —en uno los productos indexados puros y en el otro las acciones individuales—, la magia de la asignación de activos ocurre a lo largo de toda la cuerda. Existen infinitos puntos intermedios que combinan ambas herramientas para adecuarse a los objetivos, la psicología y el tiempo de cada inversor.

    Considero que ver la inversión como esta "cuerda" aporta tres ventajas clave a la comunidad:

    1. Flexibilidad sectorial (Círculo de competencia): Uno puede indexarse globalmente para cubrir los mercados donde no tiene ventaja (ej. EE. UU. o Emergentes), pero elegir 3 o 4 acciones individuales de un sector que domina por su profesión. No hay por qué renunciar a ninguna herramienta. 
    2. Válvula de escape psicológica: La indexación pura puede volverse aburrida. Tener un 80% en indexados (automatizado y protegido) y un 20% en un "satélite" de acciones individuales para analizar empresas sacia la curiosidad intelectual del inversor sin poner en riesgo el patrimonio estructural.
    3. Optimización del Flujo de Caja: Se puede usar el extremo indexado para la fase de acumulación (por su eficiencia de costes y diversificación) y desplazarse hacia acciones individuales de dividendos crecientes cuando se busca generar rentas predecibles en la fase de distribución.

    Los activos financieros son solo herramientas en nuestra caja. No hay por qué elegir entre el martillo y el destornillador; lo inteligente es saber cuándo y en qué proporción usar cada uno según el mueble que estemos construyendo. 

    Saludos,
    Valentin
  2. Top 100
    #11
    22/08/26 13:48
     
    Las verdaderas "varas de medir" en inversión: Más allá de la miopía de la rentabilidad

    Excelente artículo. Creo que el debate posterior en los comentarios comete una falacia metodológica muy extendida: evaluar fondos sectoriales, concentrados o de tendencia utilizando un índice de mercado general (como el MSCI World) como único embudo.
    Si queremos evaluar con honestidad cualquier estrategia, debemos aprender a usar las "varas de medir" correctas que exige la analítica financiera. No podemos comparar "peras con manzanas". Para juzgar un fondo o sistema, hay dos filtros técnicos innegociables:

    📏 Vara 1: La alineación del Benchmark (¿Contra qué te mides?)
    Un índice general como el MSCI World diversifica el riesgo sectorial. Si un fondo invierte en tecnología (como el Polar Capital) o aplica un algoritmo de tendencia, está asumiendo una apuesta deliberada por un factor o sector. Si rinde más que el mercado global, no es por "habilidad" del gestor; es porque ha cobrado una prima por un riesgo de concentración enorme que el índice general no tiene.

    • La regla: Si decides invertir en el factor tecnológico o tendencial, tu referencia de éxito (benchmark) debe ser un fondo o ETF de gestión pasiva sistemática o cuantitativa de su mismo segmento (por ejemplo, un indexado a la tecnología global). Solo así aíslas el Alfa (el verdadero valor añadido del gestor o de tu sistema) del Beta (el simple hecho de que ese sector esté de moda).

    📏 Vara 2: El binomio Rentabilidad-Riesgo (Los Ratios Sharpe y Sortino)
    Mirar solo el porcentaje de rentabilidad a fin de año es sufrir de "miopía financiera". Hay que mirar la trayectoria del gráfico y cuántos infartos te ha costado ese rendimiento. Para medir esa eficiencia, existen dos herramientas fundamentales:
    1. Ratio de Sharpe (La eficiencia global): Mide cuánta rentabilidad extra obtiene un fondo por cada unidad de volatilidad (subidas y bajadas) que asume. A mayor Sharpe, más eficiente es el vehículo.
    2. Ratio de Sortino (La gestión del miedo): A diferencia de Sharpe, el Sortino solo penaliza las caídas (volatilidad negativa). Es la vara de medir perfecta para los sistemas "seguidores de tendencias" que entran y salen del mercado. Si un inversor dice que su sistema corta las pérdidas a tiempo para "dormir tranquilo", su Ratio de Sortino debería ser drásticamente superior al de un índice pasivo de su misma categoría. Si no lo es, está asumiendo un riesgo de ejecución gratis.

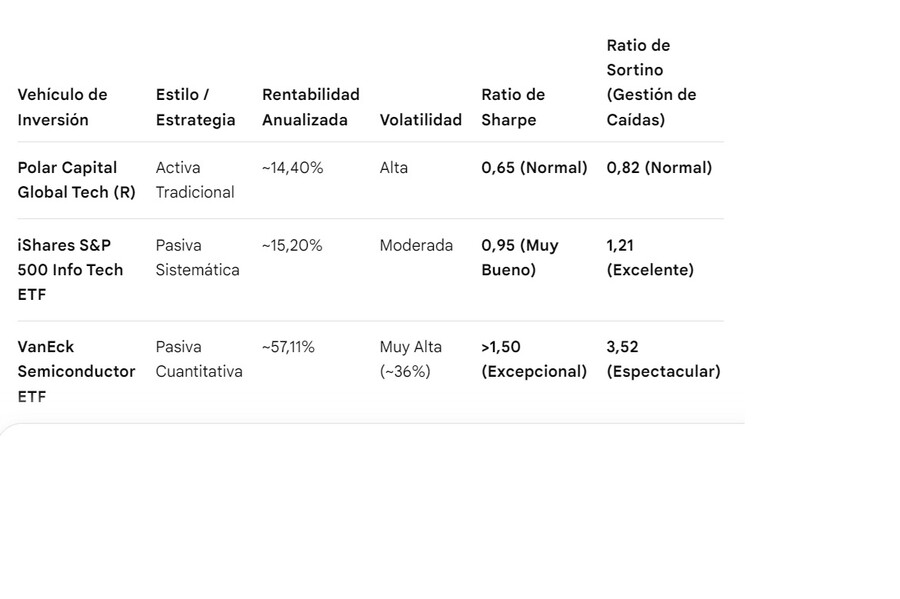
    📊 Los datos reales en su segmento (A 3 años anualizados)
    Para aplicar estas varas de medir, observemos al Polar Capital Global Tech frente a las alternativas pasivas de su misma categoría:
    Polar Capital frente a alternativas pasivas de su misma categoría


    🧠 Tres conclusiones pedagógicas para el inversor:
    • Los costes erosionan la eficiencia: El ETF indexado tecnológico general rinde más y tiene mejor Sharpe (0,95) que el Polar Capital. ¿Por qué? Porque la gestión pasiva elimina el lastre de las comisiones (1,50% anual del fondo activo), haciendo que cada unidad de riesgo asumida juegue a favor del partícipe.
    • La verdad del sistema de tendencias: Quien rote entre fondos buscando eludir drawdowns debe exigirle a su cartera un Sortino impecable. Si tu sistema de alertas no genera un Sortino sustancialmente mayor al del índice pasivo sectorial, tu "sistemilla" no te está protegiendo; simplemente estás operando más y pagando más peajes.
    • El factor sectorial manda: El ETF de semiconductores (VanEck) pulveriza al resto con un Sortino de 3,52. En este ciclo, el mercado ha premiado la concentración pura en chips de IA. Ningún gestor activo tecnológico diversificado ha podido replicar esta asimetría histórica.

    Conclusión:
    Dejemos de discutir si "gestión activa o pasiva" mirando al MSCI World. La verdadera pregunta con la que un inversor debe auditar su cartera es: ¿Me está compensando este vehículo activo o este sistema de rotación el riesgo extra, la concentración y los costes en comparación con un ETF pasivo y cuantificable de su misma e idéntica categoría? Si el inversor aprende a usar este espejo técnico, la supuesta magia de la mayoría de las estrategias "estrella" se evapora de inmediato. 

    Saludos,
    Valentin
  3. en respuesta a Msci63
    -
    Miguel Arias
    #10
    21/08/26 12:26
    Fíjate que tu frase, con lo corta que es, contiene las dos mitades de la lección. "Indexarse" es la parte fácil de aprender; "no hacer nada" es la que cuesta años, porque no es una decisión que se toma una vez, sino una que se renueva cada día de caídas.

    Y ahí está la condición que casi nunca se dice: el no hacer nada solo es sostenible si estás genuinamente a gusto con lo que haces. Si has visto el debate un poco más arriba en estos comentarios, verás que Juliancho con un sistema opuesto — tendencias, entradas y salidas — llegó a la misma meta: vive bien y duerme tranquilo. El mejor sistema no es el más rentable sobre el papel, sino el que encaja contigo hasta el punto de poder ejecutarlo décadas sin traicionarlo en el peor momento. Para la mayoría, ese sistema es el tuyo — la indexación exige menos tiempo y menos temple —, pero lo que lo hace funcionar no es el producto: es que te deje vivir en paz. 

    Así que enhorabuena doble: por la lección aprendida y, sobre todo, por estar a gusto con ella.

    Un cordial saludo. 
  4. en respuesta a Juliancho
    -
    Miguel Arias
    #9
    21/08/26 12:20
    Vivir bien de tu patrimonio y dormir tranquilo después de 27 años de mercados es la definición de éxito inversor. Y fíjate que tu última frase explica tu sistema mejor que cualquier backtest: si una caída del 40% te daría un infarto, un sistema que recorta a -10 no es una "chorrada" — es la gestión de tu verdadero riesgo, que no era el mercado: eras tú delante de la pantalla viendo despeñarse el trabajo de una vida. Quien vive de su cartera, además, no puede permitirse los mismos barrancos que quien aún aporta nómina: ahí tu prudencia tiene todo el sentido del mundo.

    Lo importante es tener un sistema con reglas escritas y cumplirlas — tú con tendencias, el artículo con índicess. El mejor sistema no es el que más gana sobre el papel: es el que uno puede ejecutar sin infartos durante décadas. El tuyo, a la vista está, lo es. Enhorabuena. 

  5. #8
    21/08/26 11:07
    Muy buen artículo. En mi caso la mejor lección hasta la fecha indexarse y no hacer nada.
  6. en respuesta a Miguel Arias
    -
    #7
    20/08/26 19:53
    Muchas gracias, te lo agradezco hay muchos que se ponen como fieras corrupias cuando no estas de acuerdo con el.
    Se puede discrepar sin caer en el insulto, te lo agradezco.
    Desde 1998 llevo infinidad de compras ventas traspasos, me es imposible saber la rentabilidad y ni pretendo convencer ni vender nada.
    Lo mas parecido en Renta 4 es lo que te pone en la pagina inicial un resumen a un año con el saldo inicial aportaicones retiradas y saldo final y aun habiendo sacado un dinerito (del que me ayuda a vivir ) la rentabilidad no te la pongo porque no te lo vas a creer.
    Es una chorrada de sistema con aportaciones solo si sube y quitando los perdedores y los que consolidas ganancias si ves que empiezan a bajar, para mi es un absurdo el dejar que se despeñen los valores, siempre sera mejor vender a 90 en base 100 y cuando deje de bajar volver a invertir con gestion monetaria, siempre tuve claro que es mejor que dejar que los valores se despeñen un 40 o 50%, que solo tienen que subir un 90 o 100% para quedarte como estabas.
    Ni idea si es mejor o peor que otros , ni me interesa lo que ganan otros, pero vivo muy bien y sobre todo tranquilo, si despues de una vida trabajando si ves que tenias por ejemplo 1 millon (o 500 mil) y te baja a 600 mil, a mi al menos me daria un infarto o un ictus.
  7. en respuesta a Juliancho
    -
    Miguel Arias
    #6
    20/08/26 13:29
    Hola Juliancho,

    Tienes razón en que seguir tendencias no es adivinar. El momentum es de los factores mejor documentados de la literatura financiera — décadas de datos, en todos los mercados — y quien lo confunde con la bola de cristal no ha entendido la diferencia entre predecir y reaccionar. La segunda: también es verdad que los estudios miden comprar-y-mantener cada fondo, no sistemas de rotación. Anotado queda.

    Pero las tres preguntas que yo me haría con tu sistema, que son las que separan a los pocos que ganan con tendencias de los muchos que creen estar ganándolas:

    Una: ¿cuántas veces la señal te sacó del fondo y la tendencia siguió sin ti? El +86% del Polar contado hacia atrás es limpio; hacia adelante, la misma señal semanal que te saca a +86% te sacó antes a +12% en un susto que luego se recuperó. El coste de un sistema seguidor nunca está en los aciertos que se cuentan: está en los latigazos que no se cuentan. Los sistemas de tendencia pierden poco muchas veces para ganar mucho pocas veces — y casi nadie los abandona por una gran pérdida, se abandonan por la séptima señal falsa seguida.

    Dos: el comparador de Renta 4 a 1, 3, 6 meses ordena por rentabilidad reciente. Útil, pero es la misma métrica que explica el hueco de 1-2 puntos anuales que Morningstar mide entre lo que ganan los fondos y lo que gana quien entra y sale de ellos. La herramienta no es el problema; el problema es que la rentabilidad reciente es el dato más caro de comprar del mercado.

    Y tres, la única cuenta que zanja todo esto: la rentabilidad anualizada de tu cartera completa desde 1998 contra el índice global — con las señales falsas dentro, no solo los Polares. Y aquí viene lo que igual no esperas: si esa cuenta te da ganador, no eres la refutación del estudio — eres su otra mitad. SPIVA nunca dijo "imposible": dijo que a 15 años lo consigue en torno a un 10%. Alguien tiene que estar en ese 10%, y quien lleva desde 1998 vivo en los mercados, con reglas escritas y disciplina para ejecutarlas, tiene bastantes más papeletas que la media. El artículo no está escrito contra ese perfil: está escrito para el lector que no puede o no quiere vigilar señales semanales durante décadas — para ese, la indexación es el único sistema que funciona sin talento y sin tiempo.

    Cierto es que los estudios los publica quien vive de licenciar índices, y desconfiar es sano. Por eso la única auditoría en la que creo de verdad es la que no firma nadie: el extracto propio contra el índice, a cierre de año, cada año. Esa cuenta no la puede maquillar ni S&P ni yo — y si la tuya sale verde desde el 98, chapeau y larga vida a la racha.

    Un saludo cordial,

    Miguel
  8. en respuesta a Miguel Arias
    -
    #5
    19/08/26 20:19
    Primero NO es adivinar el futuro es SEGUIR SEGUIR SEGUIR la tendencia 
    El estudio (que lo conozco) parte de la premisa de que estás quince años mirando al techo. En ningún momento cambian de Fondos y cosas así.
    Si no crees en el seguimiento de Tendencias, pues tienes razón es imposible, lo dejo.
    No tienes que estar años y años y la matraca de siempre, de adivinar, por ejemplo en Renta 4 te compara el Fondo que tú elijas , se supone que un índice con el resto del mercado de fondos en diferentes temporalidades desde un mes tres meses seis meses un año, tres años y cinco años.
    No es mandar cohetes a la luna seguro que en alguna elección no es superior al índice y es tan sencillo como no aportar más en la Base temporal de tu sistema o venderlo.
    Yo no estoy en esto desde 1998 para adivinar índices y cuáles van a ser los mejores en los próximos quince,he estado y estoy para ganar dinero y me da igual si es un mes, tres meses o tres años.
    Pero es verdad es imposible 
    El Polar llegó a ganar cerca de un 100% en un año, no se debería dejar que bajara hasta el infierno, si lo vendes por ejemplo ganando un 86% pues fantástico, y el tema no es compararlo con el Msci World, el tema es ganar pasta, en este ejemplo cuando ves que en base semanal o mensual ya deja de bajar y empieza a ser más rentable que el índice o Fondos que tengas de referencia pues igual hay alguna PROBABILIDAD de que sea muy o más rentable que el índice.
    Cada uno tiene su sistema y que cada uno haga lo que le dé la gana.
    Los estudios están hechos para que estés siempre invertido.

  9. en respuesta a Miguel Arias
    -
    #4
    19/08/26 20:07
    Primero NO es adivinar el futuro es SEGUIR SEGUIR SEGUIR la tendencia 
    El estudio (que lo conozco) parte de la premisa de que estás quince años mirando al techo. En ningún momento cambian de Fondos y cosas así.
    Si no crees en el seguimiento de Tendencias, pues tienes razón es imposible, lo dejo.
    No tienes que estar años y años y la matraca de siempre, de adivinar, por ejemplo en Renta 4 te compara el Fondo que tú elijas , se supone que un índice con el resto del mercado de fondos en diferentes temporalidades desde un mes tres meses seis meses un año, tres años y cinco años.
    No es mandar cohetes a la luna seguro que en alguna elección no es superior al índice y es tan sencillo como no aportar más en la Base temporal de tu sistema o venderlo.
    Yo no estoy en esto desde 1998 para adivinar índices y cuáles van a ser los mejores en los próximos quince,he estado y estoy para ganar dinero y me da igual si es un mes, tres meses o tres años.
    Pero es verdad es imposible 

  10. en respuesta a Miguel Arias
    -
    #3
    19/08/26 19:57
    Primero NO es adivinar el futuro es SEGUIR SEGUIR SEGUIR la tendencia 
    El estudio (que lo conozco) parte de la premisa de que estás quince años mirando al techo. En ningún momento cambian de Fondos y cosas así.
    Si no crees en el seguimiento de Tendencias, pues tienes razón es imposible, lo dejo.
  11. en respuesta a Juliancho
    -
    Miguel Arias
    #2
    19/08/26 12:06
    Gracias por comentar. Sobre el "sistemilla", todos queremos acertar el fondo que lo hará mejor, es la estrategia más practicada del mundo: rotar hacia los fondos que vienen de hacerlo bien. Pero fíjate en lo que es en realidad: market timing entre fondos. Y eso no es nada fácil.

    El problema no es si existen fondos que baten al índice — claro que existen, siempre, mirando hacia atrás. El problema son las dos decisiones que tu sistema exige acertar por adelantado: cuál será el ganador de los próximos años (no de los pasados) y cuándo salir. Sobre lo primero, los datos de persistencia son demoledores: de los fondos del primer cuartil, solo una minoría pequeñísima repite cuartil pocos años después — comprar el ganador reciente es, estadísticamente, comprar caro. Sobre lo segundo, la regla lo delata: "estar hasta que dejan de ser más rentables". ¿Y cómo sabes que han dejado de serlo? Solo después de que hayan ido peor — la señal de salida llega siempre con la factura ya cobrada. Entrar tarde y salir tarde: ese es el peaje estructural del sistema, no un fallo de ejecución.

    Y no es teoría: Morningstar lo mide cada año en su estudio Mind the Gap. El inversor medio obtiene entre 1 y 2 puntos anuales menos que los propios fondos en los que invierte, por el baile de entradas y salidas. Y el hueco es máximo justo en la categoría que citas: fondos sectoriales volátiles. El Polar Capital Technology es un fondazo, nadie lo discute — pero su rentabilidad la cobra quien lo compró hace 15 años y aguantó el -40% de 2022 sin tocar nada, no quien entra después del año bueno y sale después del malo. Además, ojo con el espejo: un fondo tecnológico no se compara con el MSCI World (eso mide la apuesta sectorial, no al gestor), sino con su índice tecnológico — y contra ese, la ventaja es bastante más modesta.

    Último apunte, sobre la "premisa discutible": el estudio no supone a nadie 15 años quieto en un cagarro. Los datos a 15 años incluyen precisamente a todos los que fueron rotando de fondo en fondo — ese ~90% que acaba por detrás del índice ES el resultado agregado. Que es, por cierto, la vuelta que le doy a tu chiste: el médico no le dice al gordo que adelgazar sea imposible; le enseña la estadística de los que lo intentan con dietas milagro. La dieta aburrida — indexarse y no discutir con el mercado — tiene resultados verificados a 15 años vista. Pero habrá muchos otros sistemas...

    Un saludo cordial,

    Miguel
  12. #1
    19/08/26 11:24
    Pasó de follones, pero el estudio parte de una premisa al menos discutible....vamos a estar quince años en un fondo que es un cagarro y mirando a la luna de Valencia sin hacer nada.
    Te dicen que es imposible pero hay varios fondos muchísimo más rentables que los índices, solo es cuestión de tener un sistemilla y comparar rentabilidades en base que cada uno estime conveniente y estar en esos fondos hasta que dejan de ser más rentables, por ejemplo con el Polar Capital Technogy solo en un año saco varios años de rentabilidad que su índice.
    Pero es imposible, esto me recuerda a un gordo que va al médico y le preguntan que por qué estaba gordo y le contestó porque no discuto nunca doctor....

    .