
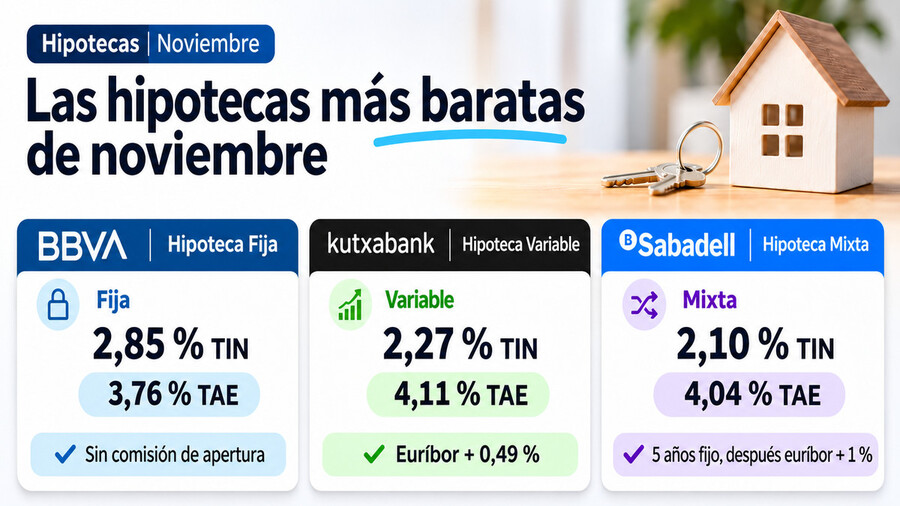
Entre las hipotecas fijas más baratas de noviembre, la de BBVA sigue por debajo del 3,8% TAE bonificada, sin comisión de apertura y con condiciones garantizadas hasta el día 30. En variable, con el euríbor en el 3,239% de media en octubre, Kutxabank ofrece el diferencial más bajo: Euribor + 0,49%. En mixta, Sabadell fija cinco años al 2,10%.
- En fija, la Hipoteca Fija BBVA parte de 3,76% TAE a 15 años, sin comisión de apertura y con un punto menos de TIN el primer mes.
- En variable, Kutxabank cobra 2,27% TIN el primer año, con 4,11% TAE y el diferencial bonificado más bajo del comparador.
- En mixta, Sabadell fija cinco años al 2,10% TIN bonificado y después cobra euríbor + 1%, con 4,04% TAE.
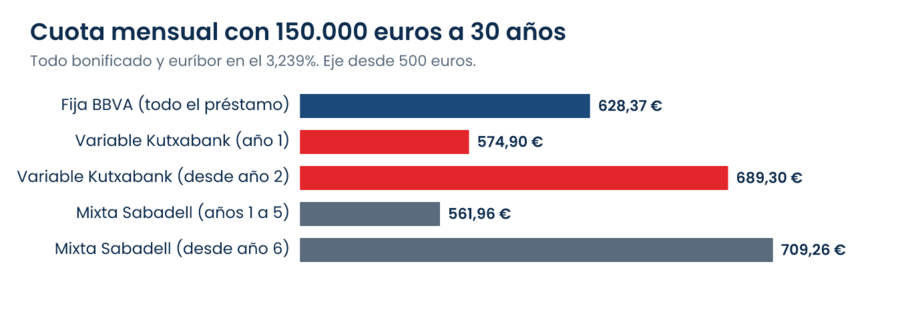
- Con 150.000 euros a 30 años y todo bonificado, la cuota va de 561,96 euros en la mixta de Sabadell a 628,37 euros en la fija de BBVA.

- TIN bonificado:
- 2.85 %
- TAE bonificado:
- 3.76 %
Cuota
699,67 €*
hasta
779,38 €

Euribor + 0.49 %
- TIN bonificado:
- 2.27 %
- TAE bonificado:
- 4.11 %
Cuota
655,68 €*
hasta
655,68 €

Euribor + 1.0 %
- TIN bonificado:
- 2.1 %
- TAE bonificado:
- 4.04 %
Cuota
561,96 €*
hasta
632,41 €
Hipotecas fijas más baratas: BBVA, sin comisión de apertura y con un punto menos el primer mes
La Hipoteca Fija BBVA cobra desde 2,85% TIN y 3,76% TAE bonificada a 15 años. A partir de 16 años, el tipo bonificado es del 2,95% y sin productos sube al 3,95%, con una TAE del 4,63% a 25 años según su ficha precontractual.
BBVA mantiene estas condiciones de su hipoteca fija hasta el 30 de noviembre, sin comisión de apertura y con un 80% de financiación. Rebaja medio punto por nómina con seguro de hogar y otro medio por el seguro de amortización: lo que de verdad ahorras con esas bonificaciones depende del precio de los seguros.
Hipoteca Fija BBVA
- Sin comisión de apertura
Cuota
699,67 €*
hasta
779,38 €
Hipotecas variables más baratas: Kutxabank cobra euríbor + 0,49% si cobras 3.000 euros
Con el euríbor a 12 meses en el 3,239% de media en octubre, en variable lo que más pesa es el diferencial. La Hipoteca Variable Kutxabank cobra 2,27% TIN el primer año y después Euribor + 0,49%, el diferencial bonificado más bajo del comparador de Rankia.
Sin bonificar pasa a Euribor + 1,49%, con 4,75% TAE frente a 4,11% TAE. Para bonificar, según las condiciones publicadas por Kutxabank, exige domiciliar 3.000 euros de nómina, aportar 2.400 euros al año a Baskepensiones EPSV o a un plan de Kutxabank y su seguro de hogar.
Hipoteca Variable Kutxabank
- De los mejores diferenciales del mercado
- Para rentas superiores a 3.000 € mensuales
- ¡Ahora sin comisión de apertura!
Cuota
655,68 €*
hasta
655,68 €
Hipoteca mixta: Sabadell fija cinco años al 2,10% y luego euríbor + 1%
La Hipoteca Mixta Sabadell a cinco años aplica 2,10% TIN bonificado durante el tramo fijo (3% sin bonificar) y después euríbor + 1% (euríbor + 1,90% sin productos), con 4,04% TAE variable. Bonifica con nómina, seguro de vida, hogar y protección de pagos.
Con 150.000 euros a 30 años, la cuota es de 561,96 euros los cinco primeros años, 66,41 euros menos que con la fija de BBVA. Desde el sexto año, si el euríbor siguiera en el 3,239%, subiría a 709,26 euros; algunas de las mejores hipotecas mixtas alargan ese tramo fijo hasta diez años.
Hipoteca Mixta Sabadell - 5 años fija resto variable
- Sin comisión de apertura
- Simulación personalizada
- Gestor personal a tu disposición en todo momento
Cuota
561,96 €*
hasta
632,41 €
Fija, variable o mixta: lo que pagas por 150.000 euros a 30 años
Con todas las bonificaciones y suponiendo que el euríbor se queda en el 3,239%, así comparan cuota e intereses las tres opciones destacadas:
Hipoteca |
Cuota inicial |
Cuota después |
Intereses en 30 años |
|---|---|---|---|
Fija BBVA (2,95%) |
628,37 € |
628,37 € |
76.212,59 € |
Variable Kutxabank |
574,90 € (año 1) |
689,30 € |
96.775,19 € |
Mixta Sabadell (5 años) |
561,96 € (años 1 a 5) |
709,26 € |
96.496,60 € |
La mixta es la más barata los cinco primeros años, pero la fija de BBVA te ahorra unos 20.000 euros de intereses si el euríbor no baja. La variable de Kutxabank solo iguala a esa fija si el euríbor cae del 2,46%, y las mejores hipotecas de noviembre se ordenan también por comisiones.
Quiero que un asesor revise mi caso 🔎🏠
Ventajas y desventajas de firmar una hipoteca fija en noviembre
La fija compensa si quieres una cuota cerrada y no esperas una bajada fuerte del euríbor.
Pros
- Cuota cerrada: la misma durante 30 años, suba o baje el euríbor.
- Más barata hoy: casi ocho décimas menos que Kutxabank desde el segundo año.
- Sin sustos del BCE: una subida de tipos no cambia tu cuota.
Contras
- Exige vinculación: sin productos, el tipo de BBVA sube un punto.
- Amortizar cuesta más: 2% los diez primeros años y 1,5% después.
- Sin premio si baja el euríbor: solo lo aprovechas cambiando de hipoteca.
Preguntas frecuentes
¿A cuánto está la hipoteca fija de BBVA en noviembre?
Desde 2,85% TIN y 3,76% TAE bonificada a 15 años, y al 2,95% TIN bonificado a partir de 16 años. Sin productos, el tipo sube un punto. La hipoteca fija de BBVA no cobra comisión de apertura y mantiene sus condiciones hasta el 30 de noviembre.
¿A cuánto están las hipotecas fijas ahora?
Las más competitivas se mueven entre el 3,4% y el 3,8% TAE con todas las bonificaciones, y casi todas exigen nómina y seguros. El ranking de mejores hipotecas fijas compara además comisiones y vinculaciones de cada banco.
¿Cuál es la hipoteca variable con el diferencial más bajo?
La hipoteca variable de Kutxabank: Euribor + 0,49% desde el segundo año y 2,27% TIN el primero, aunque exige ingresos de al menos 3.000 euros al mes. El ranking de mejores hipotecas variables ordena el resto por diferencial.
¿Compensa ahora una hipoteca variable o es mejor la fija?
Con el euríbor en el 3,239% y el BCE manteniendo los tipos en el 2,50%, la fija sale más barata: la variable de Kutxabank cobraría un 3,729% desde el segundo año, frente al 2,95% de la fija de BBVA. Solo se igualan si el euríbor baja del 2,46%.
¿Cuánto pago al mes por una hipoteca de 150.000 euros a 30 años?
Con todo bonificado, 628,37 euros en la fija de BBVA al 2,95% y 561,96 euros los cinco primeros años en la mixta de Sabadell. En la variable de Kutxabank, 574,90 euros el primer año y 689,30 euros después con el euríbor de octubre.
¿Hasta cuándo son válidas estas condiciones?
BBVA garantiza las de su fija hasta el 30 de noviembre; el resto de bancos puede cambiarlas en cualquier momento. Lo que te protege es la FEIN: el banco debe entregártela al menos 10 días antes de firmar y queda obligado por esa oferta.
¿Qué te piden los bancos para bonificar la hipoteca?
Casi siempre, domiciliar la nómina y contratar con ellos seguros de hogar y de vida o de amortización. Una hipoteca bonificada compensa si la rebaja supera lo que pagas por esos productos; si no, las mejores hipotecas sin vinculaciones pueden salirte más baratas.


