El precio de la vivienda de segunda mano sube un 16,2% en un año y alcanza los 3.154 €/m²
El precio de la vivienda de segunda mano sube un 16,2% en un año y alcanza los 3.154 €/m²
La vivienda de segunda mano alcanza los 3.154 €/m² en julio de 2026, un 16,2% más que hace un año, según el Índice Inmobiliario Fotocasa. Repasamos la subida por comunidades autónomas, las regiones más caras y más baratas, y qué implica este encarecimiento para quien busca comprar o hipotecarse.
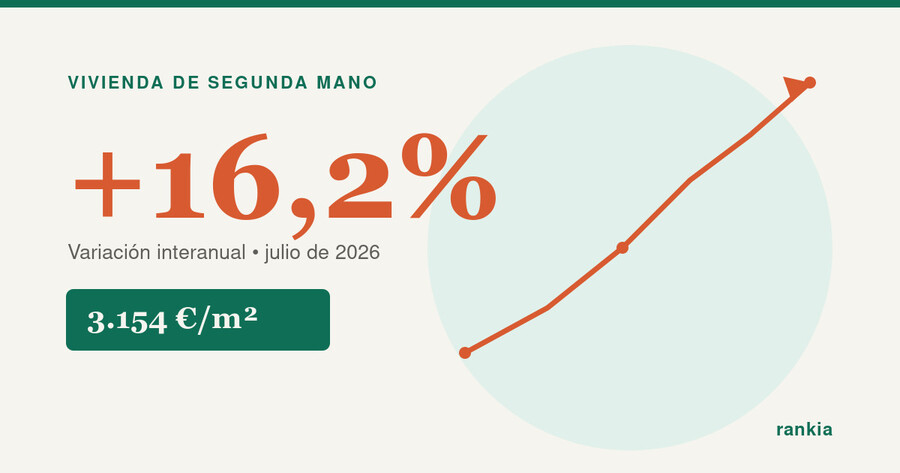
El precio de la vivienda de segunda mano en España sigue sin dar tregua. Según el Índice Inmobiliario Fotocasa, el metro cuadrado se situó en julio de 2026 en 3.154 €/m², un 0,7 % más que el mes anterior y un 16,2 % más que hace un año.
Es la subida interanual más intensa de los últimos meses y sitúa el precio de una vivienda media en España, por primera vez, por encima de los 250.000 euros.
El precio de la vivienda de segunda mano alcanza los 3.154 €/m² en julio de 2026, tras aumentar un 16,2 % interanual
Un piso medio ya cuesta más de 250.000 euros
Si se traduce el incremento interanual (439 € más por metro cuadrado) a una vivienda estándar de 80 m², el resultado es que los pisos ofertados en julio de 2026 son 35.094 euros más caros que hace un año.
📌 Piso de 80 m² en España:
Julio 2025: 217.214 €
Julio 2026: 252.308 €
Diferencia en un año: +35.094 €
Precio de la vivienda de segunda mano por comunidades autónomas
Las 17 comunidades autónomas registraron subidas interanuales en julio. Estos son los precios del metro cuadrado, de mayor a menor, y su variación interanual cuando el informe la desglosa:
Comunidad autónoma
€/m² julio 2026
Variación interanual
Madrid
5.455 €
+12,3 %
Baleares
5.401 €
Por debajo del 10 %
País Vasco
3.970 €
+13,0 %
Cataluña
3.450 €
+11,0 %
Canarias
3.397 €
Por debajo del 10 %
Andalucía
2.973 €
+13,9 %
Comunitat Valenciana
2.878 €
+18,1 %
Cantabria
2.830 €
+20,1 %
Navarra
2.446 €
+17,0 %
Asturias
2.400 €
+15,3 %
Galicia
2.286 €
+12,4 %
Región de Murcia
2.195 €
+26,2 %
La Rioja
2.005 €
+16,5 %
Aragón
1.977 €
+10,1 %
Castilla y León
1.806 €
+10,6 %
Castilla-La Mancha
1.426 €
+13,3 %
Extremadura
1.359 €
Por debajo del 10 %
Murcia, Cantabria y Comunitat Valenciana, las que más suben
El informe destaca 14 comunidades con subidas interanuales superiores al 10 %. Las más pronunciadas son:
Región de Murcia: +26,2 %, la mayor subida de toda España.
Cantabria: +20,1 %.
Comunitat Valenciana: +18,1 %.
Navarra: +17,0 %.
La Rioja: +16,5 %.
En el extremo opuesto, Madrid, con un mercado ya muy tensionado y de los más caros de España, modera algo su ritmo de crecimiento hasta el 12,3 % interanual, aunque sigue siendo la comunidad más cara para comprar vivienda usada.
Provincias y capitales con el metro cuadrado más caro
A nivel provincial, 48 de las 50 provincias analizadas suben de precio en julio, y solo Teruel (-8,4 %) y Huelva (-2,3 %) registran descensos. Las provincias más caras son:
Madrid: 5.455 €/m².
Illes Balears: 5.401 €/m².
Gipuzkoa: 4.758 €/m².
Málaga: 4.651 €/m².
Jaén es la provincia más económica, con 1.117 €/m². Entre las capitales, Madrid capital alcanza los 6.624 €/m², solo por detrás de Donostia-San Sebastián (7.120 €/m²), y por delante de Barcelona capital (5.304 €/m²) y Palma de Mallorca (5.200 €/m²).
¿Por qué sigue subiendo el precio de la vivienda?
Desde Fotocasa explican esta escalada por un desequilibrio entre oferta y demanda: la demanda de vivienda se mantiene sólida pese al esfuerzo hipotecario que ya soportan los hogares, mientras que la oferta disponible sigue siendo insuficiente para cubrirla. Esa combinación, señalan, está deteriorando la accesibilidad a la vivienda y empuja a parte de la demanda hacia mercados periféricos con precios más asequibles.
La propia directora de Estudios de Fotocasa, María Matos, anticipa una fase de progresiva normalización en los próximos meses, a medida que más compradores alcancen el límite de su capacidad financiera, aunque advierte de que mientras la oferta no aumente, los precios seguirán mostrando una tendencia al alza.
Qué significa esto si estás pensando en comprar o hipotecarte
Con la vivienda más cara, cada vez es más habitual necesitar un importe de hipoteca mayor para acceder a una vivienda similar a la de hace un año. Esto tiene dos consecuencias directas para quien compra financiando su vivienda:
El importe a financiar es mayor, lo que puede exigir ajustar el plazo o el tipo de hipoteca para mantener una cuota asumible.
Los ahorros necesarios también crecen, ya que la entrada mínima y los gastos de compra (notaría, registro, impuestos) se calculan sobre un precio más alto.
En este contexto, comparar bien las condiciones de la hipoteca y el tipo de interés cobra más peso que nunca a la hora de comprar vivienda.
Sigue la evolución del precio de la vivienda en España
Este dato de julio se suma a una tendencia que llevamos meses siguiendo de cerca:
En Rankia te ayudamos a financiar tu vivienda en las mejores condiciones
Con la vivienda cada vez más cara, elegir bien la hipoteca marca la diferencia en el coste final. En Rankia comparamos ofertas y te ponemos en contacto con un asesor hipotecario sin coste para ti.