Precio de la vivienda: ¿bajarán los pisos o solo frena la subida?
Precio de la vivienda: ¿bajarán los pisos o solo frena la subida?
Los pisos no van a bajar de forma generalizada a corto plazo, pero la subida se frena: el INE marca un +12,2% y Tinsa encadena cuatro meses de moderación. Qué prevén BBVA Research y Bankinter, dónde ya se rebajan los anuncios y si conviene comprar ahora o esperar.
¿Bajará el precio de la vivienda en 2026? No de forma generalizada, aunque la subida ya se frena. El INE sitúa el alza en el 12,2% anual en el segundo trimestre, siete décimas menos que en el primero. Ni BBVA Research ni Bankinter prevén caídas en 2026 ni en 2027, y las rebajas, por ahora, se ven en anuncios y mercados concretos.
El mercado inmobiliario podría moderarse, pero los analistas no esperan una bajada generalizada de los precios de la vivienda.
La subida se modera: el IPV del INE pasó del 12,9% al 12,2% anual entre el primer y el segundo trimestre, y la vivienda nueva se quedó en el 7,4%, su menor alza desde 2023.
Cuarto mes de frenazo: el índice IMIE de Tinsa subió un 14,2% interanual en septiembre, por debajo del 15,6% de junio.
Más anuncios rebajados: el 16% de las viviendas en venta en idealista bajó de precio en el segundo trimestre, frente al 13% de un año antes.
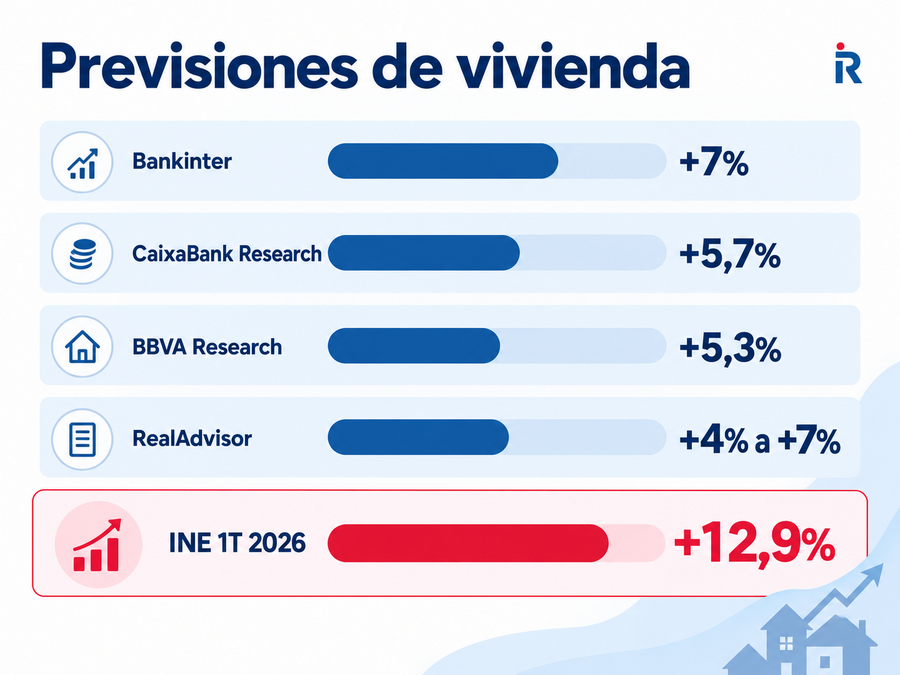
Sin bajadas en las previsiones: BBVA Research espera un +12% en 2026 y un +5,7% en 2027; Bankinter, un +7% y un +4%.
Hipotecas más caras: el euríbor cerró octubre con una media del 3,239% y el BCE mantuvo el tipo de depósito en el 2,50% el 29 de octubre.
Te explicamos qué dicen los datos oficiales, por qué los pisos siguen subiendo, dónde ya bajan los precios y qué significa para ti si vas a comprar o a pedir una hipoteca.
¿Bajará el precio de la vivienda en 2026? Lo que dicen los datos oficiales
Los índices oficiales y privados coinciden: el precio de la vivienda sigue subiendo, pero cada vez menos. Ninguno muestra caídas a escala nacional; lo que cambia es la velocidad de la subida y el número de operaciones.
Indicador
Último dato
Qué indica
IPV del INE (2T 2026)
+12,2% anual (12,9% en el 1T)
La subida se modera siete décimas
Vivienda de segunda mano (INE)
+12,9% anual
Sigue tirando del mercado
Vivienda nueva (INE)
+7,4% anual
Menor subida desde el 1T de 2023
IMIE de Tinsa (septiembre)
+14,2% interanual
Cuarta moderación seguida desde el 15,6% de junio
Precio de oferta en idealista (3T)
2.930 €/m², +11,8% anual
A tres euros de su máximo histórico
Compraventas de vivienda (INE)
-5,1% en julio y +3,4% en agosto
Las ventas pierden ritmo
Que la subida se frene no significa que los pisos vayan a bajar: seguirán subiendo, solo que más despacio. El Índice de Precios de Vivienda (IPV) mide precios de compraventas reales, no de anuncios, y la nota del INE del segundo trimestre es la referencia oficial para comprobarlo.
¿Está bajando ya el precio de los pisos?
En los índices, no; en los anuncios, cada vez más. Según idealista, el 16% de las viviendas en venta rebajó su precio en el segundo trimestre, frente al 13% de un año antes, con un recorte medio de 28.280 euros, un 6% del precio inicial.
Son rebajas del precio de oferta, no del de compraventa: muchos propietarios salieron pidiendo de más y ajustan para vender. Es la primera señal de que el comprador recupera margen para negociar, sobre todo en las grandes ciudades:
Madrid: el 24% de los anuncios bajó de precio, con un recorte medio de 43.933 euros.
Barcelona: el 23% de los anuncios se rebajó, una media de 36.401 euros.
València y Cádiz: el 22% de las viviendas anunciadas redujo su precio.
Málaga, Sevilla y Zaragoza: el 21% de los anuncios se rebajó.
¿Bajará el precio de la vivienda? Lo que prevén bancos y expertos
Ningún banco ni organismo contempla una bajada como escenario central. Las previsiones publicadas apuntan a subidas más suaves en 2027 y a menos compraventas, por la falta de oferta y por el encarecimiento de las hipotecas.
Entidad
Precio 2026
Precio 2027
Lo que añade
BBVA Research (julio)
+12%
+5,7%
Compraventas: -7,3% en 2026 y +0,6% en 2027
Bankinter (abril)
+7%
+4%
Ve sostenible el entorno de precios elevados
Banco de España
Sin previsión
Sin previsión
Precios entre un 10% y un 15% por encima de lo que justifican renta y tipos
INE (dato real, 2T)
+12,2%
—
Dato observado, no previsión
Bankinter y BBVA Research prevén que la vivienda continúe encareciéndose.
BBVA Research resume el escenario: menos operaciones, pero más caras. Espera que las ventas caigan un 7,3% este año mientras el precio sube un 12%. Para 2027, la previsión del precio de la vivienda de BBVA Research y Bankinter se mueve entre el 4% y el 5,7%.
¿Por qué no bajan los pisos? Las razones de que la vivienda siga cara
El precio se sostiene porque la demanda supera con mucho a la oferta. Estas son las cuatro razones que repiten los analistas:
Se construye poco: BBVA Research calcula un déficit de unas 700.000 viviendas en 2025, que llegará a 885.000 en 2027 aunque las viviendas iniciadas suban a 153.000 este año.
La demanda aguanta: pese a la caída de ventas, BBVA Research prevé que las compraventas sigan ligeramente por encima de las 700.000 en 2027.
El alquiler empuja a comprar: con alquileres muy altos en las grandes ciudades, muchas familias prefieren pagar una cuota de hipoteca que una renta.
El crédito es más sano que en 2007: el nuevo crédito para vivienda creció un 22,4% a finales de 2025, pero su nivel real sigue muy por debajo del de 2000-2008.
¿Estamos ante una nueva burbuja inmobiliaria?
No con los criterios del Banco de España. Su indicador sitúa los precios entre un 10% y un 15% por encima de lo que justifican la renta y los tipos, lejos del 24% de finales de 2007. En su Informe de Estabilidad Financiera concluye que los riesgos inmobiliarios permanecen contenidos.
La diferencia está en la financiación y en la oferta. En términos reales, la vivienda sigue un 14,7% por debajo de su máximo de 2007. La burbuja inmobiliaria en España de entonces se alimentó de crédito fácil y de un exceso de construcción que hoy no existe.
Indicador
Burbuja de 2007
Hoy
Valoración frente a renta y tipos (Banco de España)
24% (máximo, finales de 2007)
Entre el 10% y el 15%
Precio real frente al máximo (Banco de España)
Máximo histórico (3T 2007)
14,7% por debajo
Precio nominal frente al máximo (Tinsa)
Máximo de 2007
2,5% por encima
Problema de fondo
Exceso de crédito y de construcción
Falta de oferta
¿Van a bajar los pisos? Tres escenarios para el precio de la vivienda
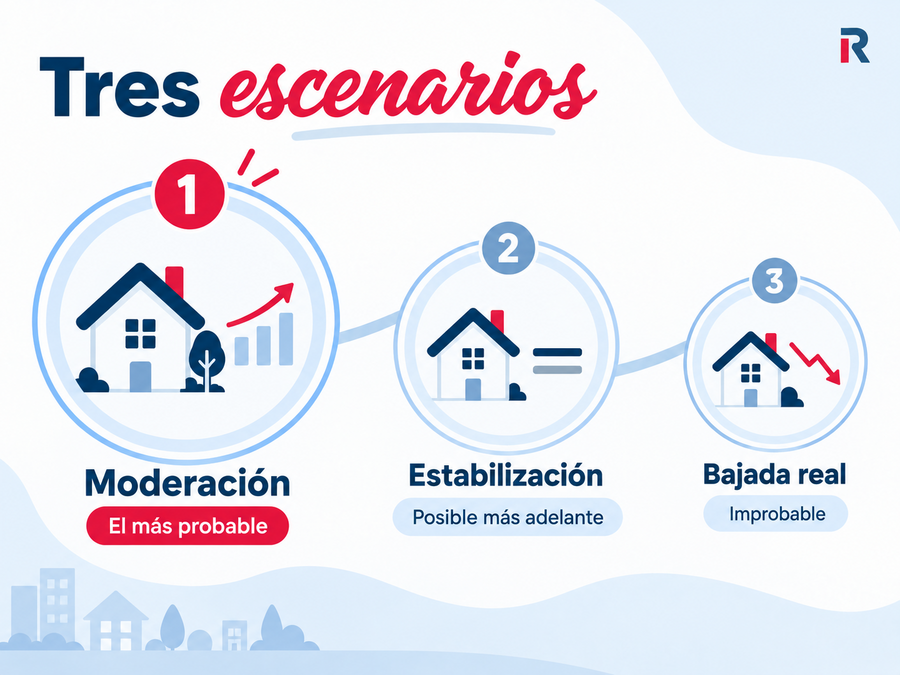
Con los datos actuales, los analistas manejan tres caminos. El más probable es que los precios sigan subiendo, pero menos, y una bajada real exigiría un golpe fuerte a la economía.
Moderación de la subida: el escenario más probable
Es lo que dibujan BBVA Research y Bankinter: subidas de entre el 4% y el 5,7% en 2027, muy por debajo del 12% actual. Más margen para negociar y ventas más lentas, pero sin caídas de precio a escala nacional.
Precios planos: posible si llega más oferta
Si la construcción acelera y los tipos dejan de subir, algunos mercados podrían pasar varios trimestres sin subidas. BBVA Research prevé que los visados de obra nueva crezcan un 10,1% en 2026 y un 12,6% en 2027, aunque no lo bastante para cerrar el déficit.
Bajada real: improbable, pero no imposible
Haría falta un golpe simultáneo a la demanda y al crédito, algo que hoy no está en el escenario central de ningún analista:
Un repunte fuerte del paro.
Una recesión económica.
Un endurecimiento brusco del crédito hipotecario.
Nuevas subidas de tipos del BCE que disparen el euríbor.
La moderación de las subidas es el escenario más probable, por delante de una estabilización o una bajada real.
¿Dónde bajan más los precios de los pisos?
Ninguna comunidad autónoma registra bajadas en el IPV del INE. Las menores subidas del segundo trimestre fueron las de Navarra (9,5%), País Vasco (10%) y Cataluña (10,1%), y el precio de la vivienda en España sube incluso donde el metro cuadrado es más barato.
En el otro extremo, las mayores subidas anuales fueron las de Ceuta (15,2%), Asturias (15%) y Castilla y León (14,8%). Las bajadas, de momento, son locales y se concentran en estos casos:
Ourense: la única provincia en la que bajó el precio de oferta en el tercer trimestre, un 3,6%, según idealista.
Madrid capital: la capital que menos sube (2,4% anual) y donde más anuncios se rebajan.
San Sebastián y Palma: suben un 3,4% y un 3,6%, y en Palma la rebaja media de los anuncios llega a 77.906 euros.
Pisos de bancos: cada entidad vende sus pisos de bancos en su propio portal, y en los que llevan tiempo a la venta suele haber más margen.
Viviendas para reformar o con meses a la venta: el vendedor ya ha comprobado que su precio inicial no se paga y acepta más rebajas.
¿Van a bajar los pisos en Madrid?
No hay previsiones de bajada para Madrid, pero es donde más se nota el frenazo. La capital es la que menos sube en precio de oferta, un 2,4% anual según idealista, y uno de cada cuatro anuncios rebajó su precio en el segundo trimestre.
Para el comprador, eso significa más margen para negociar, no pisos más baratos. Con una rebaja media de 43.933 euros por anuncio, compara el precio pedido con el de las compraventas reales de la zona antes de hacer una oferta.
Obra nueva o segunda mano: dónde hay más margen para negociar
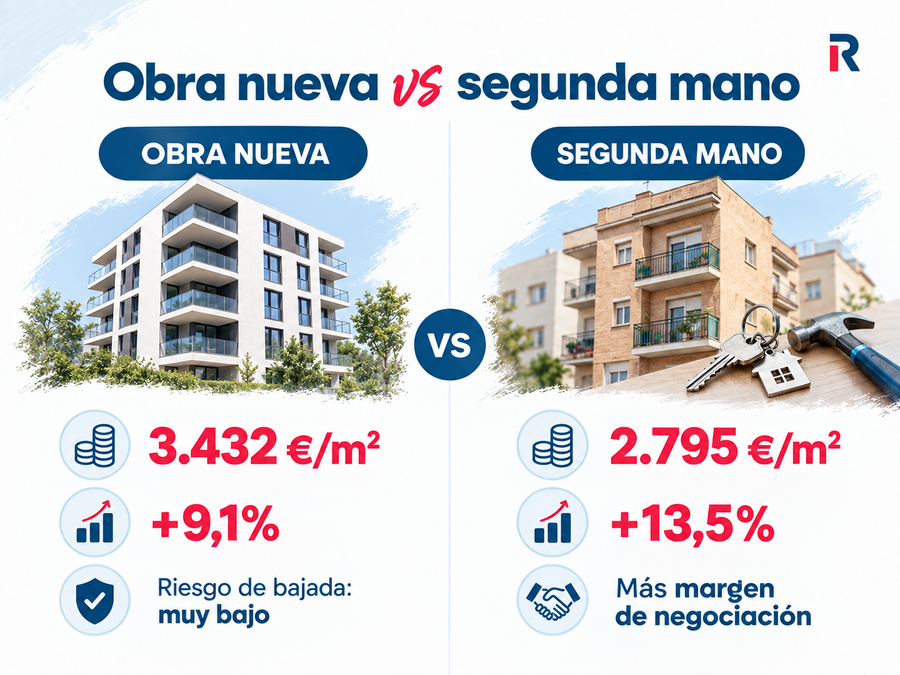
La vivienda usada es la que más sube y la que más se vende: casi ocho de cada diez compraventas son de segunda mano. La obra nueva sube menos, pero hay poca oferta y apenas deja margen para negociar.
Indicador
Obra nueva
Segunda mano
Subida anual (INE, 2T)
+7,4%
+12,9%
Subida trimestral (INE, 2T)
+1%
+3,7%
Peso en las compraventas (INE, agosto)
21,3%
78,7%
Margen de negociación
Muy escaso
Creciente en grandes ciudades
La obra nueva presenta precios más altos y poco riesgo de bajada, mientras que la segunda mano ofrece más margen de negociación.
¿Cuándo bajará el precio de la vivienda? Los indicadores que lo anticipan
No hay una fecha: las previsiones publicadas, que llegan hasta 2027, no contemplan bajadas. Para anticipar un cambio, vigila estos indicadores:
Euríbor: cerró octubre con una media del 3,239%, tras el 3,247% de septiembre. Un euríbor a 12 meses alto encarece las hipotecas y resta compradores.
Tipos del BCE: el tipo de depósito subió en junio y en septiembre hasta el 2,50%, y el BCE lo mantuvo el 29 de octubre.
Compraventas: cayeron un 5,1% en julio, la sexta caída del año, y repuntaron un 3,4% en agosto. Si las ventas se frenan, los vendedores tendrán que ajustar.
Construcción: si las viviendas iniciadas pasan de 139.000 en 2025 a 170.000 en 2027, como prevé BBVA Research, la presión sobre los precios irá cediendo.
Empleo: el mercado laboral sostiene la demanda; un repunte del paro sería la señal más clara de cambio.
Política de vivienda: el Plan Estatal de Vivienda 2026-2030 puede aumentar la oferta asequible o, si solo apoya la demanda, empujar los precios.
Qué ha hecho el BCE con los tipos y por qué importa
El BCE subió los tipos 25 puntos básicos el 11 de junio y otros 25 el 10 de septiembre, hasta dejar la facilidad de depósito en el 2,50%. El 29 de octubre los mantuvo, y su próxima reunión es el 17 de diciembre.
Cada subida se traslada al euríbor y, con él, a la cuota de las hipotecas variables en su siguiente revisión. Con el euríbor cerca del 3,2%, la financiación más cara frena la demanda, pero no basta por sí sola para bajar los precios.
¿Es mejor comprar piso ahora o esperar a que bajen los precios?
Si tienes el ahorro y un empleo estable, esperar a una bajada que nadie prevé suele salir caro: cada año de espera encarece el piso y la entrada. Decidir entre comprar vivienda ahora o esperar depende de tu situación, pero los números de una espera son claros:
Escenario a un año
Precio del piso
Ahorro necesario (30%)
Hipoteca (80%)
Cuota a 30 años
Comprar hoy
250.000 €
75.000 €
200.000 €
860,56 €
Sube un 4% (Bankinter, 2027)
260.000 €
78.000 €
208.000 €
894,99 €
Sube un 5,7% (BBVA Research, 2027)
264.250 €
79.275 €
211.400 €
909,62 €
Sube un 12,2% (ritmo del último año, INE)
280.500 €
84.150 €
224.400 €
965,55 €
Si el piso sube un 5,7%, necesitarás 4.275 euros más de ahorro y pagarás 49,05 euros más al mes. Con la subida del último año, serían 9.150 euros y 104,99 euros más. Usamos el tipo medio de las hipotecas fijas del INE, un 3,16%.
Tienes ahorro, trabajo estable y el piso elegido: comprar ahora te evita pagar la subida prevista; negocia, porque los vendedores aceptan más rebajas que hace un año.
Te falta ahorro o estabilidad: usa la espera para reunir la entrada; un plan para ahorrar la entrada pesa más que acertar con el momento.
¿Cómo conseguir una hipoteca más barata si compras ahora?
Con el precio de la vivienda en máximos, donde más puedes ahorrar es en la hipoteca. Bajar del 3,5% al 3% en un préstamo de 200.000 euros a 30 años te ahorra 54,88 euros al mes y 19.757 euros de intereses.
Tipo de interés (TIN)
Cuota mensual
Intereses en 30 años
2,50%
790,24 €
84.487 €
3,00%
843,21 €
103.555 €
3,16% (media de las fijas, INE)
860,56 €
109.803 €
3,50%
898,09 €
123.312 €
Que el tipo anunciado sea bajo no basta: antes de elegir banco, revisa estos cinco puntos:
Compara la TAE, no solo el TIN: la TAE de la hipoteca suma comisiones y el coste de los productos vinculados, así que es la cifra que permite comparar ofertas.
Haz cuentas con las bonificaciones: la nómina y los seguros rebajan el tipo, pero si las primas cuestan más de lo que ahorras en intereses, te sale más barato no bonificar.
Fija, variable o mixta: con el euríbor por encima del 3%, la fija te protege de nuevas subidas. Compara las hipotecas más baratas de cada tipo antes de decidir.
Ajusta el préstamo a tu sueldo: los bancos suelen pedir que la cuota no supere el 30%-35% de tus ingresos netos. Calcula antes la hipoteca que te puedes permitir.
Haz que los bancos compitan: pide oferta a varias entidades a la vez; cuanto mejor sea tu perfil, más margen tendrás para negociar el diferencial y las vinculaciones.
¿Necesitas ayuda para encontrar y negociar tu hipoteca?
Nuestro servicio de bróker hipotecario de Rankia analiza tu perfil y negocia con los bancos por ti, sin coste y sin compromiso. Si prefieres comparar por tu cuenta, estas son las hipotecas fijas que destacamos ahora:
Hipoteca Fija BBVA: 2,85% TIN y 3,76% TAE bonificados; la hipoteca fija de BBVA no cobra comisión de apertura.
Hipoteca Fija Sabadell: 2,75% TIN con nómina y tres seguros, sin ingresos mínimos; la hipoteca fija de Sabadell financia hasta el 80%.
Hipoteca Naranja fija de ING: no publica tipo porque fija el precio para cada cliente; la hipoteca fija de ING bonifica con nómina y seguros de hogar y vida.
Hipoteca Fija BBVA
TIN bonificado:
2.85 %
TAE bonificado:
3.76 %
*
3 productos bonificables:
Domiciliación de nómina, Seguro de hogar y Seguro de protección de pagos
Financiación máxima:
80%
Preguntas frecuentes sobre cuándo bajará el precio de la vivienda
¿Van a bajar los pisos en 2026?
No de forma generalizada. El último dato del INE marca una subida del 12,2% anual, y las previsiones de BBVA Research (+12%) y Bankinter (+7%) para el conjunto del año siguen siendo de subida. Sí hay rebajas en anuncios concretos: el 16% de las viviendas en venta en idealista bajó de precio en el segundo trimestre.
¿Cuándo bajará el precio de la vivienda en España?
Ninguna previsión publicada fija una fecha. Para 2027, BBVA Research espera una subida del 5,7% y Bankinter del 4%, así que lo previsto es una desaceleración, no una caída. Una bajada real exigiría un repunte fuerte del paro, una recesión o un frenazo del crédito.
¿Bajará el precio de la vivienda en 2030?
Nadie puede anticiparlo con datos: las previsiones de bancos y analistas llegan, como mucho, hasta 2027. Lo que sí se sabe es que el déficit seguirá alto, unas 885.000 viviendas en 2027 según BBVA Research, y eso hace difícil una caída sostenida sin mucha más construcción.
¿Hay burbuja inmobiliaria en España?
No según el Banco de España, que sitúa los precios entre un 10% y un 15% por encima de lo que justifican la renta y los tipos, frente al 24% de finales de 2007. El crédito está más controlado y el problema de fondo es la falta de oferta, no el exceso de construcción.
¿Si sube el euríbor, bajarán los pisos?
No necesariamente. Un euríbor más alto encarece las hipotecas referenciadas al euríbor y frena la demanda, pero con el déficit de oferta actual modera la subida más que provocar bajadas. El euríbor cerró octubre en el 3,239% de media y los precios siguen subiendo a doble dígito.
¿Qué hipoteca conviene ahora, fija o variable?
Con el euríbor por encima del 3% y el BCE subiendo tipos este año, la fija da más seguridad: pagas lo mismo aunque los tipos sigan subiendo. La variable solo compensa si tienes colchón o vas a amortizar pronto. Compara las mejores hipotecas fijas por su TAE antes de decidir.
¿Dónde es más fácil negociar el precio de un piso?
En las grandes ciudades donde más anuncios se rebajan: Madrid (24%), Barcelona (23%), València y Cádiz (22%). También en viviendas usadas que necesitan reforma o llevan meses a la venta, porque el vendedor ya ha comprobado que su precio inicial no se paga.
¿Puedo comprar casa si no tengo ahorros?
Es difícil, porque los bancos suelen financiar hasta el 80% y los gastos rondan otro 10%. Los jóvenes de hasta 35 años tienen más opciones: una hipoteca para jóvenes sin ahorros con aval público puede cubrir hasta el 100% del precio si el perfil es solvente.