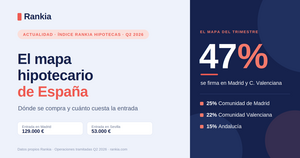
El Banco de España detecta criterios más estrictos, intereses más altos y un ligero aumento de las solicitudes rechazadas. Los perfiles con poco ahorro, elevada deuda o viviendas ineficientes pueden encontrar más obstáculos.
Conseguir una hipoteca puede ser algo más difícil durante los próximos meses. Los bancos españoles han endurecido tanto los criterios con los que deciden a quién conceden financiación como algunas de las condiciones aplicadas a los préstamos para comprar vivienda.
La última Encuesta sobre Préstamos Bancarios del Banco de España señala que los criterios de concesión de hipotecas se endurecieron ligeramente durante el segundo trimestre de 2026. También aumentaron los tipos de interés y, en algunas entidades, los márgenes aplicados a los préstamos ordinarios y a las operaciones consideradas de mayor riesgo.
La consecuencia ya se está viendo en las solicitudes: el porcentaje de peticiones rechazadas aumentó ligeramente entre abril y junio. Para el tercer trimestre, las propias entidades anticipan un nuevo endurecimiento moderado del crédito destinado a los hogares.
Esto no significa que los bancos hayan cerrado el grifo hipotecario. La competencia entre entidades continúa siendo intensa y ha limitado parte del incremento de los márgenes. Pero los compradores deberán acreditar con mayor claridad que pueden afrontar la deuda sin poner en riesgo su economía familiar.
Tener ingresos suficientes puede no bastar
Cuando un banco analiza una hipoteca no estudia únicamente el salario. También revisa la estabilidad laboral, las deudas pendientes, el ahorro disponible, el porcentaje del precio que debe financiar y el comportamiento crediticio previo.
Los perfiles más expuestos al endurecimiento son aquellos que necesitan superar el 80% del valor de la vivienda, presentan ingresos variables, destinan una parte elevada de su salario a otros préstamos o llegan a la operación sin un colchón financiero.
También pueden encontrar más dificultades quienes hayan solicitado varios créditos recientemente, tengan descubiertos frecuentes o aparezcan con un nivel elevado de riesgo en la Central de Información de Riesgos del Banco de España.
El endurecimiento no implica necesariamente una denegación. En algunos casos puede traducirse en un interés más alto, una financiación inferior, mayores garantías o la exigencia de incorporar un segundo titular.
Así es el comprador que sí está obteniendo financiación
El Índice Rankia Hipotecas Q2 2026 permite observar las características de los compradores que consiguieron superar el análisis de solvencia entre abril y junio.
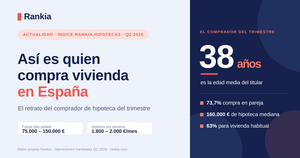
El titular medio tenía 38 años y, cuando existía cotitular, este tenía una media de 34. El 73,7% de las operaciones se realizó en pareja, lo que establece un perfilado bastante claro, mientras que los ingresos netos habituales se situaron entre 1.800 y 2.000 euros mensuales por persona. La hipoteca mediana fue de 160.000 euros.
Estos datos no representan a todos los solicitantes españoles, ya que el informe solo analiza operaciones con financiación concedida. Sin embargo, muestran la importancia que están adquiriendo la doble fuente de ingresos y la capacidad de presentar un perfil estable.
Descarga el Informe completo↗️
El banco también puede mirar la eficiencia energética de la vivienda
La novedad menos conocida de la encuesta es que las características del inmueble comienzan a influir con más claridad en la financiación.
Las entidades españolas reconocen que, durante el último año, han endurecido sus criterios en los préstamos destinados a viviendas con baja eficiencia energética. En cambio, la oferta se ha relajado para edificios nuevos, modernizados o con certificados energéticos elevados.
El Banco de España considera de elevada eficiencia los inmuebles modernos o rehabilitados con una calificación prevista o actual entre A y C. Los edificios antiguos sin una modernización relevante o con certificados entre D y G se sitúan en el grupo de baja eficiencia.
Esto no quiere decir que un banco vaya a rechazar automáticamente una vivienda con una letra E o F. El certificado puede convertirse, no obstante, en un elemento adicional para calcular el riesgo, fijar el precio o conceder determinadas hipotecas verdes.
Antes de reservar una vivienda conviene solicitar el certificado energético, revisar las posibles derramas y valorar cuánto costaría mejorar el aislamiento, las ventanas o el sistema de climatización.
Cómo reforzar el expediente antes de pedir una hipoteca
En un entorno más selectivo, presentar solicitudes indiscriminadamente a varios bancos puede ser contraproducente. Resulta más eficaz identificar primero qué entidades encajan con el nivel de financiación, la profesión y la estructura de ingresos del comprador, o contar con un asesor especializado que haga este estudio.
También es aconsejable reducir deudas pequeñas, evitar nuevos préstamos, reunir extractos y nóminas con antelación y comprobar que no existen errores en la información financiera.
La elección de modalidad también importa. En el segundo trimestre, el 70% de los clientes financiados por Rankia eligió una hipoteca fija y el TIN medio negociado se situó en el 2,47%. Esto demuestra que el endurecimiento no impide conseguir condiciones competitivas, aunque el resultado depende de la solvencia y de la capacidad de negociar con varias entidades.
Para quienes no sepan qué banco puede aceptar mejor su perfil, el servicio gratuito de asesoramiento hipotecario de Rankia revisa el expediente, contrasta alternativas y acompaña el proceso hasta la firma. La intermediación no tiene coste para el comprador y no garantiza la aprobación, pero puede evitar presentar la operación ante entidades que no encajan con sus circunstancias.