La inflación que realmente importa no es la que publica el Gobierno
La inflación no afecta a todos por igual. Descubre por qué tu verdadera inflación depende de tus objetivos de vida y qué puedes hacer para proteger el valor de tu esfuerzo y de tu patrimonio.
Si hay algo que me enseñó haber nacido en Venezuela es que el dinero puede perder su valor mucho más rápido de lo que imaginamos.
Hoy vivo en España y, cuando hablo con amigos sobre inflación, muchas veces siento que la conversación se queda en los titulares de las noticias: que si este año es del 2 %, que si el próximo será del 3 % o que si el banco central ha conseguido controlarla.
Pero quienes venimos de Latinoamérica sabemos que la inflación no es un concepto que se estudia en un libro de economía.
Es algo que se vive.
Se siente.
Se sufre.
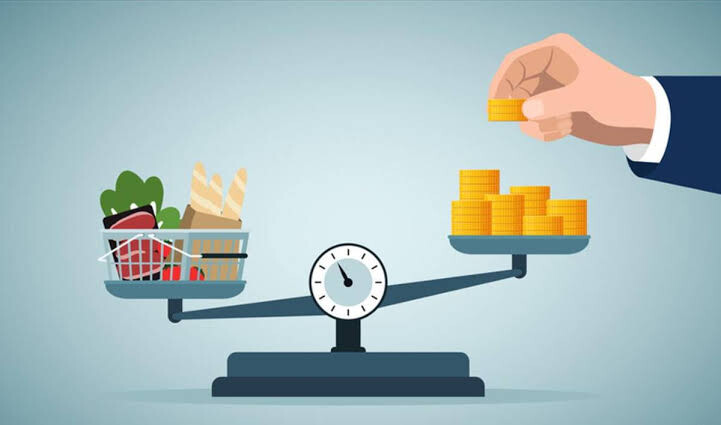
Cuando el dinero deja de comprar lo mismo
En Venezuela vimos cómo nuestra moneda perdía valor a una velocidad difícil de explicar para quien nunca lo ha vivido.
Cada cierto tiempo se eliminaban ceros de la moneda para hacer más manejables las cifras, pero quitar ceros no solucionaba el problema.
El problema seguía siendo el mismo: el dinero compraba cada vez menos.
Además, convivimos con controles de precios, controles de cambio y enormes diferencias entre el tipo de cambio oficial y el que realmente estaba dispuesto a pagar el mercado.
Todo ello terminó distorsionando la economía y destruyendo el poder adquisitivo de millones de personas.
No hacía falta ser economista para darse cuenta.
Bastaba con ir al supermercado.
En España ocurre algo diferente… pero no tan diferente
Afortunadamente, España no vive una situación comparable a la de Venezuela.
Las instituciones son distintas y la estabilidad económica también.
Pero eso no significa que la pérdida de poder adquisitivo no exista.
Simplemente ocurre de una forma mucho más silenciosa.
Me recuerda a la conocida historia de la rana dentro de una olla con agua.
Si lanzas la rana al agua hirviendo, salta inmediatamente.
Pero si la temperatura aumenta poco a poco, apenas percibe el peligro hasta que ya es demasiado tarde.
Con nuestras finanzas sucede algo parecido.
No notas el cambio de un mes para otro.
Lo descubres años después.
Cuando aquella vivienda que querías comprar ya cuesta mucho más.
Cuando el coche que pensabas cambiar parece cada vez más lejano.
Cuando unas vacaciones internacionales pasan a convertirse en unas vacaciones nacionales… y descubres que incluso esas también se han encarecido.
No es que hayas retrocedido.
Es que el dinero ha perdido capacidad para acercarte a tus objetivos.
La inflación oficial no siempre es tu inflación
Hace poco escuché una reflexión de Michael Saylor que me hizo pensar.
Él sostiene que la inflación que publica un banco central no refleja necesariamente la realidad que vive cada persona.
Y creo que tiene razón en una idea muy concreta:
Cada uno tiene su propia inflación.
Imagina dos personas.
La primera vive con sus padres, no paga alquiler, la comida está cubierta y sus principales gastos son salir con amigos o comprarse una hamburguesa.
Para esa persona, su inflación estará muy relacionada con el precio de esos consumos.
Ahora piensa en alguien que vive solo, paga una hipoteca o un alquiler, quiere casarse, formar una familia, comprar una vivienda, cambiar de coche, hacer un máster o ahorrar para la jubilación.
¿De verdad crees que su inflación es únicamente el 2 % o el 3 %?
Probablemente no.
Su inflación es el incremento del precio de las cosas que quiere conseguir en la vida.
Y esa inflación, en muchos casos, es muy superior a la cifra oficial.
Por eso tantas personas sienten que cada año trabajan igual o incluso más, pero les cuesta alcanzar objetivos que hace una década parecían mucho más accesibles.
El error que casi todos cometemos
Cuando empezamos a darnos cuenta de esta realidad solemos reaccionar de la misma manera.
"Voy a invertir."
Y eso, en principio, es una buena decisión.
El problema es que muchas veces comenzamos sin formación, sin estrategia y sin entender realmente en qué estamos invirtiendo.
Simplemente queremos hacer algo porque dejar el dinero parado en la cuenta corriente nos da la sensación de estar perdiendo.
Con el tiempo comprendí que invertir no consiste en buscar la mayor rentabilidad posible.
Consiste en aprender a proteger y hacer crecer nuestro poder adquisitivo de una manera acorde con nuestros objetivos, nuestro horizonte temporal y nuestra tolerancia al riesgo.
¿Qué podemos hacer?
No existe una solución mágica, pero sí hay decisiones que pueden marcar una enorme diferencia con el paso de los años.
Aprende los conceptos básicos de economía y finanzas personales. No necesitas un máster. Necesitas entender cómo funcionan el ahorro, la inflación, el interés compuesto y el riesgo.
Busca orientación si la necesitas. Un buen mentor o un asesor financiero cualificado puede ayudarte a evitar errores que cuestan mucho dinero y muchos años.
Empieza poco a poco. Nadie corre una maratón el primer día. Lo importante es crear el hábito de ahorrar e invertir con constancia.
Haz que cada mes sobre dinero. Antes de pensar en invertir, crea un margen entre lo que ganas y lo que gastas. Ese margen es el combustible de tu futuro financiero.
Una reflexión para terminar
Hay una frase de Simón Bolívar que siempre me ha parecido tremendamente actual:
"Un pueblo ignorante es instrumento ciego de su propia destrucción."
Creo que esa reflexión también aplica a nuestras finanzas.
No podemos controlar todas las decisiones económicas que toman los gobiernos o los bancos centrales.
Pero sí podemos decidir si queremos entender cómo afectan esas decisiones a nuestra vida.
Porque ignorar las finanzas no hace que desaparezcan.
Solo hace que otros decidan por nosotros.
Y si pudiera dejarte una sola idea después de leer este artículo sería esta:
No luches únicamente por ganar más dinero. Lucha por conservar el poder adquisitivo que tanto esfuerzo te ha costado construir.
Ese, probablemente, sea uno de los mayores desafíos financieros de nuestro tiempo.
Un fuerte abrazo y nos vemos en la próxima entrega.
Lecturas relacionadas
|
6 min lectura
Del trigo a los fertilizantes: ¿cómo se invierte realmente en agricultura?
Blog Sergio Valverde
|
6 min lectura
La Razón por la que Europa Está en Decadencia
Blog de Fran Revaliente
|
7 min lectura
Disney demuestra por qué vender más no siempre significa ganar más