Espero que me pase como con la cuarta entrega de Mad Max y mis lectores sepan valorar el trabajo
Comprar una empresa es fácil. Venderla... duele.
Si llevas algo de tiempo invirtiendo, antes o después te encontrarás delante del ordenador mirando una acción que tienes en cartera y haciéndote esta pregunta:
¿Vendo o aguanto?
Muchos libros y webs de inversión se dedican a explicar cómo comprar una empresa y apenas explican nada sobre cómo y cuando venderla.
A mi también me ha pasado (aunque sí anuncié algunas de mis salidas aquí o aquí, pero no seguían un método), y por eso me he decidido a escribir esta entrada del blog.
Hablé brevemente del método de compras en caidas y ventas parciales en subidas (el GAD). Y ese método aprovecha bien el random walk y la estupidez de las masas, en empresas estables, con un recorrido largo y sin sorpresas al alza o a la baja.
Pero explicar cuándo vender toda una posición es menos atractivo de escribir.
Y es que comprar una empresa nos hace sentir inteligentes, sobre todo ante nosotros mismos.
Sin embargo, vender totalmente nuestra posición en una empresa nos obliga a reconocer que nos equivocamos, que somos parte de la masa estúpida.
Y eso duele más que perder dinero.
Porque sí, amigo mío. El mayor enemigo del inversor no es la inflación, ni los tipos de interés, ni Trump, ni Sánchez, ni el banco central descubriendo que puede hacernos ricos imprimiendo más dinero (otra vez).
El mayor enemigo del inversor es ese tío que te mira desde el espejo. La Reproduction interdite, de René Magritte
El mayor error: enamorarse de tu compra
Ya hablé un poco de este problema aquí, pero es taaaan dificil no enamorarse de una acción que has comprado, completamente convencido de que ahora sí, esa es la que te va a hacer rico. Por supuesto que a mi también me ha pasado. Y es que
Las acciones no saben que has sido tú quien las has comprado
Aunque es una obviedad, nuestro cerebro reptiliano funciona exactamente al revés.
Cuando compramos una empresa con convicción, justificamos cualquier noticia negativa. Sólo vemos y buscamos información que nos confirme que fué una buena compra (esto se llama sesgo de confirmación, y luego sigo con ello).
En ese momento la empresa es "nuestra empresa".
Y ya hemos caido.
Nosotros no somos accionistas de Telefónica, ni de Repsol, Nvidia o Microsoft porque estemos casados con esas empresas. Sólo somos propietarios temporales mientras que el negocio siga siendo interesante.
El día que deja de serlo, hay que vender sin contemplaciones.
El precio al que compramos es irrelevante
Otro error frecuente es pensar:
Venderé cuando recupere lo que pagué.
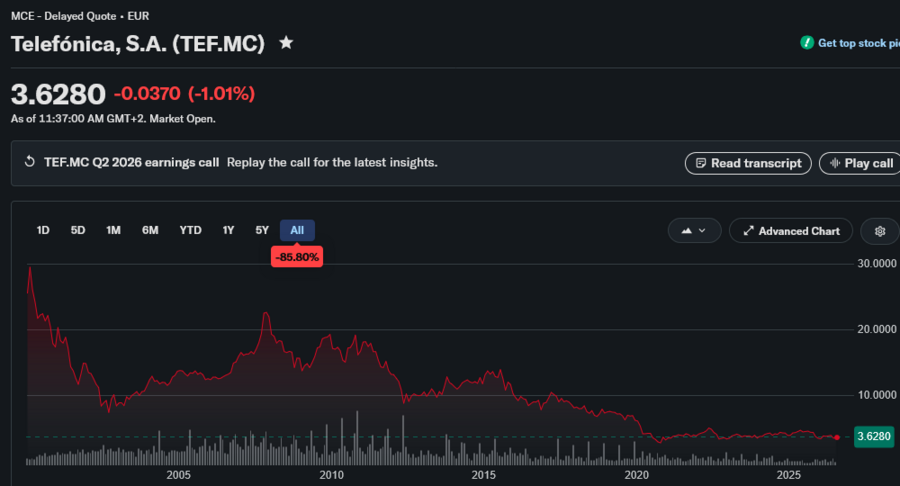
Tú te acuerdas de cuánto pagaste, pero el mercado no. Precio de Telefonica sin dividendo (Fuente: Yahoo Finance).
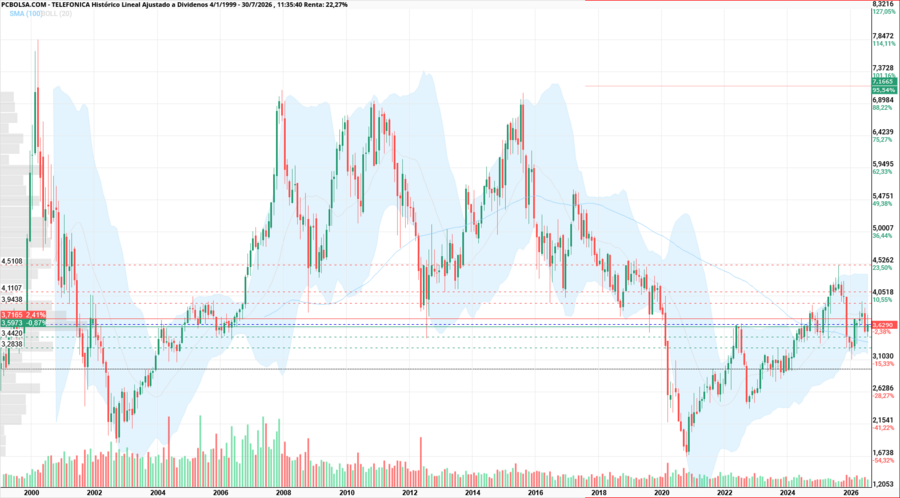
Precio de Telefonica considerando el pago de dividendos (Fuente: PCBolsa).
El que comprara Telefónica a 18€ en 2010 pensando que había acabado el fin del mundo de Lehman Brothers, o en 2016 a 8€, pensando que ahora sí que estaba barata (un servidor por ejemplo cuando era joven y estúpido), se termina dando cuenta de que la acción no tiene obligación de volver a 8€ ni a 18€.
Hoy en día Telefonica cotiza al mismo precio que en 2001, incluso contando con los dividendos. Si no contamos los dividendos vemos que nos metimos en un pozo sin fondo. Y aún así, seguimos sin vender, porque es una empresa de bandera, una de las del IBEX35, una protegida por los gobiernos, porque PSHDP ha comprado un 10%...Cualquier excusa nos sirve para mantener una acción hundida en la miseria. Incluso sabiendo que la empresa por encima de 3.8€ estaba cara hace 4 años.
La pregunta correcta nunca es: ¿He ganado o perdido dinero respecto a mi compra?
La pregunta correcta es: ¿Si hoy no tuviera ninguna acción, volvería a comprar ésta al precio actual?
Si la respuesta es "no", probablemente tengo que venderla.
Los indicadores y las ventas
En el primer artículo de esta franquicia hablaba principalmente del indicador llamado PER (precio dividido por la ganancia por acción) para detectar empresas infravaloradas.
Más tarde usé algo que entonces parecía de ciencia ficción y que ahora usamos a diario (la IA), para generar una cartera a partir de varios indicadores (PER, P/S, P/B, EV/EBITDA, DY), cartera que acumula más de un 188% de revalorización en 3 años, sin ninguna de las 7 magnificas.
Esos mismos indicadores pueden utilizarse para detectar empresas sobrevaloradas.
PER
El PER, por sí sólo, no nos sirve para comprar ni para vender.
Por ejemplo, si esperamos a que Microsoft llegue a un PER < 10 o < 15 lo llevamos claro.
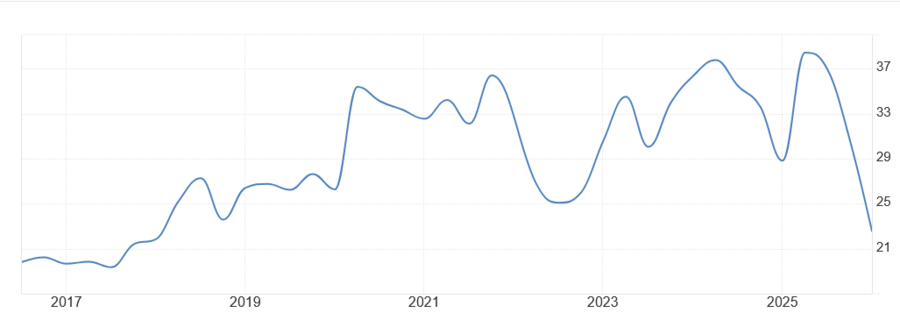
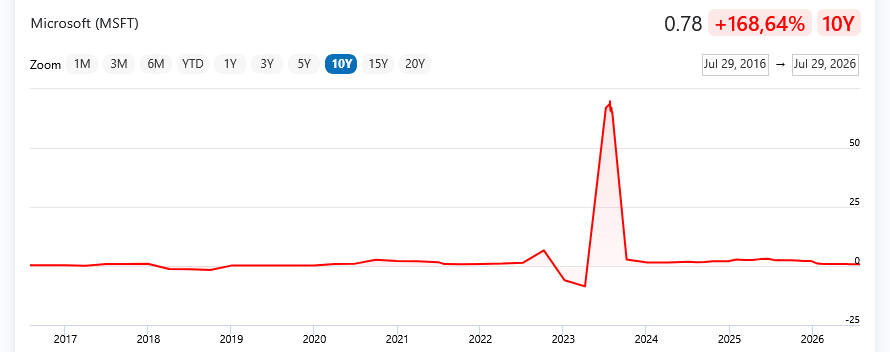
PER de Microsoft en los últimos 10 años (Fuente: Trading Economics)
Esa empresa lleva muchos años cotizando con múltiplos elevados y sin embargo a ver quién fué el guapo que vendió la empresa a 300$ en 2022 o a 500$ en 2025.
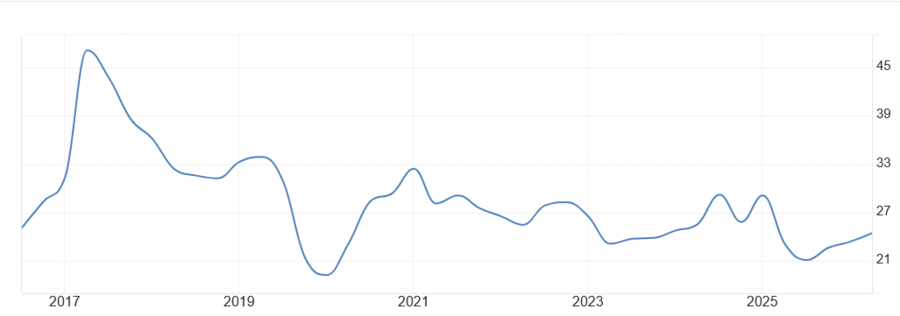
Coca Cola, por poner otro ejemplo, es extremadamente raro encontrarla a PER < 20. PER de Coca Cola en los últimos 10 años (Fuente: Trading Economics)
Por sí sólo no, pero en combinación con otras señales, sí que puede servirnos para decidirnos, o al menor empezar a pensar en vender. Un PER que está muy por encima de la media (> 30 en Microsoft), junto con un menor crecimiento (o decrecimiento) del beneficio por acción, una reducción del margen que obtiene la empresa, o expectativas demasiado optimistas, nos dice ya cosas.
En esas circunstancias podemos pensar en vender al menos parte de esa acción.
Pero claro, a ver quien era el valiente que vendía acciones de Coca Cola en 2017.
PEG
Para comprar y vender ese tipo de acciones no sirve el PER, obviamente.
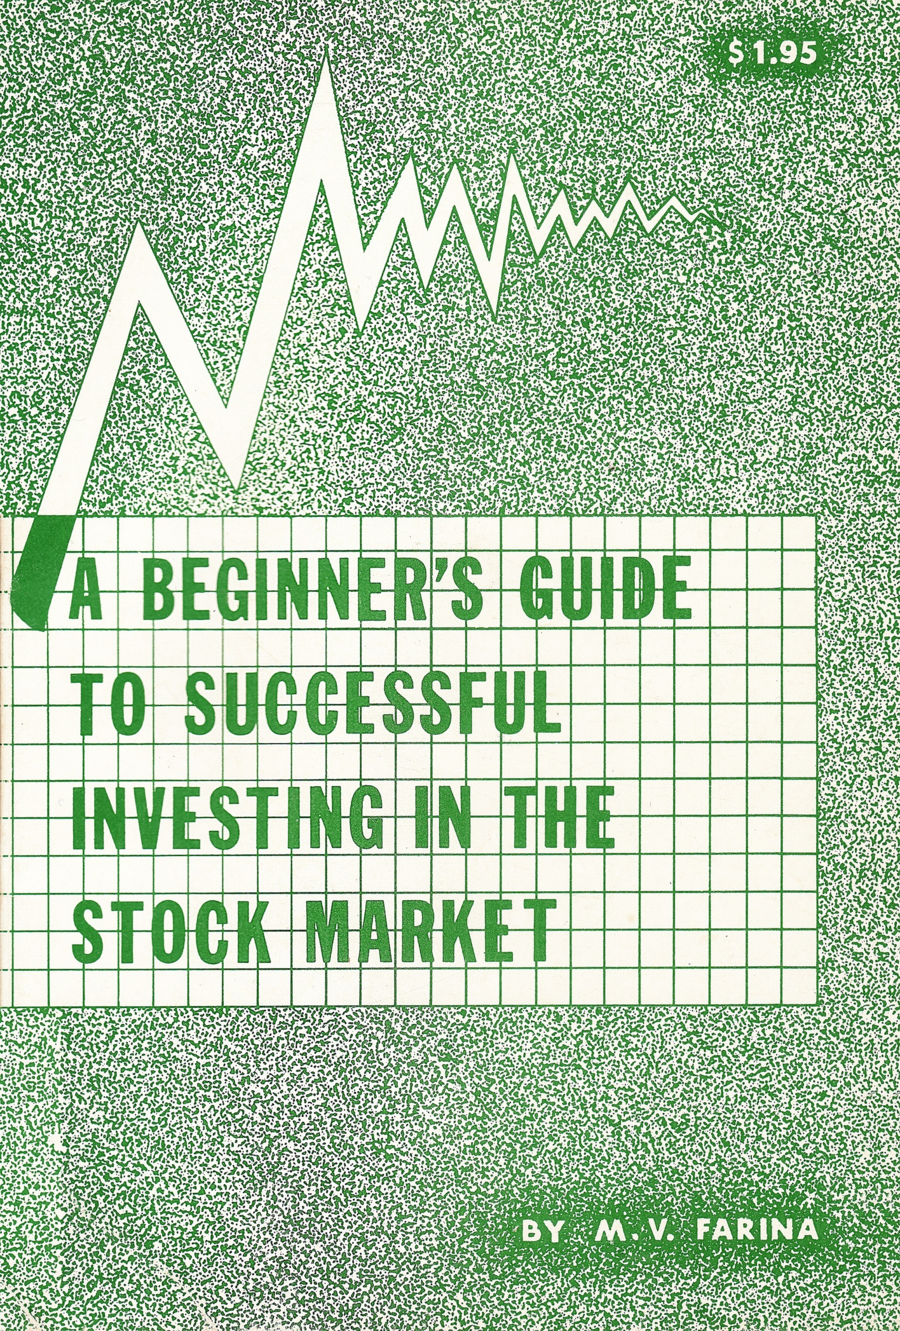
En 1969 Farina presentó por primera vez un indicador que unía el PER con el crecimiento futuro del beneficio de una empresa.
El PEG, publicado por primera vez en 1969 por Farina
Poco después Slater lo popularizó en las inversiones en Europa y más tarde, ya en 1989, Peter Lynch lo llevó a la fama.
Por delante de Wall Street usando el PEG.
Ese indicador ayuda un poco en este tipo de empresas que están creciendo en beneficios, sobre todo en los crecimientos explosivos que se observan en las empresas tecnológicas.
En teoría un PEG < 1 es señal de compra.
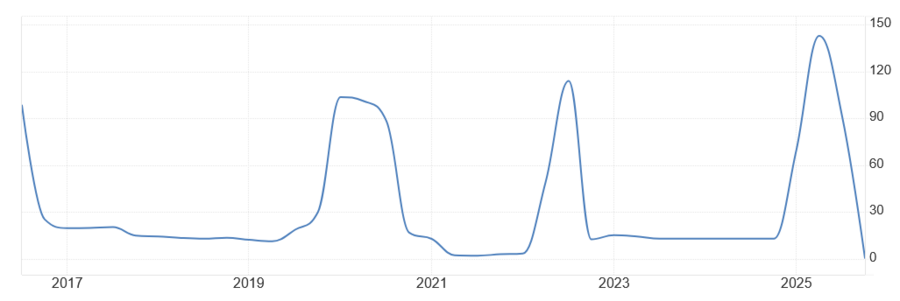
PEG de Microsoft en los últimos 10 años (Fuente: www.financecharts.com)
Microsoft, sin ir más lejos, lleva desde febrero de 2026 dando señales de compra si nos atenemos a éste indicador.
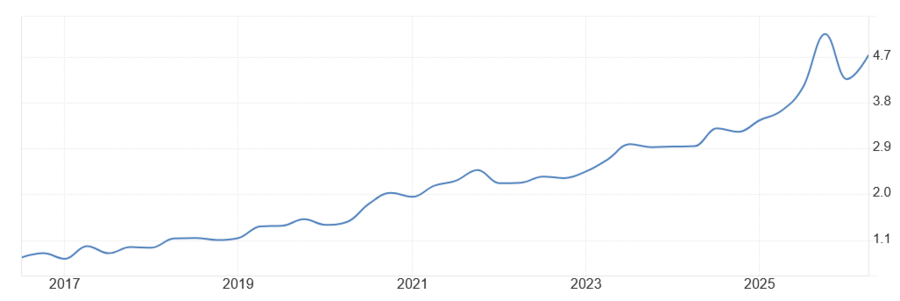
En este caso ha bajado el precio, pero los beneficios por acción siguen subiendo a buen ritmo. BPA de Microsoft (Fuente: Trading Economics)
A ver como explicas a tu mujer que, aunque en las noticias dicen que todo lo que tiene que ver con la tecnología está cayendo, tú vas a comprar Microsoft.
Al contrario, cuando una empresa deja de crecer, el PER estará alto, y el PEG también.
O esa es la teoría.
Precio por Ventas (PS)
El P/S es también útil para valorar tecnológicas.
Cuando se pagan PS > 10 o > 15, y los ingresos de la empresa no crecen o incluso bajan, es el momento de volver a revisar esta compra.
La teoría es que el contable de turno puede maquillar los beneficios, pero las ventas son las que son (salvo timos descarados, como lo que parece que estamos observando desde diciembre en el mundo de los semiconductores).
Precio dividido por el Precio en libros (PB)
Este indicador nos sirve cuando una empresa está quebrada o al borde de la quiebra. También puede servir en empresas con ingresos muy estables (bancos, aseguradoras,...).
Cuando este indicador se mueve mucho sin que haya un cambio en sus ingresos o beneficios es que está actuando la muchedumbre. En ese momento al menos debemos revisar la compra.
Ningún indicador sirve automáticamente
Todos los traders que se basan en automatismos (los que se dieron en llamar quants hace unos años), a la larga terminan perdiendo dinero. Sencillamente porque esto es un juego de suma cero, donde si uno gana otro pierde. Además los jugadores aprenden y no hay estrategia que no acabe propagándose. Y, por supuesto, no puede haber ganancias infinitas.
Así que no, no podemos vender sólo porque uno de los indicadores salga mal un trimestre.
Lo importante son las cuentas de resultados de la empresa. Y ahora cualquiera, hasta yo, puede analizar en unos minutos la cuenta de resultados de una empresa (gracias a la IA).
Básicamente:
¿Cómo han cambiado los ingresos?
¿Cómo han cambiado los beneficios?
¿Cómo va el flujo de caja libre?
¿Qué tal lleva la deuda?
¿Dónde están yendo las nuevas inversiones?
Si sube la deuda, pero no sabemos o no nos gusta dónde van a parar las inversiones; o si bajan ingresos y beneficios y sube la deuda, entonces tenemos que empezar a pensar que esta empresa ya no es la misma que habíamos comprado. Y si no es la misma empresa, habrá que mirar si ahora me interesa seguir comprado en estas acciones, o quizá deba venderlas.
Mi experiencia
No me gusta hablar demasiado en detalle de mi, porque me apetece guardar mi anonimato, pero creo que es importante contar algo de mi experiencia, por mí y por tí.
Telefónica: una mala compra
Da igual cuándo lo leas.
En mi caso se me ocurrió comprar Telefonica alrededor de los 8 euros, pensando que ahora sí, ahora ya estaba barata.
Pero como dije arriba, da igual cuál sea tu esperanza, tus convicciones, tus querencias sobre Pallete.
En algunos momentos hasta ha parecido una compra magnífica. Una empresa supuestamente tecnológica, cotizando a un PER de 19, 15, 13, hasta parece barata. Una empresa en expansión en el Reino Unido, en EE.UU. comprando empresas como O2, luchando a brazo partido contra las plataformas de streaming. Un empresón, a PER bajo.
Y tan bajo.
PER de Telefonica (Fuente: Trading Economics)
Se pudo ver la empresa a PER de 2, con miles de millones de facturación y un dividendo que no bajaba, a pesar de ser una empresa con beneficios, y sobre todo ingresos, en caida libre.
En mi anállisis de 2022 la veía barata a 3.8€. Es posible que incluso valorándola hoy pueda parecer barata.
Pero algo no cuadra en Telefonica.
Básicamente yo estaba mirando los fuegos artificiales, observaba la empresa con deseo... pero no miraba cómo iba el negocio.
Y es que Telefónica tiene un problema estructural.
La empresa es un desastre, una empresa que funciona como un ministerio, llena de trabajadores que se creen funcionarios públicos, que han entrado en la empresa sin tener que hacer ningún tipo de oposición, a veces heredando el puesto, pero con sueldos que multiplican el de cualquier funcionario. Sobre todo sus consejeros, todos ellos con carnés de todos los partidos que tocan poder (y del OPUS).
Y aún así estuve años pensando que el mercado estaba equivocado, a pesar de ver los gráficos. Obviamente, el equivocado era yo y me había enamorado de una empresa sin futuro.
La empresa cae en ingresos y en beneficios, cada año hay nuevos competidores, en telefonía fija (eso existe?), en telefonía móvil, en televisión a la carta, en producciones cinematográficas, hasta en infraestructura.
Y para solucionar su problema Telefonica llora en el parlamento Europeo y ruega que le dejen seguir siendo monopolio como lo fue durante décadas.
Y los gobiernos españoles (me da igual que sean del PSOE, del PP o de Bildu) haciendo lo posible para seguir colocando trabajadores en ese agujero infecto para el accionista.
Los años que uno se queda esperando una mejora que no llega jamás es dinero que se pierde. Dinero que has usado para financiar la fiesta de esos que usan la empresa para colocar amigos.
La Bolsa no tiene memoria.
La acción no sabe a qué precio la compraste, ni le importa.
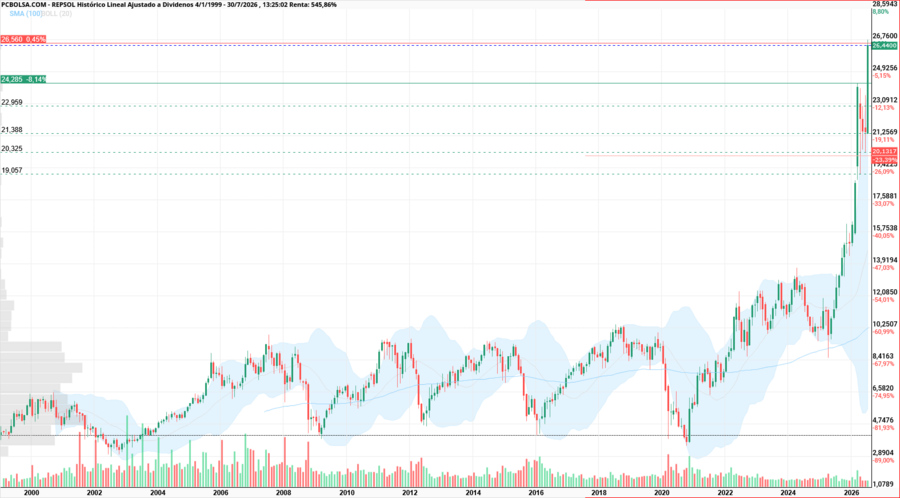
Repsol: vender o no vender. Esa es la pregunta.
Con Repsol pasa justo lo contrario.
Precio de la acción de Repsol - sin dividendo (Fuente: Yahoo Finance) Precio de Repsol considerando el dividendo (Fuente: PCBolsa)
En 2009 era buena idea comprar. En 2012 era buena idea comprar. En 2016 y 2021 fue buena idea.
Pero es que en 2025 fue buena idea comprar a 11€ la acción.
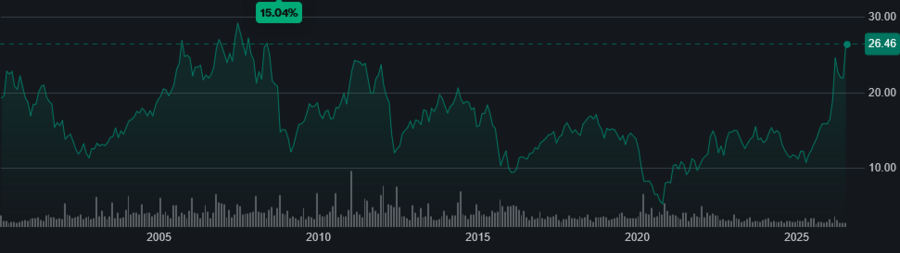
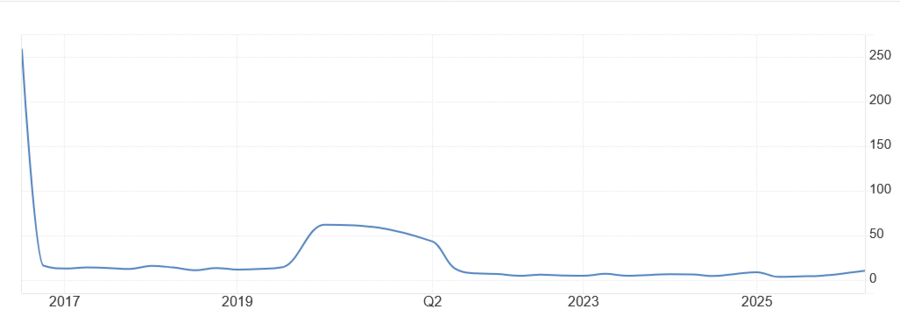
PER de Repsol (Fuente: Trading Economics) En mi caso empecé a comprar acciones de la empresa en 2015. Y, sin contar el dividendo, mantengo las acciones compradas a un precio medio de 8€.
Y uno se pregunta si ahora, a 26€ que cotiza la empresa, es el momento de vender. Y a uno le entra el vértigo.
Pero además está el GAD: Si la empresa sube mucho, vendes una parte. Esa es la teoría. Así que vendí parte de la empresa a 13 y a 15€ que, visto lo visto, no fueron buenas ventas.
En 2022 analicé la empresa y, según mi análisis, la empresa se podía comprar, y mucho más si el precio bajaba.
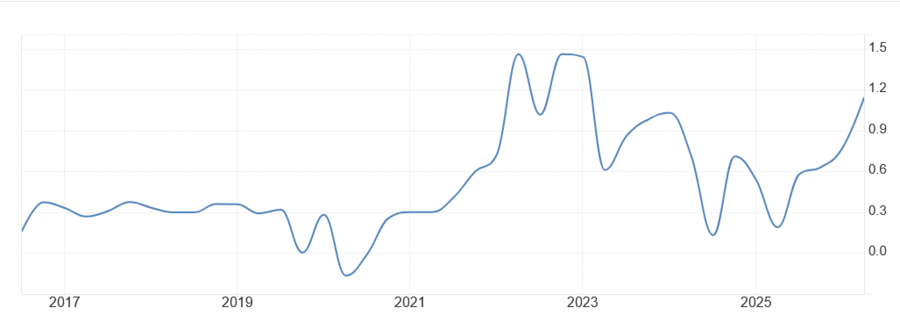
La empresa depende mucho del precio del petróleo, obviamente, así que sus resultados no son demasiado estables. Pero si uno mira ingresos y beneficios (salvo la anomalía del fin del mundo del Covid en 2020), comprueba que, desde entonces no sólo se mantienen estables, sino que crecen en los últimos trimestres. Y encima la deuda se mantiene estable o incluso disminuye.
BPA de Repsol (Fuente: Trading Economics)
La empresa sigue generando una cantidad ingente de ingresos y, visto lo visto, no parece que vaya a dejar de extraer petroleo y vender sus derivados en los próximos 5 o 10 años.
Así que: ¿Debo venderla?
Yo desde luego no veo que ahora sea el momento de vender ni una acción más de Repsol.
Incluso a 26€ la empresa cotiza a un PER de 8 y a un PER previsto para el próximo año de 7. Y sigue dando un dividendo de un 4% (del cual el estado se lleva un buen mordisco).
Eso sí, seguiré mirándola periódicamente, y si los números cambian, volveré a pensarme si liquidar la posición, parcial o totalmente. Y mientras tanto sigo cobrando el dividendo.
El día que venda habré conseguido materializar una buena inversión.
Western Digital y SanDisk: vender con un 240 % de beneficio
Entre otras, compré en enero de 2025 algunas (pocas) acciones de Western Digital. En febrero de 2025 se separa del todo la parte de la empresa que fabrica discos duros de estado sólido (SSD) y me regalaron el mismo número de acciones de SanDisk.
Este es el ejemplo más reciente y, para mi, el más difícil psicológicamente.
En diciembre de 2025, influido por Burry, decidí vender casi toda mi posición en IA. También estas dos, con una rentabilidad de más del 240 %.
Y ambas empresas siguieron subiendo.
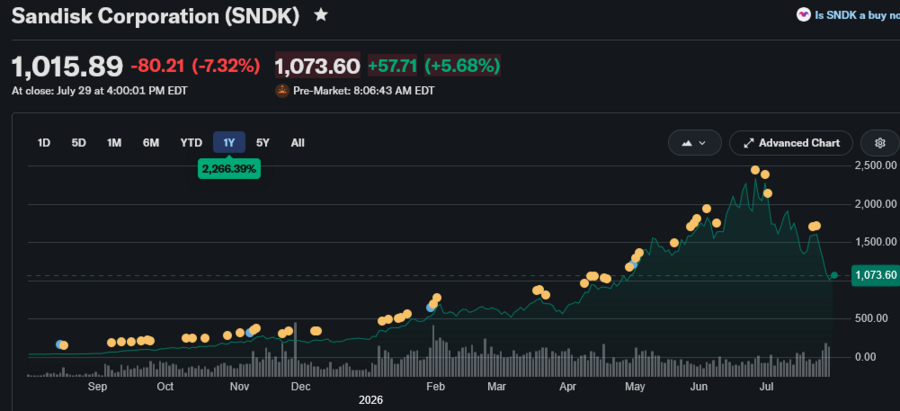
Pero, Sandisk estaba en un PER de 244 a principios de 2026, aunque Western Digital se mantenía en un discreto PER de 16.
Precio de la acción de Sandisk en el último año
No sólo siguió subiendo sino que multiplicó el precio por 10.
Claro que puede seguir subiendo. Nadie conoce el futuro.
¿Alguien podría haber previsto la locura de la muchedumbre en ese momento? ¿alguien adivinó que en junio llegaría a sus máximos y que en un mes caería más de un 50%?
Yo, desde luego no lo vi venir.
En realidad podría haber dejado esa acción comprada para siempre, y recuperar sencillamente lo invertido inicialmente.
Pero entended que esta ha sido mi primera vez y, sinceramente, no me arrepiento de las ventas. He dormido mucho más tranquilo que manteniéndola.
Y esto me lleva a lo siguiente:
No puedes vender en el máximo
Lo mismo que uno no sabe cuándo tocará fondo una acción, también es imposible adivinar cuándo llegará a su techo.
Y no me hableis de análisis técnico. Si alguien clama haberse puesto corto en junio de 2026 en Sandisk que me enseñe los recibos.
Puedes tener suerte una vez, pero es sólo eso, suerte.
Eso sí, como lección aprendida me llevo el no tener vértigo en las subidas. Independientemente de quien sea el que diga que una acción o un sector ha llegado a su fin (otro sesgo, el de autoridad, del que quizá hable algún día).
Debo ceñirme a mi plan inicial. Comprar cuando los indicadores y los números de la empresa son buenos, y vender parcial o totalmente cuando ni los indicadores y los números de la empresa acompañan.
Así de sencillo y de dificil.
El sesgo de confirmación: nuestro cerebro invierte... mal
Como decía más arriba, uno se siente muy imbécil cuando una inversión le sale mal y debe admitirlo. En ese momento es cuando llega el enamoramiento, y cuando uno justifica siempre la mala inversión, despreciando las malas noticias. Y esa fase puede durar meses, o años.
Esa actitud de sólo ver las buenas noticias, sin fijarse en las malas, ni en los indicadores ni en los números es el que se llama sesgo de confirmación.
Traducido al cristiano: una vez compramos una empresa, nuestro cerebro empieza a trabajar para demostrar que siempre hemos tenido razón. Una vez más nuestro maldito cerebro reptiliano.
Si aumenta la deuda, seguro que "es por una inversión de futuro".
Si el beneficio cae, "es algo puntual".
Si baja la cotización un 30 %, es que está aún más barata y aprovechamos para comprar más.
Y dejamos de leer a quienes opinan lo contrario.
Lo peor es que cuanto más dinero perdemos, más difícil es reconocer que nos equivocamos.
Es orgullo.
Y el mercado siempre castiga el orgullo.
Ese fue mi error con Telefonica y, ¿volveré a cometerlo?. Espero haber aprendido de mis errores, pero este sesgo es dificil de controlar.
Intento hacer lo contrario: dedicar tiempo a leer los argumentos de quienes piensan que estoy equivocado, y no leer solo a quienes me dan la razón.
Es incómodo y molesto, pero a la larga espero ahorrarme dinero.
Conclusión
Algo he aprendido después de estos años invirtiendo.
No depende de acertar, sino de comprar consistentemente buenas empresas, que ganan dinero, que no lo gastan a lo loco y que no se endeudan para irse de aventuras. Empresas que, por una razón o por otra, tienen un precio por acción que puedo considerar barato.
Es importante luchar contra nuestro maldito cerebro diseñado para otras cosas. Ese cerebro que no acepta el random walk, al que le resulta muy dificil ir en contra de la manada, el que cree que siempre tiene la razón...
Estoy seguro de que seguiré equivocándome en el futuro, pero poco a poco descubro dónde me estaba equivocando y lucho por no caer en los mismos errores.
Y, en estos últimos 4 años, procuro además dejar escrito por aquí lo que he ido aprendiendo.
Porque opinar sobre Bolsa es gratis, pero invertir el dinero de uno mismo ya es otra historia.
Invertir, y ganar dinero en el proceso, es dificil. Si no lo fuera todos los inversores profesionales y particulares ganaríamos mucho dinero de forma consistente. Y sin embargo muchos fondos terminan perdiendo dinero.
Es normal que a uno le gusten todas las empresas, sobre todo las que se ponen de moda, pero se trata de saber cuáles se pueden comprar y cuándo se deben vender.
Como dijo Manu Chao:
Que voy a hacer, je ne sais pas Que voy a hacer Je ne sais plus Que voy a hacer Je suis perdu
Yo no quiero ni puedo recomendar a nadie como invertir su dinero. Pero me parece importante que mis amigos sepan al menos lo mismo que yo sé sobre como comprar y vender acciones. A mi me sirve dejar aquí por escrito lo que aprendo, y espero que a los demás os sirva de algo.
Gracias, me alegro de que os haya gustado. Me preocupa la poca cultura financiera que hay en general en nuestro pais, con gente colocando sus ahorros en fondos de inversion que dan vergüenza ajena, o en monetarios que dan menos que una cuenta remunerada. Espero contribuir a que la gente pueda al menos conservar sus ahorros.
Saludos
#3
30/07/26 19:53
Artículo interesante e instructivo. La bolsa "È un mondo difficile, e vita intensa, felicità a momenti, e futuro incerto" por eso engancha.