Indexa Capital vs MyInvestor 2026: comparativa de roboadvisors
Indexa Capital vs MyInvestor 2026: comparativa de roboadvisors
Indexa Capital y MyInvestor son dos de los roboadvisors más conocidos en España. Comparamos sus comisiones, carteras, inversión mínima, gestión y características principales para analizar qué diferencias existen y cuál puede encajar mejor según el perfil del inversor.
Indexa Capital y MyInvestor compiten en el mismo mercado, carteras automatizadas de fondos indexados con bajas comisiones, pero tienen propuestas diferentes.
Indexa Capital — Gestor automatizado independiente especializado en inversión indexada. Ofrece carteras de fondos indexados institucionales, hasta 40 perfiles de riesgo. Cuenta con más de 173.000 clientes y más de 6.130 millones de euros gestionados.
MyInvestor — Neobanco de inversión respaldado por Grupo Andbank que combina roboadvisor con un ecosistema financiero más amplio: fondos, acciones, ETFs, hipotecas y depósitos. Permite empezar desde 150 €, aplica comisiones competitivas.
¿Cómo funciona Indexa Capital?
Indexa Capital es una agencia de valores fundada en diciembre de 2015 en Madrid, supervisada por la CNMV con el número de registro 257. Es el gestor automatizado independiente más grande de España y el único rentable en Europa desde finales de 2019. En julio de 2023 salió a cotizar en BME Growth, añadiendo una capa adicional de transparencia que muy pocos roboadvisors europeos pueden ofrecer.
Tras haber trabajado con ella durante años, lo que más me convence de Indexa es el foco absoluto en lo que importa: maximizar la rentabilidad neta de comisiones e impuestos. Sin productos extra, sin cuentas corrientes para el día a día, sin ruido.
Hasta 40 carteras de fondos indexados (perfiles del 0/10 al 10/10), con distintas asignaciones según el capital invertido.
Fondos institucionales de Vanguard, iShares y State Street a los que accede por volumen, con TER medio del 0,096%.
Rebalanceo automático diario cuando cualquier fondo se desvía ±1,5 puntos porcentuales de su peso objetivo.
Planes de pensiones indexados y EPSV (exclusive para residentes en el País Vasco).
Cuenta remunerada: actualmente, la remuneración es del 1,75 % TIN variable, equivalente aproximadamente a un 1,76 % TAE, dado que el tipo de depósito del BCE se sitúa en el 2,25 %.
Rentabilidades de todas las carteras publicadas en tiempo real en su web, algo que ningún otro roboadvisor español hace.
MyInvestor es el neobanco digital del Grupo Andbank, con el respaldo adicional de El Corte Inglés Seguros y AXA España. Supervisado por el Banco de España y la CNMV, y adherido al Fondo de Garantía de Depósitos Español. Con más de 650.000 clientes y más de 13.000 millones en activos combinados, es la mayor fintech de España.
Lo que más me convence de MyInvestor no es solo el roboadvisor, sino la propuesta de conjunto: es el único lugar donde puedo tener mi cuenta remunerada, mis fondos indexados a la carta, la cartera automatizada, el plan de pensiones y hasta la hipoteca, todo desde la misma app. Eso tiene un valor real para el inversor que empieza.
5 carteras indexadas (Clásica, Pop, Indie, Rock y Metal) con perfiles del 13% al 100% de renta variable, más 6 carteras híbridas (ex-Finanbest), una cartera sostenible y la nueva Cartera Ahorro (perfil ultraconservador, lanzada en 2026).
Inversión mínima de 150 €, la más baja del mercado entre los roboadvisors relevantes.
Supermercado de más de 2.100 fondos de Vanguard, iShares, Amundi, Fidelity y ahora iShares clase S (acuerdo con BlackRock, sep. 2025).
Cuenta remunerada al 1% TAE el primer año sin condiciones y, a partir del segundo, para los que invierten 300 euros al mes. La rentabilidad de la cuenta para quienes tienen suscripción Premium ha subido al 2,35% TAE.
Hipotecas y financiación disponibles desde la misma plataforma.
Historial de rentabilidad público + clases institucionales
Supermercado de fondos + cartera desde 150 €
¿Qué plataforma es más segura?
La seguridad es el primer filtro antes de meter un euro en cualquier plataforma. Y aquí hay matices importantes que conviene entender, porque ambas están reguladas pero con estructuras muy distintas.
Aspecto
Indexa Capital
MyInvestor
Regulador principal
CNMV (nº 257)
Banco de España + CNMV
Tipo de entidad
Agencia de valores
Neobanco (entidad de crédito)
Fondo de garantía (efectivo)
FOGAIN hasta 100.000 €
FGD hasta 100.000 € (por ser banco)
Fondo de garantía (inversiones)
FOGAIN hasta 100.000 €
FOGAIN hasta 100.000 €
Cotiza en bolsa
Sí (BME Growth desde 2023)
No (Andbank sí cotiza)
Auditoría externa
Grant Thornton (desde 2021)
Auditoría bancaria Grupo Andbank
Custodia de fondos
Inversis o Cecabank (cuenta a tu nombre)
Inversis (cuenta a tu nombre)
Fondos fuera del balance
Sí
Sí
IBAN español
No (cuenta en banco custodio)
Sí
El punto diferencial más relevante es la naturaleza bancaria de MyInvestor: al operar como neobanco respaldado por Andbank, el saldo en cuenta corriente está cubierto por el Fondo de Garantía de Depósitos hasta 100.000 €, algo que Indexa no puede ofrecer.
Indexa compensa con una ventaja diferente: tus fondos están custodiados en una cuenta a tu nombre en Inversis o Cecabank, completamente segregados del balance de Indexa. Si Indexa cerrara mañana, tu inversión seguiría siendo tuya. La cotización en BME Growth añade además una capa de transparencia con cuentas auditadas y publicadas trimestralmente.
Productos y carteras disponibles
Aquí es donde la diferencia entre las dos plataformas se vuelve más evidente. MyInvestor es un ecosistema, Indexa es un bisturí. Ninguna de las dos es mejor en abstracto —depende completamente de lo que necesites.
Producto
Indexa Capital
MyInvestor
Carteras indexadas automatizadas
Hasta 40 carteras (perfiles 0/10 a 10/10)
5 carteras (Clásica, Pop, Indie, Rock, Metal)
Carteras híbridas (indexado + activo)
No
6 carteras (ex-Finanbest)
Cartera sostenible (ESG/ISR)
Opción ISR en todas las carteras
Sí (cartera sostenible independiente)
Cartera 100% renta variable
Sí (perfil 10/10)
Sí (cartera Metal)
Fondos a la carta (+2.100)
No
Sí
ETFs
No
Sí
Acciones
No
Sí (0,12% comisión)
Planes de pensiones indexados
Sí (desde 50 €)
Sí (+80 planes)
EPSV (País Vasco)
Sí
No
Cuenta remunerada
Sí (BCE -0,5 pp, mín. 10.000 €)
Sí (1% TAE el primer año) y 2,25% si eres del Plan Premium.
Depósitos a plazo
No
Sí (1-12 meses)
Hipotecas / financiación
No
Sí
La amplitud de MyInvestor no tiene rival en el segmento roboadvisor español: es el único que permite pasar de la cuenta de ahorro a los fondos indexados a la carta, de ahí a acciones individuales, y cerrar el círculo con la hipoteca, todo en el mismo ecosistema digital.
Indexa, en cambio, hace exactamente una cosa y la hace mejor que nadie: en lugar de 5 perfiles, ofrece hasta 40 carteras con granularidad fina, accede a clases institucionales de fondos más baratas gracias a su volumen, y publica la rentabilidad histórica real de cada cartera de forma pública —algo que MyInvestor no hace—. Para el inversor que quiere el control total de su estrategia pasiva, esa diferencia importa.
Comisiones: ¿cuál es más barata?
Las comisiones son, a largo plazo, el factor más determinante de la rentabilidad final. Una diferencia de 0,10 puntos porcentuales anuales durante 20 años sobre 50.000 € supone más de 3.000 € de diferencia. Aquí los detalles importan.
Concepto
Indexa Capital
MyInvestor
Comisión de gestión
0,520% IVA incl. (<2.000€) · 0,400% (>2.000€), baja hasta 0,080-0,10% en tramos altos
0,15% · Plana para todos los importes
Comisión de custodia
~0,093% (media)
0,15%
TER medio de los fondos
~0,096% (clases institucionales)
~0,10% (tras acuerdo iShares S, sep. 2025)
Coste total medio
0,21%-0,69% (según patrimonio)
~0,40–0,43%
Coste total para <2.000 €
~0,69% (máximo, nuevo tramo desde jun. 2026)
~0,40–0,43%
Coste total para >100.000 €
~0,21%-0,27% (mínimo del rango)
~0,40–0,43% (sin descuento por volumen)
Comisión de suscripción/reembolso
Sin coste
Sin coste
Penalización por salida
No
No
Cobro de comisiones
Trimestralmente sobre el patrimonio
Trimestralmente sobre el patrimonio
Indexa Capital aplica una comisión progresiva: empieza con costes más altos en carteras pequeñas y los reduce a medida que aumenta el patrimonio, llegando a tramos del 0,08%-0,10% en carteras más grandes.
MyInvestor resulta más competitivo para importes inferiores a 10.000 €, mientras que Indexa empieza a ganar ventaja a partir de carteras de mayor tamaño (aprox. 50.000-100.000 €) y es más barato en patrimonios superiores a 250.000 €. La incorporación de fondos iShares clase S ha reducido además los costes de MyInvestor en carteras pequeñas.
La estructura de comisiones es el elemento más diferenciador de esta comparativa. MyInvestor aplica una tarifa plana: todo el mundo paga lo mismo independientemente del capital invertido, lo que beneficia claramente a los patrimonios más pequeños.
Elaboración propia como ejemplo
Inversión mínima y tipos de cuenta
La barrera de entrada es, posiblemente, el factor más consultado por quienes están empezando. Y aquí MyInvestor tiene una ventaja estructural que Indexa no puede replicar sin cambiar su modelo.
Aspecto
Indexa Capital
MyInvestor
Mínimo roboadvisor (primera cuenta)
1.000 €
150 €
Mínimo para clientes con cuenta abierta
500 € para quienes ya tengan cualquier servicio contratado.
150 €
Aportaciones adicionales mínimas
100 € (desde dic. 2025)
150 €
Aportaciones periódicas automáticas
Sí
Sí
Cuenta para menores / Junior
Sí (carteras para hijos)
Sí (cuenta Junior)
Mínimo planes de pensiones
50 €
Variable por plan
EPSV (País Vasco)
Sí
No
Planes de inversión programados
Sí
Sí
Indexa ha bajado el mínimo de aportaciones adicionales a 100 € desde diciembre de 2025 y, desde el 23 de junio de 2026, ha reducido también la barrera de entrada inicial a 1.000 € para nuevos clientes (y a 500 € para quienes ya tengan cualquier servicio contratado). Aun así, MyInvestor sigue siendo la única opción si quieres empezar con menos de 1.000 €.
Plataforma y experiencia de usuario
Una plataforma que no entiendes o que te genera ansiedad cada vez que la abres es un problema real, porque acaba afectando a tus decisiones de inversión. Veamos cómo se comporta cada una en el día a día.
Indexa Capital
La plataforma de Indexa es deliberadamente sobria. No hay ruido, no hay cross-selling, no hay banners. Entras, ves tu cartera y la rentabilidad histórica comparada con el benchmark, y sales.
Lo que más me convence es su obsesión por la transparencia de datos: publica las rentabilidades reales de todas sus carteras en tiempo real en su web, algo que ningún otro roboadvisor español hace. Desde julio de 2025, incorporó también una cuenta remunerada vinculada al BCE. El punto menos ágil es que no hay cuenta bancaria para el día a día ni tarjetas, así que no puede ser tu única entidad financiera.
La app y web de MyInvestor han evolucionado mucho. Hoy ofrecen un dashboard integrado donde ves de un vistazo tus fondos, cartera roboadvisor, cuenta corriente y plan de pensiones. Tras haber usado esta plataforma durante tiempo, lo que más valoro es la visión de conjunto: todo está en el mismo sitio. Lo que me tira para atrás es que durante rebalanceos o traspasos los datos pueden aparecer con retardo —la propia plataforma lo advierte—, y que el cambio de comercializador desde otra entidad sigue siendo un proceso manual que puede tardar más de un mes.
Nadie valora realmente el soporte hasta que algo va mal. La diferencia entre estas dos plataformas en este punto es más grande de lo que parece a primera vista.
Canal
Indexa Capital
MyInvestor
Email
Sí
Sí
Teléfono
Sí (900 431 282)
Sí (910 005 981)
Chat en directo
No
Sí (web y app)
Respuesta de fundadores
Sí (Unai Asenjo y François Derbaix)
No
Foro Rankia (actividad)
Alta
Alta
Valoración Trustpilot
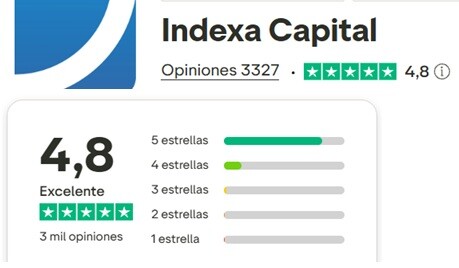
4,8/5 (+3.000 reseñas)
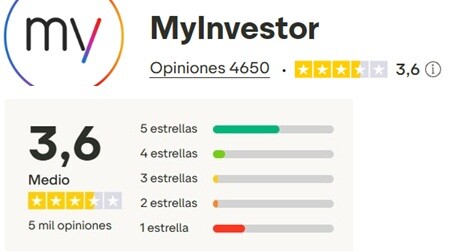
3,6/5 (+3.000 reseñas)
Valoración Google Reseñas
4,9/5 (+2.200 reseñas)
No disponible
Premio Rankia Mejor Roboadvisor
Sí, consecutivo desde 2017
No
Escuela / recursos formativos
Blog informativo
Sí (Escuela MyInvestor)
Indexa tiene una ventaja cualitativa difícil de replicar: los propios fundadores, Unai Asenjo y François Derbaix, responden personalmente en el foro de Rankia y en la web. Eso genera una confianza real entre los clientes que las plataformas más grandes no pueden ofrecer de la misma forma.
MyInvestor compensa con más canales disponibles (teléfono, chat en vivo) y mayor disponibilidad inmediata, pero la profundidad y personalización de las respuestas de Indexa en el foro no tiene equivalente.
Opiniones de usuarios
Indexa Capital acumula 4,8 sobre 5 en Trustpilot con más de 3.000 reseñas verificadas y un 4,9 en Google Reseñas con más de 2.200 opiniones —una de las valoraciones más altas del sector fintech en España—. MyInvestor no destaca por su puntuación en Trustpilot, aunque mantiene una comunidad muy activa en el foro de Rankia con más de 540 páginas de hilo de seguimiento.
Lo que dicen los usuarios de Indexa Capital
Después de cinco años estoy muy contenta tanto con la evolución de la cuenta como con la atención al cliente. Es muy fácil invertir y la aplicación funciona muy bien. Me da mucha confianza invertir con Indexa, son muy transparentes. — Reseña verificada en Trustpilot, abril 2026
Lo que más me convence es que los propios fundadores contestan en el foro. Eso no lo hace ningún otro roboadvisor en España. Y los datos de rentabilidad histórica están ahí, públicos, para que cualquiera los revise. — Usuario del foro de Rankia
Lo que dicen los usuarios de MyInvestor
Estoy con MyInvestor invirtiendo en fondos y en la Cartera Metal. Es verdad que falla cada cierto tiempo pero, en general, muy contento. Si no vas a estar operando con frecuencia, creo que no hay nada mejor teniendo en cuenta las comisiones que otros te pueden cobrar. Además, puedes automatizar las aportaciones y olvidarte." — Usuario del foro de Rankia
Soy usuario de MyInvestor y estoy bastante satisfecho en líneas generales. Lo que sí echo en falta es más claridad en cuanto a la evolución de la rentabilidad de las inversiones. Me gustaría ver de un vistazo los gráficos con las rentabilidades y una comparación con el índice de referencia. — Usuario del foro de Rankia
¿Cuál deberías elegir? Mi veredicto personal
Si me preguntas cuál elegiría, la respuesta honesta es: depende de en qué momento de tu vida inversora estás y qué necesitas exactamente. No hay un ganador universal, sino un ganador por perfil.
Elige Indexa Capital si…
Tienes 1.000 € o más para invertir y quieres el gestor automatizado con mejor historial de rentabilidad pública de España.
Valoras la granularidad: 40 carteras te permiten afinar mucho más tu perfil de riesgo que las 5 de MyInvestor.
Tu cartera va a superar los 50.000-100.000 € a medio plazo: la escala de comisiones progresiva empieza a compensar con creces.
Quieres acceso a clases institucionales de Vanguard, iShares y State Street negociadas por volumen.
Resides en el País Vasco y necesitas EPSV con ventajas fiscales.
Valoras la transparencia extrema: rentabilidades publicadas en tiempo real, cuentas auditadas, fundadores que responden en el foro.
Elige MyInvestor si…
Empiezas a invertir con menos de 1.000 € y quieres un roboadvisor accesible desde 150 €.
Buscas centralizar todo tu dinero en un solo lugar: cuenta remunerada, roboadvisor, fondos a la carta, acciones, hipoteca.
Tu cartera es pequeña (menos de 20.000-30.000 €): la tarifa plana de MyInvestor (~0,40-0,43%) es más barata que la de Indexa en ese tramo.
Quieres acceso al mayor supermercado de fondos de España (+2.100 fondos) sin comisiones de custodia ni traspaso.
Prefieres el respaldo bancario del FGD para tu saldo en cuenta corriente.
Quieres invertir también en acciones o ETFs desde la misma plataforma.
Si me dieran a elegir para empezar con 500 euros o para centralizar todas mis finanzas en un solo sitio, me quedo con MyInvestor. Si tengo 1.000 euros o más para invertir a largo plazo con el máximo rigor, historial y acceso a clases institucionales, Indexa Capital es difícil de superar.
Sí, exacto. A veces su app da algún susto, aunque normalmente se queda en un fallo puntual de la plataforma. Al final, todo depende de las prioridades de cada uno y del peso que se le dé a la experiencia digital frente a otros factores. Justo hablamos de esto en nuestro último artículo:
Toda la razón, ya están actualizadas las rentabilidades acumuladas de las carteras de myinvestor para cierre de 2024
Saludos!
#16
16/01/25 19:52
Hola, muchas gracias por el análisis, es muy útil y exhaustivo. Un pequeño comentario: creo que las rentabilidades de MyInvestor de las tablas puede que sean antiguas, porque en su web veo que la Metal ha subido +14,9%, la Rock +9,9%, la Indie +7,5%, la Pop +3,6% y la Clásica ha caído -0,4% desde lanzamiento hasta final de diciembre de 2024. Por ejemplo: https://myinvestor.es/inversion/carteras-automatizadas/myinvestor/
en respuesta a
Lluís Martí
-
#15
04/11/24 10:21
Según he leído... esto sería correcto?
Comisiones:
Indexa Capital: Aplica una comisión de gestión que varía según el tamaño de la cartera. Para una inversión de 15.000 €, la comisión es del 0,39% anual. Además, se suman comisiones de custodia (0,11% - 0,12%) y de los fondos (aproximadamente 0,08%), lo que lleva el coste total a alrededor del 0,58% anual.
MyInvestor: Ofrece una comisión de gestión fija del 0,15% anual, independientemente del importe invertido. A esto se añade una comisión de custodia del 0,15% y comisiones de los fondos que oscilan entre el 0,12% y el 0,15%, resultando en un coste total aproximado del 0,45% anual.
#14
02/11/24 10:58
Lamentable la información que da MyInvestor en su app/web. Mismos fondos, mismas carteras e información distinta en unos y otros... 0 SEGURIDAD. Llamas y te dicen que hay muchos errores y que se irán corrigiendo... ¿Os imagináis un banco diciendo que tu saldo está mal? ¿Os imagináis operar tomando decisiones en base a lo que os muestra... y está mal?
#13
02/11/24 10:57
Lamentable la atención al cliente de MyInvestor que da 0 seguridad. Personas sin conocimientos y que lo solucionan todo con un "abro expediente"... Expediente que queda perdido y nadie te contacta...
#12
19/08/23 13:54
Y sabeis si tiene MyInvestor alguna forma de saber la rentabilidad mensual de tu cartera?
Tengo inversiones en MyInvestor y en Indexa, me gustaría pasar todo a MyInvestor pero veo clave que tenga algún tipo de informe con rentabilidad MENSUAL, efectivo y %; de momento lo tengo que hacer en un Excel en paralelo.
#11
paiporta
16/07/23 17:00
Myinvestor es 100% mejor que Indexa Capital, Indexa Capital ha hecho muy buen marketing pero tiene productos malos y caros.
Que en Myinvestor puedes invertir en un fondo al 0.15% de Gestión que replica el SP500 que solo estaba al alcance de millonarios hace unos meses.
Indexa no puede competir con Myinvestor, están haciendo como si fuera una comunidad, pero que te cobren un 0.45% cuando en Myinvestor te cobran 0.15% y sobre todo en fondos mejores, como replicar el Nasdaq 100, el SP500, o carteras indexadas que han multiplicado por 3 en los últimos 10 años.... Indexa Capital te ha creado un fondo que se han inventado los pesos que tiene baja volatilidad pero a largo plazo va a hacerlo muy mal si lo comparar con el SP500...
MyInvestor está amparada por Andbank. Al contratar los productos de ellos, se contrata con AndBank. Ellos mismos lo definen así: Las carteras de MyInvestor son un servicio de gestión discrecional de carteras prestado por Andbank España, S.A.U. y delegado en Andbank Wealth Managemente, SGIIC, S.A.U., inscrita en el Registro de la CNMV con el número 237.
#6
16/06/21 20:45
Hola Luís!
Dices en tu artículo que Myinvestor está adherida al FOGAIN pero si vas a la página oficial de este organismo este neobanco como tal no aparece por ninguna parte. Sí aparece AndBank (Myinvestor está participada por AndBank, creo que ellos mismos lo definen así). Indexa Capital sí aparece en la lista de entidades adheridas al FOGAIN. No sé si la vinculación entre Myinvestor y AndBank es suficiente para que las inversiones del primero queden garantizadas. Es una duda que seguro más de uno tenemos. Lo podrías aclarar? Gracias de Antemano!
En todo caso, en el artículo se expone que los cobros son trimestrales (no que las comisiones sean trimestrales), tal y como se realizan. Aunque, también es cierto que no queda claro si la cifra se refiere a un trimestre o la cifra anual (no lo especifican y voy a indagar en ello).
He estado comprobando de nuevo la información que ofrece MyInvestor en este sentido (para detectar cualquier posible error). Lo cierto que se indica que los cobros se realizan trimestralmente y las cifras son correctas.
Ahora bien, tampoco especifica si la cifra se refiere al un gasto anual o se corresponde con los cobros trimestrales (que, por otra parte, también podría ser posible).
Voy a ponerme en contacto con el servicio de atención al cliente para que aclaren este asunto. En breve dejaré una respuesta.
#3
09/06/21 00:38
Según el artículo las comisiones de Myinvestor son: Custodia 0.15% trimestral Gestion 0.15% trimestral Fondo 0.14% de media (anual) Por lo tanto el total sería bastante más de 0.45%, ¿No es así? Imagino que debe ser un error de redacción y que las comisiones son anuales aunque se cobren trimestralmente