Invertir en energías renovables: acciones, fondos, ETF y bonos verdes
Invertir en energías renovables: acciones, fondos, ETF y bonos verdes
Invertir en energías renovables desde España: acciones (Iberdrola cap. 119.895 Mn€, EDPR ≈14.100 Mn€, Grenergy 1.943 Mn€), fondos (TER 1,55%-1,98%) y ETFs (TER 0,15%-0,65%). El índice Clean Energy rebotó +46,8% tras cuatro años en rojo. Fiscalidad IRPF y riesgos reales.
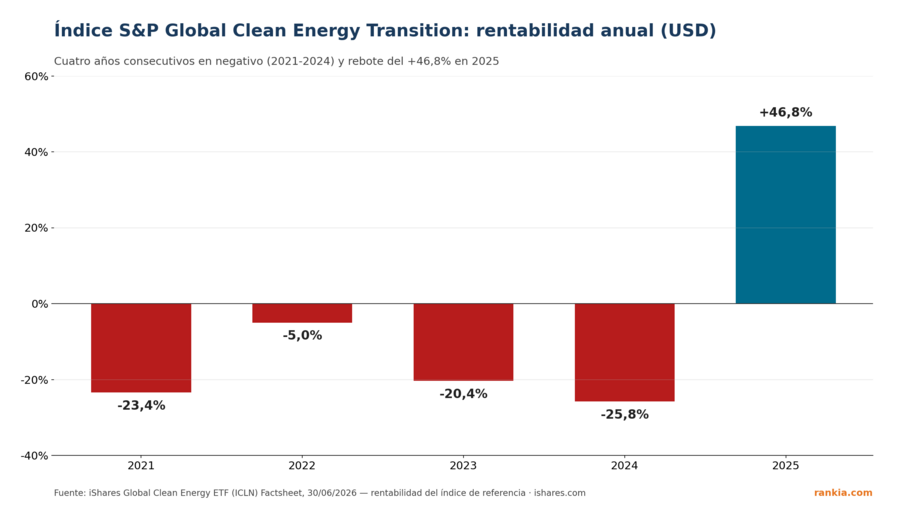
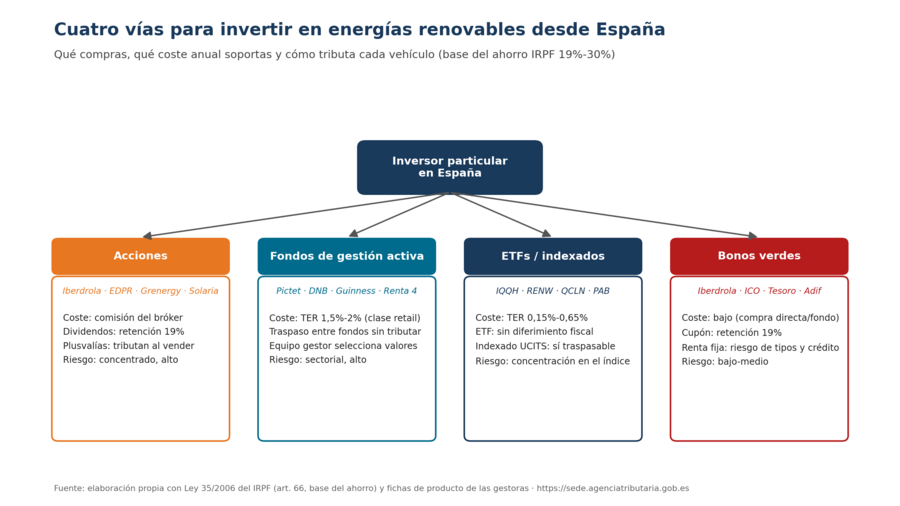
Invertir en energías renovables desde España se puede hacer por cuatro vías: acciones (Iberdrola, EDP Renováveis, Grenergy), fondos de gestión activa (TER de la clase minorista entre el 1,55% y el 1,98%), ETFs e indexados (TER entre el 0,15% y el 0,65%) y bonos verdes. El sector viene de un ciclo extremo: el índice S&P Global Clean Energy Transition encadenó cuatro años en negativo (2021-2024) y rebotó un +46,8% en 2025 (iShares, ficha a 30/06/2026). Por eso, la respuesta corta es: diversifica por vehículo y no concentres en un único valor; para la mayoría de carteras, un fondo o ETF global de energía limpia es el punto de entrada más razonable, y las acciones individuales, un complemento. Las energías renovables son una de las megatendencias con más peso en las carteras temáticas: en España ya generaron el 55,5% de la electricidad del último ejercicio cerrado y la potencia renovable instalada alcanza los 95.638 MW (Red Eléctrica, Informe de renovables 2025).
Energías renovables
Este artículo compara los cuatro vehículos con datos de fuente primaria (resultados de las compañías, fichas de las gestoras, IEA y Red Eléctrica), explica cómo tributa cada uno en el IRPF español, repasa lo que salió mal en el ciclo bajista del sector (tipos de interés, precios cero en el mercado eléctrico) y recoge lo que debate la comunidad de Rankia. Si buscas la comparativa rápida de fondos y ETFs, está en las tablas de la primera sección.
Las energías renovables son un tipo de energía que deriva de fuentes naturales e inagotables.
A diferencia de las energías no renovables, es decir, las que se obtienen a través de combustibles fósiles, estas no son contaminantes y respetan el medio ambiente.
¿Cómo invertir en energías renovables?
A la hora de invertir en energías renovables podemos hacerlo de muchas formas a través de diversos vehículos de inversión como acciones de empresas, fondos de inversión, bonos verdes o sociales, fondos indexados o incluso en proyectos particulares dentro de una empresa (ejemplo: invirtiendo en un proyecto fotovoltaico de una compañía).
Para maximizar los beneficios cubriendo el binomio rentabilidad-riesgo, es clave optar por la diversificación. En este sentido, una de las opciones más atractivas para invertir en sostenibilidad es a través de fondos de inversión o ETFs.
Los productos financieros que podemos encontrar son los siguientes:
En cada una de estas empresas creemos que tienen un gran potencial, reflejado en los gráficos de abajo:
Iberdrola(capitalización: 119.895 Mn€ a 1 de diciembre del último ejercicio, según la relación de sociedades de la Agencia Tributaria): atractiva diversificación geográfica y por negocios, con presencia en distintas tecnologías y con objetivo de crecimiento en redes y energías renovables (fotovoltaica, eólica onshore/offshore, almacenamiento de energía a través de baterías y proyectos pioneros en producción de hidrógeno verde).
Continua generación de caja a pesar de su fuerte inversión en energías renovables y redes. Sólido crecimiento a futuro con margen bruto superior al 40%, margen EBITDA superior al 30%.
En el primer semestre del ejercicio en curso, Iberdrola reportó un beneficio neto de 4.336,4 Mn€ (+21,7%), EBITDA ajustado de 8.050 Mn€ (+7,4%), 45.830 MW de capacidad renovable (+4,9%) y una remuneración al accionista prevista de 0,685 € brutos por acción (+6,2%). El grueso del crecimiento ya no viene de la generación renovable sino de las redes (EBITDA de redes +12,6%), lo que la convierte más en una utility regulada que en una apuesta pura por renovables (Iberdrola, informe de resultados 1S). Si quieres invertir en Iberdrola, el primer paso es informarse de cómo comprar sus acciones de forma segura.
EDP Renováveis(capitalización: ≈14.100 Mn€, julio 2026): líder mundial en el sector de energías renovables y cuarto mayor productor de energía eólica. Compañía atractiva por su diversificación geográfica (Europa, EE.UU, Canadá y LATAM) y por tecnología (fotovoltaica, eólica onshore y offshore, autoconsumo industrial y almacenamiento de energía a través de baterías). Activa en rotación de proyectos, con sólido crecimiento a futuro con margen bruto superior al 40%, margen EBITDA superior al 70%.
Últimos resultados semestrales: beneficio neto de 184 Mn€ (+96%), EBITDA de 1.057 Mn€ (+11%), 20,5 GW instalados y 22,1 TWh producidos; el precio medio de venta bajó a 51,8 €/MWh (-6%) por los precios ibéricos, y la deuda neta subió a 8.682 Mn€. El 62% del EBITDA ya procede de Estados Unidos, así que el riesgo regulatorio norteamericano pesa más que el español (EDPR, resultados 1S (julio 2026)).
Grenergy(capitalización: 1.943 Mn€ a 1 de diciembre del último ejercicio, Agencia Tributaria): compañía atractiva por su diversificación en tecnología (fotovoltaica, eólica y almacenamiento de energía mediante baterías) y regional (Europa, EE.UU y LATAM) con 15 años de experiencia en el sector. Empresa activa en rotación de proyectos, con sólido crecimiento a futuro, margen bruto superior al 40% y margen EBITDA superior 30%.
Desarrolla el mayor proyecto de baterías del mundo en el Desierto de Atacama (Chile), Oasis de Atacama, y ha convertido el almacenamiento en su principal motor: cerró el último ejercicio con ventas de 1.070 Mn€ (+66%), EBITDA de 201 Mn€ (+26%), beneficio neto de 87 Mn€ (+46%) y 8,3 GWh de baterías en operación o construcción (Grenergy, resultados anuales). Ojo al perfil de riesgo: el primer trimestre del ejercicio en curso arrojó un EBITDA de solo 4,8 Mn€ (-92%) y una deuda neta de 1.156 Mn€, porque su resultado depende de cuándo vende proyectos (rotación de activos), no de ingresos recurrentes; su plan a 2028 prevé 3.700 Mn€ de inversión y un EBITDA objetivo de 501 Mn€ (Renta 4, análisis de resultados 1T).
Greening (Capitalización:170Mn€): Compañía líder en soluciones de autoconsumo industrial, diversificada geográficamente (Europa, EE.UU. y LATAM) y con un modelo de negocio verticalmente integrado a través de 4 divisiones:
Soluciones de Autoconsumo
Generación de energía
Comercialización
Producto:fabricación de estructuras para plantas fotovoltaicas. A pesar de su poco tiempo en bolsa, la compañía ya superó su guía de EBITDA en su primer ejercicio completo cotizando y se espera un sólido crecimiento a futuro con margen bruto superior al 40% y posibles operaciones de rotación de activos para seguir financiando sus proyectos.
También, podemos invertir en energías renovables a través de fondos de inversión, tanto de gestión activa como pasiva. Actualmente, la gestión activa ocupa la mayor posición, aunque la evolución de la gestión pasiva también viene siendo creciente durante los últimos años.
Estos son los cuatro fondos de energías renovables más consultados en la comunidad de Rankia, con el TER (gastos corrientes) y la rentabilidad actualizados a partir de la ficha de cada gestora o de Finect/Morningstar. Recuerda que el TER de la clase minorista es alto (1,55%-1,98%): en el siguiente apartado explicamos cómo reducirlo con clases limpias.
Fondo
ISIN
TER
Rentabilidad YTD
Rentabilidad anualizada 3 años
Renta 4 Megatendencias Medio Ambiente
ES0173130081
1,67%
+12,43%
+8,54%
DNB Fund Renewable Energy
LU0302296149
1,55%
+16,56%
Guinness Sustainable Energy
IE00B3CCJ740
1,74% (clase C) / 0,74% (clase Y)
+8,7% (GBP)
+5,0% (GBP)
Pictet-Clean Energy Transition
LU0474968459
1,98%
+24,67%
TER = gastos corrientes de la clase indicada. Rentabilidad YTD y anualizada a 3 años según ficha de Renta 4 Gestora (datos a 1/09/2026), factsheet de Guinness (31/07/2026, clase Y en libras). Los ISIN y las comisiones de gestión de cada ficha no varían; compara cualquier otro fondo en el comparador de fondos de Rankia.
El fondo Renta 4 Megatendencia Medio Ambiente invierte en empresas cuyo modelo de negocio esté relacionado con perseguir objetivo sostenible, por ejemplo: energías renovables, tratamiento de agua, gestión de residuos , packaging sostenible, transporte de bajas emisiones de carbono, alimentación sostenible, almacenamiento de CO2 y electricidad, reforestación, mejora de la actividad industrial, entre otras.
📋 Nombre del fondo: Renta 4 Megatendencias Medio Ambiente R
📌 ISIN: ES0173130081
💰 Comisión: 1,7 %
📊 Rentabilidad anualizada (a 3 años): +8,54 % (a 1/09/2026, ficha Renta 4)
El fondo DNB Fund - Renewable Energy Retail A (EUR) pretende invertir en acciones que contribuyan a mejorar el medio ambiente, invirtiendo en empresas cuyos servicios y tecnologías ayuden a reducir las emisiones mundiales de gases de efecto invernadero (GEI), mediante inversiones en acciones de empresas de pequeña, mediana y gran capitalización a escala mundial.
📋 Nombre del fondo: DNB Fund - Renewable Energy Retail
El fondo Guinness Sustainable Energy invierte en varias empresas de la industria de la energía sostenible. Aquellas que no requieran de combustibles fósiles, como petróleo o el carbón. Además que contribuyan a la descarbonización mundial, con objetivos de inversión sostenible y buenas prácticas de gobierno. Cartera concentrada de unas 30 posiciones equiponderadas; sus mayores pesos son Iberdrola (4,9%), Schneider Electric, Eaton, Siemens y NextEra (factsheet de la gestora).
📋 Nombre del fondo: Guinness Sustainable Energy
📌 ISIN: IE00BFYV9M80
💰 Comisión: 1,40%
📊 Rentabilidad anualizada (a 3 años): +5,0 % en GBP (factsheet 31/07/2026)
El fondo Pictet-Clean Energy Transition busca lograr el crecimiento del capital mediante la inversión de al menos dos tercios de su patrimonio en acciones emitidas por empresas de todo el mundo que contribuyen a, o se benefician de, la transición mundial hacia una producción y un consumo de energía que genere menos emisiones de CO2.
📋 Nombre del fondo: Pictet - Clean Energy Transition
Los cuatro fondos anteriores tienen clases minoristas con TER del 1,55% al 1,98%. Casi todos ofrecen además una clase limpia o institucional (sin retrocesión al comercializador) con un TER en torno a la mitad: Guinness, por ejemplo, cobra 0,74% en la clase Y frente al 1,74% de la clase C (factsheet). En un fondo sectorial volátil esa diferencia de un punto anual se acumula: sobre 10.000 € durante 10 años con una rentabilidad bruta del 6% supone unos 1.500 € más de patrimonio final. Comercializadores como EBN Banco dan acceso a clases limpias a particulares.
Compara la clase limpia de estos fondos en EBN Banco
En la gestión pasiva existen también los fondos que siguen los índices alineados con los Objetivos de París. Para ello, un fondo tiene que invertir en empresas que reduzcan emisiones con una media del 7% anual(Acuerdo de París).
Desde la reforma de MiFID II en materia de sostenibilidad, los asesores financieros están obligados a preguntar a sus clientes por sus preferencias de sostenibilidad antes de recomendar un producto.
AMUNDI INDEX MSCI EUROPE CLIMATE CHANGE busca replicar, de la forma más precisa posible, la rentabilidad del MSCI Europe Climate Change index (rentabilidad total), tanto al alza como a la baja. Este índice tiene como objetivo re-ponderar valores del MSCI Europe Index para aumentar su exposición a compañías que participan en oportunidades asociadas a la transición a una economía con menos emisiones de carbono, y reducir su exposición a compañías expuestas a riesgos asociados a esta transición.
Vanguard ESG Developed World All Cap Equity Index Fund EUR
Busca replicar el rendimiento del TSE Developed Index. Es un índice formado por acciones de medianas y grandes empresas de países desarrollados y busca invertir parte en valores que forman el índice y cumplan los factores medioambientales, sociales y éticos. Su gestión de los dividendos es la de acumulación.
ETFs
Los mejores ETF de energías renovables para un inversor español son los UCITS domiciliados en Irlanda o Luxemburgo. Dos referencias con datos de JustETF: el iShares Global Clean Energy Transition (IQQH) gestiona 2.647 Mn€, replica el S&P Global Clean Energy Transition con 104 valores y cerró el último año natural con +29,16% (a 5 años sigue en -22,41%); el L&G Clean Energy (RENW), con 641 Mn€ y 61 valores, hizo +34,45% en el mismo periodo (JustETF). El Xtrackers MSCI USA ESG no es un ETF de renovables sino un indexado ESG amplio de bolsa americana: lo incluimos como opción de bajo coste para quien quiera sesgo sostenible sin riesgo sectorial.
A continuación te dejamos una tabla con algunas de nuestras opciones favoritas en Rankia:
Nombre
ISIN
Ticker
TER
iShares Global
Clean Energy
IE00B1XNHC34
IQQH
0,65%
L&G Clean Energy
IE00BK5BCH80
RENW
0,49%
First Trust Nasdaq
Clean Edge Green
IE00BDBRT036
QCLN
0,60%
Xtrackers MSCI USA ESG UCITS ETF
IE00BFMNPS42
XZMU
0,15%
Una diferencia práctica que pesa más que el TER: los ETFs no admiten traspaso fiscal en España (cada venta tributa), mientras que los fondos indexados UCITS sí. Puedes cruzar TER, patrimonio y rentabilidad en el comparador de ETFs de Rankia. Si quieres invertir en alguno de estos ETFs o Fondos Indexados también te recomendamos:
También podemos invertir en renta fija mediante los bonos verdes. Este tipo de inversión resulta más conservadora y puede ser ideal para complementar nuestra cartera si no queremos tener un estilo de inversión muy arriesgado y queremos cobrar intereses periódicamente.
¿Qué son los bonos verdes?
Un bono verde es cualquier tipo de bono cuyos fondos se destinan a financiar de forma exclusiva proyectos verdes.
Un bono verde es para destinar proyectos: energías renovables, eficiencia energética, prevención y control de contaminación, transporte limpio, etc.
Estos bonos pueden ser emitidos por instituciones tanto públicas como privadas: Telefónica, Iberdrola, Adif, ICO, BBVA, Comunidad de Madrid, el Tesoro Público, etc. Grenergy, por ejemplo, registró un programa de bonos verdes de 250 Mn€ en el MARF. Para un particular la vía habitual no es comprar la emisión (nominales de 100.000 €) sino un fondo de renta fija verde; el cupón tributa como rendimiento del capital mobiliario con retención del 19%.
Aqui te dejo un pantallazo de Bloomberg con los bonos verdes de las principales compañias dentro del sector utilities y energias renovables.
Bonos verdes principales compañías sector Utilities y energías renovables | Fuente: Bloomberg
¿Cuáles son los tipos de energías renovables donde invertir?
Entre los tipos de energías renovable existen varias tecnologías usadas en la producción de energía, las más relevantes son:
Energía solar
Es una de las fuentes renovables más conocidas. Se basa en la captación de la radiación solar para generar electricidad (fotovoltaica) o calor (térmica).
Ventajas: costes en descenso, alta escalabilidad y muy utilizada a nivel residencial y utility-scale.
Oportunidades de inversión: fabricantes de paneles solares, empresas instaladoras, plantas solares, y ETFs específicos.
Energía eólica
Aprovecha la fuerza del viento para generar electricidad mediante aerogeneradores.
Onshore: instalados en tierra, más baratos pero con limitaciones de espacio.
Offshore: instalados en el mar, donde hay vientos más constantes, aunque con mayores costes iniciales.
Inversiones típicas: empresas de turbinas, promotores de parques eólicos, e infraestructura marina.
Ventajas: muy estable y con capacidad de almacenamiento (embalses).
Limitaciones: impacto ambiental y dependencia geográfica.
Inversión: empresas de utilities con plantas hidroeléctricas o fondos verdes que las integran.
Biomasa
Consiste en aprovechar materia orgánica (residuos agrícolas, forestales o urbanos) para generar energía térmica o eléctrica.
Ventajas: Ayuda al reciclaje y gestión de residuos.
Desafíos: Emisiones, logística y sostenibilidad de la cadena de suministro.
Inversión: Productores de pellets, plantas de biomasa y tecnologías de conversión.
Electrólisis e hidrógeno verde
La electrólisis permite separar el hidrógeno del agua utilizando electricidad, idealmente de origen renovable.
Hidrógeno verde: Promete ser un pilar de la descarbonización industrial y del transporte pesado.
Oportunidades: Fabricantes de electrolizadores, empresas de almacenamiento y distribución de hidrógeno, así como grandes utilities involucradas en su desarrollo.
Además, las compañías dentro de este sector no solo están invirtiendo en producción de energía sino también en el almacenaje a través de baterías, clave para hacer posible la transición energética y abastecimiento mundial de energía.
Capacidad Mundial Instalada de Energía Eólica y Solar | Fuente:Bernstein
¿Por qué invertir en energías renovables?
Nuestra economía basada en el carbono es insostenible. Los combustibles fósiles son finitos y su volatilidad aumenta con las incertidumbres. En consecuencia, apostar por las energías renovables, es una forma invertir en materias primas que busca obtener una alternativa menos dañina, más estable y sostenible.
Invertir en energía renovable es una oportunidad económica y es una decisión que los inversores de todo el mundo han estado tomando cada vez más durante esta última década. La Agencia Internacional de la Energía prevé 4.600 GW de nueva capacidad renovable hasta 2030, un 80% solar fotovoltaica, con la eólica acercándose a los 2.000 GW acumulados (IEA, Renewables 2025). Pero la misma IEA recortó un 5% su previsión respecto al año anterior y casi un 50% la de Estados Unidos por el cambio de política: el crecimiento es real, pero no lineal ni inmune a la regulación.
A pesar de que las tendencias de inversión son generalmente positivas, necesitamos invertir mucho más en energías renovables para poder cumplir con los objetivos de desarrollo sostenible. Además, los esfuerzos que se están implementando para contener el calentamiento global por debajo de 1,5ºC implica que las inversiones gubernamentales se van a centrar en la creación de infraestructuras eficientes y fuentes renovables.
Principales motivos:
Viento de cola con políticas de descarbonización a favor y crisis energética.
Alta demanda y crecimiento de la inversión en el sector: compañías dentro del sector petrolero, Utilities Integradas y fondos de infraestructuras están pagando actualmente múltiplos muy elevados por proyectos renovables.
Reducción de costes: el precio de los principales componentes para paneles solares se está reduciendo, sumado a un abaratamiento de los costes de transporte marítimos.
PPAs a l/p firmados a precios más elevados: escenario positivo para los ingresos, ya que se están firmando acuerdos de venta de energía a plazo (PPAs) a precios muy superiores a los de hace 2-3 años, tanto para perfiles de energía solar como eólica. Esto debería repercutir de forma positiva en los márgenes de las compañías, ya que independientemente de lo que hagan los precios de la energía en el corto/medio plazo estos contratos son a 10-15 años a un precio cerrado.
Su mayor peso se ubica en Estados Unidos y Europa, pero también con menos influencia en América del Sur y Asia Emergente. España es uno de los mercados más avanzados: las renovables generaron el 55,5% de la electricidad en el último ejercicio cerrado (56,6% con autoconsumo), la potencia renovable alcanzó 95.638 MW tras instalar 9.978 MW en un solo año (8.821 MW solares) y la fotovoltaica ya supera a la nuclear como fuente con 50.188 GWh (Red Eléctrica, Informe de renovables 2025). Esa abundancia es también el origen de su principal problema, los precios cero, que tratamos en la sección de riesgos.
Precios de la energía solar y eólica terrestre en Europa
El S&P Global Clean Energy es el índice de referencia ESG más grande actualmente.
El S&P Global Clean Energy proporciona exposición transable y liquida a empresas de todo el mundo que están involucradas en industrias relacionadas con energía limpia.
Rendimiento historico del S&P Global Clean Energy
Aun así, se espera que este sector se recupere dadas las medidas que está poniendo la Unión Europea para paliar con el cambio climático en los próximos años. Algunos ejemplos son el Pacto Verde Europeo para 2050 o el Plan REPowerEU.
Además, es de especial importancia tener en cuenta el shock del gas provocado por la invasión rusa de Ucrania, que disparó el precio del gas, aunque su impacto se haya mitigado posteriormente. Este hecho ha fomentado que la UE tome medidas respecto a comenzar a producir estos productos de manera interna y dejar de ser tan dependientes con el exterior.
Oportunidades y riesgos al invertir en energías renovables
Pros
La descarbonización de la industria e independencia energética.
Reducción de costes de materia prima y costes logísticos.
PPAs firmados a precios elevados a largo plazo (10-15 años).
Progresivo recorte de tipos que reducirá el coste de financiación de las empresas (se estima que comience antes en Europa).
Contras
Su principal riesgo es el llamado “permiting”, es decir, permisos generalmente medioambientales que tienen que aprobar los ayuntamientos regionales para que puedan comenzar a construir y desarrollar sus proyectos
La incertidumbre ante la volatilidad de los precios de la energía (mayor volatilidad en resultados según la exposición a merchant de cada compañía).
No obstante, ante cambios en la inflación y los tipos de interés, también habrá que analizar el aumento de costes de materiales y costes financieros de las compañías.
Qué pasó en el último ciclo: cuatro años en negativo
El contraanálisis más honesto es mirar la serie completa. El índice S&P Global Clean Energy Transition, referencia del ETF IQQH/ICLN, cayó un -23,4% (2021), -5,0% (2022), -20,4% (2023) y -25,8% (2024) antes de rebotar un +46,8% en 2025; a cinco años la rentabilidad anualizada sigue siendo negativa (-1,15%) y a tres años es de solo +5,5% (iShares, factsheet 30/06/2026). Quien entró en el pico de 2021 aún no ha recuperado su inversión. La tesis "el sector crece, luego la acción sube" falló durante cuatro años porque el crecimiento de capacidad se financió con deuda cara y se vendió a precios de electricidad cada vez más bajos.
Índice S&P Global Clean Energy Transition
Precios cero y negativos en España: el riesgo que no está en el folleto
La tesis renovable falla cuando hay demasiado sol y poca red. En el mercado diario ibérico el precio fue negativo durante 555 horas en el último ejercicio cerrado y ya 397 horas solo en el primer trimestre siguiente (frente a 48 en el mismo trimestre del año anterior), con un mínimo de -58,60 €/MWh en un mediodía de febrero con 15,6 GW solares frente a 24,6 GW de demanda (pv magazine con datos de Montel). El efecto en las cuentas es directo: EDP Renováveis vendió su electricidad a 51,8 €/MWh, un 6% menos, por los precios ibéricos (resultados 1S). Para el inversor esto significa tres cosas:
Prima a las compañías con PPAs y baterías: un contrato a 10-15 años o un sistema de almacenamiento que desplaza la venta a las horas caras protege el ingreso; los productores merchant puros sufren.
Penaliza la exposición a España frente a Estados Unidos o Latinoamérica, justo lo contrario de lo que intuye un inversor español que "conoce" Iberdrola o Solaria.
Vuelve a los tipos de interés en la variable clave: estas empresas financian activos de 25 años con deuda; cada punto de tipo se traslada casi íntegro a la valoración.
Y la cara opuesta del riesgo: la volatilidad ya se reflejó en el precio. La capitalización de Iberdrola pasó de 74.510 Mn€ a 119.895 Mn€ y la de Grenergy de 833 Mn€ a 1.943 Mn€ entre la versión anterior de esta guía y el último cierre disponible (Agencia Tributaria), así que quien compra hoy ya no compra el sector "muy penalizado" de hace dos años.
Fiscalidad de invertir en energías renovables en España
Todo lo que gana un particular con estos productos va a la base del ahorro del IRPF, con tipos del 19% hasta 6.000 €, 21% hasta 50.000 €, 23% hasta 200.000 €, 27% hasta 300.000 € y 30% en adelante (Agencia Tributaria, gravamen de la base liquidable del ahorro). La diferencia entre vehículos no está en el tipo, sino en cuándo pagas y si puedes diferir:
Vehículo
Rendimiento que tributa
Retención en origen
Traspaso sin tributar
Ejemplo: 10.000 € que ganan un 25%
Acciones (Iberdrola, EDPR, Grenergy)
Dividendo al cobrarlo + plusvalía al vender
19% sobre el dividendo
No
Plusvalía 2.500 € → 475 € de IRPF al vender
Fondo de inversión UCITS
Plusvalía solo al reembolsar
No (hasta el reembolso)
Sí (fondo a fondo)
Traspaso a otro fondo: 0 € hoy; 475 € al reembolsar
ETF (IQQH, RENW, QCLN)
Plusvalía al vender + dividendo si distribuye
19% sobre el dividendo
No (aunque sea UCITS)
Venta: 475 € de IRPF; no se puede rotar sin tributar
Bono verde / fondo de renta fija
Cupón + diferencia de precio
19% sobre el cupón
Solo si es vía fondo
Cupón 3% sobre 10.000 €: 300 € → 57 € retenidos
Cuatro vías para invertir en energías renovables desde España
La consecuencia práctica para un sector tan cíclico: si prevés rotar (salir de renovables cuando suban los tipos, volver cuando bajen), el fondo traspasable te ahorra el peaje fiscal en cada cambio; el ETF, no. Con una posición de 10.000 € y tres rotaciones con un 25% de ganancia cada una, un ETF habría pagado unos 1.425 € de IRPF por el camino frente a 0 € del fondo hasta el reembolso final. Con los dividendos de Iberdrola (0,685 € brutos por acción previstos para el ejercicio) la retención del 19% se practica en el cobro y se regulariza en la declaración. Si tus posiciones en brókers extranjeros superan los 50.000 €, recuerda el modelo 720. Puedes seguir la fiscalidad acumulada de tu cartera en MyPortfolio de Rankia.
¿Es rentable invertir en energías renovables? Opinión de Beatriz Pérez
Hoy en día podemos invertir en energía, sean renovables o no, a través de diversos vehículos de inversión e incluso financiando los propios proyectos de las compañías. Sin embargo, creemos que la clave está en la diversificación, y por ello creemos que la mejor forma de invertir en este sector es a través de fondos de inversión.
Y os preguntareis...
¿Por qué a través de un fondo de inversión en vez de un ETF?
Porque invirtiendo en un fondo de inversión, hay un equipo gestor detrás que puede seleccionar las mejores compañías dentro del sector según las distintas situaciones de mercado. Sin embargo, si nos indexamos e invertimos en un ETF estaremos comprando muchas compañías dentro del sector, pero no podremos actuar ante las distintas situaciones de mercado a lo largo del tiempo.
En un contexto de tipos de interés elevados, volatilidad de precios energéticos y debilitamiento macroeconómico, preferiremos optar por aquellas compañías que cumplan los siguientes requisitos:
Mayor visibilidad en ingresos: disponer de un porcentaje de activos operativos y bajo construcción más alto que sus comparables y su pipeline.
Menor exposición a España: ante el exceso de capacidad y caída de precios de la electricidad a 0.
Mayor cobertura de precios: disponer de una mayor cobertura de precios a través de PPAs a largo plazo y una menor exposición a merchant.
No obstante, el sector ha sufrido una tormenta perfecta (volatilidad de precios energéticos + tipos de interés elevados). Muchas compañías están optando por la rotación de activos (venta de proyectos) para desapalancarse y poder así seguir financiando sus proyectos. Los tipos de interés comenzarán a bajar tarde o temprano y el sector se revalorizará y se acabará reflejando en cotización su enorme potencial de crecimiento a futuro.
En conclusión, la oportunidad de inversión en energías renovables es única, al tratarse de un sector muy penalizado en el ciclo bajista y que llegó a cotizar a múltiplos muy atractivos. De hecho, hemos visto en los últimos meses varias adquisiciones dentro del sector por varios fondos de infraestructuras, utilities integradas y compañías petroleras para cumplir con sus objetivos de descarbonización.
Nota de la redacción: esta opinión se escribió en pleno ciclo bajista del sector. El rebote posterior del índice (+46,8% en un año) confirmó la parte de la tesis sobre tipos y múltiplos; el punto sobre "menor exposición a España" sigue vigente a la vista de las horas a precio negativo descritas en la sección de riesgos.
Perspectiva de la comunidad Rankia
Los hilos con más actividad sobre el sector son el foro de Iberdrola (más de 300 páginas), el foro de Solaria y el foro de Grenergy. El patrón que se repite en los tres es el mismo: los usuarios distinguen cada vez más entre la utility regulada (Iberdrola, donde el debate es si comprar en máximos históricos y reinvertir el dividendo) y el desarrollador puro (Solaria, Grenergy), donde la discusión gira en torno a la deuda, la rotación de activos y la sensibilidad al precio de la electricidad. En el hilo de Solaria, tras una caída del 38% desde los máximos de primavera, un usuario resumía el riesgo así:
"Por el lado negativo, la deuda sigue siendo elevada (en torno a 1.500 millones) [...] la deuda y la sensibilidad a precios de la energía siguen siendo puntos a vigilar" — @Jaimejube (foro de Solaria en Rankia, agosto 2026)
En el extremo opuesto del espectro, en el hilo de Iberdrola un accionista de largo plazo que siempre había optado por el dividendo en acciones explicaba su duda ante los máximos históricos:
"Hasta ahora, he tomado siempre acciones constatando lo poderoso del interés compuesto. En ésta ocasión tengo muchas dudas: Por una parte estamos en máximos históricos, por otra todo lo veo caro" — @Gatovivo (foro de Iberdrola en Rankia, diciembre 2025)
Lo que revela ese contraste sobre el inversor real: la comunidad ya no trata "renovables" como un único sector. Quien busca renta estable se queda en la utility y discute el momento de entrada; quien busca crecimiento acepta la volatilidad del desarrollador y vigila la deuda. Es la misma conclusión a la que llegan las tablas de este artículo, pero aprendida con dinero propio.
Si prefieres el formato vídeo, en el canal de Rankia explicamos cómo encajar la transición energética dentro de las grandes megatendencias de inversión:
Conclusión: cómo encajar las energías renovables en tu cartera
Con los datos de esta guía, nuestra recomendación por perfil es la siguiente:
Inversor de fondos o indexado: núcleo en un indexado o ETF global amplio y, como satélite del 5%-10% de la cartera como máximo, un fondo temático traspasable de energía limpia (Pictet, DNB, Guinness o Renta 4 Medio Ambiente) en clase limpia si tu comercializador la ofrece. Evita concentrar más: el índice sectorial ha tenido caídas acumuladas superiores al 55% en cuatro años.
Inversor de acciones: si quieres exposición directa, Iberdrola es hoy una apuesta por redes reguladas con dividendo creciente (0,685 €/acción) más que por renovables; EDPR y Grenergy son apuestas por la rotación de activos con resultados trimestrales muy irregulares. Dimensiona cada posición para poder aguantar un -40% sin vender.
Inversor conservador: bonos verdes vía fondo de renta fija con vencimientos cortos; aceptas menos rentabilidad a cambio de que el precio cero del mercado eléctrico no sea tu problema.
Lo que no haríamos con los datos actuales: comprar un ETF sectorial con la intención de rotarlo cada pocos meses (peaje fiscal del 19% en cada venta) ni tomar los resultados de un solo trimestre de un desarrollador como señal de compra o de venta. Para comparar comisiones de bróker antes de operar, usa el comparador de brókers de Rankia.
Preguntas frecuentes sobre invertir en energías renovables
¿Es buen momento para invertir en energías renovables?
Depende de la referencia que tomes. El índice S&P Global Clean Energy Transition subió un 46,8% en el último año natural, pero a cinco años sigue en negativo (-1,15% anualizado), así que ya no está en el punto de máxima penalización pero tampoco en máximos plurianuales. Los datos que más pesan a corto plazo son la trayectoria de los tipos de interés y las horas a precio negativo en España (555 en el último ejercicio). Entrar de forma escalonada, en varias aportaciones, reduce el riesgo de acertar el momento.
¿Qué es mejor para invertir en renovables: un fondo o un ETF?
Por coste gana el ETF (TER del 0,15% al 0,65% frente al 1,55%-1,98% de los fondos minoristas). Por fiscalidad gana el fondo: en España puedes traspasar entre fondos UCITS sin tributar y con el ETF pagas el 19%-30% en cada venta. Si vas a mantener la posición muchos años, el ETF; si prevés rotar entre sectores, el fondo (o el ETF solo en la parte que nunca vayas a tocar).
¿Cómo tributan los dividendos y plusvalías de las renovables en España?
En la base del ahorro del IRPF: 19% hasta 6.000 €, 21% hasta 50.000 €, 23% hasta 200.000 €, 27% hasta 300.000 € y 30% en adelante. Los dividendos (por ejemplo, los 0,685 € brutos por acción previstos por Iberdrola) llevan una retención del 19% en el cobro. Las plusvalías solo tributan al vender o reembolsar; el traspaso entre fondos no tributa.
¿Cuál es el ETF de energías renovables más barato?
Entre los ETFs UCITS sectoriales de la tabla, el L&G Clean Energy (RENW) tiene el TER más bajo, 0,49%, frente al 0,65% del iShares Global Clean Energy Transition (IQQH) y el 0,60% del First Trust Nasdaq Clean Edge Green Energy (QCLN). El Xtrackers MSCI USA ESG (0,15%) es más barato, pero no es un ETF de renovables sino un indexado ESG de bolsa estadounidense.
¿Qué acciones de energías renovables españolas cotizan en bolsa?
Las tres con más seguimiento en Rankia son Iberdrola (capitalización de 119.895 Mn€ al último cierre de referencia de la Agencia Tributaria), Grenergy (1.943 Mn€) y Solaria (2.042 Mn€); EDP Renováveis cotiza en Lisboa (≈14.100 Mn€) pero tiene gran parte de su actividad histórica en España. Acciona Energía y Ecoener completan la lista de desarrolladores cotizados en el mercado continuo.
Este contenido tiene carácter exclusivamente informativo y educativo. No constituye una recomendación de inversión ni asesoramiento financiero personalizado. Los fondos, ETFs y acciones citados son ejemplos; su rentabilidad pasada no garantiza rentabilidades futuras y puedes perder parte o todo el capital invertido. Los datos fiscales se refieren a la normativa estatal del IRPF vigente y pueden variar por comunidad autónoma. Consulta a un asesor financiero registrado en la CNMV antes de tomar decisiones de inversión.
Como para invertir en renovables después del apagón
en respuesta a
Tibu74
-
#6
20/01/22 15:31
Hola Tibu74 Quería preguntarte si utilizas fondos como instrumento de inversión en renovables. Y si es así, si podrías hacernos alguna recomendación en particular para el sector solar. (Por ejemplo, veo que este fondo se ha recomendado actualmente en Rankia: Luxembourg Selection Fund - Active Solar A EUR ). Muchas gracias
Aparte de desarrolladoras, constructoras y productoras, que son los tipos principales, hay muchos más tipos de empresas en el sector que pueden ser consideradas renovables (fabricantes de cualquier componente de las plantas, contratistas que solo trabajan en renovables como termografías y comercializadoras verdes principalmente) Alrededor de estas muchas empresas que dan servicios, que no pueden ser consideradas renovables, como bancos, bufetes, etc... Normalmente hago enfásis en las tres primeras porque es donde está el valor y la esencia del sector, en mi humilde opinión. Por lo demás, enhorabuena por el artículo
en respuesta a
Tibu74
-
#4
03/04/20 23:13
Acabo de ver polaris parece que quiere hacer un suelo y lleva desde enero en caída ,solarpak la sigo me interesa pues pienso que volverá a su valor cuando se estabilice la situación ,el resto las veré este finde y gracias por la información,un saludo.
Hay mucho de renovables, en mi cartera tengo las que he comentado antes:
Polaris Infrastructure, Scatec Solar, Solarpack, Terna Energy, 7C Solarparken
y ademas: Voltalia , Ellomay Capital.
Si buscas "seguridad": Polaris Infrastructure, Terna Eergy y 7c Solarparken. Si buscas crecimiento, las otras.
De estas empresas, española solo tengo: Solarpack. Interesante tambien Solaria.
Saludos,
en respuesta a
Tibu74
-
#2
03/04/20 21:45
Hola me interesa las renovables estoy interesado entrar en el mercado español ,cuál ves mejor posicionadas o fuertes,es para entrar en alguna de ellas,gracias
De las acciones que has puesto no me gusta ninguna. Mucho mejores:
Polaris Infrastructure, Scatec Solar, Solarpack, Terna Energy, 7C Solarparken... en las que estoy invertido