Hace poco más de un mes, Nvidia cotizaba en máximos históricos.
Hoy ha perdido más de un 30 % desde aquel pico.
Más de 1,8 billones de dólares de capitalización se han evaporado.
Y lo curioso es que sus clientes no han dejado de comprar GPUs.
Los centros de datos no han apagado las máquinas.
La demanda de inteligencia artificial no ha desaparecido.
El problema ha sido otro.
En menos de una semana, Nvidia ha perdido a Jensen Huang, se ha metido en una investigación relacionada con China, ha abierto una crisis de gobierno corporativo y ahora tiene que publicar resultados sin el hombre que dirigió la compañía durante 33 años.
Sí.
Ha sido una semana bastante tranquila. 😅
Todo empezó antes de la dimisión
Para entender lo que está pasando hay que retroceder un poco.
A finales de octubre apareció una información especialmente delicada.
Servicios de inteligencia estadounidenses sospechaban que Alice Huang, una empresaria china vinculada a compañías clientes de Nvidia, podía haber trabajado para los intereses de Pekín.
China niega esas acusaciones.
Hasta aquí ya había un problema geopolítico.
Pero faltaba la segunda parte.
Jensen Huang mantenía una relación personal con ella.
Y Nvidia había presentado públicamente aquella relación como básicamente profesional.
Aquí la historia deja de ser una cuestión privada.
Porque Nvidia vende una de las tecnologías más sensibles del planeta.
Los chips que entrenan los modelos de inteligencia artificial más avanzados también están en el centro de la batalla tecnológica entre Estados Unidos y China.
Es como descubrir que el director de una empresa de defensa mantiene una relación no declarada con alguien investigado por los servicios de inteligencia de una potencia rival.
Aunque nunca se haya filtrado un solo documento…
el riesgo existe por la posición que ocupa esa persona.
8 de noviembre: Huang admite la relación
El domingo 8 de noviembre, Jensen Huang envió una comunicación a los empleados de Nvidia admitiendo que había sido infiel a su mujer.
Al mismo tiempo, el consejo de Nvidia anunció una investigación independiente sobre la relación y sobre las posibles implicaciones de seguridad nacional.
En ese momento, la compañía dijo que no tenía razones para pensar que se hubieran comprometido secretos de Nvidia o información de seguridad nacional.
El mercado todavía podía pensar:
“Escándalo personal, investigación interna y seguimos.”
Duró poco.
9 de noviembre: aparece el FBI
Un día después, Donald Trump confirmó públicamente que el FBI estaba analizando el asunto.
Trump dijo que había hablado con Huang y que el CEO le había asegurado que desconocía cualquier supuesto vínculo de Alice Huang con los servicios de inteligencia chinos.
La acción de Nvidia cayó más de un 4 % aquel lunes.
Huang empezó además a cancelar apariciones públicas.
Y entonces empezó a aparecer una pregunta bastante más seria:
¿hasta dónde llegaba realmente la relación entre Nvidia, Alice Huang y los negocios de chips en China?
💣 Entonces aparecen los 7.500 millones
Durante los días siguientes surgieron informaciones según las cuales empresas vinculadas a Alice Huang y su entorno habrían participado en operaciones relacionadas con unos 7.500 millones de dólares en chips Nvidia, incluyendo procesadores sometidos a restricciones de exportación.
Eso no significa que Jensen Huang haya sido declarado responsable de violar controles de exportación.
No existe actualmente una conclusión pública que establezca eso.
Pero el problema para Nvidia era evidente.
La compañía llevaba años presionando en Washington para mantener algún acceso al gigantesco mercado chino.
Y de repente su propio CEO estaba situado en el centro de una historia que mezclaba:
China.
chips restringidos.
seguridad nacional.
y una relación personal que no había sido explicada con claridad.
Wall Street odia bastantes cosas.
La incertidumbre regulatoria está bastante arriba en la lista.
11 de noviembre: aparece otro problema
Cuando parecía que la historia ya tenía suficientes capítulos, apareció otro.
The New York Times informó de otra relación de Huang con una ejecutiva de Nvidia que dependía profesionalmente de él.
De repente ya no estábamos hablando únicamente de China.
Estábamos hablando también de gobierno corporativo.
¿El consejo conocía estas relaciones?
¿Existían conflictos de interés?
¿Había funcionado correctamente la supervisión del CEO?
¿Tenía Jensen Huang demasiado poder dentro de Nvidia?
Ese mismo día, el consejo empezó a valorar su continuidad.
Y aquí hay un detalle interesante.
Huang poseía una participación relativamente pequeña comparada con el control e influencia que ejercía sobre la compañía.
Pero durante tres décadas había sido prácticamente imposible separar:
Nvidia empresa de Jensen Huang persona.
Eso funciona maravillosamente mientras todo va bien.
Cuando aparece una crisis, descubres el riesgo de depender demasiado de una sola figura.
12 de noviembre: Jensen Huang se va
El jueves llegó el golpe definitivo.
Nvidia anunció oficialmente que Jensen Huang dejaba inmediatamente sus cargos como:
CEO.
presidente.
y miembro del consejo.
Terminaban así 33 años al frente de la empresa que cofundó en 1993.
La CFO, Colette Kress, fue nombrada CEO interina.
Y Harvey Jones, consejero desde 1993, se convirtió en el primer presidente formal del consejo en la historia de Nvidia.
Solo ese último dato dice bastante.
Durante décadas Nvidia había funcionado con Jensen Huang como centro de gravedad.
Ahora el consejo está intentando convertir una compañía extraordinariamente dependiente de su fundador en una empresa más institucional.
📉 La bolsa reaccionó como cabía esperar
El 12 de noviembre la acción abrió alrededor de 151 dólares y llegó a tocar los 148,80 dólares.
Había cerrado el día anterior en 173,73.
En determinados momentos de la sesión llegó a caer aproximadamente un 14 %.
Después apareció una compra brutal de particulares y cazadores de rebotes.
Terminó cerrando en 166,19 dólares.
Es decir:
pánico por la mañana.
compras agresivas por la tarde.
y un volumen de casi 748 millones de acciones.
Para ponerlo en contexto, muchos días normales Nvidia negocia del orden de 100-150 millones.
Aquello no fue precisamente una sesión tranquila.
Reuters destacó que los inversores minoristas compraron masivamente la caída.
Al día siguiente Nvidia volvió a bajar.
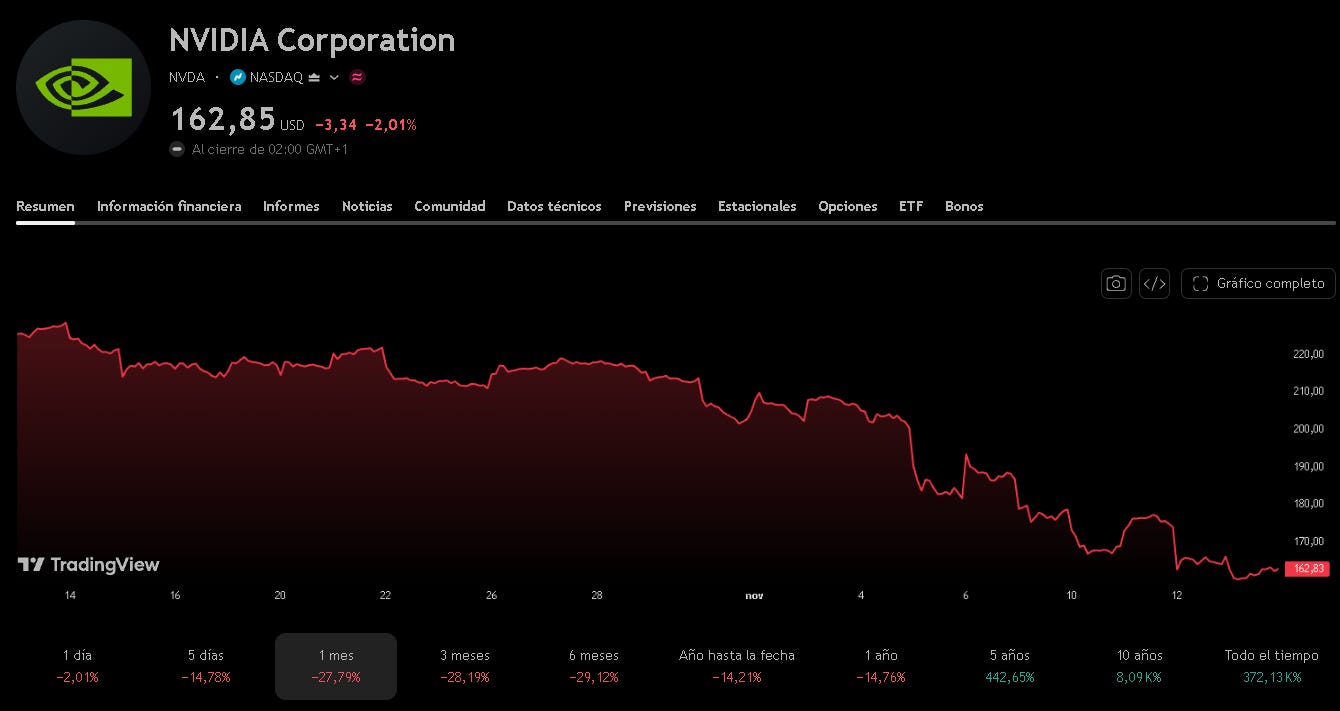
El viernes 13 cerró en:
162,85 dólares.
La empresa perdió unos 573.000 millones de dólares de capitalización solo durante esa semana.
Y desde los máximos del 6 de octubre, la destrucción de valor supera ya los 1,8 billones de dólares.
Aquí viene la parte interesante.
El negocio no se ha desplomado
El gráfico sí.
Los resultados empresariales, todavía no.
Y esta distinción me parece fundamental.
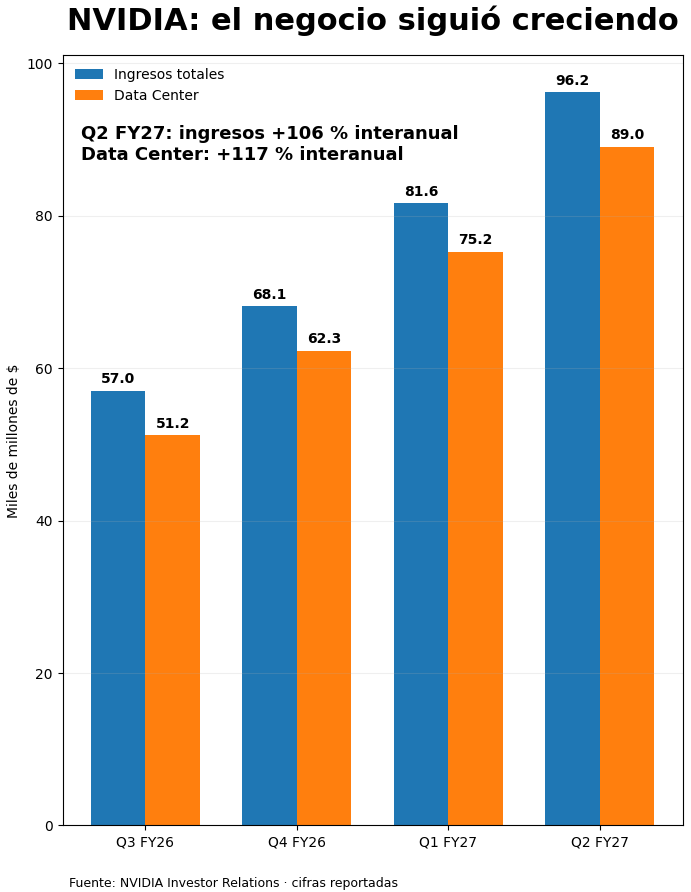
En el último trimestre publicado, Nvidia facturó:
96.200 millones de dólares.
Un crecimiento interanual del:
+106 %.
Data Center generó:
89.000 millones.
Crecimiento:
+117 %.
Beneficio operativo:
63.734 millones.
+124 %.
Beneficio neto:
59.688 millones.
+126 %.
Margen bruto:
75 %.
Son números absurdamente buenos para una compañía de este tamaño.
Imagínate un restaurante que ya sirve un millón de comidas al año…
y consigue duplicar las ventas.
Eso es aproximadamente el tipo de escala de crecimiento del que estamos hablando.
🤖 Y la demanda sigue siendo enorme
Nvidia esperaba para el trimestre que publicará el martes unos ingresos de:
108.000 millones de dólares ±2 %.
Además, la compañía había señalado que Vera Rubin empezaría a representar aproximadamente un 20 % del negocio de Data Center durante este trimestre.
Y su expectativa preliminar para el próximo ejercicio fiscal apuntaba a un crecimiento de ingresos cercano al 70 %.
Encima, Nvidia esperaba que la oferta siguiera siendo insuficiente para cubrir toda la demanda al menos hasta finales del ejercicio fiscal 2028.
Eso es importante.
Porque una cosa sería:
“Jensen se va porque Nvidia está perdiendo clientes.”
No es lo que tenemos.
Por ahora tenemos algo bastante más raro:
el negocio está funcionando excepcionalmente bien mientras la estructura corporativa que lo rodea entra en crisis.
Entonces… ¿por qué el mercado castiga tanto?
Porque el problema de Nvidia ya no es únicamente cuántas GPUs puede vender mañana.
Hay al menos cuatro preguntas nuevas.
La primera:
¿quién dirige Nvidia?
Colette Kress lleva en la compañía desde 2013 y conoce perfectamente el negocio.
Pero no es Jensen Huang.
Huang tomaba decisiones técnicas.
Negociaba personalmente con gobiernos.
Hablaba con los mayores clientes.
Definía la hoja de ruta de producto.
Y participaba en inversiones multimillonarias dentro del ecosistema de IA.
Era CEO, comercial, embajador tecnológico y estratega geopolítico casi al mismo tiempo.
Sustituir eso con una sola persona no va a ser fácil.
La posible nueva Nvidia puede ser menos agresiva
Aquí aparece algo muy interesante sobre Colette Kress.
Kress era precisamente una de las ejecutivas que en ocasiones frenaba algunas de las apuestas financieras más agresivas de Huang.
Nvidia no solo vendía chips.
También invertía o financiaba compañías que después compraban infraestructura basada en Nvidia.
CoreWeave.
Nebius.
otros operadores de centros de datos.
Era una especie de:
“Yo te ayudo a construir la fábrica y tú compras mis máquinas.”
Una estrategia potentísima para acelerar el ecosistema.
Pero también genera dudas sobre cuánto de la demanda está siendo financiada directa o indirectamente por el propio ecosistema de Nvidia.
Por eso la salida de Huang provocó caídas especialmente fuertes en algunas neoclouds financiadas por Nvidia.
Si Kress reduce esas inversiones…
puede mejorar la disciplina de capital de Nvidia.
Pero también puede reducir uno de los motores que estaba acelerando la expansión de infraestructura de IA.
Las dos cosas pueden ser ciertas.
🇨🇳 Y después está China
Este probablemente sea el riesgo empresarial más difícil de cuantificar.
Nvidia ya había asumido cero ingresos de Data Center Compute procedentes de China en sus previsiones del trimestre.
Es decir, parte del daño ya estaba reconocido.
Pero China sigue teniendo una demanda enorme de chips Nvidia.
Reuters ha identificado más de 3.200 millones de dólares en proyectos chinos de computación diseñados alrededor de chips Nvidia restringidos, desde H100 hasta H200 y H800.
La salida de Huang puede cambiar además la relación política.
Huang era uno de los mayores defensores de permitir que Nvidia continuara vendiendo determinados productos a China.
Después del escándalo existe ahora más presión política en Washington para endurecer todavía más los controles.
Para Nvidia eso significa una cosa:
el TAM existe, pero quizá Nvidia no pueda venderle.
Y un mercado potencial gigantesco que no puedes monetizar vale bastante menos.
💰 Ahora viene el dato que parece una locura
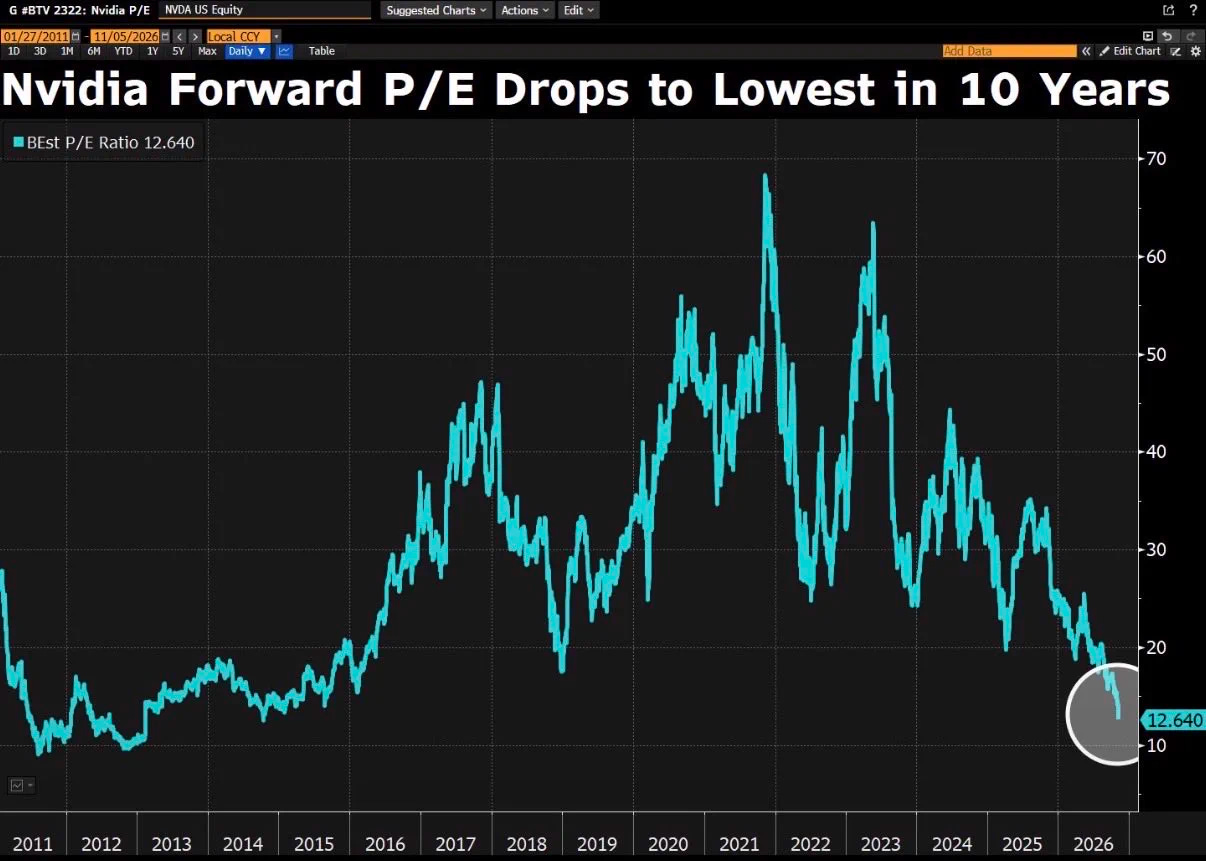
Después de toda esta caída, Nvidia cotiza aproximadamente a:
12 veces beneficios esperados.
Su PER forward más bajo desde 2012.
Lee otra vez los números:
Ingresos creciendo más del 100 %.
Data Center +117 %.
Beneficio +126 %.
Y un PER forward de aproximadamente 12.
Cualquier screener cuantitativo estaría echando humo. 😅
Parece regalado.
📊 Técnicamente el gráfico está roto
Aquí no hay demasiada discusión.
Al cierre del 13 de noviembre:
Precio: 162,85 $
Media de 50 sesiones:
214,63 $
Media de 200 sesiones:
203,92 $
RSI de 14 sesiones:
24,86
La acción está muy por debajo tanto de la media de 50 como de la de 200 sesiones.
Eso significa que ha perdido:
tendencia de corto plazo.
tendencia de medio plazo.
y tendencia estructural.
Además, la media de 50 sesiones sigue alrededor de 215 dólares.
Hay mucho papel atrapado por encima del precio actual.
Pero el RSI cuenta otra historia
Un RSI alrededor de 25 indica una situación de sobreventa bastante intensa.
Eso no significa:
“ahora tiene que subir.”
Una acción puede permanecer sobrevendida bastante tiempo.
Pero sí significa que el movimiento bajista ha sido extremadamente rápido.
Y después de movimientos así es frecuente ver rebotes violentos.
De hecho, ya vimos uno el jueves:
148,80 → 166,19 dólares dentro de la misma sesión.
Eso es exactamente el tipo de comportamiento que aparece cuando tienes:
ventas forzadas,
pánico,
traders cerrando cortos,
y compradores intentando cazar el suelo.
Mucho ruido.
Poca confirmación todavía.
Los niveles que vigilaría
La primera zona realmente importante está alrededor de:
148-150 dólares.
Es el mínimo del jueves.
Mientras esa zona aguante, existe la posibilidad de construir una base.
Si se pierde con volumen, el mercado estaría diciendo que ni siquiera la primera ola de compradores ha conseguido absorber la oferta.
Por arriba, el primer obstáculo serio aparece alrededor de:
170-174 dólares.
Después tenemos:
181-187 dólares.
Y mucho más importante:
200-204 dólares.
Ahí coincide aproximadamente la media de 200 sesiones con una zona que anteriormente actuaba como soporte.
Después queda la media de 50:
≈215 dólares.
Hasta recuperar al menos 200-204, yo seguiría considerando el gráfico técnicamente deteriorado.
Un rebote no es automáticamente un cambio de tendencia.
Y ahora llega el verdadero examen
El martes 17 Nvidia publica resultados.
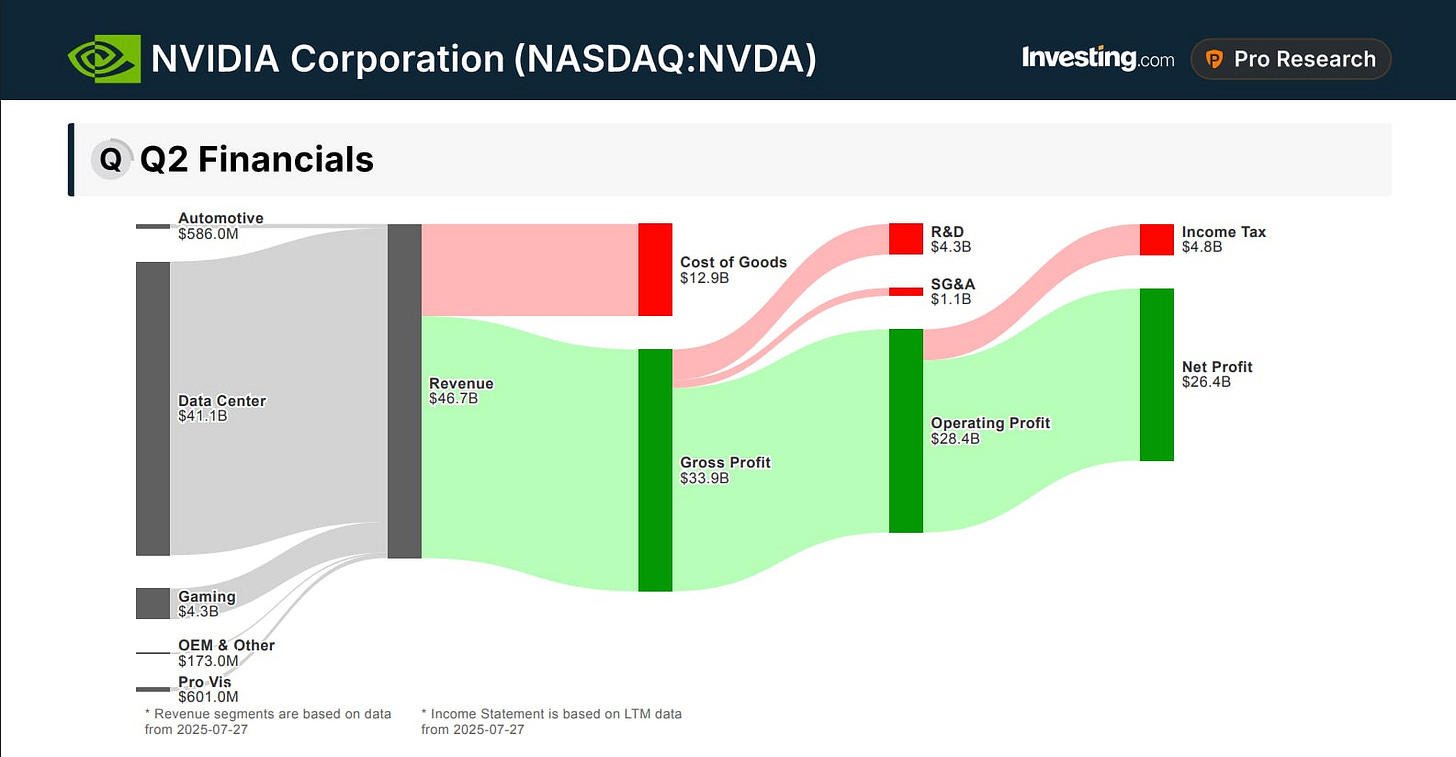
Normalmente hablaríamos de:
ingresos.
márgenes.
CAPEX de hyperscalers.
Esta vez falta otra pregunta.
¿Quién está realmente al mando de Nvidia?
La compañía mantiene a Colette Kress como CEO interina mientras busca sustituto.
El consejo estaría considerando perfiles internos y externos.
Según Financial Times, incluso se habría acercado al CEO de Arm, Rene Haas, antiguo ejecutivo de Nvidia, aunque la compañía insiste en que todavía no ha contactado formalmente con candidatos.
Mientras tanto, una publicación interna reclamando que se valore el regreso de Huang habría recibido más de 1.600 comentarios de empleados.
Eso te da una pista del tamaño del problema.
Nvidia no busca simplemente un CEO.
Busca sustituir una figura que durante tres décadas había acabado prácticamente fusionada con la identidad de la empresa.
Mi lectura ahora mismo
Hay algo que me parece especialmente importante separar.
El escándalo de Jensen Huang no ha destruido el negocio de Nvidia.
La demanda sigue siendo extraordinaria.
Los márgenes siguen siendo enormes.
Y los grandes hyperscalers continúan gastando cantidades gigantescas en infraestructura de IA.
Pero ahora hay riesgos que hace un mes apenas estaban en el Excel.
Gobierno corporativo.
Sucesión.
China.
regulación.
financiación del ecosistema.
y dependencia de una sola persona.
Eso significa que Nvidia puede ser simultáneamente:
una empresa extraordinaria
y
una inversión mucho más difícil de valorar que hace un mes.
Y probablemente esa sea la parte más interesante de toda esta historia.
Porque el mercado ya ha recortado el precio más de un 30 %.
Ahora falta descubrir si también tendrá que recortar los beneficios esperados.
Si los resultados del martes confirman el crecimiento, los márgenes y la demanda mientras la transición de liderazgo empieza a estabilizarse…
un PER forward cercano a 12 empezará a llamar muchísimo la atención.
Si las previsiones caen, los márgenes decepcionan o aparece más riesgo regulatorio…
entenderemos por qué el mercado exigía semejante descuento.
El gráfico ya ha dado su veredicto.
Ahora le toca hablar al negocio.
📩 En @finanzastip comparto análisis de empresas, mercados, fundamentales y técnico intentando separar el titular de lo que realmente cambia una inversión.