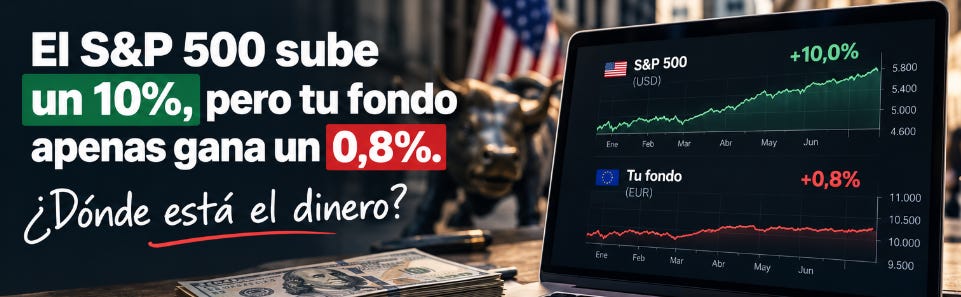
Imagina que inviertes 10.000 € en un fondo que replica el S&P 500. Pasan unos meses, las empresas estadounidenses suben un 10% y todo parece ir sobre ruedas.
Abres tu cartera esperando encontrar unos 11.000 €.
Pero tienes 10.083 €.
Y claro, empiezan las dudas. ¿El fondo replica mal el índice? ¿Me están cobrando comisiones disparatadas?
Probablemente, ninguna de las dos cosas. Puede que el responsable sea algo que muchos inversores pasan por alto: el tipo de cambio entre el euro y el dólar.
💵 El dólar también participa en tu inversión
Cuando compras acciones estadounidenses desde España, hay dos movimientos que pueden afectar a tu rentabilidad: lo que hace la acción y lo que hace el dólar frente al euro.
Vamos con un ejemplo.
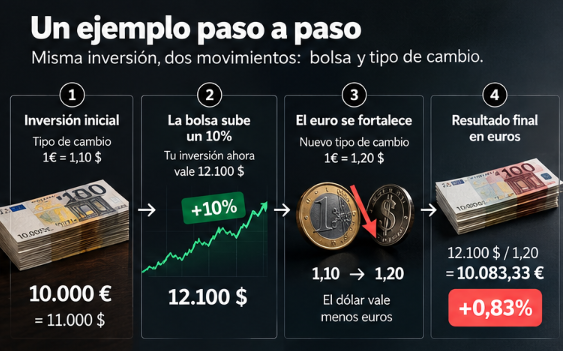
Imagina que el tipo de cambio EUR/USD está en 1,10. Eso significa que por cada euro recibes 1,10 dólares.
Inviertes 10.000 €, equivalentes a 11.000 dólares.
La bolsa estadounidense sube un 10%. Perfecto. Ahora tienes 12.100 dólares.
Pero durante ese periodo el euro se ha fortalecido y el cambio pasa de 1,10 a 1,20.
Al convertir tus 12.100 dólares nuevamente a euros, recibes 10.083,33 €.
Tu inversión ha ganado un 10% en dólares, pero apenas un 0,83% en euros.
Y es que, cuando el euro se fortalece frente al dólar, cada dólar de tu inversión vale menos euros.
El efecto también funciona al revés.
Si el dólar se aprecia, puede aumentar tu rentabilidad en euros incluso aunque las acciones estadounidenses apenas se hayan movido.
Ejemplo hipotético sin dividendos, comisiones ni impuestos.
📊 La misma inversión puede terminar de tres formas
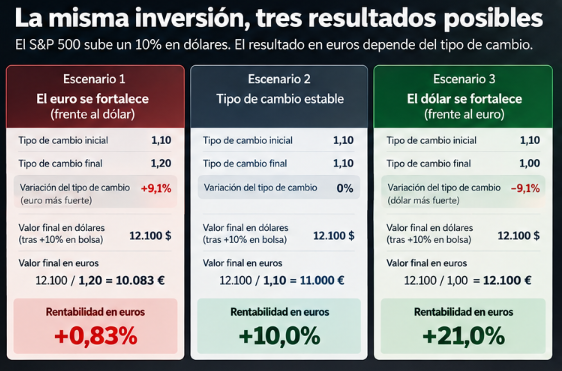
Ahora imagina tres escenarios para esos mismos 10.000 €.
En todos, la bolsa estadounidense sube exactamente un 10%.
Lo único que cambia es la evolución del euro frente al dólar.
Fíjate en la diferencia.
Con un dólar más fuerte, podrías terminar ganando un 21%. Con un euro más fuerte, apenas un 0,83%.
Más de veinte puntos porcentuales de diferencia sin cambiar una sola acción de la cartera.
Por eso, cuando vemos que el S&P 500 ha subido determinado porcentaje, conviene comprobar en qué moneda está expresada esa rentabilidad.
Un índice estadounidense medido en dólares y un fondo que replica ese índice medido en euros pueden presentar resultados distintos.
Y ambos estar correctamente calculados.
🤔 «Pero mi fondo cotiza en euros»
Aquí viene una confusión bastante habitual.
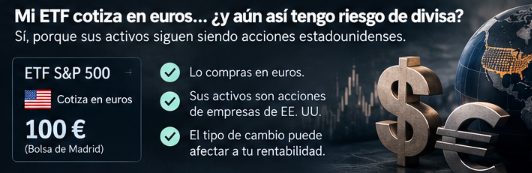
Que compres un fondo en euros no significa necesariamente que hayas eliminado el riesgo de divisa.
Imagina que compras un fondo del S&P 500 en la Bolsa de Madrid y pagas 100 € por participación.
Aunque el producto cotice en euros, sus activos subyacentes siguen siendo acciones estadounidenses.
Si el dólar pierde valor frente al euro, esa variación puede afectar al valor de tu inversión.
La moneda en la que compras el fondo y la exposición a divisas de sus activos son dos cosas diferentes.
Para reducir ese efecto existen las clases con cobertura de divisa, conocidas como currency hedged.
Estas utilizan instrumentos financieros para compensar buena parte de las fluctuaciones entre monedas.
Pero tampoco son gratis.
La cobertura incorpora costes y un efecto económico relacionado con la diferencia entre los tipos de interés de ambas divisas. Además, puede existir cierto desajuste entre la cobertura y la exposición real.
Por eso, un fondo cubierto a euros tampoco tiene por qué ofrecer exactamente la misma rentabilidad que el índice estadounidense expresado en dólares.
🌍 ¿Conviene cubrir siempre el dólar?
Depende bastante de para qué estés invirtiendo.
Si tienes un horizonte de veinte años y una cartera global diversificada, las fluctuaciones de divisas formarán parte de tu recorrido.
En periodos concretos pueden ayudarte y en otros perjudicarte. A largo plazo, el efecto acumulado dependerá de cómo evolucione el tipo de cambio entre la compra y la venta, además de los costes de cobertura que hubieras asumido.
Ahora bien, imagina que dentro de dos años necesitas 30.000 € para comprar una vivienda.
En ese caso, añadir una exposición importante al dólar introduce una incertidumbre adicional sobre una cantidad que necesitarás gastar en euros.
Y aquí hay otro matiz: en renta fija suele tener más sentido estudiar la cobertura de divisa cuando buscamos estabilidad, porque las oscilaciones monetarias pueden superar ampliamente la rentabilidad esperada de los bonos.
En renta variable, donde los movimientos de precios son normalmente mayores, la decisión resulta menos evidente.
Además, las empresas multinacionales generan ingresos en diferentes monedas. Cubrir el tipo de cambio de la inversión no elimina todos los efectos económicos que las divisas tienen sobre sus negocios.
📌 Antes de comparar rentabilidades, comprueba la moneda
La próxima vez que veas que tu fondo global o estadounidense se ha comportado peor que su índice de referencia, revisa tres cosas: la moneda en la que se expresa el índice, si tu fondo tiene cobertura de divisa y qué comisiones soporta.
Con eso podrás explicar buena parte de las diferencias habituales.
Y si estás construyendo una cartera para objetivos concretos, merece la pena revisar también en qué moneda vas a necesitar ese dinero.
Un patrimonio puede estar muy diversificado geográficamente y, aun así, tener una exposición a divisas que no encaje demasiado bien con sus necesidades futuras.
📩 Si te gusta entender qué ocurre detrás de los movimientos de tu cartera, puedes seguirme en @finanzastip. Comparto análisis de mercados, inversión y planificación financiera con ejemplos prácticos. También puedes escribirme si quieres revisar cómo está distribuido tu patrimonio o contar con una segunda opinión profesional.
Muy didáctico y útil. Me ha ayudado a entender esa duda que me ha surgido muchas veces. Eso sí, para el seguimiento de un ETF de índice USA tendría que "apuntarme" el valor €/$ cuando lo compré para seguirlo, y si el ETF o FFII cuenta con participación en índice/empresas de diferentes monedas, apuntar todos los cambios y su proporción....impensable. Se hace difícil comprobar las comisiones realmente aplicadas, si son las que suponía o hay más....