Disney demuestra por qué vender más no siempre significa ganar más
Los últimos resultados de Disney contienen una aparente contradicción.La compañía obtuvo 2.638 millones de dólares de beneficio neto en su tercer trimestre fiscal de 2026, aproximadamente la mitad que un año antes. Sin embargo, sus ingresos crecieron un 7%, hasta 25.248 millones, mientras que el...
Los últimos resultados de Disney contienen una aparente contradicción.
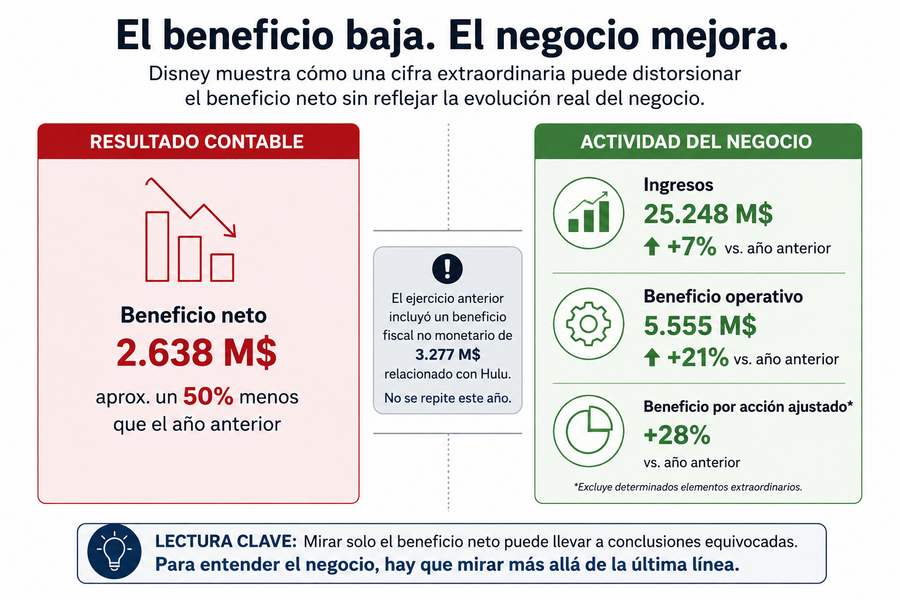
La compañía obtuvo 2.638 millones de dólares de beneficio neto en su tercer trimestre fiscal de 2026, aproximadamente la mitad que un año antes. Sin embargo, sus ingresos crecieron un 7%, hasta 25.248 millones, mientras que el beneficio operativo alcanzó los 5.555 millones, un 21% más.
Por tanto, tenemos una compañía que presenta un beneficio neto considerablemente inferior y, al mismo tiempo, mejora algunos de los principales indicadores relacionados con su actividad.
La explicación permite extraer una enseñanza interesante para cualquier pequeño negocio: para entender cómo está funcionando una empresa no basta con mirar cuánto factura ni cuánto beneficio aparece al final de la cuenta de resultados. Hay que entender de dónde procede ese resultado.
Una caída del beneficio no siempre significa que el negocio haya empeorado
La comparación de Disney está condicionada por lo ocurrido en el ejercicio anterior.
En aquel periodo, la compañía reconoció un beneficio fiscal no monetario de 3.277 millones de dólares relacionado con el cambio en la clasificación fiscal de Hulu en Estados Unidos.
Se trataba de un elemento extraordinario.
Al desaparecer ese efecto en la comparación actual, el beneficio neto muestra una caída muy importante. Sin embargo, eso no implica que la actividad ordinaria haya sufrido un deterioro equivalente.
Los ingresos están creciendo y el beneficio operativo también.
Este tipo de situaciones demuestra por qué conviene analizar qué hay detrás del resultado antes de sacar conclusiones.
Lo mismo puede suceder en una pyme.
Un año puede existir la venta de un activo, una indemnización, un ingreso extraordinario o cualquier otro elemento que eleve el resultado. Al año siguiente, el beneficio podría caer simplemente porque ese acontecimiento no se repite.
También puede ocurrir lo contrario: un negocio puede mejorar su actividad ordinaria y presentar temporalmente un resultado inferior por un gasto excepcional.
Por eso comparar únicamente el beneficio de dos ejercicios puede llevarnos a diagnosticar un problema que realmente no existe o, todavía peor, a no detectar uno que sí existe.
El análisis se vuelve más interesante cuando abrimos Disney por segmentos
La segunda enseñanza aparece al observar qué está ocurriendo dentro de la compañía.
Disney desarrolla actividades muy diferentes y no todas evolucionan igual.
Entretenimiento aumentó su resultado operativo un 64%, hasta 1.680 millones de dólares. El streaming superó los 700 millones de resultado operativo y más que duplicó el conseguido un año antes.
Experiences, donde se encuentran actividades como parques y cruceros, también mejoró su resultado operativo aproximadamente un 20%.
Sin embargo, Deportes ofrece una lectura diferente: aumentaron sus ingresos mientras su resultado operativo cayó un 17%.
Esta combinación resulta especialmente interesante.
Una parte del negocio puede vender más y, al mismo tiempo, aportar menos resultado.
Y ese problema es perfectamente trasladable a una empresa mucho más pequeña.
Una pyme también puede contener varios negocios diferentes
Pensemos en un despacho que ofrece cuatro servicios.
La contabilidad puede mostrarnos que durante el año ha facturado 300.000 euros.
Pero conocer esa cifra no nos permite saber qué servicios están creando realmente el resultado.
Para descubrirlo habría que separar las ventas y los costes asociados a cada actividad.
Un ejemplo simplificado podría ser el siguiente:
Servicio
Ventas
Costes directos
Margen
Margen %
Servicio A
120.000 €
60.000 €
60.000 €
50%
Servicio B
90.000 €
63.000 €
27.000 €
30%
Servicio C
60.000 €
51.000 €
9.000 €
15%
Servicio D
30.000 €
33.000 €
-3.000 €
-10%
Total
300.000 €
207.000 €
93.000 €
31%
Los cuatro servicios contribuyen a la facturación.
Pero no contribuyen de la misma manera al resultado.
El Servicio A genera el 40% de las ventas y prácticamente dos tercios del margen total.
El Servicio C vende 60.000 euros, pero solamente deja 9.000 euros antes de considerar otros costes.
Y el Servicio D aumenta la facturación en 30.000 euros mientras genera un margen negativo.
Si el propietario observa únicamente las ventas puede pensar que necesita vender más de los cuatro servicios.
Cuando analiza su rentabilidad descubre que quizá debería hacer exactamente lo contrario.
El dato importante no es únicamente cuánto vendes, sino qué queda de cada venta
Este análisis puede hacerse de diferentes maneras dependiendo de la actividad.
Un negocio con varios establecimientos puede calcular la rentabilidad por local. Un despacho puede hacerlo por servicio. Una clínica puede analizar tratamientos o profesionales. Una empresa de construcción puede estudiar proyectos. Un comercio puede hacerlo por familias de productos.
También puede resultar interesante separar por canal de captación o incluso por tipo de cliente.
Lo importante es construir una división que permita responder, al menos, a cuatro preguntas:
¿Cuánto vende cada actividad?
¿Qué costes necesita para generar esas ventas?
¿Qué margen deja realmente?
¿Cuántos recursos del negocio consume para conseguirlo?
La cuarta pregunta es especialmente importante.
Dos servicios pueden generar exactamente 20.000 euros de margen, pero uno puede necesitar diez horas semanales del propietario mientras el otro necesita cuarenta.
Contablemente pueden parecer similares.
Desde el punto de vista empresarial probablemente no lo sean.
Por eso la rentabilidad tampoco debería analizarse únicamente sobre el dinero invertido. En una pequeña empresa, el tiempo del propietario, la capacidad del equipo y la complejidad operativa también son recursos escasos.
Una línea poco rentable puede seguir siendo necesaria
El análisis tampoco debería convertirse en una regla automática según la cual todo aquello que tenga poco margen debe desaparecer.
Un servicio puede tener una rentabilidad reducida y cumplir una función estratégica importante.
Puede servir para captar nuevos clientes que posteriormente contratan otros servicios, generar ingresos recurrentes, aumentar la fidelización o completar una oferta que permite vender actividades más rentables.
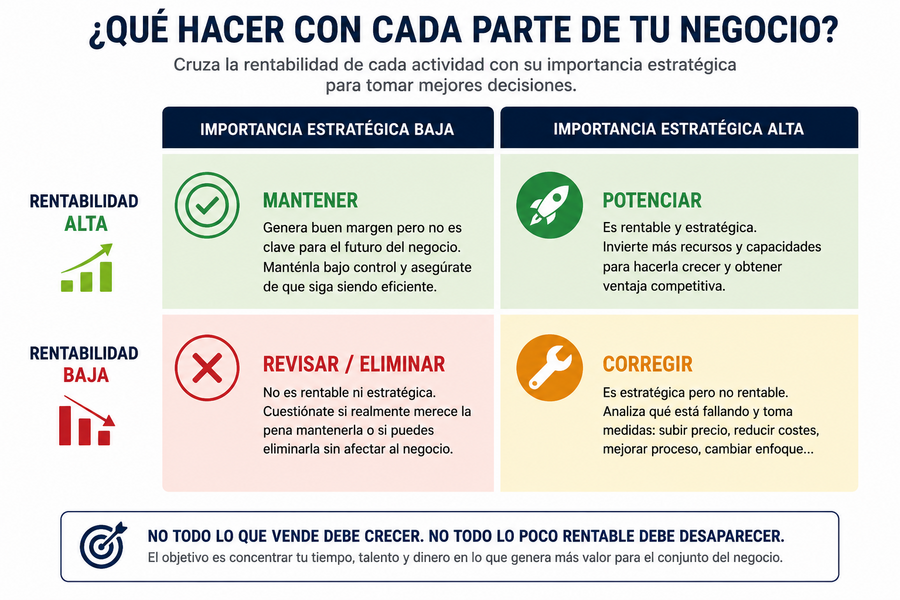
Por eso resulta útil cruzar dos variables:
La rentabilidad de la actividad.
Su importancia estratégica para el conjunto del negocio.
Esta clasificación no ofrece respuestas automáticas, pero obliga a formular mejores preguntas.
Una actividad rentable y estratégica puede justificar más inversión.
Una actividad rentable pero secundaria puede mantenerse mientras siga aportando resultado.
Una línea poco rentable pero necesaria debería llevarnos a revisar precios, costes, productividad o procesos.
Y una actividad poco rentable que tampoco cumple una función relevante merece un análisis mucho más crítico.
El problema de repartir los costes generales
Hay una dificultad adicional al calcular la rentabilidad de cada línea.
Los costes directamente relacionados con una actividad suelen ser relativamente sencillos de identificar. Materiales, comisiones, determinadas horas de personal o servicios externos pueden asignarse con bastante facilidad.
Los costes comunes son diferentes.
Alquiler, administración, dirección, determinados programas informáticos o parte de los salarios pueden beneficiar simultáneamente a varias líneas.
Repartir esos costes de manera arbitraria puede provocar errores.
Imaginemos un servicio que genera 10.000 euros antes de costes generales y al que asignamos 15.000 euros de estructura. La cuenta analítica mostraría aparentemente una pérdida de 5.000 euros.
Podríamos decidir eliminarlo.
Pero si al cerrar esa actividad los 15.000 euros de estructura siguen existiendo, el negocio podría terminar en una situación peor.
Por eso conviene diferenciar:
Costes directos, vinculados específicamente a la actividad.
Costes compartidos, que pueden distribuirse mediante criterios razonables.
Costes de estructura, que permanecerían aunque una determinada línea desapareciera.
La finalidad de la contabilidad analítica no debería ser conseguir que todos los costes terminen repartidos perfectamente en una hoja de cálculo.
Debería ser proporcionar información suficientemente buena para tomar mejores decisiones.
A veces crecer significa dejar de hacer cosas
Existe una idea empresarial bastante extendida según la cual un negocio que pasa de facturar 300.000 a 400.000 euros necesariamente ha mejorado.
No podemos saberlo sin más información.
Hay que conocer qué margen generan esos 100.000 euros adicionales y qué recursos han sido necesarios para conseguirlos.
Puede que para aumentar las ventas haya sido necesario contratar personal, asumir nuevos costes fijos, incrementar la inversión comercial o aceptar proyectos con márgenes inferiores.
En determinadas situaciones puede ocurrir algo aparentemente contradictorio:
una empresa puede reducir su facturación y aumentar su beneficio.
Eliminar una actividad que genera ventas pero destruye margen puede mejorar el resultado y, además, liberar recursos para destinarlos a aquellas líneas donde existe una ventaja económica mayor.
El objetivo, por tanto, no debería ser hacer crecer todas las partes de un negocio.
Debería ser entender qué partes merece la pena hacer crecer.
De la cuenta de resultados a la toma de decisiones
Los resultados de Disney permiten recorrer varios niveles de análisis.
Primero aparece una caída importante del beneficio neto que, observada aisladamente, podría sugerir un deterioro de la compañía.
Después comprobamos que existe un efecto extraordinario del ejercicio anterior que condiciona la comparación.
Al observar la actividad encontramos crecimiento de ingresos y del beneficio operativo.
Finalmente, cuando analizamos los segmentos descubrimos comportamientos muy diferentes dentro de la misma compañía, incluido un negocio deportivo donde aumentan los ingresos mientras disminuye el resultado operativo.
Una pequeña empresa puede aplicar exactamente la misma lógica, aunque sus números sean mucho más sencillos:
Analizar el resultado global.
Identificar elementos extraordinarios.
Separar las ventas por actividades relevantes.
Calcular el margen de cada una.
Incorporar los recursos que consume.
Entender su importancia estratégica.
Decidir qué potenciar, mantener, corregir o abandonar.
Eso permite utilizar la contabilidad para algo más que conocer cuánto se ha ganado al terminar el ejercicio.
Permite utilizarla para decidir dónde debería colocarse el siguiente euro y la siguiente hora de trabajo.
Disney necesita responder a esa pregunta entre entretenimiento, streaming, Experiences y deportes.
Una pequeña empresa quizá tenga que hacerlo entre cuatro servicios, dos establecimientos o diferentes tipos de clientes.
La escala es diferente.
La decisión económica es muy parecida.
Si mañana tuvieras que elegir una única parte de tu negocio para hacerla crecer, ¿elegirías la que más factura o la que realmente genera más valor para el conjunto?
Fuentes: información financiera de The Walt Disney Company y Cinco Días, 5 de agosto de 2026. La comparación interanual del beneficio debe interpretarse teniendo en cuenta el efecto extraordinario relacionado con Hulu contabilizado en el ejercicio anterior.
2
Lecturas relacionadas
|
8 min lectura
Delivery Hero, Just Eat y Deliveroo: lo que una pyme debería calcular antes de crecer
Blog Sergio Valverde
|
6 min lectura
Del trigo a los fertilizantes: ¿cómo se invierte realmente en agricultura?
Blog Sergio Valverde
|
12 min lectura
Cómo reducir costes en una pyme sin perder ventas ni rentabilidad: el caso Albertsons
Muchas gracias, me alegra que te haya resultado útil.
Al final, esa era precisamente la idea del artículo: muchas veces nos obsesionamos con cuánto vende un negocio cuando la pregunta realmente importante es cuánto deja cada una de esas ventas.
¡Brillante análisis, Sergio! Es un error clásico en la gestión (tanto de grandes corporaciones como de pymes) confundir el volumen de facturación con la creación real de valor.
Como bien muestras con el ejemplo del despacho, a menudo mantener líneas de negocio con márgenes muy ajustados o negativos solo sirve para quemar recursos escasos, especialmente el tiempo del equipo y del propio propietario. La clave no es obcecarse en crecer por crecer, sino entender qué servicios o productos sostienen la rentabilidad y cuáles son estratégicos para el futuro.
Un recordatorio fantástico de que la contabilidad analítica debe servir para tomar decisiones y no solo para rellenar papeles. ¡Gracias por compartirlo!