Cuando empiezas a analizar empresas ocurre algo curioso.
Lees un artículo y aparece el PER.
Buscas qué significa el PER y acabas leyendo sobre el BPA.
Buscas el BPA y aparecen los márgenes.
Luego EBITDA.
Después flujo de caja libre.
ROIC.
Y, dos horas después, has pasado de querer entender si una empresa es buena a preguntarte si necesitas matricularte en Economía. 😅
La realidad es que la mayoría de estos conceptos no son especialmente complicados cuando se explican en el orden correcto.
El problema suele ser precisamente ese: nos enseñan las piezas antes de enseñarnos el puzle.
Así que vamos a hacer algo diferente.
No quiero que esto sea un diccionario financiero donde lees:
ROIC: Return on Invested Capital.
Gracias.
Ahora sé exactamente lo mismo que hace cinco segundos.
La idea de este artículo es construir una empresa desde cero e ir añadiendo capas.
Empezaremos por conceptos que prácticamente cualquiera puede entender y terminaremos entrando en algunos que utilizan analistas profesionales.
Y para hacerlo más sencillo vamos a utilizar durante buena parte del artículo una misma analogía:
🍔 Imagina que analizamos un restaurante
Tiene clientes.
Vende hamburguesas.
Compra ingredientes.
Paga trabajadores.
Tiene un local.
Pidió dinero al banco.
Compra maquinaria.
Y, con suerte, después de pagar todo eso queda dinero.
En esencia, una multinacional funciona bajo la misma lógica.
Solo que en vez de una caja registradora tiene un informe anual de 300 páginas.
Vamos a traducirlo.
🟢 Empecemos por el principio: ¿qué compras cuando compras una acción?
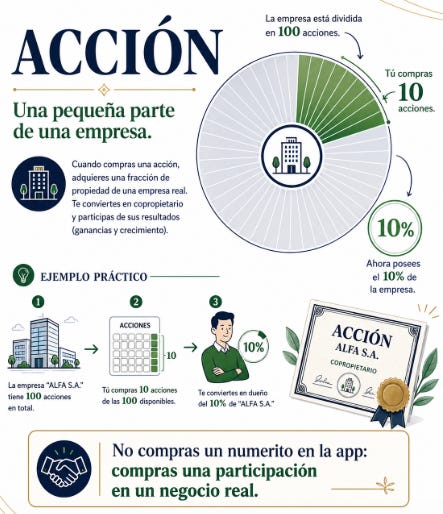
Una acción representa una pequeña parte de una empresa.
Si nuestro restaurante estuviese dividido en 100 acciones y tú comprases 10, tendrías el 10 % del negocio.
En una compañía cotizada existen millones o incluso miles de millones de acciones, pero la lógica es exactamente la misma.
Por eso, cuando compras Microsoft, Inditex o Coca-Cola, no estás comprando simplemente un numerito verde y rojo dentro de una aplicación.
Estás comprando una participación económica en un negocio real.
Y eso cambia bastante la pregunta.
En lugar de:
“¿Crees que esta acción va a subir?”
podemos empezar a preguntar:
“¿Qué negocio estoy comprando y cuánto estoy pagando por él?”
Ahí comienza de verdad el análisis fundamental.
Capitalización bursátil: el precio que el mercado pone al negocio 🏷️
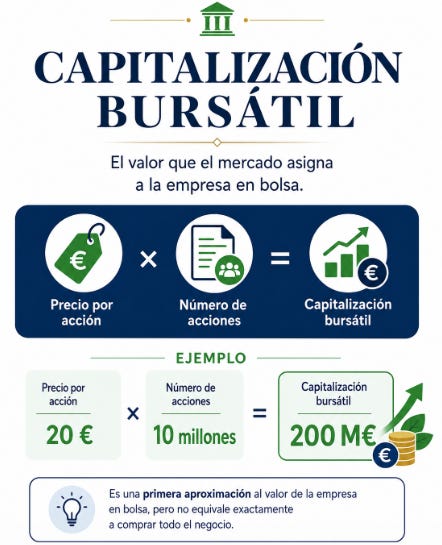
La capitalización bursátil se calcula multiplicando el precio de una acción por el número de acciones existentes.
Por ejemplo, si una compañía tiene 10 millones de acciones y cada una cotiza a 20 €, su capitalización será de:
200 millones de euros.
Es una primera aproximación al valor que el mercado atribuye a los accionistas de la empresa.
Pero guarda un pequeño matiz: capitalización no es exactamente lo mismo que el coste económico de comprar toda la compañía.
Más adelante volveremos a esto.
🟢 La cuenta de resultados: seguir el camino del dinero
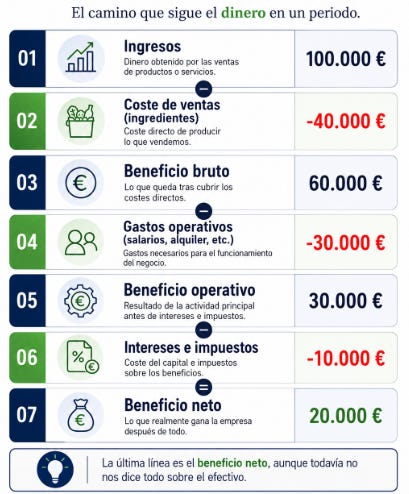
Ahora imaginemos que nuestro restaurante abre las puertas.
Lo primero que necesitamos saber es cuánto vende.
Ingresos
Los ingresos son básicamente todo lo que factura la empresa por sus productos o servicios.
Si vendemos 10.000 hamburguesas a 10 €:
ingresos = 100.000 €.
Hasta aquí parece fantástico.
Pero facturar 100.000 € no significa ganar 100.000 €.
Ni 50.000.
Ni siquiera significa necesariamente ganar dinero.
Un restaurante puede estar lleno todos los días y quebrar igualmente si sus costes son demasiado altos.
Así que necesitamos empezar a restar.
Beneficio bruto y margen bruto
Primero tenemos los costes directamente relacionados con aquello que vendemos.
Si vendemos una hamburguesa por 10 € y los ingredientes cuestan 4 €, quedan 6 € antes de pagar salarios, alquiler, publicidad y otros gastos.
Eso sería el beneficio bruto.
Y si queremos convertirlo en una medida comparable utilizamos el margen bruto:
Margen bruto = beneficio bruto / ingresos
En nuestro ejemplo:
60 € de beneficio bruto por cada 100 € vendidos significa un:
60 % de margen bruto.
¿Para qué sirve?
Puede darnos pistas sobre el tipo de negocio, su capacidad para fijar precios o la presión de sus costes.
Una empresa de software puede tener márgenes brutos altísimos porque vender una licencia adicional cuesta relativamente poco. Un supermercado funciona con una economía completamente distinta.
Por eso conviene grabarse algo desde el principio:
⚠️ Un ratio sin contexto vale bastante poco.
Comparar directamente el margen de un supermercado con el de una empresa de software es como comparar la velocidad de un Ferrari con la de una excavadora.
Los dos tienen motor.
Pero están hechos para cosas diferentes.
Beneficio operativo y margen operativo
Después del coste directo del producto aparecen salarios, marketing, alquileres, investigación, administración…
Cuando restamos los gastos necesarios para operar el negocio llegamos al beneficio operativo.
Esta cifra intenta responder una pregunta muy útil:
¿Qué tal funciona realmente la actividad principal de la empresa?
Y podemos calcular:
Margen operativo = beneficio operativo / ingresos
Supongamos dos compañías que venden 1.000 millones de euros.
Una obtiene 200 millones de beneficio operativo.
La otra, 50.
Desde fuera ambas parecen empresas de 1.000 millones en ventas. Por dentro, su economía es completamente diferente.
Una conserva 20 € de cada 100 € vendidos antes de intereses e impuestos.
La otra conserva 5 €.
Eso ya empieza a decirnos mucho.
Beneficio neto: lo que queda al final 🧾
Después de incorporar intereses, impuestos y otros resultados llegamos al beneficio neto.
Es la famosa última línea de la cuenta de resultados.
Si una empresa vende 1.000 millones y finalmente gana 100, su margen neto es aproximadamente del:
10 %.
Es decir, por cada 100 € facturados terminan quedando 10 € de beneficio.
Pero todavía hay una trampa.
Beneficio no significa necesariamente dinero en la cuenta bancaria.
Y aquí empieza una de las partes más importantes del análisis.
🟡 BPA: conectar el beneficio de la empresa con tu acción
Imagina que la empresa gana 100 millones y existen 50 millones de acciones.
El beneficio por acción, conocido como BPA o EPS, sería:
BPA = 100 M€ / 50 M = 2 € por acción.
¿Por qué es importante?
Porque nos permite conectar el beneficio total de la empresa con la pequeña porción que posee cada accionista.
Y más adelante será clave para entender el PER.
Pero antes necesitamos diferenciar dos palabras que muchas veces se confunden:
beneficio y efectivo.
🟡 Beneficio ≠ dinero en caja 💵
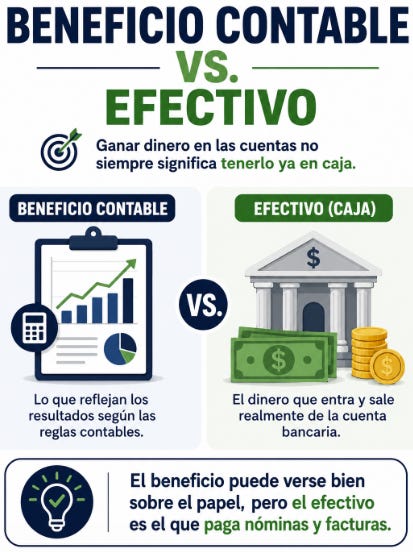
La contabilidad puede reconocer ventas aunque todavía no se hayan cobrado, registrar amortizaciones que no implican una salida inmediata de dinero o incluir otros ajustes contables.
Por eso una empresa puede declarar beneficios y, al mismo tiempo, tener problemas de caja.
Aquí entra el flujo de caja operativo.
Representa, simplificando bastante, el efectivo generado por la actividad ordinaria del negocio.
Volvamos al restaurante.
El beneficio contable sería lo que dicen tus cuentas después de aplicar las reglas contables.
El flujo de caja es mirar la caja registradora y la cuenta bancaria.
Las dos cosas importan.
Pero cuando toca pagar una factura…
el proveedor suele preferir euros a beneficios contables. 😅
🟡 CAPEX y flujo de caja libre: el dinero que realmente queda
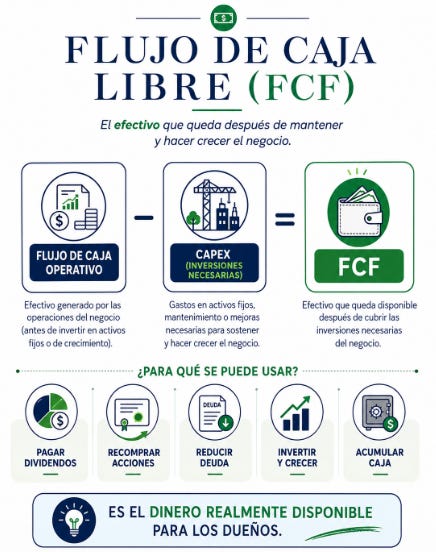
Una empresa necesita invertir para mantener y hacer crecer sus activos.
A esto lo llamamos CAPEX, o gasto de capital.
Puede ser una fábrica, maquinaria, servidores, vehículos, instalaciones…
Nuestro restaurante puede generar 100.000 € de caja cada año, pero si necesita gastar 80.000 € renovando cocina, mobiliario y maquinaria, esos 100.000 € ya no parecen tan impresionantes.
Por eso llegamos a uno de los conceptos más importantes del análisis empresarial:
Flujo de caja libre o FCF
Una aproximación sencilla es:
FCF = flujo de caja operativo − CAPEX
En otras palabras:
¿Cuánto efectivo queda después de financiar las inversiones necesarias del negocio?
Ese dinero puede utilizarse para pagar dividendos, recomprar acciones, reducir deuda, realizar adquisiciones, reinvertir o simplemente acumular caja.
Por eso el flujo de caja libre es tan importante.
El beneficio te cuenta una historia.
El FCF te ayuda a comprobar cuánto dinero termina saliendo realmente de esa historia.
EBITDA: útil, pero no confundamos las cosas
El EBITDA es el beneficio antes de intereses, impuestos, depreciaciones y amortizaciones.
Se utiliza mucho porque permite comparar determinadas compañías eliminando algunos efectos financieros y contables.
Pero cuidado:
EBITDA no es flujo de caja.
Una empresa puede presentar un EBITDA espectacular y necesitar invertir enormes cantidades de dinero todos los años para mantener sus activos.
Imagina que nuestro restaurante dice:
“Si ignoramos que la cocina envejece, el negocio es fantástico.”
La cocina probablemente tendrá una opinión diferente cuando llegue el momento de sustituirla. 😅
Así que sí, el EBITDA es útil.
Pero nunca deberíamos mirarlo solo.
🟠 El balance: una fotografía del negocio 📸
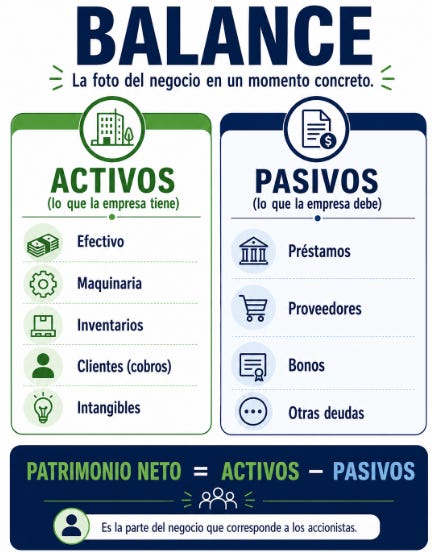
La cuenta de resultados nos muestra lo ocurrido durante un periodo.
El balance nos enseña una fotografía de lo que la empresa tiene y lo que debe en un momento concreto.
Aquí aparecen tres conceptos esenciales.
Activos: efectivo, fábricas, maquinaria, inventarios, dinero pendiente de cobrar…
Pasivos: préstamos, proveedores, bonos y otras obligaciones.
Y finalmente:
Patrimonio neto = activos − pasivos
La lógica se parece bastante a una vivienda.
Si tu casa vale 300.000 € pero todavía debes 200.000 € de hipoteca, tu patrimonio neto asociado a ella ronda los 100.000 €.
Con una empresa sucede algo parecido.
Deuda neta: no mires solo cuánto debe
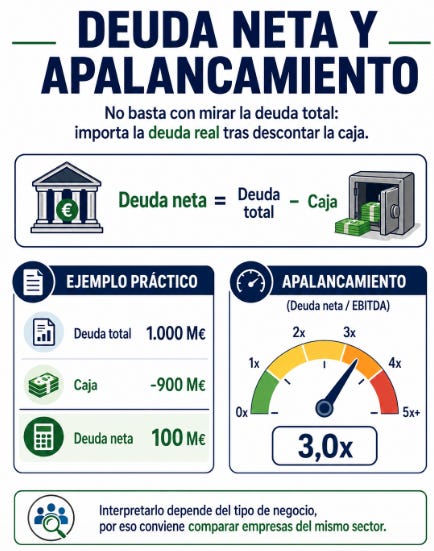
Imagina dos empresas con 1.000 millones de deuda.
Parecen igual de endeudadas.
Pero una tiene 900 millones en caja y la otra tiene 50.
Claramente no están en la misma situación.
Por eso solemos calcular:
Deuda neta = deuda total − caja
Esta cifra nos acerca más a la deuda económica real.
Y para contextualizarla podemos utilizar otro ratio:
Deuda neta / EBITDA
Si una empresa tiene 300 millones de deuda neta y genera 100 millones de EBITDA:
deuda neta / EBITDA = 3x.
Podemos interpretarlo aproximadamente como cuántas veces el EBITDA representa la deuda neta.
Pero otra vez:
3x no es automáticamente bueno o malo.
Una eléctrica con ingresos muy previsibles puede soportar una deuda que sería peligrosa para una empresa extremadamente cíclica.
El número importa.
El negocio que hay detrás importa todavía más.
🔵 Llegamos a una pregunta mejor: ¿qué tan bueno es realmente el negocio?
Hasta ahora sabemos cuánto vende, cuánto gana, cuánto efectivo genera y cuánto debe.
Pero aún falta algo enorme:
¿Cuánto capital necesita para conseguir esos beneficios?
Aquí entra uno de los ratios más útiles de todo el análisis fundamental.
ROIC: cuánto produce cada euro invertido 👑
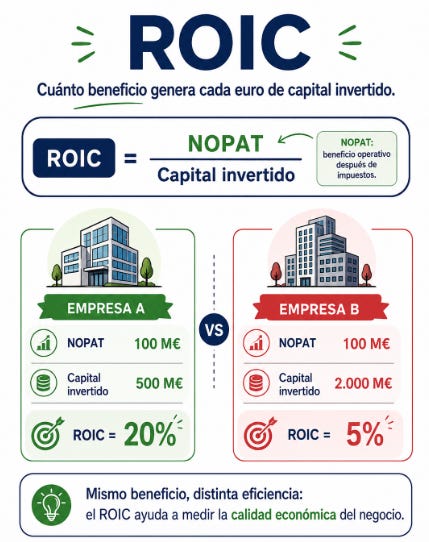
ROIC significa Return on Invested Capital, o rentabilidad sobre el capital invertido.
Una formulación habitual es:
ROIC = NOPAT / capital invertido
No hace falta obsesionarse ahora con cada ajuste técnico.
Quédate con la idea.
El ROIC intenta responder:
Por cada euro que necesita el negocio para funcionar, ¿cuánto beneficio operativo genera?
Imagina dos empresas.
Ambas producen 100 millones de beneficio operativo después de impuestos.
La empresa A necesita 500 millones de capital.
La empresa B necesita 2.000 millones.
Aproximadamente:
Empresa A → ROIC 20 %
Empresa B → ROIC 5 %
Mismo beneficio.
Negocios muy diferentes.
Volvamos al restaurante.
Uno necesita invertir 100.000 € para ganar 20.000 €.
Otro necesita 400.000 € para ganar esos mismos 20.000 €.
¿Con cuál te quedarías?
Exactamente.
Ya estás entendiendo el ROIC.
Ventaja competitiva: ¿qué impide que te copien? 🏰
Aquí dejamos durante un momento las fórmulas.
Supongamos que hemos encontrado una compañía con márgenes altos y un ROIC espectacular.
Perfecto.
Ahora los competidores verán esos beneficios y pensarán:
“Yo también quiero.”
La pregunta es qué impide que entren y destruyan esas rentabilidades.
A esa protección se le suele llamar ventaja competitiva o moat.
Puede venir de muchos lugares:
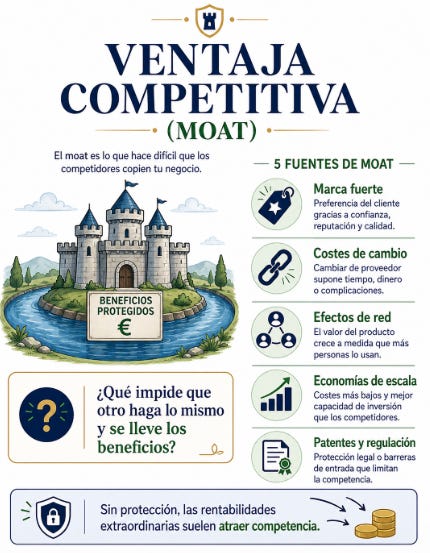
Una empresa extraordinariamente rentable necesita alguna razón por la que esa rentabilidad pueda mantenerse.
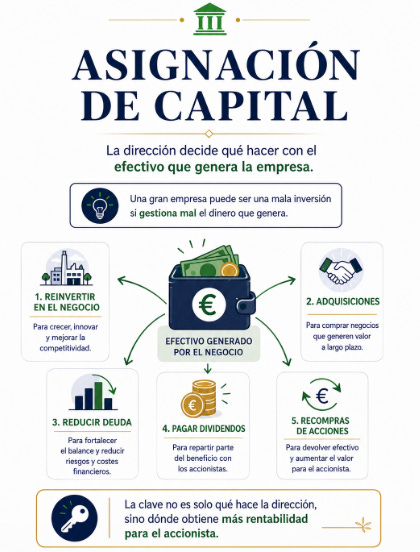
La dirección también importa: ¿qué hace con el dinero? 🎯
Una gran empresa puede gestionar mal el dinero que genera.
Y eso puede destruir mucho valor.
El equipo directivo tiene varias opciones:
reinvertir en el negocio, comprar otras compañías, reducir deuda, pagar dividendos o recomprar acciones.
No existe una respuesta universal.
Lo importante es:
¿Dónde puede obtener la mayor rentabilidad para los accionistas?
Esta habilidad se denomina asignación de capital.
Y suele estar bastante infravalorada.
🟣 Una gran empresa puede seguir siendo una mala inversión
Llegados aquí podemos haber encontrado una compañía con:
✅ crecimiento;
✅ buenos márgenes;
✅ mucha caja;
✅ poca deuda;
✅ ROIC elevado;
✅ ventaja competitiva;
✅ buen equipo directivo.
Y aun así comprarla puede salir mal.
¿Por qué?
Porque:
todo activo puede ser una mala compra si pagas demasiado.
Una casa espectacular no es una ganga a cualquier precio.
Una empresa tampoco.
Bienvenidos a la valoración.
PER: el múltiplo más conocido
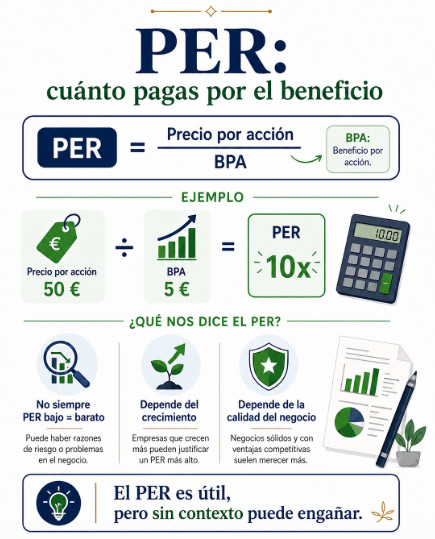
El PER compara el precio de la acción con el beneficio que genera por acción.
PER = precio / BPA
Si una acción cuesta 50 € y genera 5 € de BPA:
PER = 10x.
Podemos interpretarlo como que el mercado está pagando aproximadamente 10 € por cada euro de beneficio anual actual.
Pero aquí aparece una frase peligrosa:
“PER bajo = barato.”
No.
Una empresa puede tener un PER bajo porque su negocio está deteriorándose.
Otra puede cotizar a un PER más elevado porque todavía tiene grandes oportunidades de crecimiento.
Por eso un múltiplo debe analizarse junto con:
crecimiento, márgenes, deuda, calidad y sostenibilidad del negocio.
Enterprise Value: cuánto cuesta económicamente toda la compañía
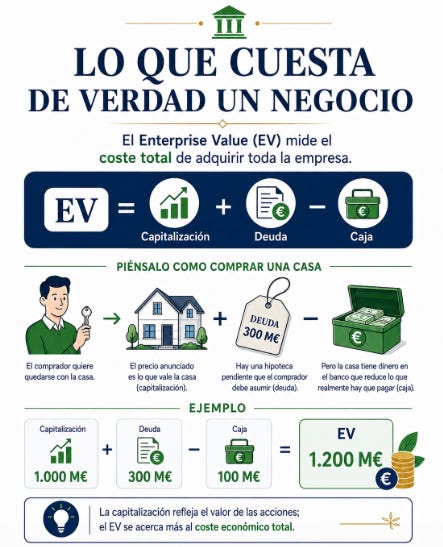
¿Recuerdas que dijimos que capitalización bursátil no era exactamente lo mismo que comprar toda la empresa?
Aquí aparece el Enterprise Value, o EV.
De manera simplificada:
EV = capitalización + deuda − caja
Imagina que compras un restaurante por 1 millón de euros.
Pero al comprarlo también asumes 300.000 € de deuda y encuentras 100.000 € en su cuenta bancaria.
Necesitas considerar todo para entender el precio económico completo.
El EV hace algo parecido.
Por eso suele utilizarse en ratios como:
EV / EBITDA.
Especialmente cuando queremos comparar compañías con estructuras financieras diferentes.
FCF Yield: cuánto flujo de caja recibes por el precio pagado
Otro ratio especialmente interesante es el FCF Yield.
Una aproximación sencilla:
FCF Yield = flujo de caja libre / capitalización
Supongamos:
capitalización = 1.000 millones
FCF = 80 millones.
Entonces:
FCF Yield = 8 %.
Es una manera de relacionar el flujo de caja libre actual con el precio que estás pagando.
Pero tampoco existe magia.
Un 10 % de FCF Yield puede parecer maravilloso…
hasta que descubres que el FCF va a caer un 50 % el próximo año.
Los ratios nunca sustituyen al análisis.
Lo resumen.
🔴 Nivel avanzado: ¿cuánto vale realmente una empresa?
Margen de seguridad: dejar sitio para equivocarnos 🛡️
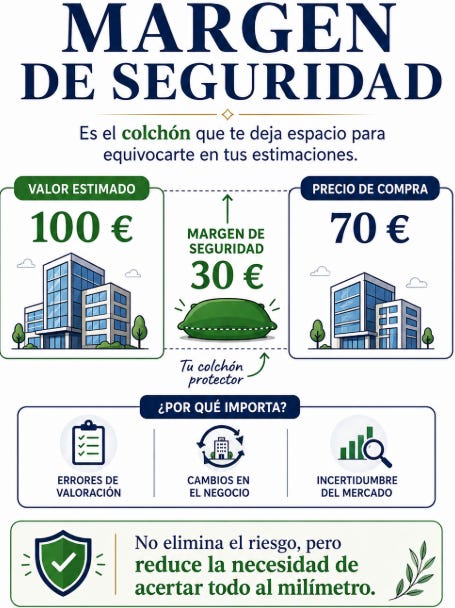
Supongamos que después de hacer un análisis razonable creemos que una empresa podría valer 100 €.
¿Pagaríamos 99,90 €?
Podríamos.
Pero estamos asumiendo que prácticamente todas nuestras estimaciones son correctas.
Y tenemos una capacidad histórica extraordinaria para equivocarnos. 😅
Por eso existe el margen de seguridad.
Si estimamos un valor cercano a 100 € y podemos comprar a 70 €, disponemos de un colchón mayor ante errores.
No elimina el riesgo.
Pero reduce la dependencia de que nuestras previsiones sean perfectas.
🧠 Vale, ¿y cómo conecto ahora todo esto?
Aquí está probablemente la parte más importante.
El objetivo no es abrir una empresa y calcular veinte ratios como si estuviéramos completando un examen.
El objetivo es construir una historia coherente.
Cuando analices una compañía, intenta responder estas preguntas:
1. ¿Entiendo cómo gana dinero?
¿Qué vende? ¿Quién paga? ¿Por qué el cliente compra?
2. ¿Está creciendo?
Ingresos, beneficios y flujo de caja.
Pero también:
¿de dónde viene ese crecimiento?
3. ¿Es rentable?
Márgenes y ROIC.
4. ¿Tiene alguna defensa?
Marca, costes, escala, red, regulación…
5. ¿Tiene un balance saludable?
Caja, deuda y capacidad para soportarla.
6. ¿Convierte sus beneficios en efectivo?
Beneficio → flujo de caja → FCF.
7. ¿La dirección utiliza bien el dinero?
Reinversión, adquisiciones, deuda, dividendos y recompras.
8. ¿Puede seguir creciendo a buenas rentabilidades?
Porque crecer invirtiendo 100 € para ganar 3 € adicionales no es lo mismo que invertir 100 € para generar 20 €.
9. Y finalmente… ¿cuánto estoy pagando?
PER, EV/EBITDA, FCF Yield, DCF…
Porque incluso una empresa extraordinaria puede ser una inversión mediocre si pagamos un precio absurdo.
🎯 Si solo recuerdas una idea, que sea esta
Analizar una empresa no consiste en encontrar el ratio mágico.
No existe.
El PER no tiene la respuesta.
El ROIC tampoco.
Ni el flujo de caja.
Ni el DCF.
Cada uno responde a una pregunta diferente.
Y el análisis de verdad aparece cuando conectas todas las piezas.
Volvamos por última vez a nuestro restaurante.
Quieres saber:
🍔 si la gente quiere comer allí;
💰 cuánto paga;
🥩 cuánto cuesta servir cada plato;
🏢 cuánto capital necesitas;
🏦 cuánto dinero debes;
📈 si puedes abrir más locales;
🏰 qué impide que aparezca un competidor al lado;
👨💼 qué hace el dueño con el dinero;
y finalmente…
cuánto te piden por comprar ese restaurante.
Eso es analizar una empresa.
Solo que en lugar de hamburguesas podemos estar hablando de semiconductores, software, medicamentos, aviones o tarjetas de crédito.
Cuando consigues entender esa lógica, conceptos como margen, FCF, ROIC, deuda neta, PER o DCF dejan de parecer palabras independientes.
Empiezan a contar una historia.
La historia de:
cómo gana dinero una empresa, cuánto necesita para hacerlo, qué puede hacer con ese dinero y cuánto deberíamos estar dispuestos a pagar por ella.
Y ahí empieza, de verdad, el análisis fundamental.
📲 ¿Qué concepto desarrollarías en profundidad?
Si este artículo te ha servido para entender mejor cómo analizar una empresa sin convertirlo en una clase universitaria, sígueme en @finanzastip.
Comparto contenido sobre inversión, análisis de empresas, mercados y planificación financiera explicado para que puedas entender no solo qué significa un ratio, sino para qué sirve y cuándo puede engañarte.
Contenido exclusivamente divulgativo. No constituye asesoramiento financiero ni una recomendación personalizada de inversión.