DCA semanal, mensual o trimestral: qué dicen los datos y qué frecuencia tiene realmente más sentido
Imagina que has decidido invertir 300 € al mes.
Perfecto.
¿Qué sería mejor?
👉 ¿Invertir poco a poco cada semana?
👉 ¿Hacer una única aportación al mes?
👉 ¿Esperar y meter una cantidad mayor cada trimestre?
👉 ¿Hacer una única aportación al mes?
👉 ¿Esperar y meter una cantidad mayor cada trimestre?
A priori, invertir semanalmente parece más sofisticado.
Más compras.
Más precios diferentes.
Más oportunidades para aprovechar pequeñas caídas.
Incluso da la sensación de que estás haciendo “más cosas”.
Y en la inversión tenemos cierta tendencia a pensar que hacer más = hacerlo mejor.
Pero… ¿realmente 52 compras al año son mejores que 12?
Spoiler:
no necesariamente.
La bolsa, por desgracia, no entrega puntos por asistencia. 😅
Y cuando miramos los datos, encontramos algo bastante interesante:
Semanal, mensual y trimestral pueden terminar ganando dependiendo del periodo analizado. Pero las diferencias suelen ser muchísimo menores de lo que imaginamos.
La verdadera respuesta está en otro sitio.
Vamos a verlo.
Primero: hagamos una comparación justa ⚖️
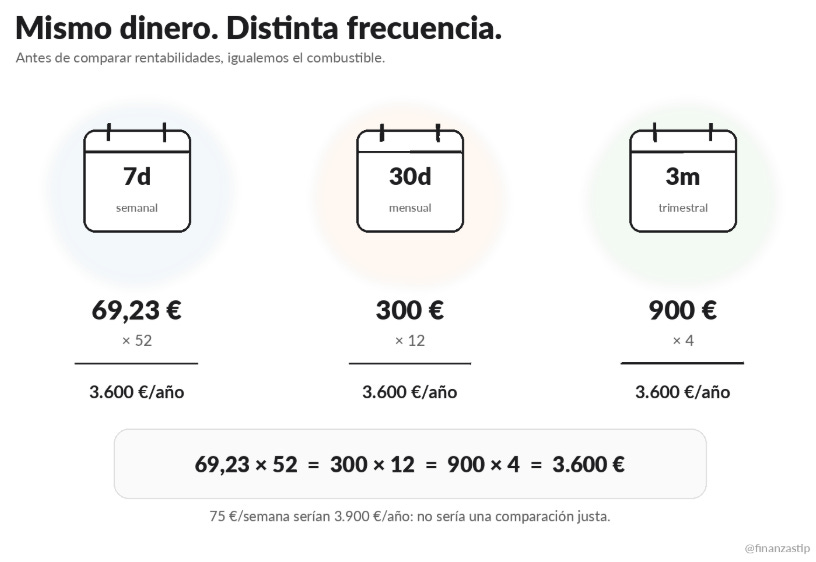
Si queremos comparar frecuencias, tenemos que invertir exactamente el mismo dinero.
Si partimos de 300 € mensuales, estaríamos hablando aproximadamente de:
69,23 € por semana
300 € por mes
900 € por trimestre
En los tres casos:
3.600 € invertidos al año.
Esto es importante.
Porque si comparásemos 75 € semanales con 300 € mensuales estaríamos haciendo un poco de trampa sin darnos cuenta:
75 € × 52 semanas = 3.900 € al año.
La estrategia semanal tendría ventaja simplemente porque estamos metiendo 300 € más.
Sería como comparar quién corre más rápido… pero darle a uno de los corredores una bicicleta. 🚲
Una vez igualado el dinero, empieza la carrera de verdad.
¿Qué es realmente el DCA? 💶
DCA son las siglas de Dollar-Cost Averaging.
Pero podemos olvidarnos del nombre en inglés.
La idea es mucho más sencilla:
Invertir una cantidad de dinero periódicamente, independientemente de lo que esté haciendo el mercado.
- Cobras.
- Inviertes.
- Gastas.
- Ahorro extra.
Y al mes siguiente vuelves a empezar.
Sin intentar adivinar si mañana habrá una caída.
Sin esperar “ese -10 % que seguro que llega”.
Sin entrar en Twitter a las 23:47 para ver qué opina alguien sobre la Reserva Federal (posiblemente yo).
En definitiva:
convertir la inversión en un hábito, no en una predicción.
Y esto tiene muchísimo valor.
Pero aquí aparece una diferencia que cambia por completo la película.
No es lo mismo invertir dinero nuevo que retrasar dinero que ya tienes 🚦
Imagina dos personas.
Persona A
Cobra cada mes.
Después de pagar sus gastos consigue ahorrar 300 €.
Ese dinero aparece ahora.
Lo invierte.
El mes siguiente repite.
Perfecto.
Persona B
Tiene hoy 12.000 € en su cuenta.
Pero decide invertir únicamente 1.000 € cada mes durante los próximos doce meses.
Parece que ambos están haciendo DCA.
Pero financieramente no están haciendo exactamente lo mismo.
La persona A está invirtiendo cuando aparece el dinero.
La persona B está decidiendo que una parte de su dinero permanezca esperando fuera del mercado.
Y esa diferencia es fundamental.
Piensa en ello como una parada de autobús. 🚌
Si llegas a la parada cuando el autobús todavía no ha pasado, perfecto.
No podías subirte antes.
Pero si el autobús ya está delante de ti y decides:
“Voy a esperar tres meses antes de subir.”
Eso ya es otra decisión.
Por eso la pregunta realmente importante no es:
“¿Cada cuánto debería invertir?”
Sino:
“¿Cuándo está disponible ese dinero para invertir?”
Guarda esta idea.
Porque prácticamente todo el artículo gira alrededor de ella.
Pongamos a competir semanal, mensual y trimestral 🥊
HDFC Mutual Fund analizó distintas frecuencias de inversión:
- diaria,
- semanal,
- mensual,
- trimestral.
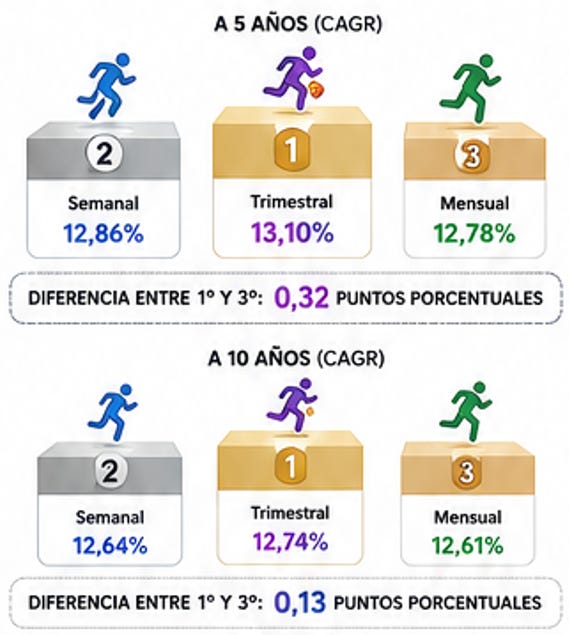
Lo hizo utilizando, entre otros, el NIFTY 500 Total Return Index y analizando horizontes de cinco y diez años.
Estos fueron los resultados:
¿Quién ganó?
La trimestral. 🥇
Sí.
La que menos veces compraba.
La que, en teoría, debería ser la menos precisa.
Pero aquí está lo realmente importante:
A cinco años, la diferencia entre la mejor y la peor estrategia fue únicamente de:
0,32 puntos porcentuales al año.
Y a diez años:
0,13 puntos.
Es decir, podemos discutir durante horas sobre cuál quedó primera…
pero prácticamente llegaron pegadas a la meta.
Es como hacer una carrera Madrid–Barcelona y que uno llegue tres segundos antes.
Sí.
Ha ganado.
Pero quizá no sea la variable que merece toda nuestra atención.
Entonces… ¿invertir más veces no es mejor? 🤔
Aquí suele aparecer una idea bastante lógica:
“Si invierto semanalmente, aprovecharé mejor las caídas.”
Correcto.
Pero falta la otra mitad.
También comprarás más veces durante las subidas.
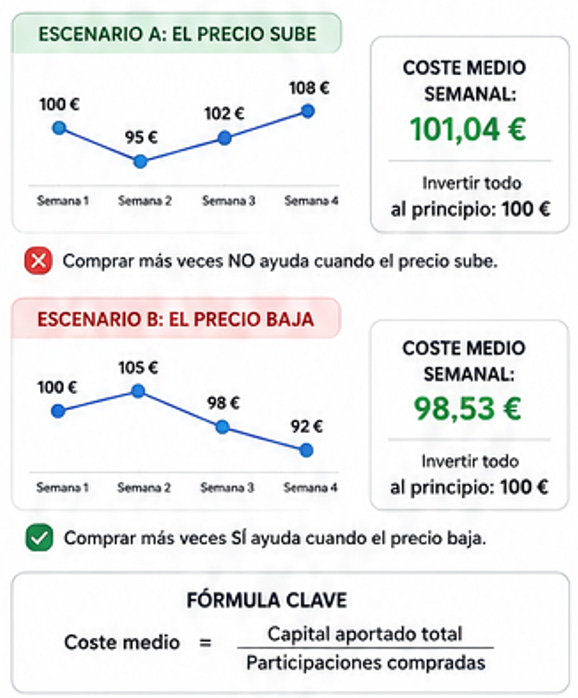
Imagina que el precio de una inversión evoluciona así durante cuatro semanas:
100 → 95 → 102 → 108
Si compras semanalmente:
compras algo a 100,
algo a 95,
algo a 102,
y algo a 108.
Has aprovechado el 95.
Perfecto. 👌
Pero también has comprado a 108.
Ahora imagina que hubieras invertido todo al principio del mes:
todo habría entrado a 100.
¿Quién gana?
Depende del camino que recorra el mercado.
Ahora cambia la secuencia:
100 → 105 → 98 → 92
Aquí dividir las compras habría sido fantástico.
Por tanto:
Comprar más veces distribuye mejor tus puntos de entrada. Pero no garantiza mayor rentabilidad.
Y esta distinción es clave.
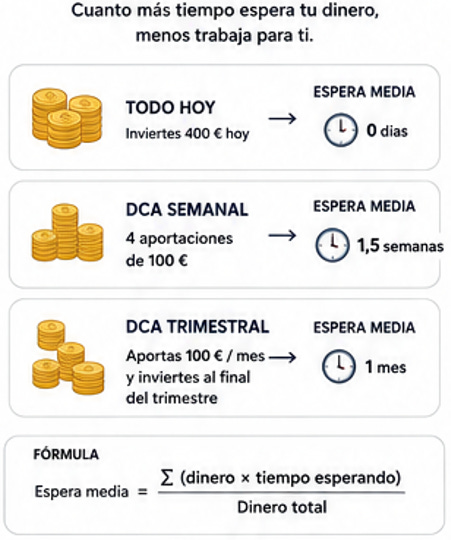
El detalle que cambia todo: cuánto tiempo está trabajando tu dinero ⏳
Supongamos que cobras el día 1.
Y ese día tienes 400 € disponibles para invertir.
Podrías hacer dos cosas.
Opción A
Invertir los 400 € inmediatamente.
Opción B
Invertir:
100 € ahora,
100 € dentro de una semana,
100 € dentro de dos,
100 € dentro de tres.
En la primera estrategia:
los 400 € empiezan a trabajar desde el principio.
En la segunda:
una parte empieza a trabajar ahora…
pero otra parte se queda esperando.
¿Puede esa espera salir bien?
Claro.
Si justo después de tu primera compra llega una caída del 20 %, te alegrarás de tener dinero todavía fuera.
Pero estamos hablando de probabilidades, no de adivinar el futuro.
Y si invertimos en activos porque esperamos que, a largo plazo, generen una rentabilidad positiva…
tener dinero esperando tiene un pequeño coste esperado.
Otra analogía.
Imagina que cada euro de tu cartera es un trabajador. 👷
Si ya está contratado y quieres que trabaje para ti durante los próximos veinte años…
¿qué prefieres?
Que empiece hoy.
O que pase tres meses tomando café en recepción.
Puede que justo esos tres primeros meses fueran malos.
Pero normalmente preferirías que empiece a producir cuanto antes.
Vanguard puso números a esta idea 📊
Aquí ya no hablamos de invertir una parte de nuestro sueldo.
Hablamos de otra situación:
Ya tienes todo el dinero disponible.
Por ejemplo:
una herencia,
un bonus,
la venta de una vivienda,
un dinero que estaba en efectivo.
Y tienes que decidir:
¿lo invierto ahora o lo voy repartiendo?
Vanguard analizó precisamente esta cuestión.
Comparó:
invertir todo inmediatamente
frente a
repartir el dinero durante tres meses.
Utilizando el MSCI World entre 1976 y 2022, invertir inmediatamente terminó con más patrimonio después de un año en aproximadamente:
el 68 % de los casos.
Eso significa algo importante.
No ganó siempre.
No ganó el 95 %.
Ganó aproximadamente dos de cada tres veces.
¿Y el otro tercio?
Ahí habría salido mejor repartir la entrada.
Normalmente porque después de comenzar a invertir llegó una caída.
Pongamos 100.000 $ sobre la mesa 💰
Vanguard realizó además una comparación partiendo de 100.000 dólares.
Después de un año:
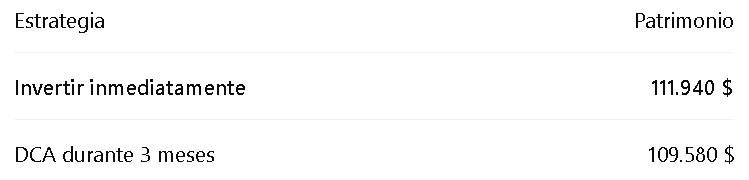
Diferencia:
2.360 dólares.
Aproximadamente un 2,2 % más de patrimonio en la mediana histórica para quien invirtió inmediatamente.
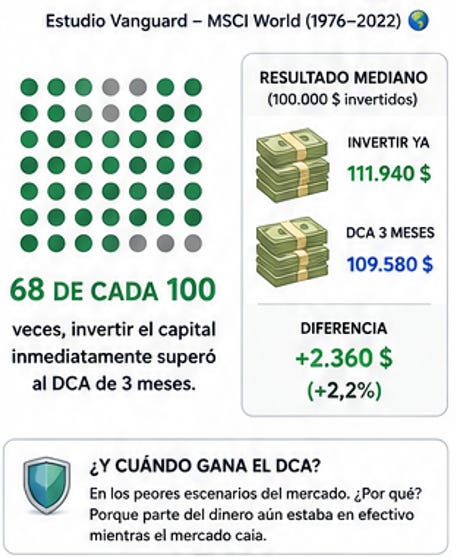
El DCA reduce parte del riesgo de entrar justo antes de una caída.
Pero también reduce el tiempo que todo tu dinero permanece invertido.
No hay magia.
Hay un intercambio entre:
riesgo de entrada
y
tiempo en mercado.
Entonces volvamos a nuestra pregunta inicial
¿Qué gana?
¿Semanal?
¿Mensual?
¿Trimestral?
La respuesta más correcta es:
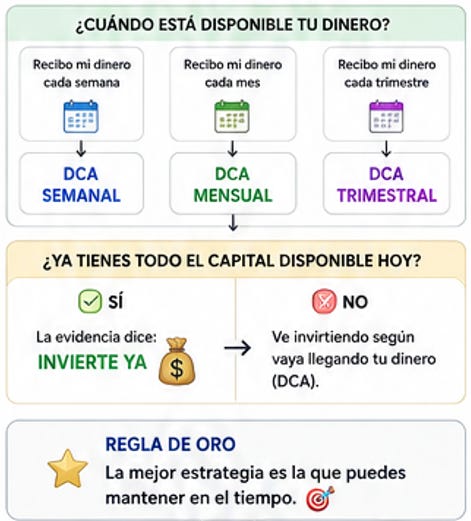
Depende de cuándo tengas el dinero.
Si cobras mensualmente 💼
La mayoría de las personas recibe una nómina mensual.
Supongamos que después de pagar gastos puedes ahorrar:
300 € al mes.
En ese caso, lo más natural probablemente sea invertir:
300 € al mes.
No porque el DCA mensual tenga propiedades mágicas.
Sino porque:
el dinero aparece cada mes.
No necesitas dejarlo esperando tres meses.
Tampoco necesitas dividir artificialmente esos 300 € en cuatro compras semanales.
Si cobras semanalmente 📆
Ahora imaginemos que cada semana consigues ahorrar unos 70 €.
Entonces invertir semanalmente tiene todo el sentido.
¿Por qué esperar al final del mes?
El dinero ya está disponible.
La misma regla sigue funcionando:
Invierte aproximadamente al ritmo al que generas el ahorro.
¿Y trimestral? 📦
Puede tener sentido.
Por ejemplo, para alguien que recibe:
bonus trimestrales,
dividendos de su empresa,
determinadas comisiones,
ingresos irregulares.
Si el dinero llega trimestralmente, perfecto.
Lo que tiene menos sentido es recibir dinero todos los meses y dejarlo tres meses aparcado simplemente porque:
“Yo hago DCA trimestral.”
No necesitamos ponerle un nombre sofisticado a dejar dinero esperando. 😂
Entonces… ¿no existe un ganador universal? 🏁
Exactamente.
Si hacemos un backtest concreto, alguna frecuencia siempre acabará primera.
Es matemáticamente inevitable.
Pero eso no significa que exista una ventaja estructural.
El estudio que hemos visto es un buen ejemplo.
Ganó la trimestral.
Pero por muy poco.
En otro periodo podría perfectamente haber ganado la semanal.
Y en otro, la mensual.
La conclusión importante no es:
“Trimestral gana.”
Sino:
Las diferencias suelen ser tan pequeñas que probablemente estemos dedicando demasiada atención a la frecuencia.
Cuidado con confundir dos cosas distintas ⚠️
Esto es importante.
El DCA consigue:
diversificar el momento de compra.
Pero no necesariamente:
aumentar la rentabilidad esperada.
Podemos resumirlo de forma sencilla:
📅 El DCA reparte tus puntos de entrada.
⏳ Invertir antes aumenta el tiempo que tu dinero permanece trabajando.
Son dos ventajas diferentes.
Y dependiendo de cómo evolucione el mercado, una puede ganar a la otra.
Mientras discutimos semanal vs. mensual, quizá estamos mirando el árbol y no el bosque 🌳
Aquí está probablemente la parte más importante de todo el artículo.
Hay varias decisiones que pueden mover muchísimo más tu patrimonio que elegir entre 12 y 52 compras al año.
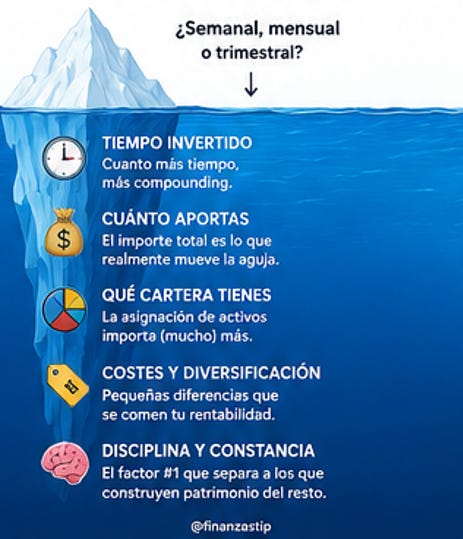
1️⃣ Empezar
El dinero que nunca inviertes tiene exactamente:
0 años de interés compuesto.
2️⃣ Cuánto inviertes
Ahorrar 300 € al mes frente a 200 € probablemente tenga muchísimo más impacto que decidir si esos 300 € entran semanal o mensualmente.
Aquí sí estamos moviendo la aguja.
3️⃣ Durante cuánto tiempo
Una aportación que empieza a trabajar hoy puede estar invertida durante décadas.
El tiempo es probablemente uno de los ingredientes más infravalorados de toda esta receta.
4️⃣ Qué compras
No sirve de mucho encontrar la frecuencia perfecta si después tienes:
una cartera mal diversificada,
costes no justificados por resultados,
un riesgo que no puedes soportar,
o inversiones que no entiendes.
Sería como optimizar el consumo de gasolina mientras conduces con tres ruedas. 🛞
5️⃣ Ser capaz de mantenerlo
Esta es enorme.
Una estrategia excelente que abandonas durante la primera gran caída puede ser peor que una estrategia simplemente buena que mantienes durante treinta años.
6️⃣ Y después… la frecuencia
Semanal.
Mensual.
Trimestral.
Sí, importa algo.
Pero normalmente estamos hablando de ajuste fino, no del motor de la cartera.
Entonces, ¿qué haría yo? 🎯
Mi regla práctica sería extremadamente sencilla:
Intenta invertir aproximadamente cuando el dinero esté disponible para inversión.
¿Y tú cómo inviertes? 👇
Tengo curiosidad.
¿Aportas semanalmente, mensualmente o cuando consigues ahorrar?
¿O eres de los que acumulan efectivo esperando “una buena caída”? 👀
Te leo.
Y si te interesa seguir aprendiendo sobre inversión, mercados y planificación financiera con ejemplos aterrizados y sin complicar innecesariamente las cosas:
📲 Sígueme en redes en @finanzastip
Comparto análisis, conceptos de inversión y herramientas para intentar tomar mejores decisiones con nuestro dinero.
Si este artículo te ha resultado útil, compártelo con esa persona que lleva tres años esperando “el momento perfecto para entrar”. 😂📉
Este contenido tiene carácter exclusivamente divulgativo y no constituye asesoramiento ni una recomendación personalizada de inversión. Las rentabilidades pasadas y los resultados históricos no garantizan resultados futuros.