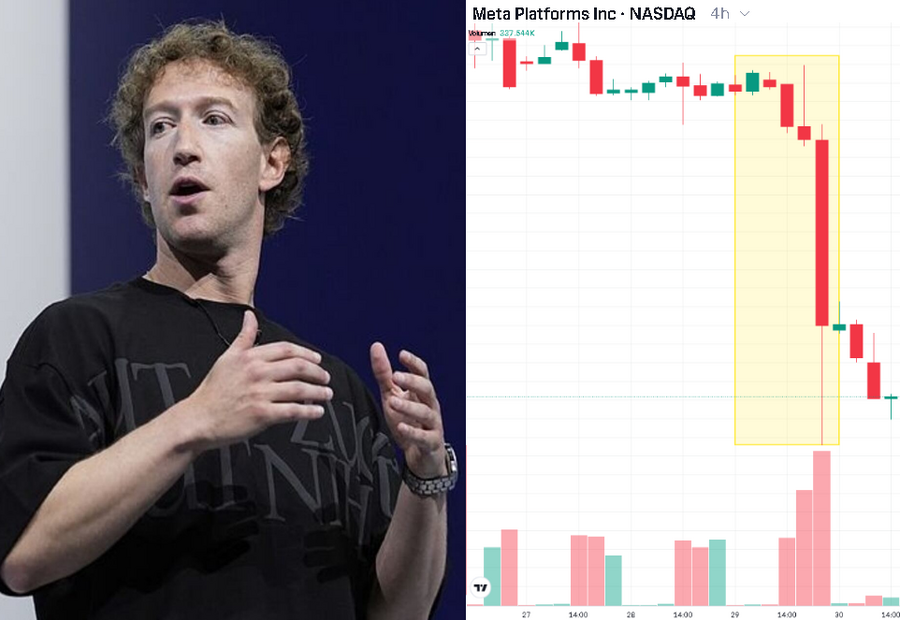
Los resultados de $META dejaron un mensaje claro: los ingresos siguen acelerando, pero el beneficio empieza a reflejar el coste de la carrera por liderar la inteligencia artificial.
Algunas cifras del trimestre:
🟢 Ingresos: +28% interanual.
🔴 BPA: 6,18 $ vs. 7,14 $ esperados.
🔴 Gastos operativos: 42.000 millones de dólares (+55%).
💡 El negocio principal sigue funcionando. La publicidad continúa creciendo con fuerza y el precio medio por anuncio aumentó un 12%, confirmando que la demanda publicitaria sigue siendo sólida.
⚠️ La presión llega por otro lado: Meta ya espera invertir más de $ 135.000 M de dólares en CAPEX durante 2026, revisando nuevamente al alza sus previsiones. Adicional a esto se incluyen $2.400M en cargos legales y $1.180M por indemnizaciones por el ERE de mayo.
El mercado no está cuestionando el negocio de Meta. Lo que empieza a cuestionar, como para el resto de empresas del sector, es cuánto tiempo tardará toda esa inversión en traducirse en mayores beneficios.
En realidad el mercado está elevando el listón porque Meta sigue siendo una de las empresas con mejores márgenes operativos del sector y un negocio publicitario muy rentable. Lo que ocurre es que las expectativas son extremadamente altas y cuando una compañía cotiza con una prima importante, cualquier señal de menor eficiencia en la asignación del capital puede provocar correcciones.