Este post va dirigido a Pepe Pérez que quiere demostrar a su cuñado Juan Martinez, lo listo que es comprando Nvidia en mínimos anuales.
En primer lugar te diré que seguramente ya era accionista de Nvidia a tenor de su ponderación en los índices. Peso en los índices
A fecha de los últimos datos disponibles (octubre-noviembre de 2026), NVIDIA representa aproximadamente entre el 7,3% y el 7,8% del S&P 500 y el 8,2% del Nasdaq 100.
Peso de NVIDIA en los índices
Índice
Peso de NVIDIA
Fecha de referencia
S&P 500
7,82%
28/10/2026
Nasdaq 100
8,18%
20/10/2026
Fuentes: State Street y Nasdaq.
A fecha de hoy creo que su peso en el SP 500 estará sobre el 6%,
¿Qué significa para un inversor?
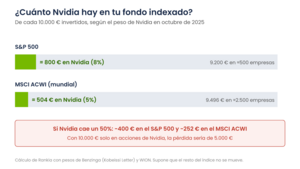
Por cada 100.000 € invertidos:
ETF del S&P 500: unos 7.820 € estarían expuestos a NVIDIA.
ETF del Nasdaq 100: unos 8.180 € estarían expuestos a NVIDIA.
Una cuestión importante: si inviertes simultáneamente en un fondo S&P 500 y otro Nasdaq 100, estás duplicando exposición a NVIDIA y a otras grandes tecnológicas.
Por ejemplo, con una cartera de 50% S&P 500 y 50% Nasdaq 100, NVIDIA representaría aproximadamente el 8% de toda la cartera.
Esto es relevante para medir la concentración real de una cartera de fondos, especialmente si buscas una estrategia de crecimiento agresiva.
En segundo lugar te remito a lo publicado en redes seguidas por inversores americanos para que evalues la situación (yo soy incapaz) en este asunto que mezcla el amor con las finanzas.
Evaluando riesgos:
El primero es el riesgo asociado a la figura de persona clave, es decir, el riesgo de depender excesivamente de un solo individuo para las operaciones de la empresa. El segundo, estrechamente relacionado, es el control concentrado que existe en muchas otras grandes empresas tecnológicas.
¿Ratios de valoración?.
Esta es la pregunta clave que muchos inversores probablemente se hacen ahora mismo. Las reglas comunes de gestión de carteras no contemplan situaciones en las que un director ejecutivo fue víctima de un presunto espionaje o tuvo una relación extramatrimonial con una ejecutiva. Desconocemos qué información se vio comprometida debido a la relación de Jensen Huang con Alice Huang, ni el alcance del daño que este incidente causará al futuro de Nvidia o a la seguridad nacional de Estados Unidos.
Fundamentalmente, Nvidia es una empresa excepcionalmente sólida. Su margen operativo a 12 meses es del 65,2%, su ratio de pasivos totales sobre activos totales es del 28,5% y genera un alto nivel de flujo de caja libre. Las inversiones de la compañía en empresas privadas —que incluyen clientes de los semiconductores de Nvidia— representaban el 16% de los activos totales a finales de julio de 2026.
Los analistas prevén que las ganancias aumenten de 9,317 dólares por acción en el año fiscal 2027, que finaliza el 31 de enero, a 21,343 dólares por acción en el año fiscal 2029. Hasta el momento, no se han producido revisiones a la baja en las estimaciones de ganancias desde que The New York Times informó a finales del mes pasado que Huang era objetivo de un complot de espionaje chino.
La acción cerró ayer, 11 de noviembre de 2026, con altos ratios precio-valor contable (P/B) y precio-ventas (P/S) de 18,33 y 13,92, respectivamente. En términos prospectivos, Nvidia parece más barata, con un ratio precio-beneficio (P/E) a futuro de 18,6 basado en las ganancias del año fiscal 2027 y de 10,9 basado en las ganancias del año fiscal 2028 a fecha de ayer. El ratio precio-beneficio-crecimiento (PEG) a futuro es bajo, de 0,50. Dicho ratio permite un margen de error significativo en las estimaciones a largo plazo de los analistas.
El tema principal, por supuesto, es el escándalo. Según la información disponible, no hay una respuesta clara sobre qué hacer más allá de esperar y ver. Parte del trabajo del nuevo director ejecutivo interino consistirá en transmitir confianza a analistas e inversores durante la conferencia telefónica sobre resultados del próximo martes. Analisis técnico.
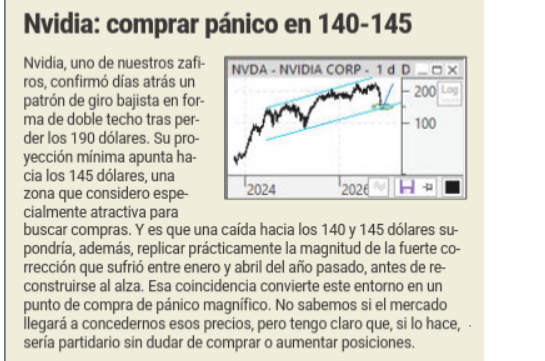
Joan Cabrero en el Economista hoy:
Eduardo Faus señalaba:
La llegada a este soporte se alcanza con excesos en sus indicadores diarios así como con todos sus precios objetivo (62) por encima del precio actual. Sería de esperar un suelo, al menos de corto plazo, en la franja comentada.
Máxima pena noviembre 2026.
No tengo los datos de noviembre pero creo que no diferirán demasiado de los de octubre. 215 era el precio dónde los vendedores de opciones ,principalmente creadores de mercado se embolsan la mayor cantidad de primas. Vigilaré los datos que creo estarán a principios de semana, Si los precios actuales difieren mucho de la máxima pena puede ser que los creadores de mercado intenten acercarse a él.
¿Qué voy a hacer ?.
Compraré Disney,Siri, Visa, Eton,Msci y también Nvdia. A buenas horas mangas verdes.
Por cierto, aquí las rebajas de precios de los analistas que evidentemente persiguen al mercado.
Estos son algunos de los objetivos publicados o revisados el 12-13 de noviembre:
Entidad
Objetivo ($)
Recomendación
Raymond James
515
Compra fuerte
Rosenblatt
390
Compra
Piper Sandler
300
Sobreponderar
Bank of America
280
Comprar
Cantor Fitzgerald
250
Comprar
BMO Capital
240
Comprar
RBC Capital
230
Comprar
Goldman Sachs
220
Comprar
JP Morgan
215
Comprar
Bernstein
200
Mantener
D.A. Davidson
200
Comprar
Evercore ISI
186
En línea
Melius Research
185
Mantener
Craig-Hallum
180
Mantener
Truist Securities
174
Mantener
Fuentes: Yahoo Finance, TipRanks e Investing.com.
Yahoo Finance+3
2. Recortes recientes que conviene vigilar
Hay un cambio importante en el sentimiento del mercado:
JP Morgan: reduce de 320 a 215 dólares.
Goldman Sachs: de 300 a 220 dólares.
Bank of America: de 350 a 280 dólares.
Melius Research: de 315 a 185 dólares.
RBC Capital: de 330 a 230 dólares.
Bernstein: de 400 a 200 dólares.
¿ Oportunidad histórica o nos abstenemos de comprar cuando el cuchillo cae?