Introducción
Conforme nos acercamos al final de nuestras vidas, nos preocupamos más de nuestro legado tanto espiritual como material.
Estos años, dos nietas eligieron como optativa Economía, a pesar de que ninguna de ellas proseguirá esta carrera. La curiosidad me hizo echar un vistazo al programa y a alguna lección. Versión reducida del Lipsey, Castañeda y tantos otros manuales de análisis económico con sus factores de producción, curvas, desplazamientos de la mismas, etc.
Nada de comentar sobre valores personales, hábitos de consumo y ahorro, inversiones, riesgos de las mismas, rentabilidad histórica de los mercados, pensiones, contratos, etc.
Visto el panorama he decidido bucear por ahí, con la esperanza de que lean este artículo, reflexionen y obren en consecuencia. Cada una de las cinco nietas son muy distintas y se nota cuando intercambias ideas con ellas. Desde la que pregunta si lo puede perder todo, a la que se focaliza con el patrimonio que tendrá si ahorra cierta cantidad para el futuro.
Hoy en día, son estudiantes y supongo que cuando lean estas líneas sobre ahorro por la jubilación, pensarán que su yayo chochea.
El ahorro-inversión. Cuánto antes mejor.
Cuando se invierte para la jubilación, el recurso más valioso no es el dinero, sino el tiempo. Me viene a la memoria, la libreta natalicio dónde las Cajas de Ahorro aportaban creo que 100 pesetas cuando abrías una a tus hijos, pero el dinero perdía valor por la inflación.
Conforme nos acercamos al final de nuestras vidas, nos preocupamos más de nuestro legado tanto espiritual como material.
Estos años, dos nietas eligieron como optativa Economía, a pesar de que ninguna de ellas proseguirá esta carrera. La curiosidad me hizo echar un vistazo al programa y a alguna lección. Versión reducida del Lipsey, Castañeda y tantos otros manuales de análisis económico con sus factores de producción, curvas, desplazamientos de la mismas, etc.
Nada de comentar sobre valores personales, hábitos de consumo y ahorro, inversiones, riesgos de las mismas, rentabilidad histórica de los mercados, pensiones, contratos, etc.
Visto el panorama he decidido bucear por ahí, con la esperanza de que lean este artículo, reflexionen y obren en consecuencia. Cada una de las cinco nietas son muy distintas y se nota cuando intercambias ideas con ellas. Desde la que pregunta si lo puede perder todo, a la que se focaliza con el patrimonio que tendrá si ahorra cierta cantidad para el futuro.
Hoy en día, son estudiantes y supongo que cuando lean estas líneas sobre ahorro por la jubilación, pensarán que su yayo chochea.
El ahorro-inversión. Cuánto antes mejor.
Cuando se invierte para la jubilación, el recurso más valioso no es el dinero, sino el tiempo. Me viene a la memoria, la libreta natalicio dónde las Cajas de Ahorro aportaban creo que 100 pesetas cuando abrías una a tus hijos, pero el dinero perdía valor por la inflación.
Si tuviera que elegir entre mucho tiempo y mucho dinero, siempre me decantaría por el tiempo.
Obviamente, no todos los padres o abuelos pueden ahorrar elevadas cantidades para un recién nacido, pero creo que la mayoría podemos ahorrar una unidad monetaria el día del nacimiento. Y la mayoría podemos encontrar la manera de hacer lo mismo al día siguiente, y al siguiente, y así sucesivamente, todos los días durante un año.
Para el primer cumpleaños del niño, los padres podrían haber ahorrado fácilmente 365 unidades para su futuro a largo plazo. Si invirtieran ese dinero en un fondo indexado con comisiones bajas desde el primer día, en un año decente podrían obtener ganancias de entre 9 y 27 cuando el niño cumpla un año.
Si esa cantidad les parece tan pequeña que les parece una broma, les aseguro que no lo es. De hecho, es el comienzo de lo que puede convertirse en una vida entera de ganancias compuestas. Y como veremos, el potencial de crecimiento es increíble.
Un euro al día puede parecer insignificante. Pero con décadas de tiempo a tu favor, te sorprenderías.
Veamos lo que dicen los estudios americanos.
Entre otros, un artículo de MarketWatch.com realizó los cálculos. Esto es lo que descubrió: "invertir solo 1 dólar al día durante los primeros 18 años de vida de un niño podría, a la larga, generar una cartera de inversiones valorada en algo más de 4 millones de dólares a los 65 años.
Veamos lo que dicen los estudios americanos.
Entre otros, un artículo de MarketWatch.com realizó los cálculos. Esto es lo que descubrió: "invertir solo 1 dólar al día durante los primeros 18 años de vida de un niño podría, a la larga, generar una cartera de inversiones valorada en algo más de 4 millones de dólares a los 65 años.
Con una rentabilidad anualizada del 12%, todos esos pequeños ahorros podrían convertirse en un capital de 20.348 dólares para cuando el niño cumpla 18 años. Si el niño no toca esa cantidad durante su vida laboral, podría alcanzar los 4.185.703 dólares a los 65 años, sin necesidad de añadir ni un céntimo más.
Quizás pienses que esa cifra es poco realista, y tienes razón. Pero antes de hablar de eso, profundicemos aún más en las matemáticas.
Imagina que la destinataria de este regalo es una chica llamada Emma. Cuando cumpla 18 años, verá que tiene 20.348 dólares, y la cantidad sigue aumentando.
No le presta mucha atención hasta dos años después, cuando tiene 20 años, consigue un trabajo y se da cuenta de que puede empezar a ahorrar por su cuenta. Decide empezar con 2000 dólares y se propone hacer lo mismo cada año. En su opinión, dentro de poco esta nueva piscina probablemente alcanzará la misma cantidad que la que sus padres empezaron cuando ella nació.
Pero las matemáticas dicen lo contrario. Si las inversiones de Emma crecen al mismo ritmo del 12% que las de sus padres, sus 2.000 dólares anuales nunca alcanzarán ese nivel.
De hecho, cuanto más tiempo siga aportando “solo” 2000 dólares al año, más se atrasará. Esto le resulta especialmente desconcertante, ya que no se está invirtiendo dinero nuevo en la inversión original de sus padres. La Tabla 1 lo ilustra.
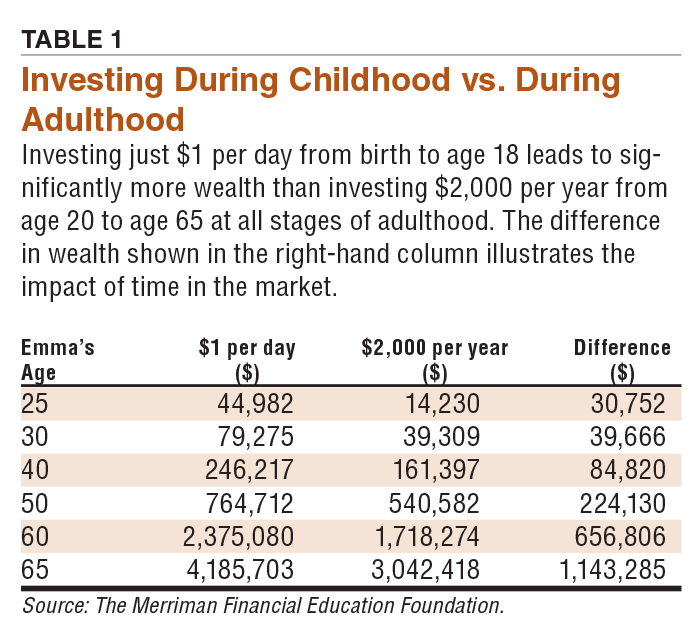
Si Emma a los 20 años quería que sus propias inversiones se “pusieran al día” con el dinero que sus padres invirtieron, tendría que comprometerse a guardar $ 2,455 cada año
Esos números están tratando de enseñarnos una lección muy importante: se necesita mucho dinero para compensar el tiempo perdido y si no que se lo digan a Warrent Buffett.
El largo plazo es el factor predominante para obtener rentabilidades en nuestras inversiones.
De tanto pensar en el futuro igual nos olvidamos del presente y de los goces que nos podemos permitir, entre otros la libertad de gastar y ayudar a los demás. No tenemos que ser talibanes del ahorro, pero sí muy conscientes de sus ventajas.
Nuestros enemigos: Hacienda e Inflación.
Hacienda
En España tenemos dos ventajas fiscales por ahora, la posibilidad de traspasar fondos de inversión sin tributar y la inexistencia de la plusvalía del muerto.
Inflación
Los últimos datos del 4,3% nos encaminan hacia niveles superiores al 4% en un país inflacionario por naturaleza y por no poseer recursos naturales.
Tengo que hablar más de estos temas con mis nietas.,principalmente con las que no ven que merma su poder adquisitivo y que con el paso del tiempo, si no invierten sí que perderá todo el valor su ahorro.
Obviamente, en 65 años, $ 4.1 millones no tendrán nada cerca del poder adquisitivo que tiene hoy. En dólares de hoy (es decir, cuando nació Emma), la cartera valdría $ 612,787 en su 65 cumpleaños suponiendo una tasa de inflación anual del 3%.
Para un desembolso inicial por un total de $ 6,570 cuando ese niño es pequeño ($ 1 por día durante 18 años), más muchos años de no hacer nada pacientemente, es impresionante. (De hecho, los padres y/o abuelos podrían lograr lo mismo con una inversión única de $ 2,700 en los primeros meses de la vida de un joven).
Usando la supuesta tasa de inflación del 3% (que equivale al promedio a largo plazo), podemos calcular lo que los 18 años de contribuciones de los padres podrían “realmente” valer para Emma a los 65 años. Como mencioné anteriormente, su cartera de $ 4,185,703 tendría un poder adquisitivo de $ 612,787.
Para el resto de esta discusión, citaré dólares constantes. Eso significa que, suponiendo una inflación anual futura del 3%, todas las cifras son comparables en poder adquisitivo hasta hoy.
Vuelve a Emma: Si eligiera retirar el 5% del saldo de su cartera a los 65 años durante su primer año de jubilación, recibiría una distribución de $ 30,639.
No es impresionante. No hasta que, es decir, te das cuenta de que esta suma, que ella puede gastar en solo un año, vale más de 4.5 veces todo el dinero que sus padres contribuyeron durante 18 años ($ 30,639 ÷ $6,570 = 4.66).
Si Emma vivió otros 30 años, continuó ganando el 12% y sacó el 5% de su cartera cada año, su ingreso total de jubilación durante esos 30 años sería apenas tímido de $ 1.5 millones.
Incluso si la cuenta creciera solo a la mitad, el poder del tiempo habría convertido cada dólar original en alrededor de $ 212."
¿Son realistas las rentabilidades del 12%?
Aunque durante los últimos años el Nasdaq ha promediado un 20%, no hay que olvidar que la bolsa no sube en línea recta y que puede haber varios años negativos, incluso quinquenios.
Podemos sentirnos tentado de cambiar la inversión o tomar el dinero prematuramente, o ambos. Esa tentación es probable incluso sin la pérdida de años y décadas.
Cualquiera que intente elaborar un plan como este se enfrenta a la gran decisión de cómo invertir el dinero para asegurarse de que el destinatario pueda mantener el rumbo. Para multiplicar el dinero hay que llegar a la meta y vencer la tentación de recuperarlo antes de tiempo. Pocos inversores obtienen más rentabilidad que los fondos dónde invierten.
¿Cómo se puede aplicar esto a un regalo para un niño pequeño?
En mi opinión, los ingredientes de un plan de consumo-ahorro-inversión muy largo plazo deberían incluir una combinación de inversiones que tenga en cuenta rentabilidad y volatilidad.
Es importante tener en cuenta que en los últimos 95 años, las pérdidas del mercado de valores siempre han sido temporales. Al menos, es decir, para los inversores que han seguido el curso.
Sin embargo, un año a la vez e incluso una década a la vez, los rendimientos del mercado son bastante aleatorios.
Consideraciones para padres y abuelos
Si usted está pensando que le gustaría iniciar un plan a muy largo plazo como este, hay algunas otras cosas importantes a considerar.
Aquí está el más importante: más que cualquier otra cosa, el éxito de su plan dependerá del joven receptor de su generosidad. Lo que hagan o no hagan importará mucho más de lo que suceda en el mercado de valores.
Lo que hagan también importará mucho más que tu infinita sabiduría en la elección de inversiones.
Por lo tanto, mientras todavía está en la imagen, su trabajo es asegurarse de que esta joven esté educada sobre el mercado y lo que es razonable esperar
Como progenitores no tendremos control sobre sus atributos emocionales, como la paciencia y la resiliencia. No podremos controlar fuerzas externas que podrían hacer que sea necesario que liquiden parte o la totalidad de esta inversión prematuramente.
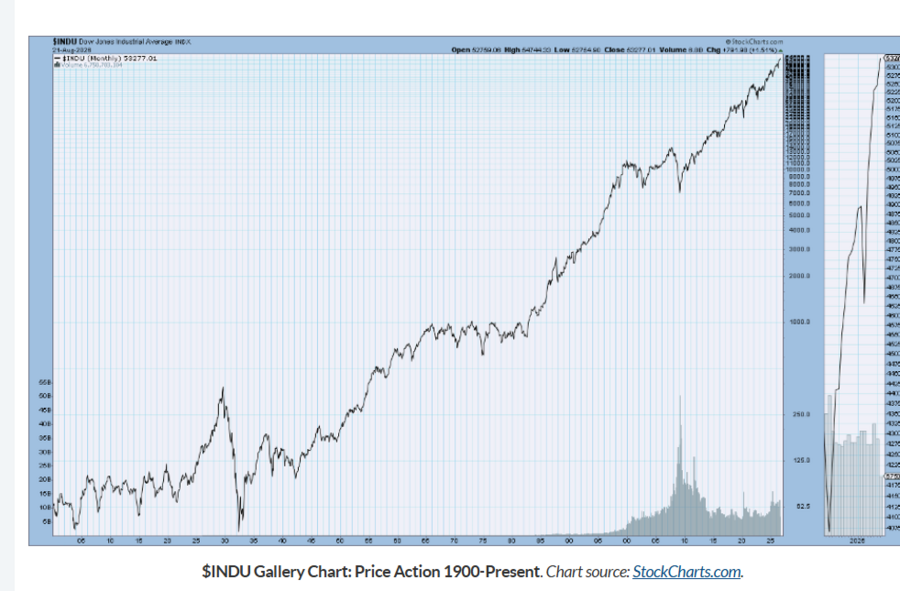
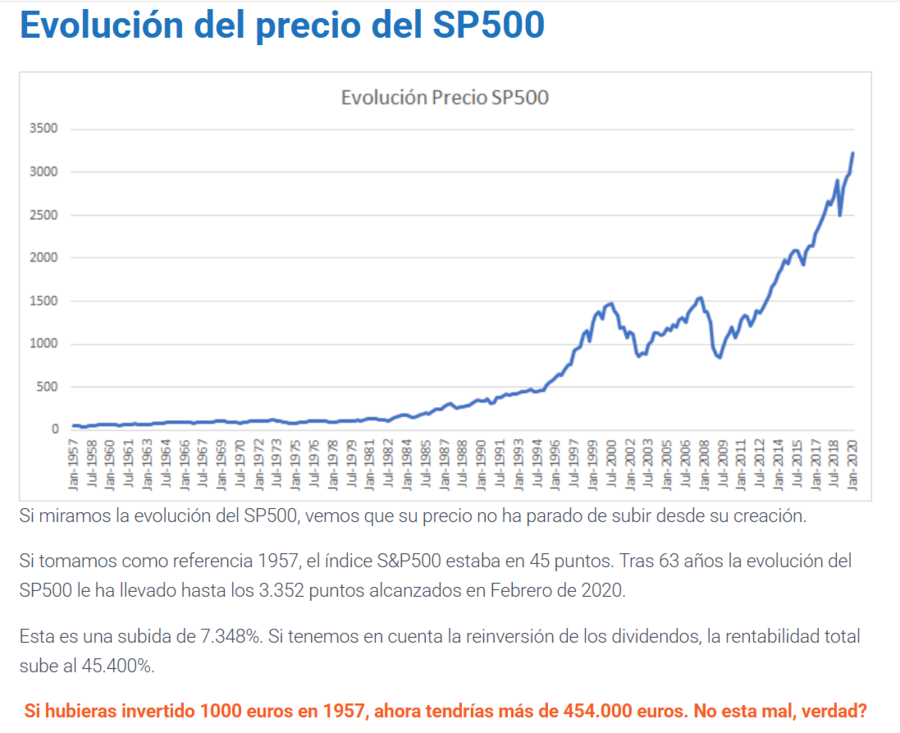
Aunque tenía curiosidad por saber lo que hubiera ocurrido desde mi fecha de nacimiento, 1955, lo más cercano que he encontrado es esto y no está nada mal.
Del dicho al hecho hay un trecho
El trecho lo tenemos que rellenar hablando de temas personales, entre los que se encuentra los económicos en casa, principalmente de la inflación con el precio de bienes concretos y con las virtudes del ahorro.
Para Reyes igual regalamos un gráfico del Sp500, principal índice de la bolsa americana (nietas), de largo plazo comparado con la inflación y la pérdida del valor del dinero.
Determinar un pago semanal por la colaboración en tareas domésticas.
Donarles la misma cantidad que de su ahorro que destinan a inversión, para incrementarla.
¿Alguna idea más para el gran reto? ¿Leerán mis nietas el artículo? ¿Qué opinarán? ¿Harán caso a los yayos que chocheamos? ¿Les convencerá algún amigo antes que nosotros? ¿Les convencerá el siguiente gráfico del
Dow?