Importancia de los bonos y situación actual Hay un viejo dicho.: el mercado de bonos debería estar tranquilo, y es un asunto grave cuando no lo está. Para mí los bonos y en mayor medida el Highy Yield son los canarios en la mina.
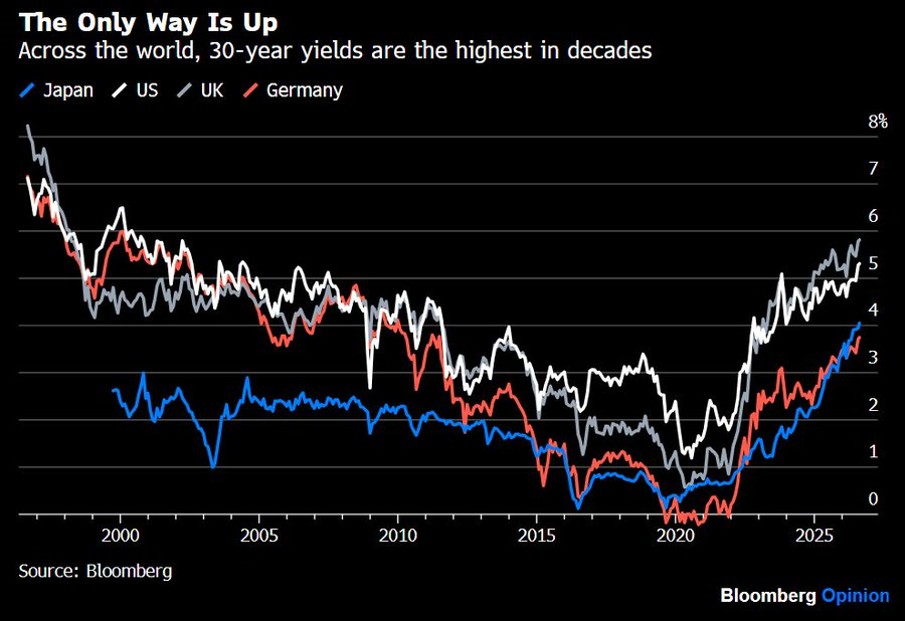
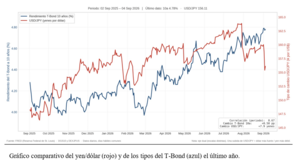
Este martes pasado, la rentabilidad del bono del Tesoro a 30 años alcanzó el 5,31%, su nivel más alto en más de dos décadas. Este aumento llevó al secretario del Tesoro, Scott Bessent, a anunciar un plan para recomprar bonos del Tesoro a largo plazo.
Muchos otros países también han visto aumentar la rentabilidad de sus bonos a largo plazo.
Algunos gestores que no tienen acciones en cartera y se han perdido el mercado alcista nos recuerdan: Cuando se trata de caídas del mercado bursátil, hay que hacer caso a la Biblia. Nadie sabe el momento ni la hora. ,pero caídas habrá. Según ellos, el desmoronamiento del mercado de bonos a largo plazo está aumentando las posibilidades de que sea inminente.ya que nos encontramos en una burbuja bursátil.
Hechos recientes
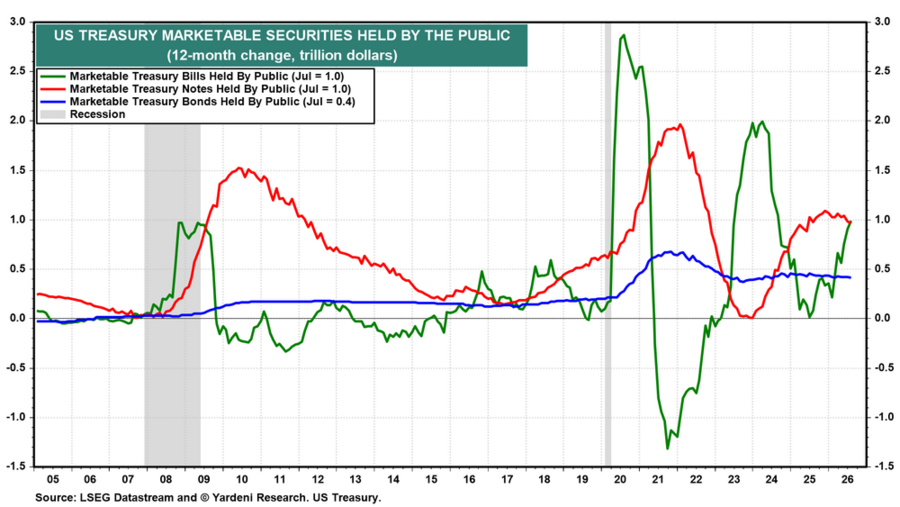
Bonos El miércoles, el Departamento del Tesoro anunció que estaba duplicando el tamaño de su esfuerzo para recomprar valores del Tesoro con vencimientos entre 10 y 30 años, a $ 4 mil millones por operación. Los costos de endeudamiento del Tesoro a largo plazo habían aumentado drásticamente en medio de la competencia por el capital de los constructores de centros de datos de IA, y sobre las preocupaciones sobre los déficits gubernamentales. La deuda soberana de Estados Unidos alcanzó un récord de $ 40 billones el miércoles.
Las recompras del Tesoro están estructuradas para recomprar bonos gubernamentales más antiguos y menos líquidos mejorando el funcionamiento del mercado secundario. Bessent no está tratando de reducir los rendimientos de los bonos. Más bien, está tratando de estabilizarlos,
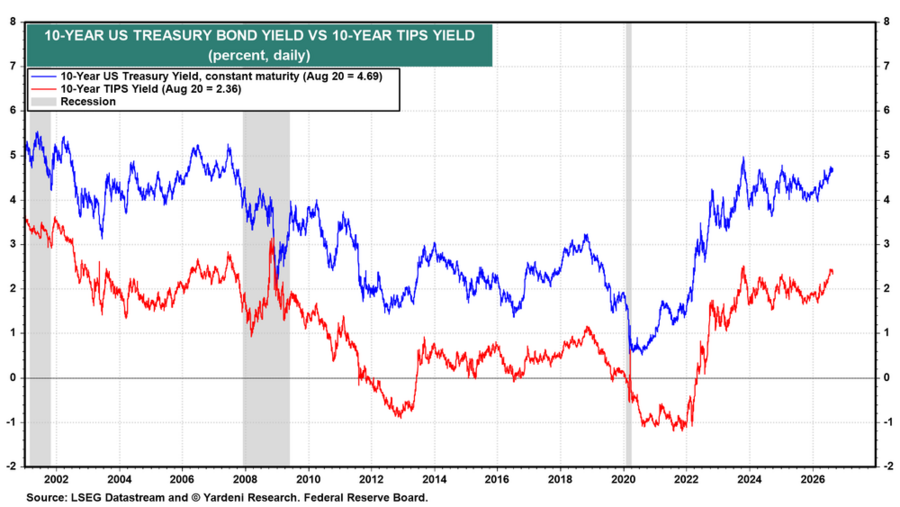
Creo que podemos esperar un rango de 4.00%-5.00% para los próximos tiempos.
En efecto, el Tesoro está obligando a la Fed a comprar letras del Tesoro para evitar que la tasa de los fondos federales aumente.
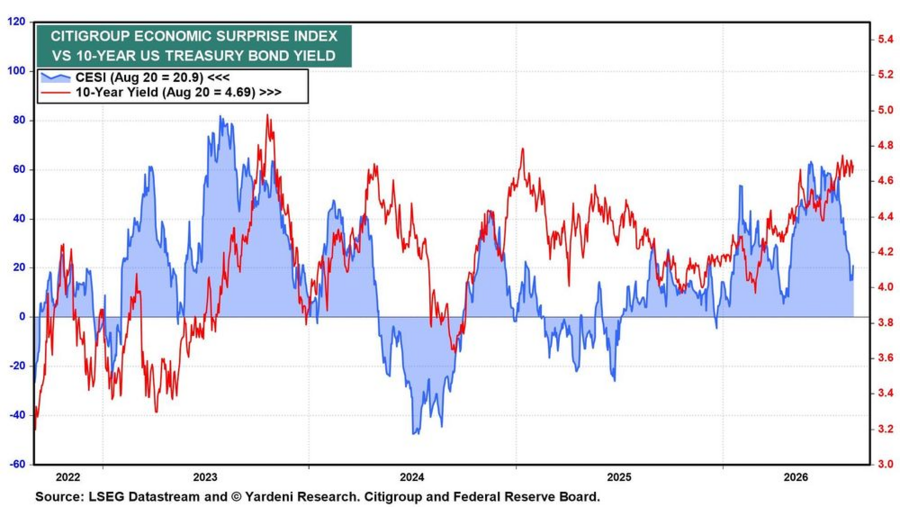
A corto plazo, la reciente caída en el Índice de Sorpresa Económica de Citigroup también debería ayudar a estabilizar el mercado de bonos .
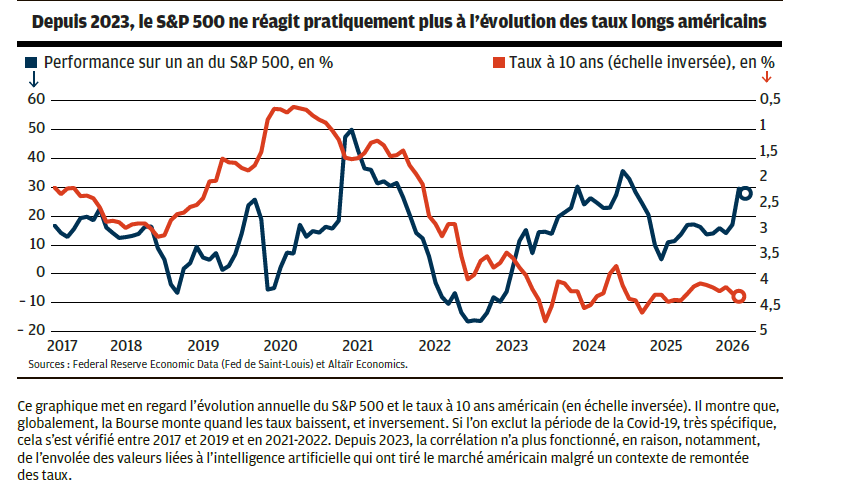
Acciones Los precios de las acciones se mantienen cerca de sus recientes máximos históricos a pesar de los nerviosismo por el reciente aumento de la rrentabilidad de los bonos.
Niveles del 5% en el bono a 10 años coincide con un Per de 20 de Sp500 si ambos activos tuvieran el mismo riesgo.
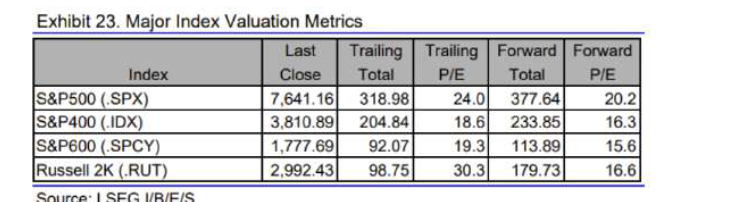
Valoraciones
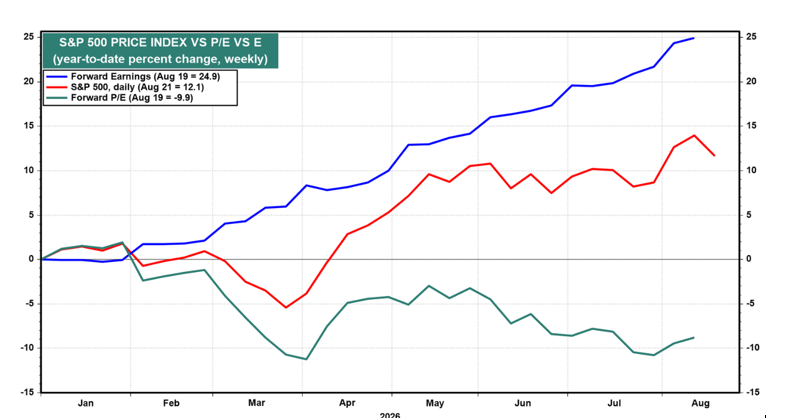
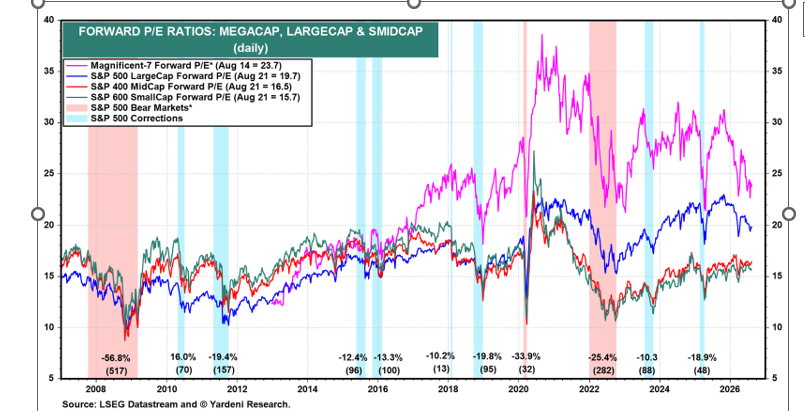
Los beneficios crecen más que los precios de las acciones por lo que el PER baja.
Las ganancias futuras del S&P 500 crecen un 35,9% interanual, mientras que los ingresos futuros aumentan un 13,1%. Esta diferencia refleja una ampliación de los márgenes de beneficio. Una brecha de margen tan amplia solo se había observado en el pasado tras recesiones y mercados bajistas. Este patrón suele aparecer al inicio de los mercados alcistas, no al final. En esta ocasión, la diferencia radica en que la expansión del margen no se debe al habitual rebote cíclico tras un mínimo. Los efectos de la I.A en la productividad se notan.
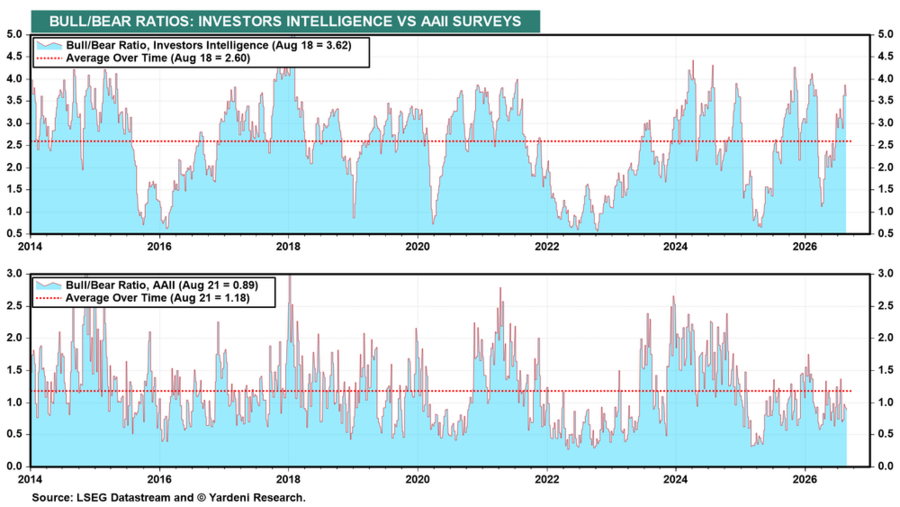
Indicadores de Sentimiento La relación entre alcistas y bajistas nos dan señales mixtas por lo que parece que las caídas del corto plazo no debieran alterar el sesgo alcista de medio y largo plazo.
La relación alcista/bajista de Investors Intelligence es de 3,62 frente a su promedio de 2,60, mientras que la relación AAII es de 0,89 frente a su promedio de 1,18 (gráfico). Los inversores institucionales se muestran optimistas, mientras que los inversores minoristas, que huyeron del mercado bursátil a principios de este año, no se han aventurado a regresar.
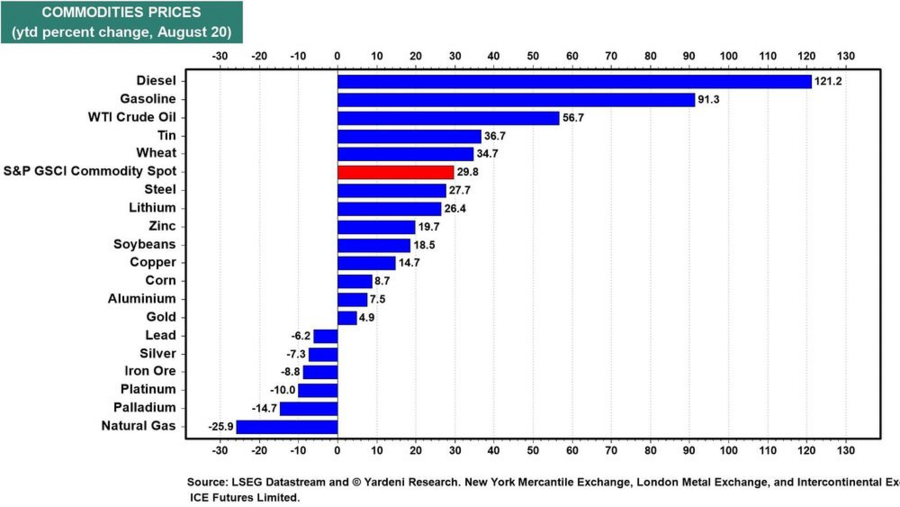
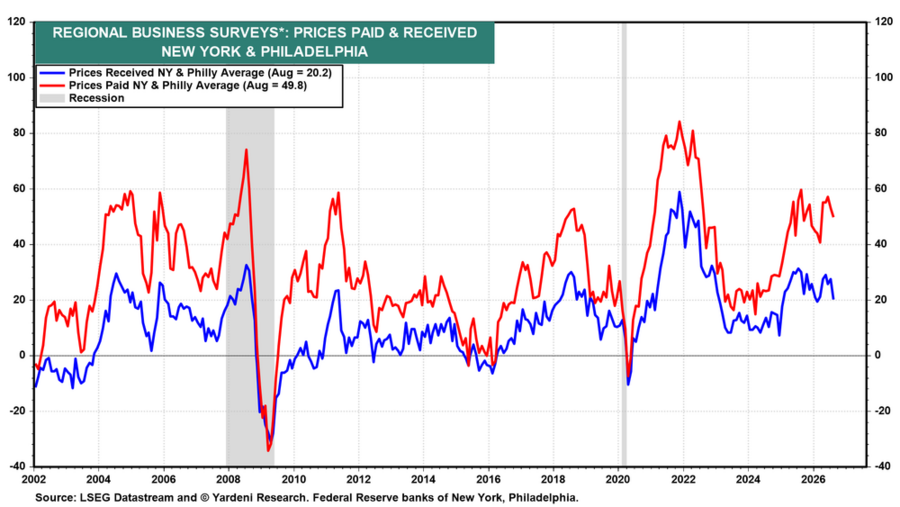
III. Importancia de la Inflación y cobertura mediante activos reales. Los precios de los productos básicos sugieren que sigue existiendo una presión inflacionaria significativa. Los precios del diesel se han disparado más que los precios del petróleo crudo este año. Las refineras tanto europeas como americanas así lo han recogido y mantienen su sesgo alcistas. Los precios de los metales también han subido bruscamente en la demanda relacionada con la IA. Los precios del trigo están aumentando en medio de la preocupación de que Rusia bloquee las exportaciones de granos de Ucrania.
Metales de todo tipo y commodities agrícolas así lo han reflejado en sus cotizaciones positivamente y los bancos regionales negativamente.
Relación bonos bolsa El rendimiento de los bonos del Tesoro a 10 años se acerca al límite superior de nuestro rango habitual de 4,00%-5,00% y al rendimiento de las ganancias futuras del S&P 500, que se sitúa en el 5,08% (véase el gráfico). Esta convergencia no implica necesariamente una caída del PER (relación precio-beneficio) futuro. Las ganancias están aumentando lo suficientemente rápido como para que el rendimiento de las ganancias supere al de los bonos.
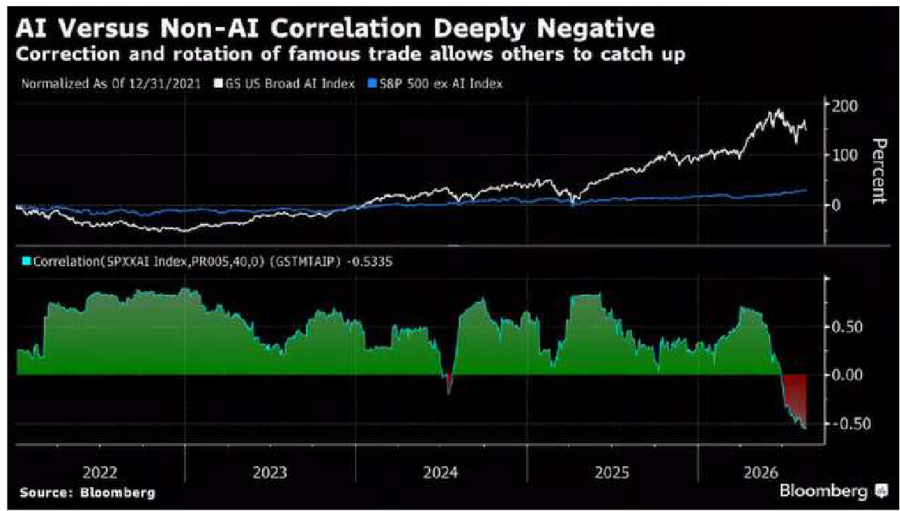
El dinero por ahora rota a otros sectores.
Indicadores Económicos Mientras tanto, la economía sigue funcionando bien. El Índice de Coincidencia de Indicadores en julio (gráfico). Las ganancias a plazo del S&P 500 están altamente correlacionadas con el CEI. La primera ha ido aumentando más rápido que la segunda en los últimos meses.
El diferencial entre las tasas de crecimiento de las ganancias a plazo y el CEI es altamente cíclico y actualmente muestra ganancias que superan al CEI . Eso es consistente con los márgenes de beneficio, que están aumentando rápidamente a máximos históricos.
Mi opinión Si los tipos superan claramente el 5% podemos asistir en este mes de setiembre a un cierto retroceso de los mercados que no espero que supere el 7% desde máximos. Pero si nos acercamos al 4,5% después de un cierto parón o mercados laterales, retomaremos y superaremos los máximos a partir de octubre.
Si les digo que en los próximos dos meses podemos ver el 7200 o el 8000 no piensen que me he vuelto loco.
Para que la bolsa suba con claridad creo que los sectores ofensivos deben liderar el mercado empezando por el consumo discrecional, y los semiconductores. Si sube la bolsa liderada por el consumo estable, incrementar la liquidez en el corto plazo puede ser una buena opción.
Las ganancias futuras del S&P 500 crecen un 35,9% interanual, mientras que los ingresos futuros aumentan un 13,1%. Esta diferencia refleja una ampliación de los márgenes de beneficio. Una brecha de margen tan amplia solo se había observado en el pasado tras recesiones y mercados bajistas. Este patrón suele aparecer al inicio de los mercados alcistas, no al final. En esta ocasión, la diferencia radica en que la expansión del margen no se debe al habitual rebote cíclico tras un mínimo. Los efectos de la I.A en la productividad se notan.
Así es imposible que el mercado corrija de forma contundente. Por eso estamos como estamos a pesar de la geopolítica y sus consecuencias.
#2
26/08/26 10:30
¡Qué difícil de prever CUANDO los bonos van a tirar para arriba! Ese 5% estuvo duró poco más de un día, y ha generado una marejada auténtica. En ese momento, ¿qué nos podría salvar?, ¿el oro ya comprado, aparte de mucha liquidez?, pues el dólar se devaluaría y las acciones no estarían estables. De momento el petróleo ha bajado bastante, quizás sea el indicador a seguir, pues si se dispara el precio del barril la inflación también lo haría, y los TIPOS. Cuando la pasada semana hubo temores de falta de abastecimiento de éste, por el conflicto de Irán, se preveía un precio de 145$ el barril y el bono a largo plazo se disparó a ese 5%. Puede que ahora no sea un buen momento para comprar casi de nada, salvo si se da una buena corrección de al menos ese 7%. Ahí estaríamos de rebajas, para comprar. Sin embargo, si se llegara a un acuerdo real y definitivo para el desbloqueo de Ormuz todo el panorama cambiaría. El petróleo y el oro podrían bajar bastante, los tipos ya no subirían y las acciones tendrían garantía de subida... Y de regalo vienen las elecciones de medio mandato americanas para el 3 de noviembre... El mar está revuelto, y habrá que estar preparados y atentos, con los chalecos salvavidas "a mano".
#1
24/08/26 19:38
Para que la bolsa suba con claridad creo que los sectores “Ofensivos” hay creo has tenido un lapsus Enrique y querías decir defensivos.