Hermoso, tanto por las estadísticas como por el comienzo del mes. Veamos el comportamiento de este mes que engaña al dicho del "Sell in may i go away" como vimos en este artículo.
Aquí se muestra un desglose de los períodos de rendimiento históricamente fuertes y débiles del S&P 500 durante el mes de mayo desde 1950. Los porcentajes mostrados corresponden a la rentabilidad anualizada del período:
1-5 de mayo: +32,51%
6-11 de mayo: -17,78%
12-16 de mayo: +8,53%
17-25 de mayo: -15,94%
26-31 de mayo: +37,47%
La historia sugiere que mayo comienza y termina el mes con un par de acontecimientos importantes. Sin embargo, el período intermedio ha sido mucho menos favorable. Analizado de otra manera, así se ha comportado mayo desde 1950:
1-5 de mayo + 26-31 de mayo: +35,22%
6-25 de mayo: -10,31%
En abril la tecnología y el sector energético (XLE) se llevaron el gato al agua. De hecho el SP equiponderado apenas subió un 5% y la tecnología batía máximos casi todos los días apoyado por los semiconductores y el denostado software. De cara a mayo, los sectores de tecnología (XLK) y servicios de comunicación (XLC) han sido los claros líderes relativos entre los sectores desde que se confirmó este mercado alcista secular en 2013. Ambos han superado al S&P 500 en aproximadamente el 80% de los meses de mayo desde 2013, pero el rendimiento relativo promedio ha sido mayor entre las acciones tecnológicas.
Como los cohetes.
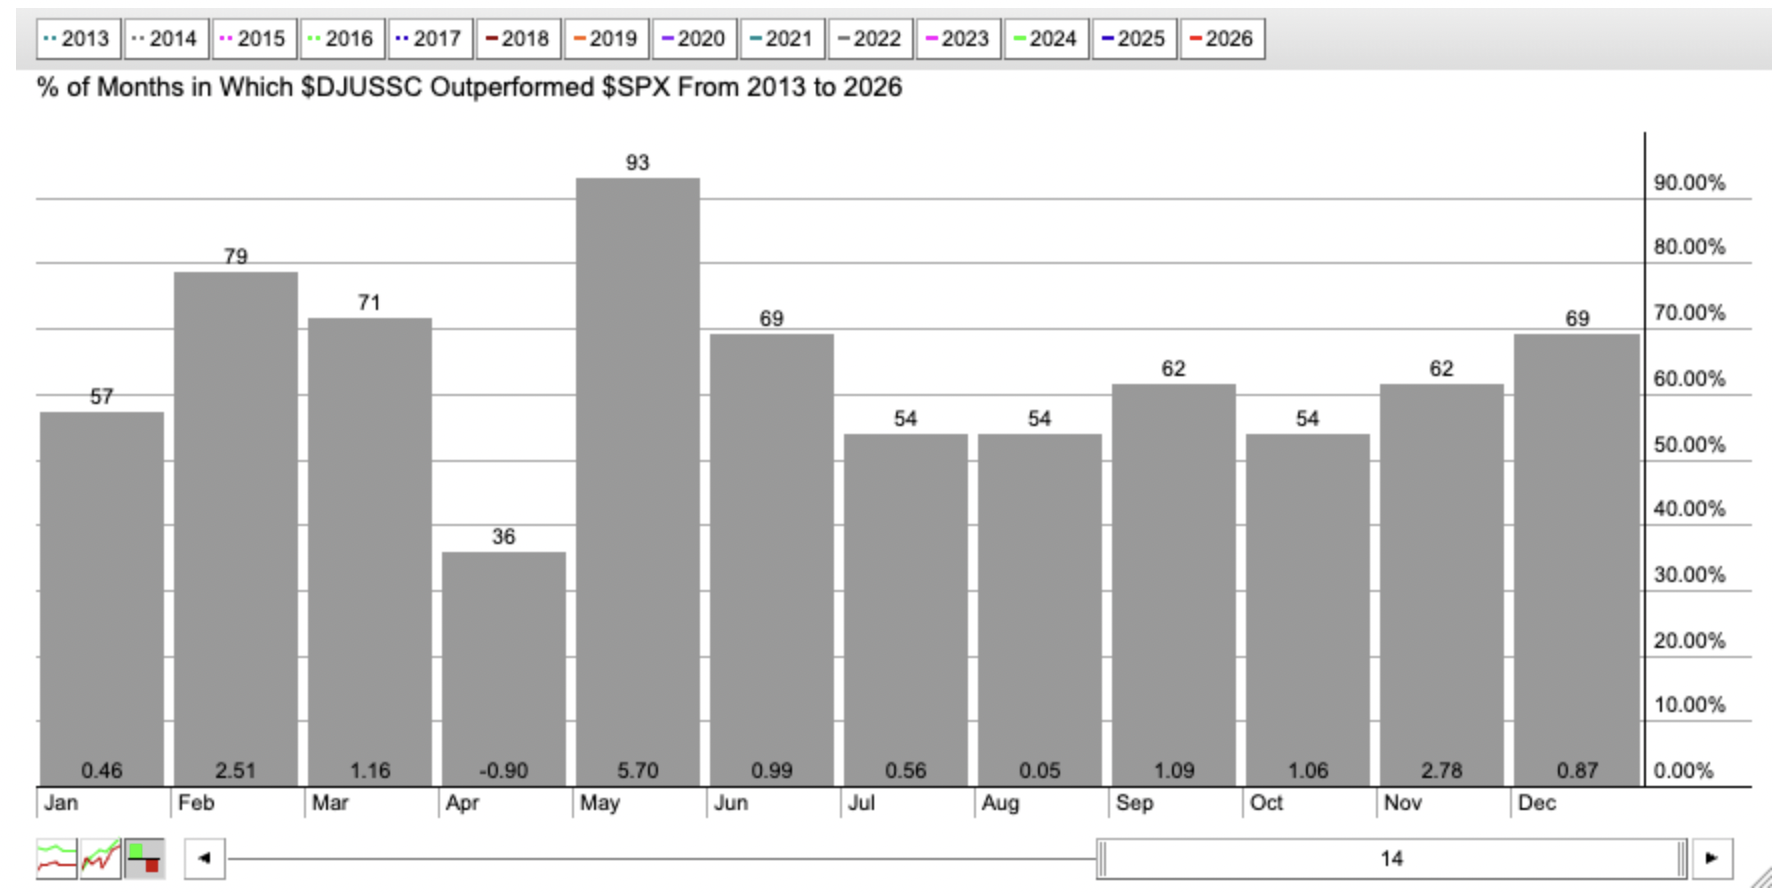
Es difícil recomendar un sector tan sobrevalorado como el de semiconductores ($DJUSSC), pero este sector adora el mes de mayo. Vea cómo se ha comportado el DJUSSC en relación con el S&P 500 durante los últimos 14 años:
En los últimos 14 meses de mayo, ha superado al S&P 500 en 5 puntos porcentuales de media, superando con creces el rendimiento relativo de cualquier otro mes natural.
Aquí están todos los grupos industriales que tienden a tener un rendimiento mucho mejor que el índice de referencia S&P 500 durante mayo, desglosados por sector:
Transporte marítimo, materiales de construcción y accesorios.
Información financiera (XLF):
Financiación hipotecaria, seguros integrales, agentes de seguros
Atención sanitaria (XLV):
ninguno
Productos de consumo básico (XLP):
ninguno
Bienes raíces (XLRE):
ninguno
Servicios público.XLU):
ninguno
Energía (XLE):
carbón
Materiales (XLB):
ninguno
OPINIONES PERSONALES.
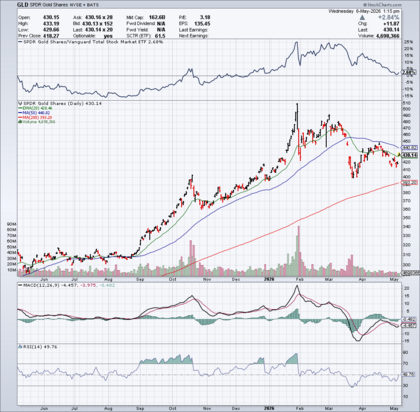
Creo que el petróleo ha visto ya sus mejores horas e igual los CTAs se dan la vuelta y empiezan a vender a la par que el oro vuelve por sus fueros.
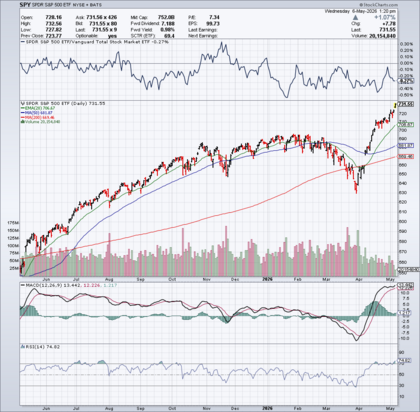
El Sp500 parece sobrecomprado y la tentación es volver a los índices que han sufrido más como Europa. Mientras los sectores arriesgados (tecnología, consumo discrecional) se comporten mejor que los defensivos no hay que temer caídas significativas.
Gráfico del SP500.
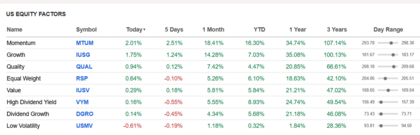
Comportamiento factorial.
Por otra parte el bono a 30 años americano merodeando el 5% es una tentación.