Actualización del SIA Long Term Investment Fund Classic EUR - LU0244071956
Hace aproximadamente un año escribimos un artículo sobre el fondo. Hoy lo traemos a colación para comprobar su desempeño ,actualizarlo y también para que nos den su visión sobre el petróleo y resto de materias primas ya que también gestionan un fondo focalizado en recursos naturales desde largo tiempo.
Recordemos que su filosofía valor hace especial hincapié en la gestión del riesgo clasificando las empresas en función de la certidumbre y volatilidad de sus previsiones.
Nos comentaban que
"Valoramos todas las empresas con un DCF de forma a obtener un valor intrínseco y una TIR a la inversión para cada acción. Definimos categorías de riesgo en el fondo (4 categorías de riesgo de 1 a 4, 1 menor riesgo).
Las cuatro categorías de riesgo, en función de la rentabilidad esperada (TIR) y el perfil de riesgo de cada empresa son:
Categoría 1: buscamos una TIR del 10%.
Categoría 2: TIR del 12%.
Categoría 3: TIR del 14%.
Categoría 4: alto riesgo, TIR cercana al 20%.
En el Classic buscamos tener un 50% en Cat1 y 2, y nunca más del 10% en cat 4. Como tenemos valor intrínseco y TIR de cada valor, también lo tenemos para los fondos, con lo que sabemos si los fondos están caros o baratos y lo comunicamos a los inversores. "
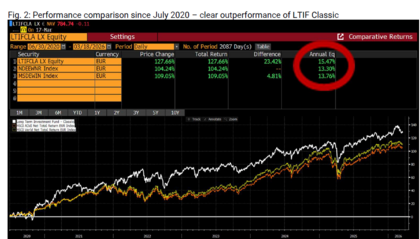
¿Han cumplido sus objetivos en el largo plazo?. De las categorías de riesgo podemos deducir que la Tir del fondo una vez eliminadas las comisiones debería estar en el medio plazo en el entorno del 10-12%.si sus previsiones se cumplen.
Aunque no dan mucha importancia a la macro en situaciones normales ,sí la tienen en cuenta para ver si dados los acontecimientos bélicos la economía puede verse afectada.
Esto pensaban a finales de marzo según sus detallados y minuciosos informes ,que para mí constituyen un elemento decisivo para entender el fondo y dónde suelen explicar sus tesis de inversión.
"
Estamos observando una fuerte inversión de capital en una amplia gama de sectores, incluyendo defensa, electrificación, generación y distribución de energía, aeroespacial, biotecnología, robótica, centros de datos, infraestructura y automatización industrial, áreas donde prevemos una inversión significativa en los próximos años.
La misma advertencia se aplica de nuevo: si el conflicto con Irán se prolongara, los precios de la energía probablemente se dispararían, provocando una desaceleración y una recesión que debilitaría el ciclo industrial y llevaría a muchos sectores a retrasar —o al menos posponer— sus inversiones previstas. Nuestro escenario base, sin embargo, supone un conflicto breve seguido de un acuerdo diplomático. En este escenario, no prevemos que el ciclo industrial emergente se vea afectado. De hecho, creemos que aún podría generar al menos ocho trimestres de aceleración económica."
En cuanto al precio del petróleo.
"Nuestra premisa principal es que el conflicto sea relativamente breve, de entre uno y dos meses, y que finalmente conduzca a un acuerdo que evite una crisis energética prolongada. En este escenario, los precios del petróleo y el gas volverían a niveles más normales en un plazo de tres a seis meses, y la capacidad de producción de la OPEP se mantendría prácticamente intacta."
Evolución de la rentabilidad. Previsiones convertidas en realidades.
En su carta trimestral de marzo comentan:
"El siguiente gráfico muestra la previsión del valor liquidativo (NAV) de LTIF Classic para el periodo 2022-2030, que publicamos por primera vez en 2021 y que no hemos revisado desde entonces. Resulta algo sorprendente que nos hayamos mantenido tan cerca de nuestros objetivos durante cuatro años consecutivos. El mensaje sigue siendo el mismo: a largo plazo, esperamos seguir la trayectoria indicada por la línea naranja, con una rentabilidad anual neta superior al 10 %."
La coincidencia de valores teóricos de las empresas con el valor liquidativo del fondo creo que deriva de la forma de construcción del fondo por niveles de riesgo/volatilidad y para mí es el mejor activo del fondo.
En cuanto a las empresas que componen el fondo la convicción del gestor es decisiva ya diez empresas tienen mitad del patrimonio y éstas son:
El Sia classic tiene resultado aceptable,objetaris si gran volatilidad cuando hay caídas de mercado,y comisionesl del 15,%,sobre beneficios,además de la de gestión del 1.5%,que da un Ter de 2.5%algo excesivo