Fastenal (FAST), de distribuidor de tornillos a máquina de márgenes sin deuda
Análisis fundamental de Fastenal (2016-2025): cómo un distribuidor de tornillos y suministros industriales combina crecimiento orgánico, márgenes estables y caja neta. Solidez, rentabilidades y dividendo, comparados con WW Grainger y MSC Industrial Direct.
Hoy voy a compartir un análisis de Fastenal, uno de los principales distribuidores industriales de Norteamérica. Su modelo de proximidad con el cliente le ha permitido duplicar ventas en una década, con márgenes estables en torno al 15% y caja neta, aunque con un dividendo cada vez más exigente para su flujo de caja.
1. Introducción
Fastenal fue fundada en 1967 por Bob Kierlin en Winona, Minnesota, comenzando como un pequeño distribuidor de tornillos y elementos de fijación. Con el tiempo amplió su catálogo hacia productos de mantenimiento, reparación y operaciones industriales (MRO), consolidándose como uno de los principales distribuidores industriales de América del Norte. Su modelo de negocio evolucionó hacia la integración directa en las operaciones del cliente, mediante la instalación de máquinas expendedoras industriales y la gestión de inventario in-situ, lo que le permite generar una relación comercial recurrente y de alta fidelización.
Algunos de los miembros del equipo directivo son:
Jeffery M. Watts: es el actual CEO de Fastenal. Su evolución en la empresa es muy extensa, pasando por diferentes puestos desde 1996, cuando empezó como empleado a tiempo parcial en una sucursal. Desde ahí ha ido escalando puestos: ventas locales, distrito, vicepresidente regional de Canadá, vicepresidente internacional, EVP internacional, CSO, presidente y CEO desde julio de 2026. Además, en su etapa como EVP internacional destaca la expansión que tuvo la empresa, presente hoy en 25 países. También es importante mencionar que su experiencia en la empresa le proporciona una clara ventaja, pero no destaca por tener amplios conocimientos financieros. Para solventar esta falta de experiencia, el anterior CEO (Daniel Florness) permanecerá como asesor estratégico hasta principios de 2028. La principal señal negativa es su falta de alineación de intereses con los accionistas, destacando que, poco antes de ser elegido CEO, desinvirtió casi un 80% de su participación en Fastenal.
Max H. Tunnicliff: es el actual CFO de Fastenal, destacando su trayectoria previa en sectores diferentes: Deloitte (servicios de auditoría y consultoría), Whirlpool (ocupando roles como CFO de la región Asia-Pacífico, Head of Internal Audit o VP de Estrategia), Beko Europe (CFO). Otros puntos fuertes son su formación sólida (MBA por la Universidad de Michigan, una de las mejores escuelas de negocios de EEUU) y que aporta perspectiva externa real y experiencia en entornos muy distintos, aunque no conoce el modelo de negocio de Fastenal al no tener experiencia previa en la empresa. Igual que ocurría con el CEO, tampoco se observa una alineación con los accionistas, ya que su retribución se basa en salario fijo y bonus trimestral ligado a resultados y no se observan ni grandes compras ni retribución en opciones sobre acciones.
2. Solidez
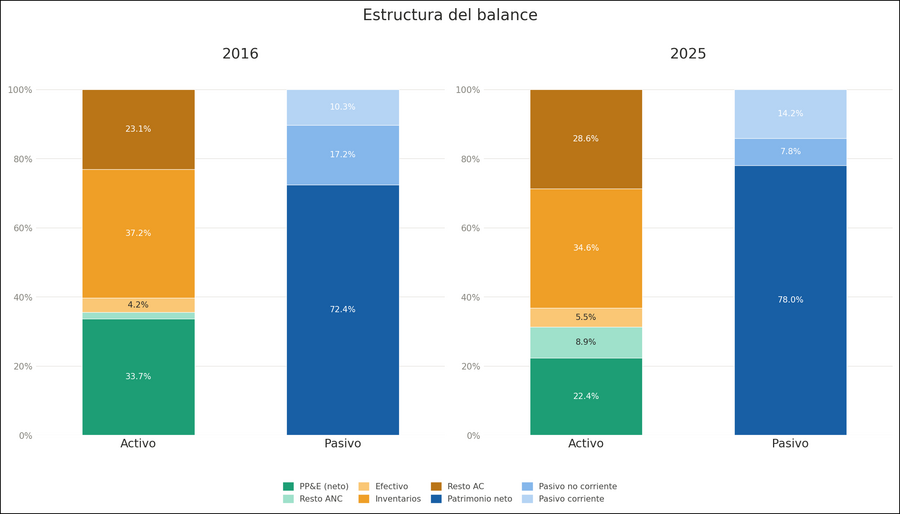
Antes de comenzar con el análisis de ratios, realizaré una comparación entre las composiciones de los balances en 2016 y 2025.
En el activo se observa que tanto en 2016 como en 2025 el peso de los activos no corrientes y corrientes fue prácticamente idéntico, destacando una caída de la importancia del inmovilizado (PP&E). Además, también en el activo no corriente, es curioso el hecho de que, tanto en 2016 como en 2025, no hubo ningún tipo de activo intangible, mostrando un crecimiento 100% orgánico. En el activo corriente resalta el peso que tienen los inventarios, parte fundamental en el modelo de negocio de Fastenal de venta directa.
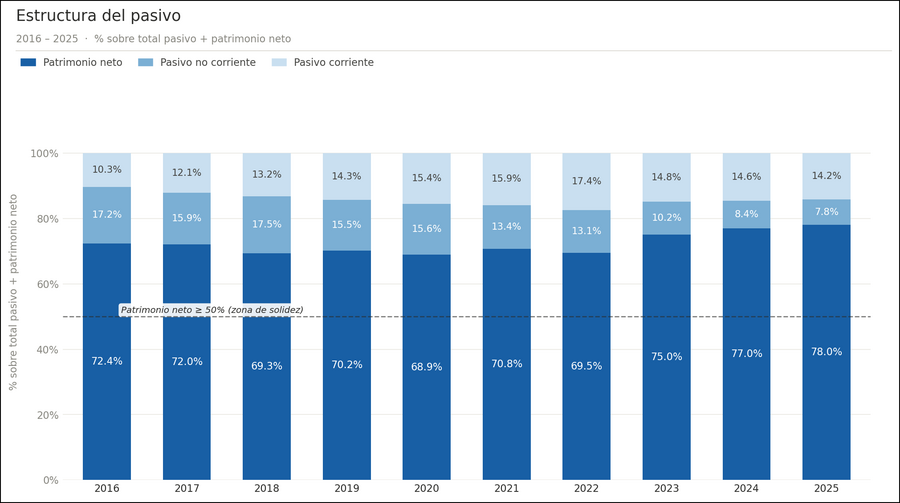
En el pasivo se percibe un crecimiento del patrimonio neto, que ya era elevado en 2016 (un 72%) y lo fue todavía más en 2025 (un 78%), reduciendo la deuda con terceros, especialmente aquella con vencimiento superior un año.
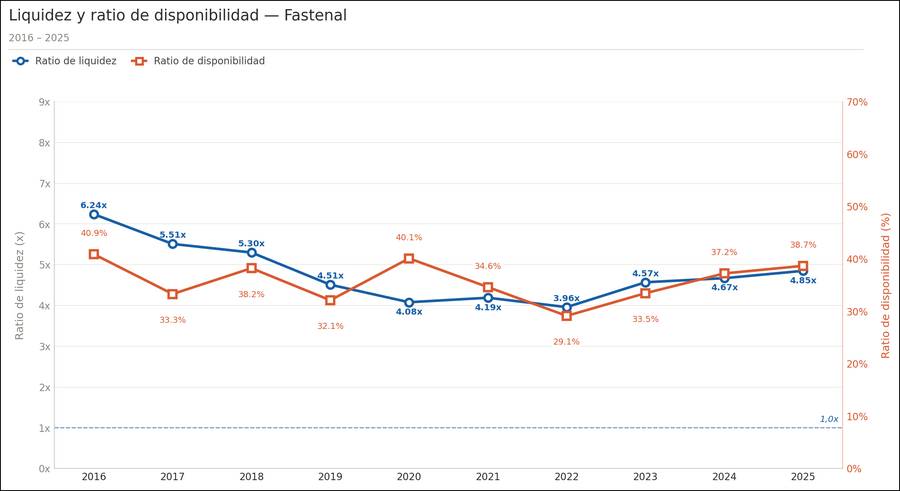
La ratio de liquidez muestra una elevada prudencia con un activo corriente 4 veces superior a las deudas con mismo vencimiento o incluso por encima. Sin embargo, esto no fue gracias al efectivo, ya que la ratio de disponibilidad se situó siempre entre el 30% y el 40%.
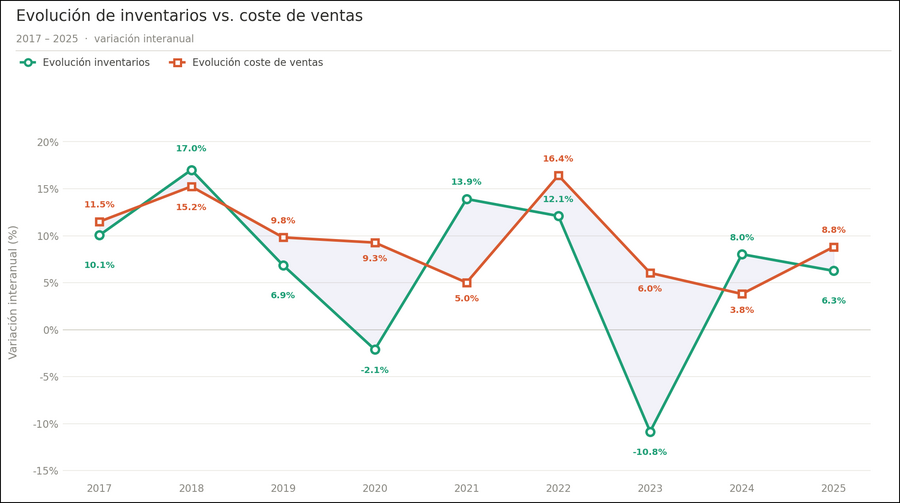
La parte más importante del activo de esta empresa son los inventarios, habiendo representado entre un 60% y un 50% del activo corriente todos los años. Si comparamos la evolución de los inventarios con la evolución del coste de ventas, se observa que, en general, varían de forma similar. Tan solo hay tres excepciones claras: en 2020 y 2023, cuando hubo una caída de los inventarios fuerte mientras los costes siguieron aumentando, y en 2021, cuando hubo un aumento del inventario de casi tres veces el crecimiento de los costes.
El descenso rápido de 2020 y 2023 se compensó al año siguiente con correcciones aceleradas. Tras los años de mayor eficiencia en gestión de stock (2020 y 2023), Fastenal restituyó niveles de inventario al año siguiente de forma ordenada, sin excesos significativos.
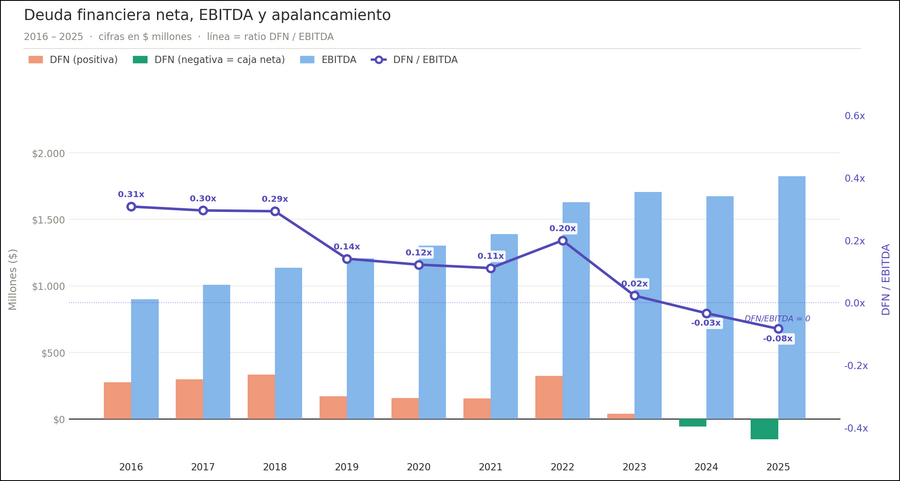
Pasando ahora a la parte de la financiación, la evolución de la deuda financiera neta muestra como esta empresa casi no necesita recurrir a deuda ajena ya que, incluso teniendo poco efectivo en los balances (como mencionaba en la ratio de disponibilidad), la deuda financiera neta ha ido claramente cayendo, llegando incluso a tener caja financiera los últimos dos años estudiados.
El EBITDA, por el contrario, tuvo una evolución claramente alcista y muy por encima de los valores de la DFN, provocando una relación entre ambas partidas muy baja (el valor máximo lo alcanzó en 2016 con tan solo un 0,31).
Esto es una muestra más de una filosofía de prudencia financiera que muestra la directiva en la estructura del balance: ratio de liquidez muy elevada (4,79 de media en esta década) y relación DFN/EBITDA muy por debajo de la unidad (0,14 de media anual), además de unos inventarios que crecieron 6,5% anual frente al 9,5% del coste de ventas, es decir, vende su stock cada vez más rápido con relación al inventario que mantiene, lo que es una señal clara de mejora de eficiencia operativa sostenida.
La otra cara del pasivo es el patrimonio neto. Fastenal tuvo siete de los diez años estudiados un patrimonio neto superior al 70% del pasivo total y nunca por debajo del 68,90%. En la deuda ajena destacan dos etapas: entre 2016 y 2022 se mantuvo en cerca del 30% creciendo muy poco a poco el pasivo corriente y desde 2023 en adelante disminuyó todavía más el pasivo a largo plazo, pero aumentando el patrimonio neto y no la deuda.
Otro aspecto importante en el patrimonio neto es la evolución de las reservas, que crecieron todos los años con variaciones entre el 4%-11%, excepto en 2019 (12,48%) y 2020 (2,11%) y un aumento medio anual del 7,97%. Además, el crecimiento de las reservas no supone un crecimiento en efectivo (siempre fue una parte casi testimonial dentro del balance), sino que se destina el dinero a reducir deuda, remunerar al accionista mediante dividendos y a reinversión en la empresa.
3. Rentabilidad
Fastenal tiene una base de ventas en el mercado doméstico (en 2025 EEUU supuso un 83% de las ventas totales) debido a que su modelo de negocio necesita mucha proximidad con el cliente. Internacionalizarse tiene varias barreras de entrada: distribuidores extranjeros locales consolidados y con estrechas relaciones con sus clientes (Fastenal parte de cero), dificultad logística que llevaría años adaptar en el extranjero o adaptación de los productos según las normativas técnicas.
Por función en la planta, existen tres categorías:
Lo que se usa para producir y mantener equipos (MRO y fijación): es el negocio histórico y más importante de Fastenal, donde nació en 1967 vendiendo tornillos y elementos de fijación. Incluye elementos de fijación, herramientas genéricas y de corte, hidráulica y neumática, herramientas de transporte y herramientas de soldadura.
Lo que protege a las personas (seguridad y EPI): es un segmento impulsado por la creciente regulación en seguridad laboral y la mayor conciencia sobre prevención de riesgos. En esta categoría se incluyen herramientas de seguridad, EPIs y otros suministros de protección individual.
Lo que mantiene las instalaciones en condiciones (limpieza, eléctrico, señalización): es el segmento más amplio y heterogéneo, todo lo que no encaja claramente en los dos anteriores.
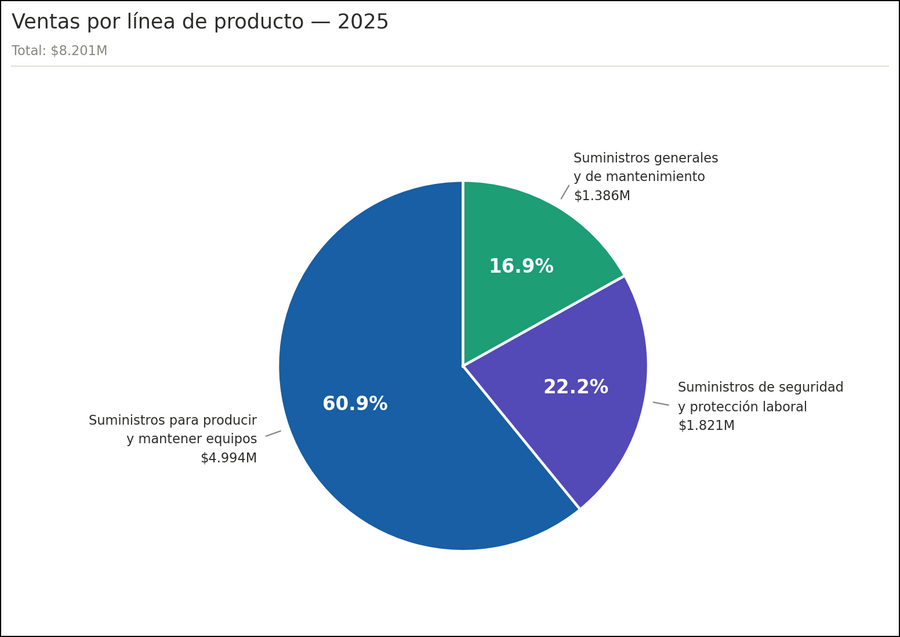
En la gráfica anterior se observa que el negocio principal es el de los suministros para producir y mantener equipos, habiendo representado en 2025 un 61% de los ingresos totales de la empresa. Aunque parezca bastante concentrado en ese segmento, dentro de él hay elementos diferentes, aunque agrupados en una sola categoría: herramientas para fijar (tornillos, tuercas o arandelas), para cortar (fresas, brocas o sierras), para transportar (carretillas o transpaletas). Además, los otros dos negocios auxiliares (suministros de seguridad y suministros generales) representan alrededor del 40% entre ambos, no quedándose en porcentajes testimoniales y mostrando un buen contrapeso al negocio principal e histórico.
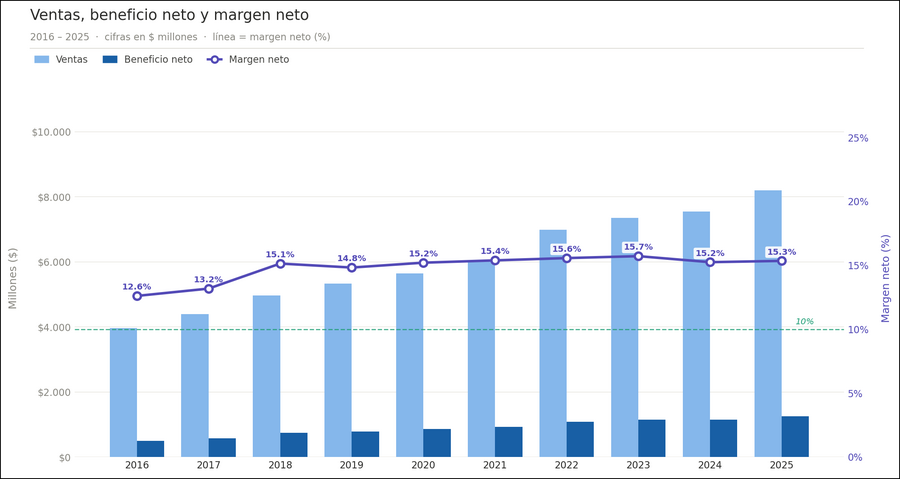
La evolución de las ventas fue muy buena, aumentando todos los años, llegando a duplicarse entre 2016 y 2025. El beneficio neto tuvo una evolución muy similar a las ventas, aunque en este caso con una ligerísima caída en 2024 del 0,38%. Aun así, el crecimiento anual compuesto fue incluso mejor que el de las ventas: un 10,81% frente a un 8,42%.
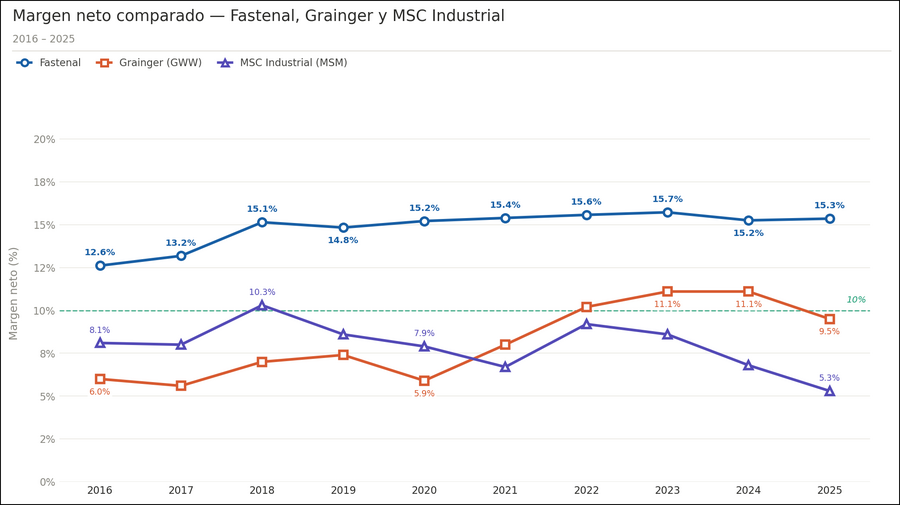
Las buenas evoluciones tanto en ventas como en beneficios se vieron reflejadas en el margen neto, que aumentó rápidamente los dos primeros años y se mantuvo estable cerca del 15% desde 2018 hasta 2025.
Como empresas comparables utilizaré WW Grainger (GWW) y MSC Industrial Direct (MSM), aunque existen pequeñas diferencias entre las tres. GWW es una empresa también especializada en suministros MRO con catálogo amplio y con amplia presencia en EEUU, pero con un tamaño mayor que Fastenal y con un canal de venta online mucho más importante. MSM tiene un tamaño más similar al de Fastenal y también especializada en suministros MRO, pero con un modelo de ventas más dependiente del canal digital y telefónico y menos presencia física en planta.
Comparando los márgenes netos de las tres compañías, Fastenal obtuvo todos los años márgenes muy superiores y mucho más estables que las otras dos empresas, destacando además que en muy contadas ocasiones éstas llegaron a superar el 10% mínimo.
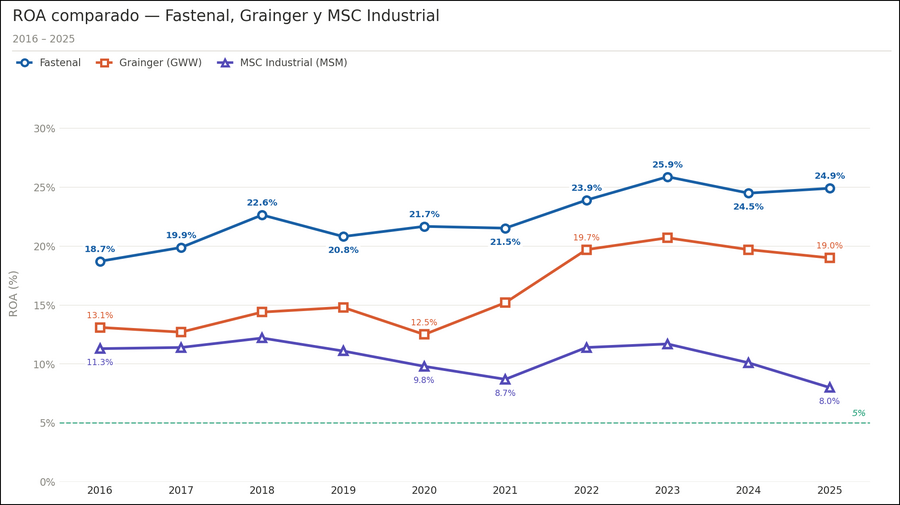
Pasando a comentar ahora el ROA, en esta ratio Fastenal tiene una clara tendencia alcista con rentabilidades muy superiores al 5% mínimo y habiendo empeorado los números en tres ocasiones, dos de ellas de forma relevante: 2019 (del 22,6% al 20,8%) y 2024 (del 25,9% al 24,5%). En este sector es habitual ver rentabilidades muy ajustadas. Que Fastenal supere el 20% refleja una eficiencia operativa y una propuesta de valor claramente diferenciadas.
Si comparamos los números con otras empresas del sector, aunque también llegan a superar el 5% mínimo, Fastenal estuvo siempre por encima y, mientras que GWW tuvo un aumento rápido entre 2020 y 2022 gracias en parte a su canal de ventas online, en MSM sí se observa un empeoramiento en las rentabilidades hacia números más cercanos al 5%.
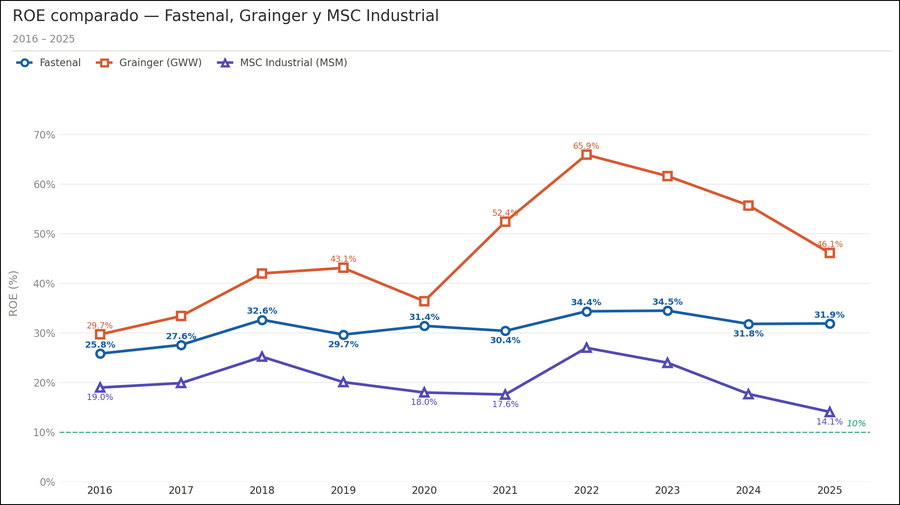
El ROE de Fastenal no tiene una tendencia tan alcista como sí la tuvo el ROA, sino que se mantiene más estable en torno al 30%, especialmente desde 2018, y muy por encima del 10% mínimo.
Esta comparación tiene un interés especial: mientras que MSC se quedó todos los años con rentabilidades inferiores, GWW sí superó a FAST, destacando el periodo 2020 – 2022, subiendo desde un 36% hasta un 65% en tan solo dos años. Tras esa subida, la caída fue continua, terminando la década en un ROE del 46%.
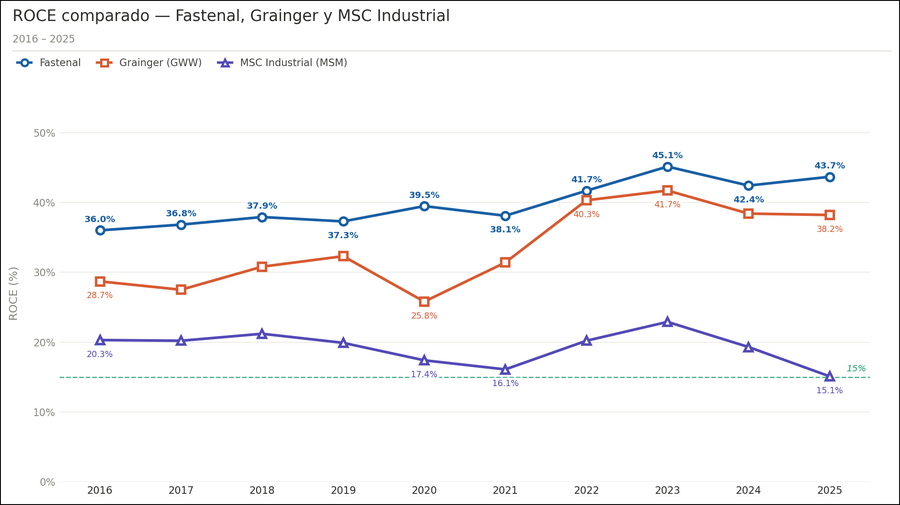
El ROCE de Fastenal tuvo todavía mejor evolución que el ROE, ya que en este caso sí hubo una tendencia claramente alcista desde un 36% en 2016 hasta un 44% en 2025. Además, también fue muy superior al 15% mínimo y alcanzó rentabilidades por encima de otros comparables como GWW y MSM.
El caso de GWW es interesante, ya que, comparando las rentabilidades ROCE y ROE se observa una gran diferencia entre ambas ratios, mientras que en FAST y MSM la diferencia es mucho menor. Las rentabilidades tan superiores de ROE con respecto al ROCE es un indicador de que el ROE está influenciado directamente por un apalancamiento que no existe en MSM y mucho menos en FAST, donde incluso el ROCE es mayor al ROE, mostrando caja neta, ya comentada anteriormente en el análisis.
En Fastenal el ROCE supera al ROE principalmente porque se calcula antes de impuestos. Si lo ajustamos por impuestos, en 2025 el ROCE sería de alrededor del 33%, muy cerca del ROE del 31,9%: prácticamente no hay efecto apalancamiento, como corresponde a una empresa con caja neta.
Tras haber analizado las distintas ratios de rentabilidad y márgenes, Fastenal mantuvo durante todo el periodo unos retornos muy elevados por encima de los mínimos exigidos y por encima de casi todos sus comparables (excepto en el ROE comparado con GWW debido al elevado apalancamiento que aumenta de forma "artificial" los porcentajes de GWW).
4. Beneficio/ Dividendo – Evolución de las acciones
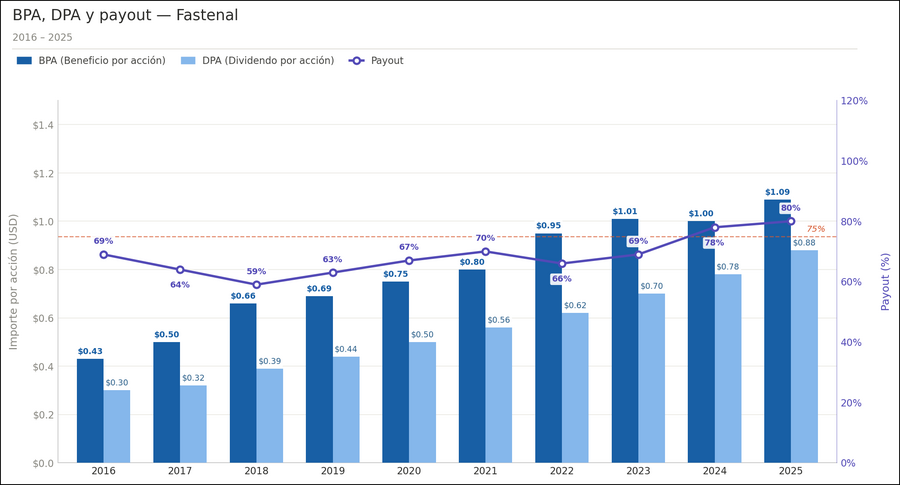
El beneficio por acción de Fastenal tuvo una muy buena evolución estos diez años: tan solo disminuyó en una ocasión y tuvo un crecimiento anual compuesto del 10%, aumentando desde 0,43$/acción en 2016 hasta 1,09$/acción en 2025. Sin embargo, el dividendo por acción, aunque aumentó todos los años, el crecimiento fue más acelerado (un 12,63%) que el beneficio, lo que provocó que año tras año la ratio payout fuese cada vez mayor desde 2018.
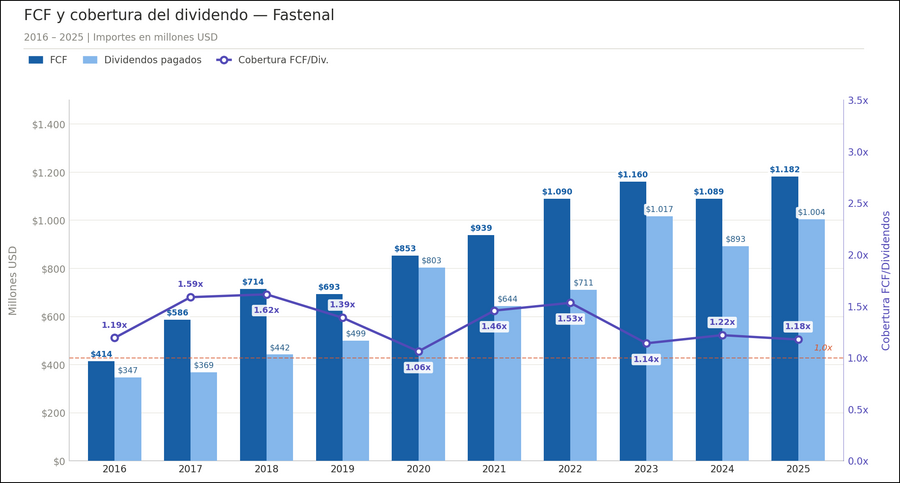
El flujo de caja libre también tuvo una tendencia alcista con ligeras caídas. Sin embargo, el dividendo ordinario creció más rápido: comparando la media de los tres primeros y los tres últimos años, un 12,9% anual frente al 10,4% del FCF. Por eso, la cobertura del dividendo con flujo de caja ha ido estrechándose desde los máximos de 2017-2018 (1,6 veces) hasta alrededor de 1,2 veces en 2024-2025. En la gráfica también se observan los dividendos extraordinarios de 2020 y 2023.
Otra forma que tienen las empresas de retribuir a los accionistas es mediante la recompra de acciones, una política muy extendida en empresas estadounidenses. Sin embargo, Fastenal no lleva a cabo prácticamente ninguna política de recompras, ya que tan solo se han reducido en un 0,6% en estos diez años estudiados.
Si este análisis te ha parecido interesante, no dudes en recomendarlo y seguirme para más contenidos similares. Tu opinión y apoyo son importantes para seguir mejorando.
Disclaimer: todo lo que contiene este estudio es mi propia versión particular. Al no ser profesional, mi estudio no puede considerarse ni recomendación de compra ni de venta. Es importante que cada inversor realice su propio estudio antes de invertir sin dejarse influir por las opiniones de los demás, incluida la mía.