LVMH (2016-2025): análisis financiero del líder mundial del lujo y su evolución en rentabilidad y crecimiento
Este análisis de LVMH (2016-2025) repasa su evolución financiera, con especial atención a la rentabilidad, los márgenes y su capacidad de generación de caja, así como comparativas con otros competidores y un estudio de su modelo de negocio basado en marcas de lujo.
Hoy voy a compartir un análisis de LVMH, una de las compañías líderes en el sector del lujo a nivel global. Su actividad se basa en la gestión de un amplio portafolio de marcas icónicas en segmentos como moda y marroquinería, vinos y espirituosos, perfumes y cosméticos o relojería y joyería. Gracias a su fuerte posicionamiento de marca, su diversificación y su presencia internacional, LVMH mantiene una posición dominante dentro de la industria del lujo.
1. Introducción
La historia de LVMH comienza en 1987, cuando se fusionaron dos grandes grupos franceses del lujo: Louis Vuitton, la histórica casa de marroquinería fundada en 1854, y Moët Hennessy, resultado de la unión entre la casa de champán Moët & Chandon y el productor de coñac Hennessy. La fusión creó un conglomerado único que combinaba moda, bebidas de lujo y marcas históricas.
Poco después de la creación del grupo, el empresario francés Bernard Arnault tomó el control de la compañía a finales de los años 80 y comenzó a construir el mayor conglomerado de lujo del mundo. Bajo su liderazgo, LVMH inició una estrategia agresiva de adquisiciones para reunir algunas de las marcas más prestigiosas del sector.
Durante las décadas siguientes, el grupo incorporó numerosas casas de lujo, entre ellas Dior, Fendi, Givenchy, Bulgari, TAG Heuer y Sephora. Estas adquisiciones consolidaron a LVMH como un grupo diversificado en varias categorías del lujo: moda y marroquinería, vinos y espirituosos, perfumes y cosméticos, relojes y joyería, y distribución selectiva.
Uno de los hitos recientes más importantes fue la compra en 2021 de Tiffany & Co. por unos 16.000 millones de dólares, la mayor adquisición en la historia del sector del lujo.
Hoy LVMH es el mayor grupo de lujo del mundo, con decenas de marcas icónicas y presencia global, especialmente en Europa, Estados Unidos y Asia. Su modelo se basa en preservar la identidad y herencia de cada marca mientras aprovecha la escala del grupo en distribución, marketing y expansión internacional.
A pesar del gran tamaño de la compañía, más del 50% de las acciones son propiedad de la familia Arnault, exactamente un 50,01%, manteniendo una clara filosofía de alineación de intereses con los demás accionistas.
Algunos de los principales miembros del equipo de gobierno son:
Bernard Arnault: estudió ingeniería en la École Polytechnique, es el CEO de LVMH desde 1989. Aunque casi toda su carrera se desarrolló en el grupo LVMH, antes de entrar en los años 80, trabajó como ingeniero en la empresa de construcción Ferret-Savinel, donde fue ascendiendo hasta convertirse en presidente en 1978. En 1984 se hizo cargo de la sociedad Financière Agache, donde estuvo hasta 1989 cuando entró en LVMH.
Cécile Cabanis: estudió ingeniería en el Institut National Agronomique Paris-Grignon, es la actual CFO de LVMH desde 2025. Antes de trabajar en el grupo, trabajó para empresas como L’Oreal, Orange, Danone o Tikehau Capital en puestos relacionados con finanzas (CFO) o fusiones y adquisiciones.
2. Solidez
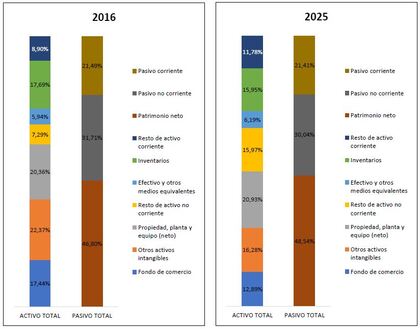
Antes de analizar las distintas ratios, haré una comparación de cómo evolucionó el balance desde 2016 hasta 2025:
En el activo destaca el aumento de las partidas dentro de resto de activo no corriente, frente a una caída del peso de los intangibles, especialmente la parte que no es fondo de comercio. Este aumento se debe a la inclusión en 2019 de los leases dentro de los activos, que antes iban directamente a la cuenta de resultados. Esta empresa destaca mucho por tiendas en localizaciones muy elitistas que no son propiedad sino alquileres, lo cual aumentó el activo no corriente de forma bastante clara entre 2018 y 2019.
El resto de la estructura de ambos balances es similar tanto en el activo como en el pasivo.
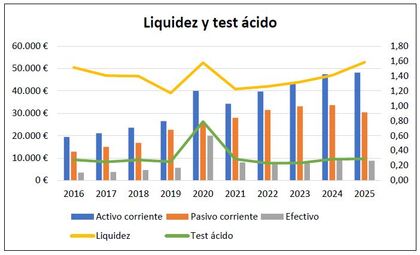
La ratio de liquidez de LVMH es muy buena con el activo corriente siempre superior a las deudas con mismo vencimiento con un promedio anual de 1,39 veces. El efectivo, sin embargo, no tiene una importancia tan elevada en el balance, ya que el test ácido suele rondar valores entre el 25% y el 30%, excepto en 2020 cuando alcanzó un 79%.
Los bajos porcentajes que tiene el test ácido no son preocupantes en una empresa como LVMH, ya que tiene un flujo de caja muy estable y predecible que le permite no tener necesidad de acumular tanto efectivo en los balances.
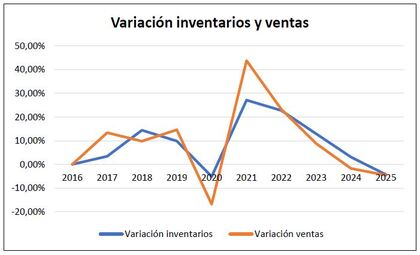
La evolución que tuvieron las ventas y el inventario fue bastante a la par con ligeras variaciones sobre todo en 2020, cuando se paralizó la economía a causa del COVID-19, y en 2021, cuando las ventas aumentaron más que los inventarios por un efecto rebote del año anterior. Por lo que se observa en la gráfica, LVMH tuvo una muy buena gestión del inventario a lo largo de esta década.
Los activos intangibles de LVMH suponen una parte importante pero no exagerada, ya que las adquisiciones se realizan en muy contadas ocasiones y destaca más el crecimiento orgánico de la compañía. En esta última década, por ejemplo, tan solo destaca la adquisición de Tiffany en 2021, que aumentó el fondo de comercio desde 16.000€ millones hasta 26.000€ millones. Aun así, los intangibles totales siempre estuvieron por debajo del 50% del activo total y, en 2026, fueron un 30% del activo total. Tampoco el fondo de comercio es una parte exagerada sobre el total de los intangibles, habiendo supuesto entre el 40% y el 50% todos los años.
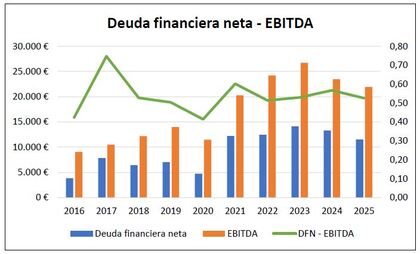
Otro aspecto que tiene bien controlado LVMH es la deuda financiera neta que, aunque aumentó ligeramente, tan solo destacan grandes subidas en 2017 y 2021, con varios años de muy ligeras subidas y otros con descensos.
Comparando las cifras de la deuda financiera neta con el EBITDA, el EBITDA fue siempre superior a la deuda financiera neta y con una ratio DFN-EBITDA muy estable entre 0,5 y 0,6 todos los años desde 2021. Antes de 2021 había una mayor dispersión, pero el EBITDA siempre por encima de la deuda financiera neta.
Dentro de la deuda financiera, aquella con vencimiento inferior a un año siempre fue bastante importante entre el 40%-50% de la deuda financiera total. Sin embargo, esta empresa tiene una ratio de liquidez suficiente, flujo de caja predecible y estable y buenas calificaciones crediticias, lo que le permite obtener buenas condiciones para los créditos. Estos tres motivos hacen que, en este caso concreto, el elevado peso de la deuda financiera a corto plazo no sea un motivo de preocupación a largo plazo.
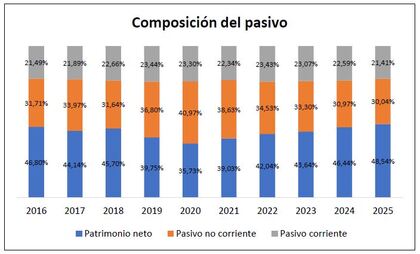
El patrimonio neto de LVMH supuso una parte importante de la financiación todos los años algo por debajo del 50%, aunque destaca que en 2020 supuso tan solo un 36%, pero desde ese año ha ido siempre creciendo. Por el contrario, la parte de la financiación que se redujo de forma paulatina desde 2020 fue el pasivo a largo plazo, que en 2020 alcanzó un máximo en 41%. Este aumento en la financiación ajena en 2020 se debió principalmente para poder hacer frente a la adquisición en 2021 de Tiffany que se llevó a cabo principalmente con deuda y algo de caja.
Otra parte positiva en el patrimonio neto es la evolución que tuvieron las reservas, que aumentaron todos los años y con numerosos aumentos de doble dígito con un promedio anual esta década estudiada del 13,29%.
3. Rentabilidad
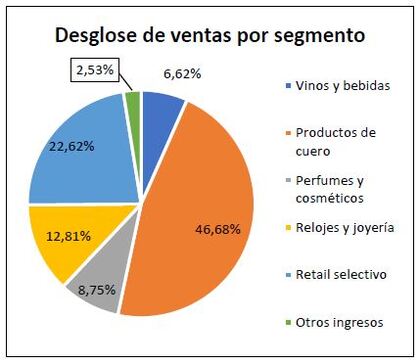
LVMH divide las ventas en seis líneas de negocio: vinos y bebidas, con marcas como Moët & Chandon o Hennessy; productos de cuero, con marcas como Louis Vuitton, Christian Dior o Fendi, es el segmento más importante; perfumes y cosméticos, con marcas como Parfums, Christian Dior o Guerlain; relojes y joyería, destacando marcas como Tiffany & Co., Bulgari o TAG Heuer; retail selectivo, Sephora o DFS Group; y otros ingresos.
Por lo que se observa en la gráfica, el segmento de los productos de cuero son claramente el negocio más importante de LVMH, ya que en 2025 supuso un 47% de las ventas totales. Esto se debe a que es el negocio que más rentabilidad le proporciona a la empresa, donde tiene un poder de marca muy alto y costes de producción muy bajos. Los dos siguientes segmentos más destacados fueron el de retail selectivo (23%) y relojes y joyería (13%), ya que ambos tienen un alto volumen y rotación en la venta.
A nivel geográfico también tiene una muy buena diversificación: un 25% en Europa, un 25% en EEUU y algo más del 25% en Asia (sin Japón). No depende excesivamente de una zona geográfica o país a nivel regulatorio y unas zonas compensan caídas regionales puntuales. Otro detalle interesante es la localización de las tiendas principales: ciudades como París, Londres, Milán, Madrid o Barcelona (en Europa), Nueva York, Los Ángeles, Miami, Las Vegas (EEUU), Shanghái, Beijing, Hong Kong, Tokio, Seúl, Dubái o Doha (Asia), zonas muy turísticas donde el poder adquisitivo de los habitantes es muy alto.
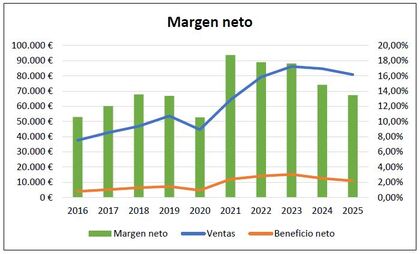
La evolución de las ventas es claramente alcista interrumpida en 2020 por la paralización de la economía mundial a causa del COVID-19, cuando cayeron un 16,80%. Además, la adquisición de Tiffany en 2021 está claro que fue un punto de inflexión, ya que entre 2020 y 2023 las ventas aumentaron un 93%. Sin embargo, desde 2023 las ventas empezaron a caer ligeramente: un 1,71% y un 4,58% en 2024 y 2025, respectivamente. A pesar de estas dos últimas ligeras caídas, las ventas aumentaron un 10% al año en promedio.
El beneficio tuvo una evolución también alcista en promedio, habiendo aumentado un 20% al año y también con tan solo tres caídas en esta década en 2020, 2024 y 2025, aunque estos descensos fueron más fuertes que en las ventas: un 34% en 20220, un 17% en 2024 y un 13% en 2025.
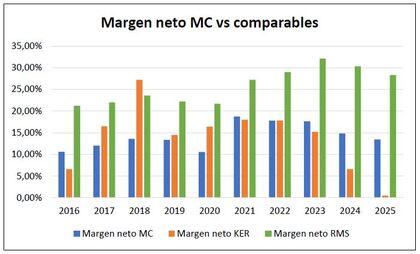
El margen neto de LVMH fue, año tras año, muy bueno por encima del 10%, incluso en 2020 cuando hubo una paralización causada por la pandemia COVID-19, con un margen neto medio anual 14,25%.
La parte negativa que hay que vigilar es que, desde 2021, el margen neto ha descendido todos los años, una evolución lógica ya que 2021 fue un año anormalmente bueno (efecto rebote del año anterior) sumado a varios años de incertidumbre macro muy potente. Aunque la parte macro no afecte de forma tan directa al sector del lujo, sí influye de forma ligeramente negativa.
Dos de los principales competidores de LVMH son Kering (KER) o Hermès (RMS). También tiene otros competidores como Chanel (moda y cuero), Rolex (relojes y joyería) o L’Oreal (perfumes y cosméticos), pero son solo competidores parciales en alguno de sus sectores.
El margen neto de LVMH fue muy bueno pero estuvo por debajo de RMS todos los años y con márgenes similares a KER hasta los dos últimos años (2024 y 2025), cuando los porcentajes de KER cayeron hasta casi el 0% en 2025.
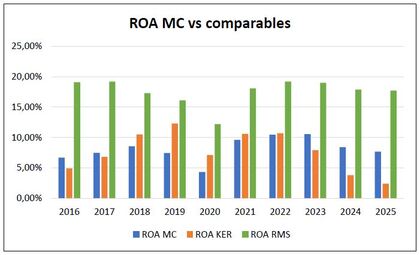
El ROA de MC fue casi siempre superior al 5% mínimo, excepto en 2020 a causa de la paralización de la economía mundial y el cierre de tiendas y turismo. También aquí, igual que ocurría con el margen neto, se observa un ligero descenso los últimos tres años. El ROA medio de esta década fue del 8,12% anual.
Comparado con KER, los primeros años MC obtuvo ROA similares o ligeramente por debajo, aunque los últimos años, cuando también MC tuvo una ligera corrección, esta caída fue más pronunciada en el caso de KER, llegando a caer por debajo del 5% tanto en 2024 como en 2025. Comparado con RMS, aunque RMS también tuvo una caída en 2020, MC estuvo muy por debajo todos los años, alcanzando RMS ROA superiores al 15% casi todos los años.
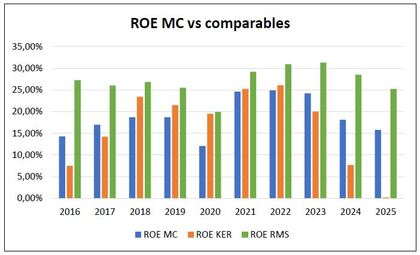
El ROE tuvo unas rentabilidades por encima del 10% mínimo todos los años, incluso en 2020, con un promedio anual del 18,83%. Sin embargo, es importante vigilar de cerca los números a futuro, ya que los últimos tres años ha caído desde un 24% en 2023 hasta un 15% en 2025.
Comparado con KER, también se observan rentabilidades similares hasta los últimos años, cuando KER cayó desde un 20% en 2023 hasta un 0% en 2025. RMS aquí también tuvo rentabilidades por encima de las otras dos compañías, aunque en este caso no fueron diferencias abismales como en las ratios anteriores.
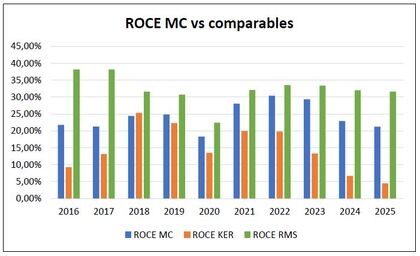
El ROCE sigue la misma evolución de las ratios anteriores, con una ligera caída en 2020 y dos correcciones seguidas en 2024 y 2025, algo que hay que vigilar para años posteriores. Aun así, el ROCE medio anual fue muy bueno del 24,26%.
Comparando los números con KER se observa que, en este caso, MC estuvo un poco por encima siempre, destacando la caída desde 2022 de las rentabilidades de KER desde un 20% hasta algo por debajo del 5%. Comparado con RMS, en 2017 y 2018 sí hubo una clara diferencia entre ambas compañías estando RMS muy por encima, pero poco a poco la diferencia se fue acortando.
Como resumen, LVMH obtuvo unas rentabilidades y márgenes muy buenos por encima de los mínimos exigidos y por encima de otras compañías como Kering, empresa muy centrada en el segmento de la moda (Gucci). Sin embargo, no es la mejor del sector, ya que Hermès estuvo por encima en todas las métricas gracias a su posicionamiento ultra-premium en el segmento del cuero con una filosofía de escasez extrema (mucha menos oferta que demanda, productos muy caros, altas rentabilidades).
4. Beneficio/ Dividendo – Evolución de las acciones
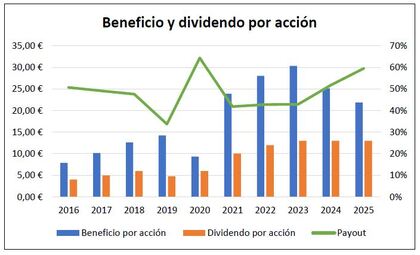
El beneficio por acción tuvo una tendencia claramente alcista interrumpida tan solo en 2020 y estos últimos dos años 2024 y 2025. A pesar de estas tres caídas, el beneficio por acción siempre fue superior al dividendo por acción y con un aumento medio anual del 20,32% y se multiplicó por casi tres veces en estos diez años.
El dividendo tan solo cayó en 2020 un 20% y en 2024 y 2025 se mantuvo estancado en los 13€ por acción desde 2023. Aun así, el dividendo aumentó, por término medio, un 16% al año y se multiplicó por más de tres veces en esta década.
La ratio payout también mostró una muy buena evolución entre el 60% y el 40%, excepto en 2020 cuando alcanzó un 64%. Por término medio anual, la ratio payout obtuvo un porcentaje del 48%.
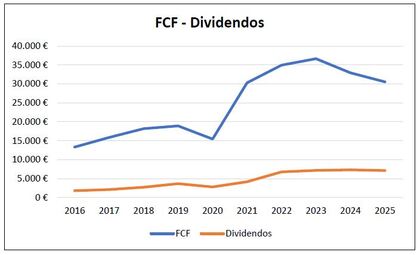
También el flujo de caja libre de LVMH fue siempre muy superior a los pagos totales de dividendos, que se multiplicaron por cuatro veces en estos diez años estudiados. Está claro que, teniendo en cuenta tanto la relación entre beneficio y dividendo por acción como el flujo de caja libre y el dividendo total, es una empresa muy conservadora a la hora de repartir dividendos para no tener que reducirlos drásticamente en momentos de incertidumbre como en 2020 o entre 2023 y 2025.
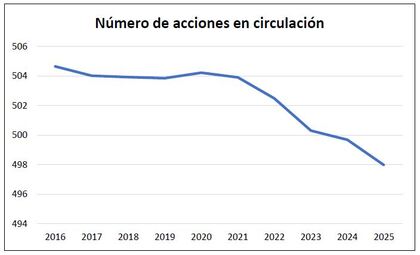
LVMH es una empresa que se centra más en la remuneración al accionista a través del reparto directo vía dividendos que en la recompra de acciones. Sin embargo, aunque entre 2016 y 2021 el número de acciones fue casi el mismo (algo por encima de 504 millones), desde ese año sí empezaron a implementar un programa de recompras algo más agresivo, descendiendo hasta los 498 millones (un 1,17%). Por término medio, las acciones se redujeron un 0,15% al año en esta década.
Si este análisis te ha parecido interesante, no dudes en recomendarlo y seguirme para más contenidos similares. Tu opinión y apoyo son importantes para seguir mejorando.
Disclaimer: todo lo que contiene este estudio es mi propia versión particular. Al no ser profesional, mi estudio no puede considerarse ni recomendación de compra ni de venta. Es importante que cada inversor realice su propio estudio antes de invertir sin dejarse influir por las opiniones de los demás, incluida la mía.
André, agradezco el exhaustivo análisis; se nota el esfuerzo en la recopilación de una década de datos. Es fascinante cómo el grupo logra integrar gigantes como Tiffany sin comprometer su solidez financiera. Tu enfoque permite entender perfectamente que el éxito de LVMH no es solo cuestión de marketing, sino de una gestión de balance y activos impecable.